ローリング・マルチモデルのウィンドウ組み合わせ分析
英語からの翻訳です。英語の原文を正とします。 英語で読む
概要
背景
- AILA戦略は、各資産を基礎として構築されます。各資産は、以下に説明するローリング・マルチモデル(RMM)アプローチに従い、専用の分類モデルによる配分シグナルを用います。
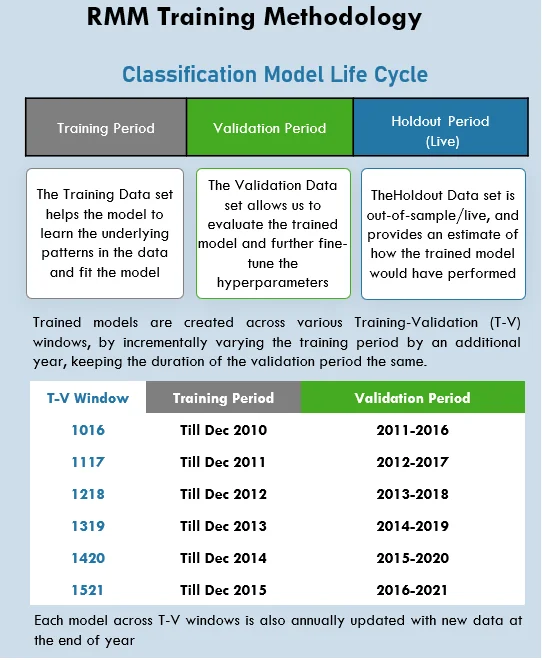
- 2017年から2021年:配分シグナルは1016によって生成されます。
- 2022年以降は毎年、新たなウィンドウを既存のウィンドウの組み合わせに積み重ね、各ウィンドウからのシグナルの寄与を均等ウェイトで考慮します。
- このアプローチの目的は、データリーケージと過学習を避けながら、有限の学習データの活用を最大化することです。
- 学習ウィンドウごとにモデルを学習、展開、運用するには追加の投資が必要となるため、それが有益であるかを評価する必要があります。
目的
この検証の目的は、次の点を評価することです。
- ポートフォリオ全体のパフォーマンスの観点から見た、マルチウィンドウ・アプローチとシングルウィンドウとの比較。
- 組み合わせた際の全体リターンの一貫性に基づく、基礎となる学習手法の頑健性。
手法
アプローチ
- 農産物(穀物、畜産物、油糧種子、ソフト)、金属(ベースメタル、貴金属)、石油(原油、石油製品)、天然ガスにわたる同一の契約を対象とする分散ポートフォリオを構築し、新たなT-Vウィンドウ(ウィンドウ)のモデルを毎年段階的に追加する過程をシミュレートしました。
- 当社のポートフォリオ構築手法では2022年以降に新たなウィンドウを積み重ねるため、本分析では同年以降のポートフォリオのパフォーマンスを評価の基礎とします。
- これに従い、5つのポートフォリオを以下のRMMの追加ロジックに沿って構築しました。
- W0:1016のみを含みます。シングルウィンドウ・ポートフォリオとも呼びます。
- W1:1016と1117を含み、2022年以降は各ウィンドウに50%のウェイトを付与します。
- W2:2022年はW1と同じで、2023年以降は1218をスタックに追加し、各ウィンドウに33.33%のウェイトを付与します。
- W3:2023年まではW2と同じで、2024年から1319をスタックに追加し、2024年以降は各ウィンドウに25%のウェイトを付与します。
- W4:2024年まではW3と同じで、2025年から1420をスタックに追加し、2024年以降は各ウィンドウに20%のウェイトを付与します。
- W5:2025年まではW4と同じで、2025年から1521をスタックに追加し、2024年以降は各ウィンドウに16.66%のウェイトを付与します。
パフォーマンスの尺度
- これらのポートフォリオのパフォーマンスは、ポートフォリオの累積リターンとシャープレシオで測定します。
- これらの尺度は個々のウィンドウのパフォーマンスを評価するものではなく、ウィンドウを毎年段階的に積み重ねるローリング手法を評価するものである点に留意が必要です。
- また、リターンをコモディティ別に分解し、各構成銘柄のローリング・パフォーマンスを詳しく見ます。
全体のパフォーマンス比較
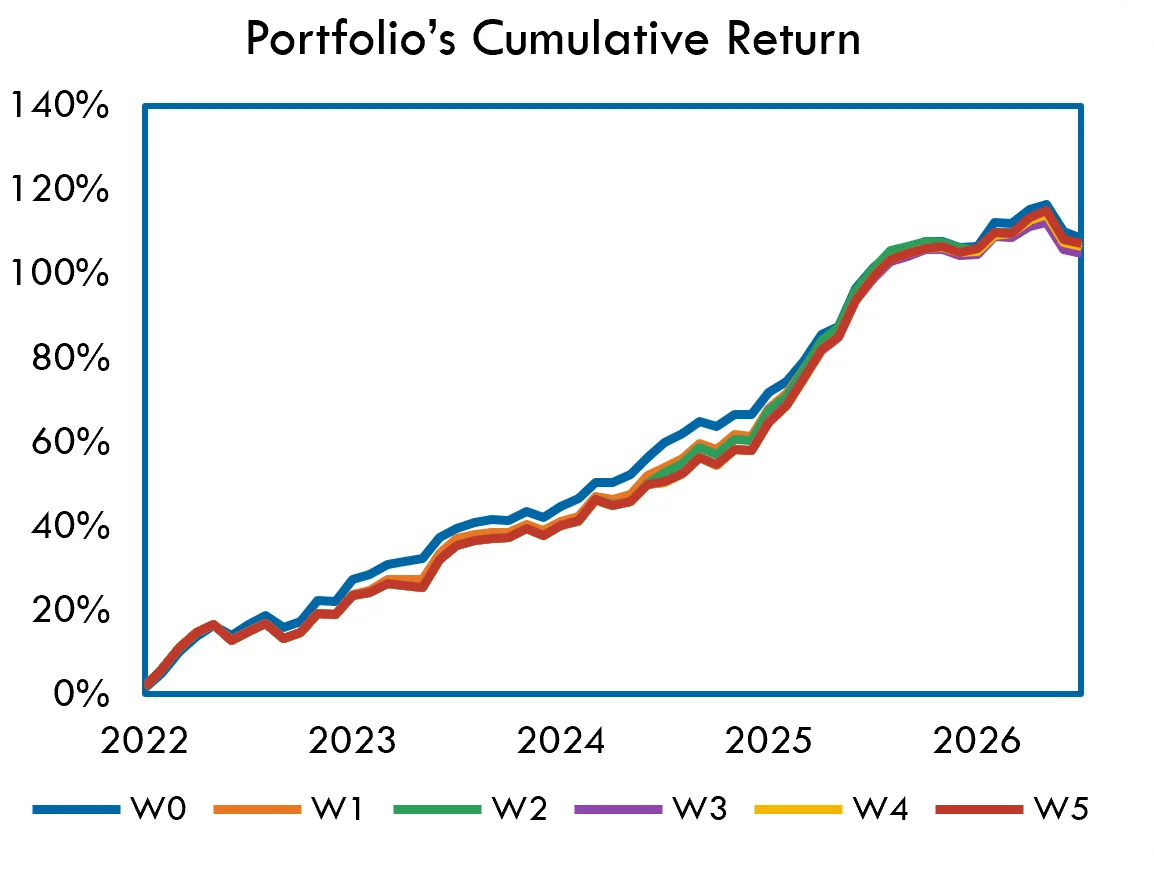
- 全体の累積リターンとシャープレシオで見ると、すべてのポートフォリオは互いに近い推移をしています。
- W0:108.36% / 全体のシャープレシオ:3.09
- W1:105.69% / 全体のシャープレシオ:2.76
- W2:106.54% / 全体のシャープレシオ:2.73
- W3:104.89% / 全体のシャープレシオ:2.68
- W4:106.43% / 全体のシャープレシオ:2.70
- W5:107.28% / 全体のシャープレシオ:2.71
- シングルウィンドウ1016に基づくW0は、全期間で他のウィンドウ・ポートフォリオをわずかに上回り、すべてのウィンドウを含むW5が2位となっています。
- 予想どおり、2022年から2023年の期間ではパフォーマンスがそろっており、その後の2023年から2024年半ばの期間ではW0が上回っています。
- 詳しく見ると、2024年半ば以降、W1~W5の累積リターンはより急な変化率を示し、W0ポートフォリオとの差を縮めています。これは、すべてのマルチウィンドウ・ポートフォリオのパフォーマンスがより良好であることを示唆しています。
- W0のシャープレシオは3.09と高いですが、ポートフォリオ内のウィンドウの組み合わせが増えるにつれて急低下し、2.70前後で安定します。
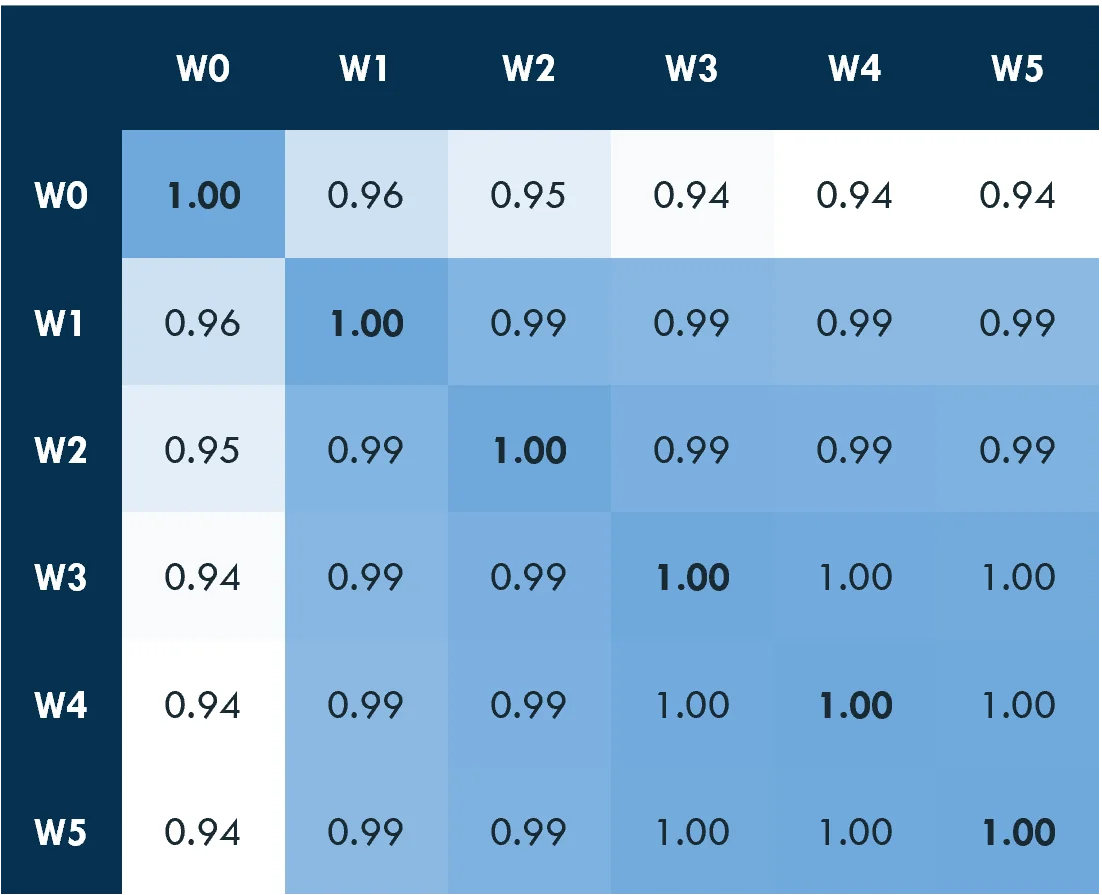
- 日次リターンは互いに高い相関を持ち、マルチウィンドウ同士は非常に密接に相関しています。
コモディティ別の内訳
- 構築したポートフォリオには合計25のコモディティが含まれます。寄与をより詳しく把握するため、コモディティ別のリターンによる分析の内訳を作成しました。
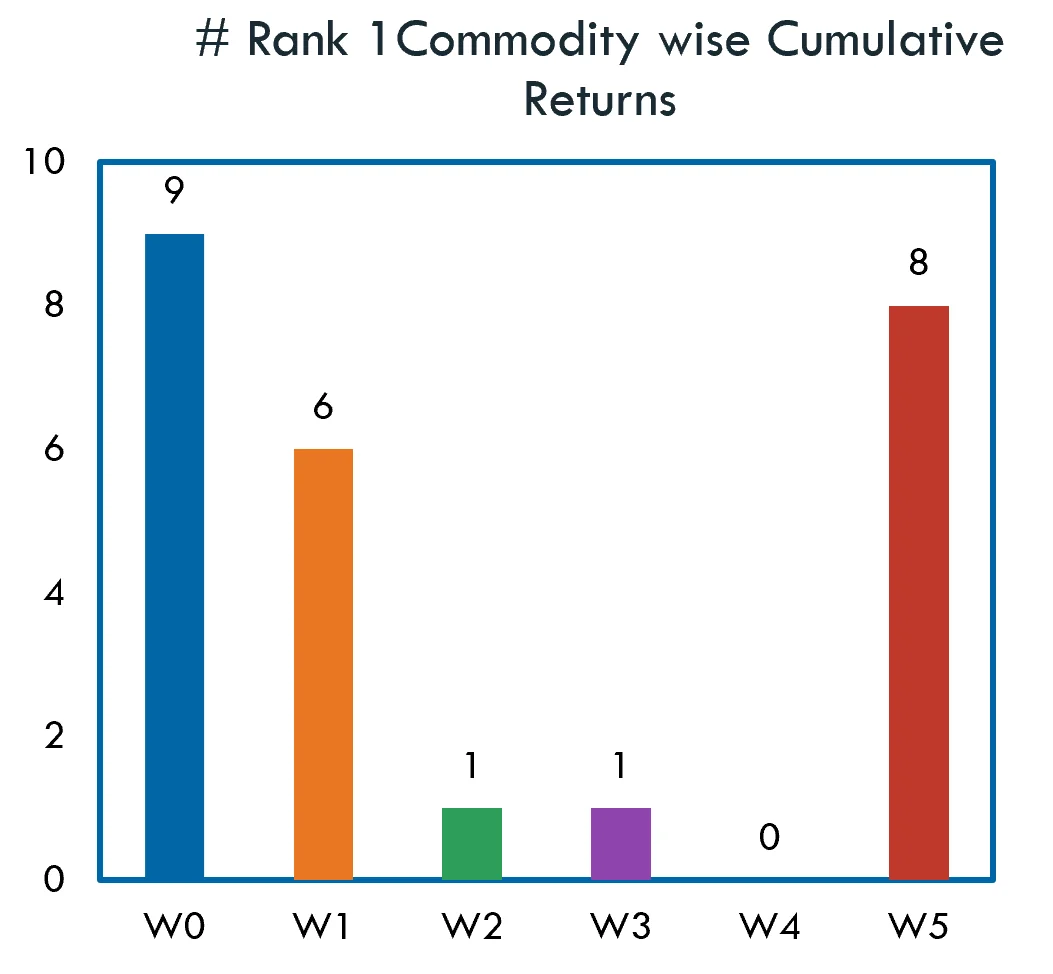
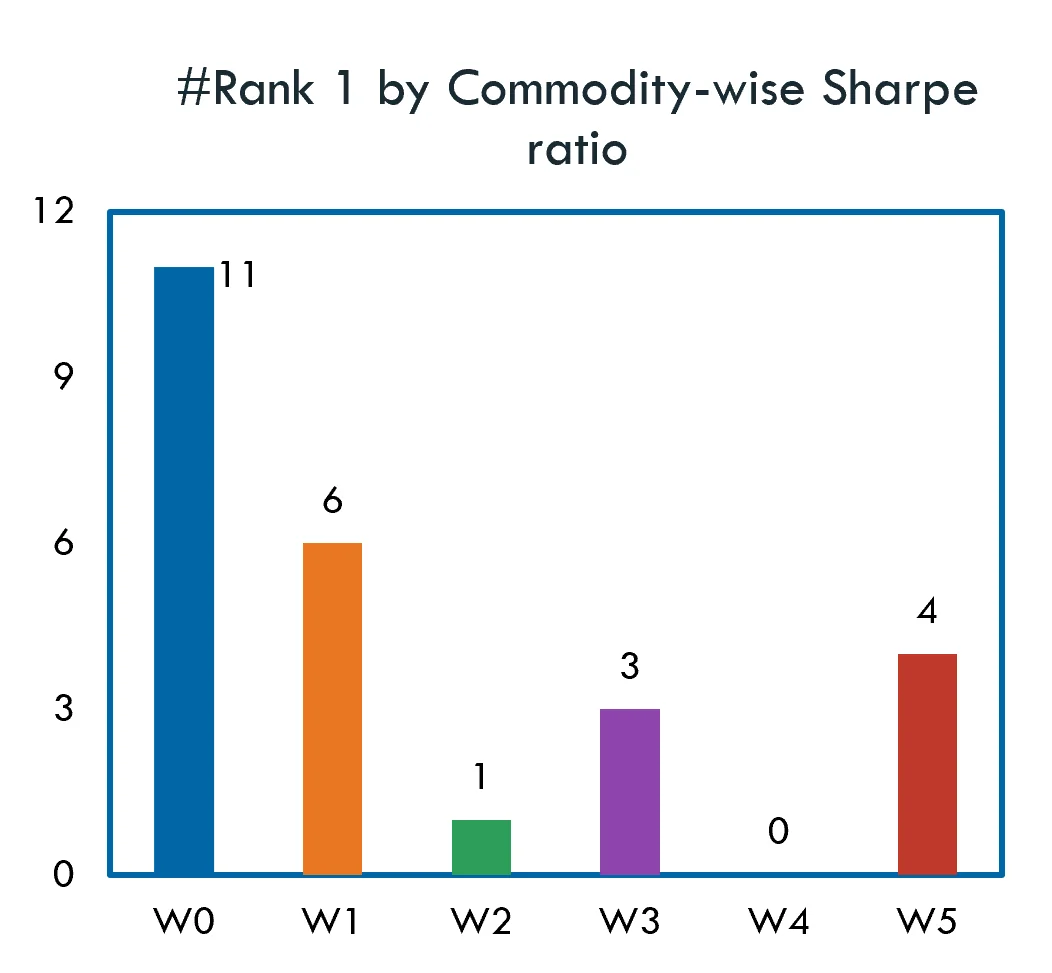
- ここに示す2つのヒストグラムは、25のコモディティの中で、累積リターンとシャープレシオに基づきW0~W5のうちパフォーマンス首位(ランク1)となった頻度を表しています。
- W1は、ポートフォリオ全体では累積リターンが最も低かったものの、累積リターンとシャープレシオのいずれでも6つのコモディティで1位となっています。
- W5は、累積リターンでは8つのコモディティで1位となっていますが、シャープレシオでは1位は4つのコモディティにとどまっています。
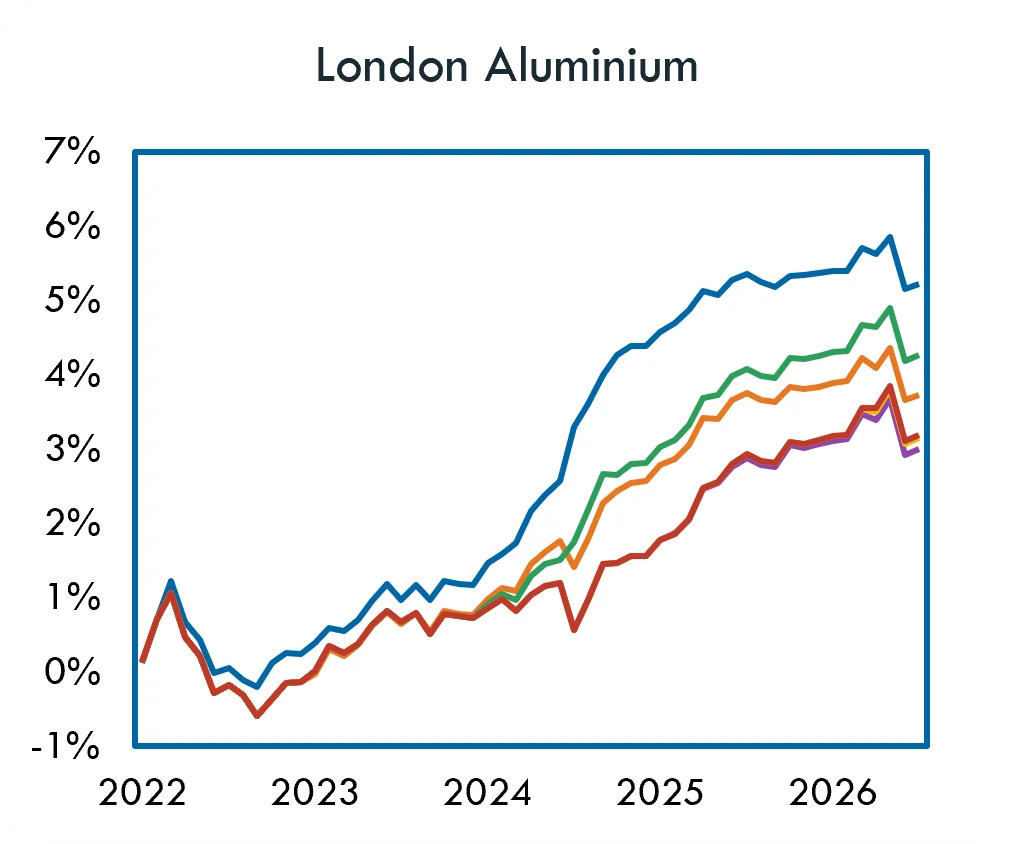
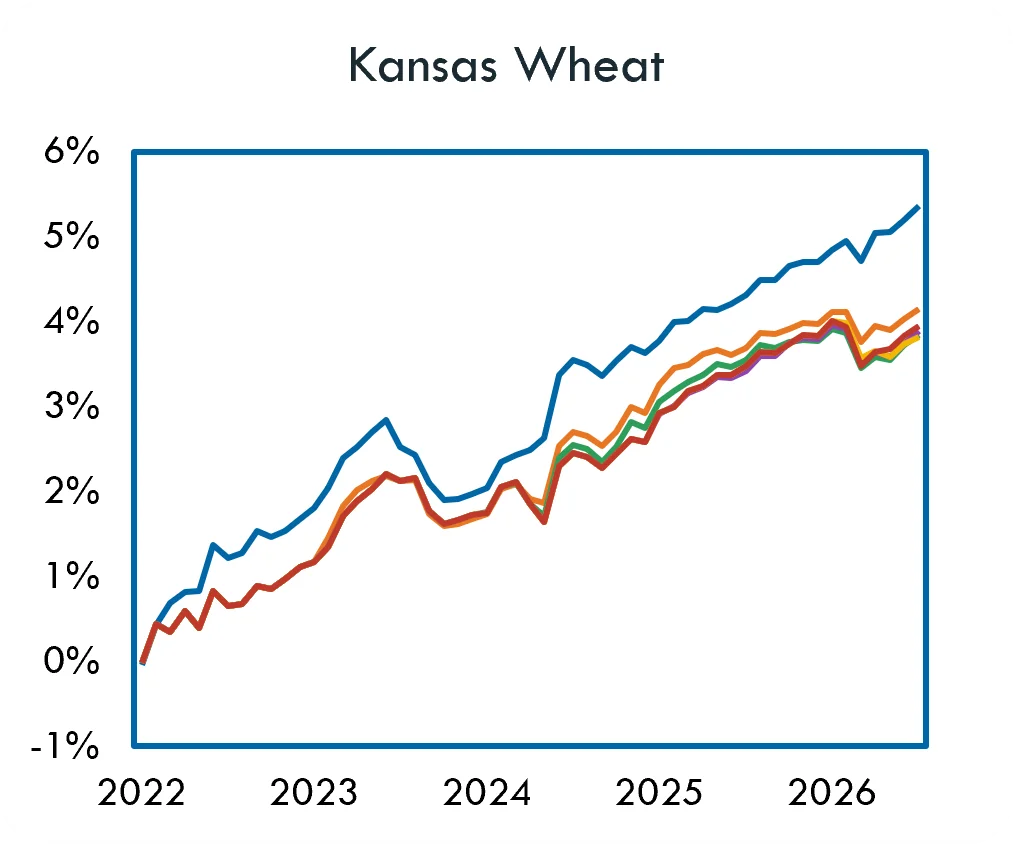
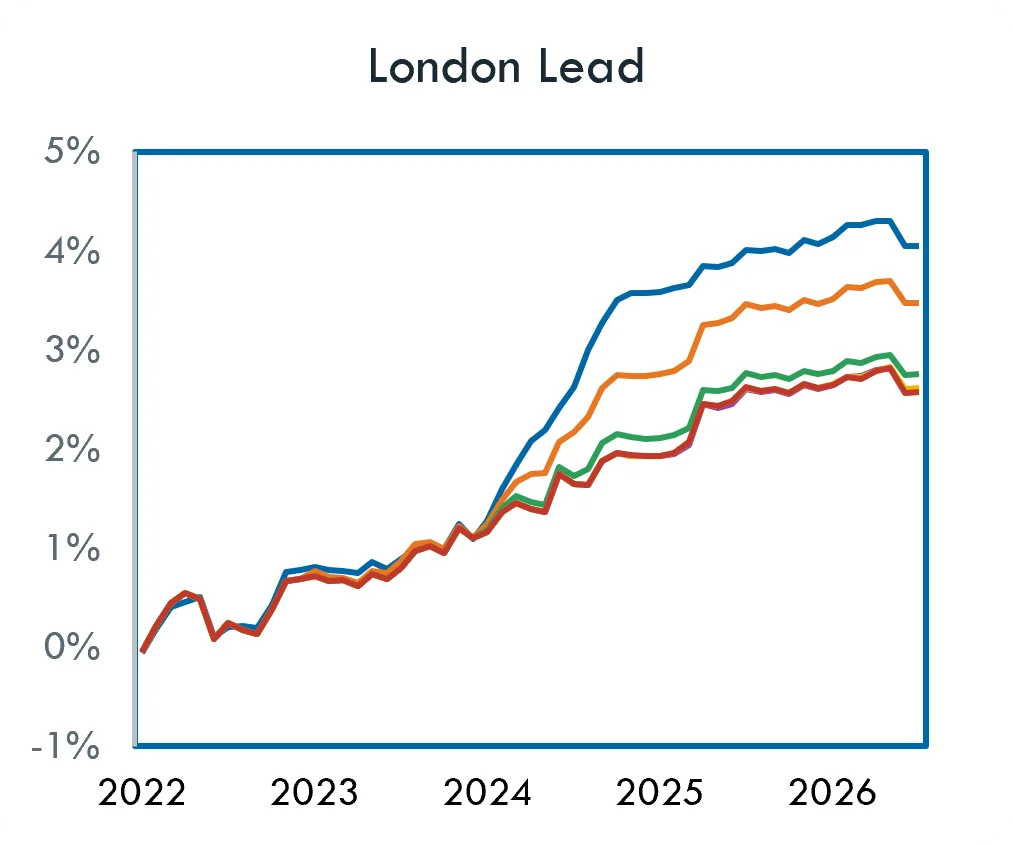
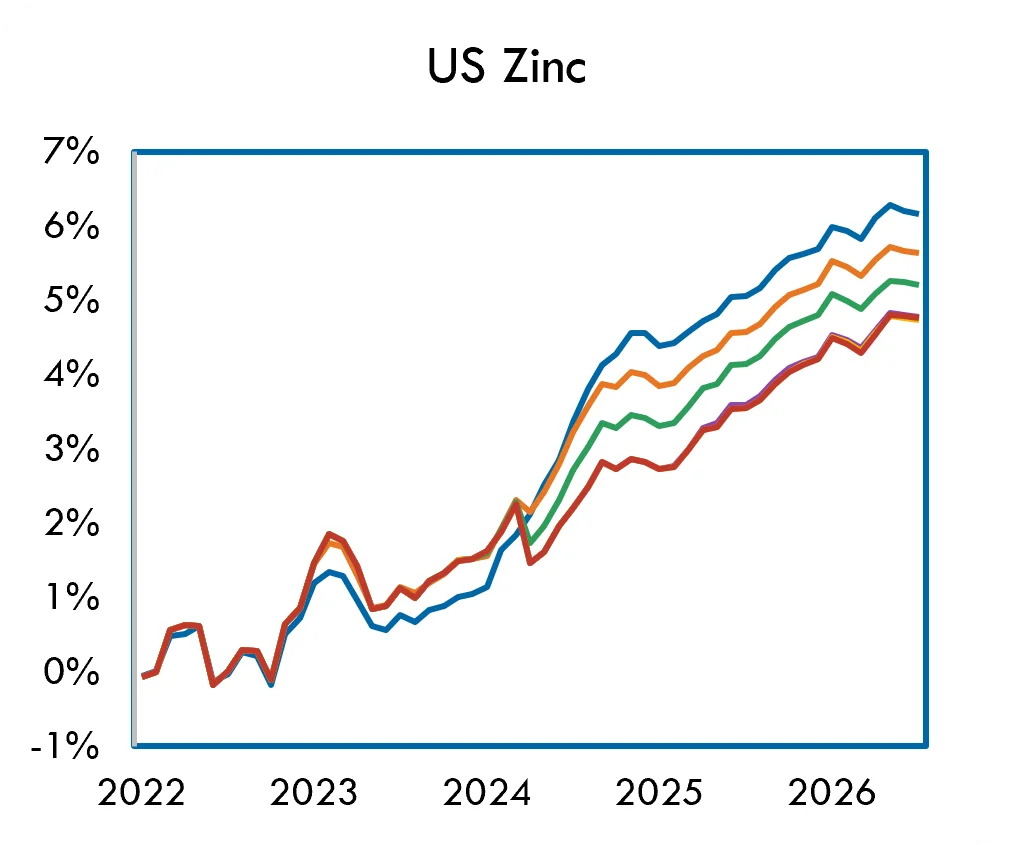
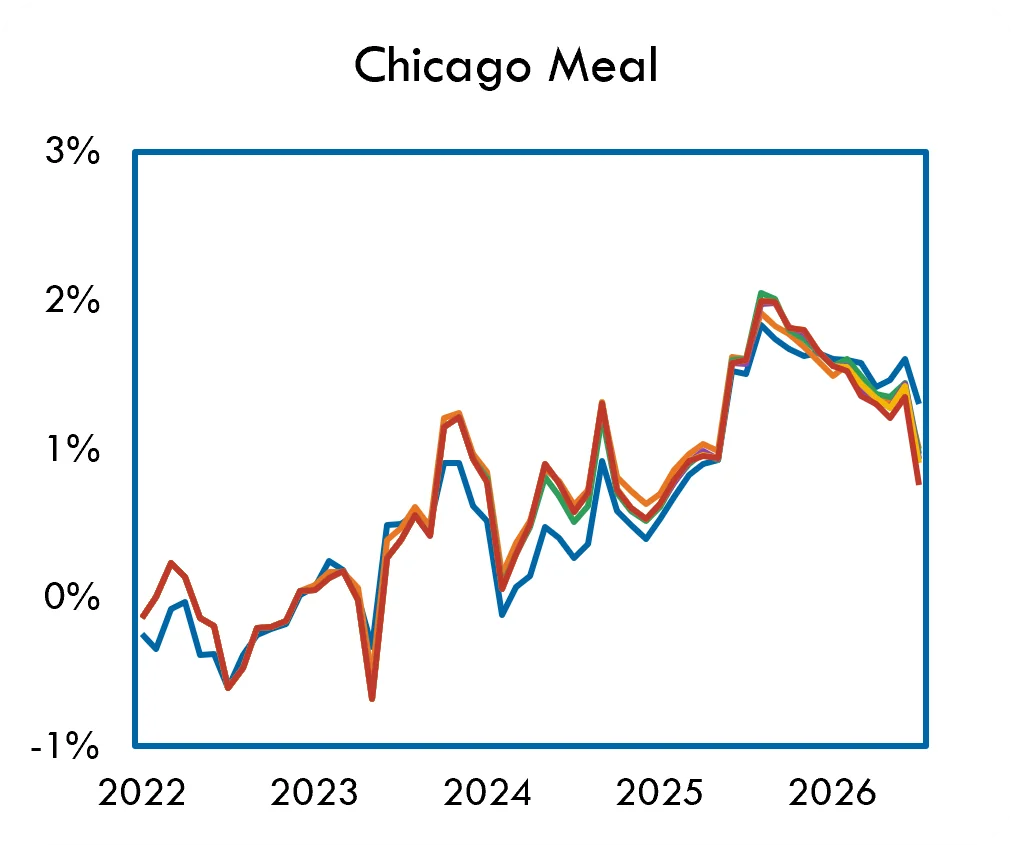
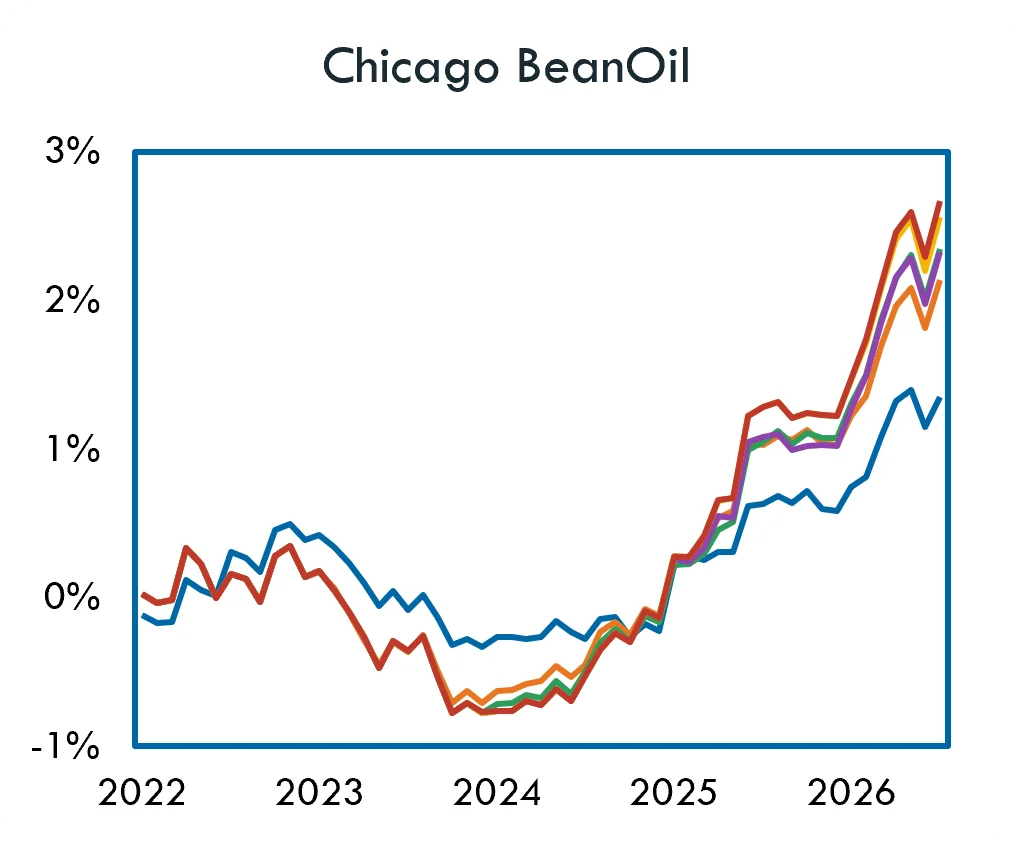
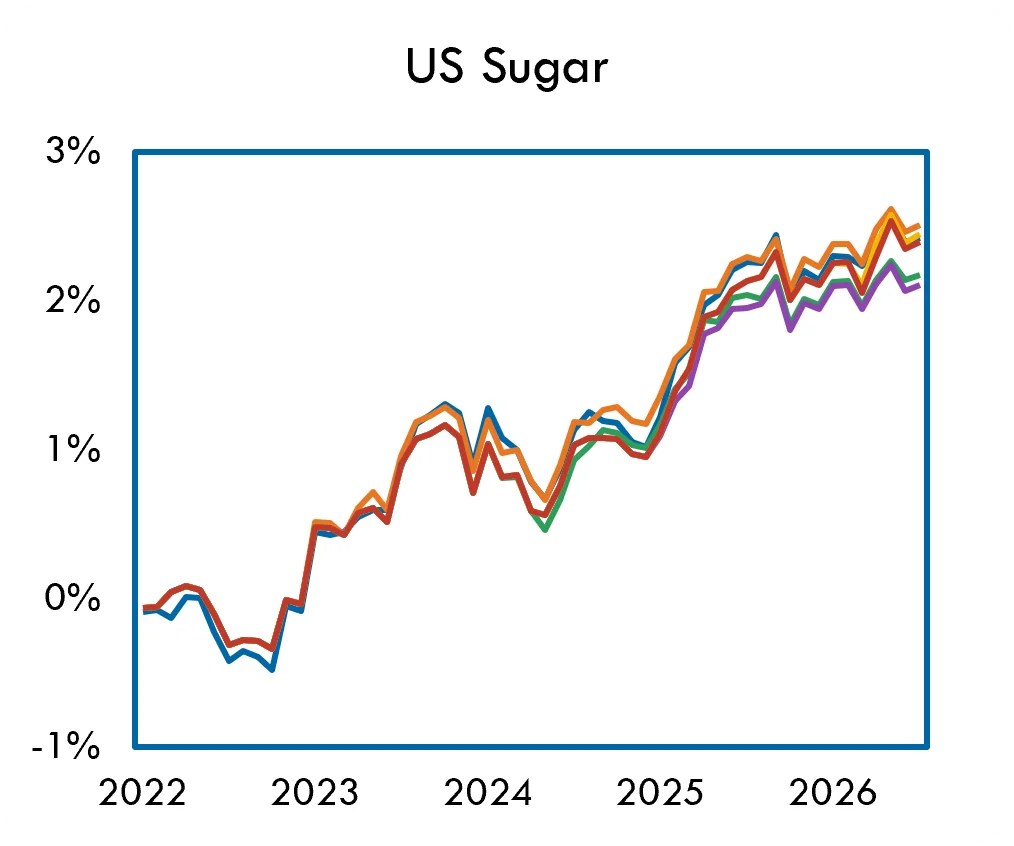
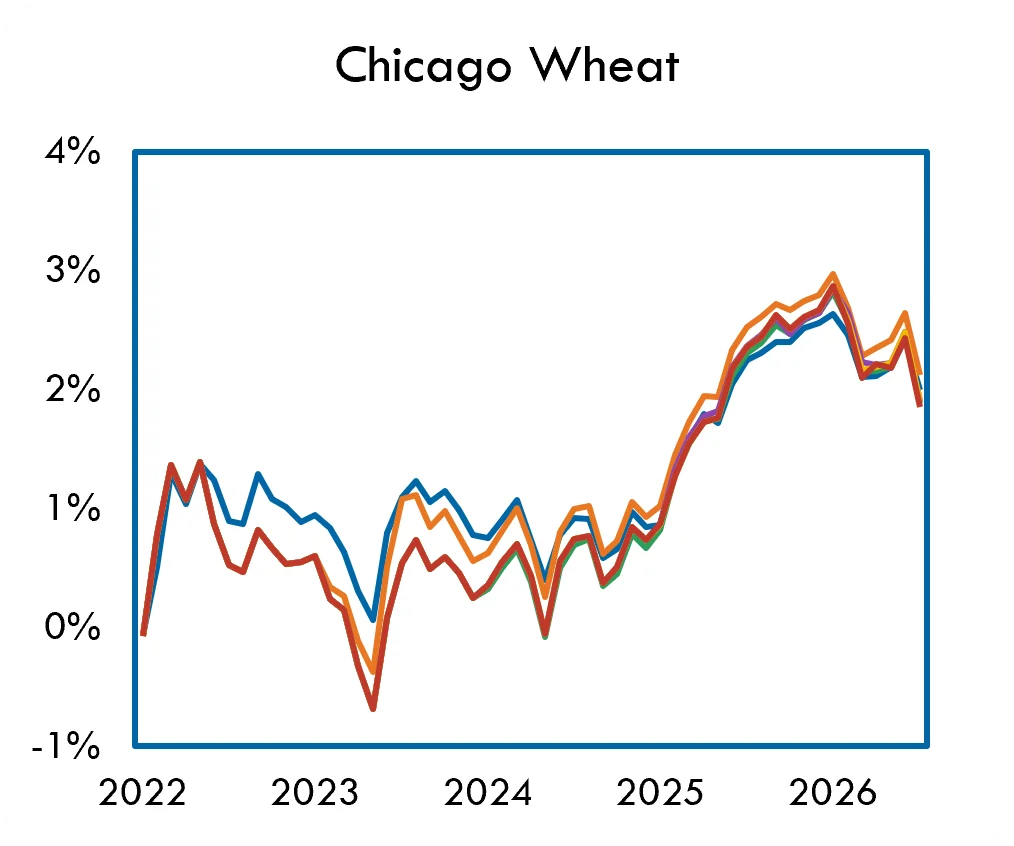
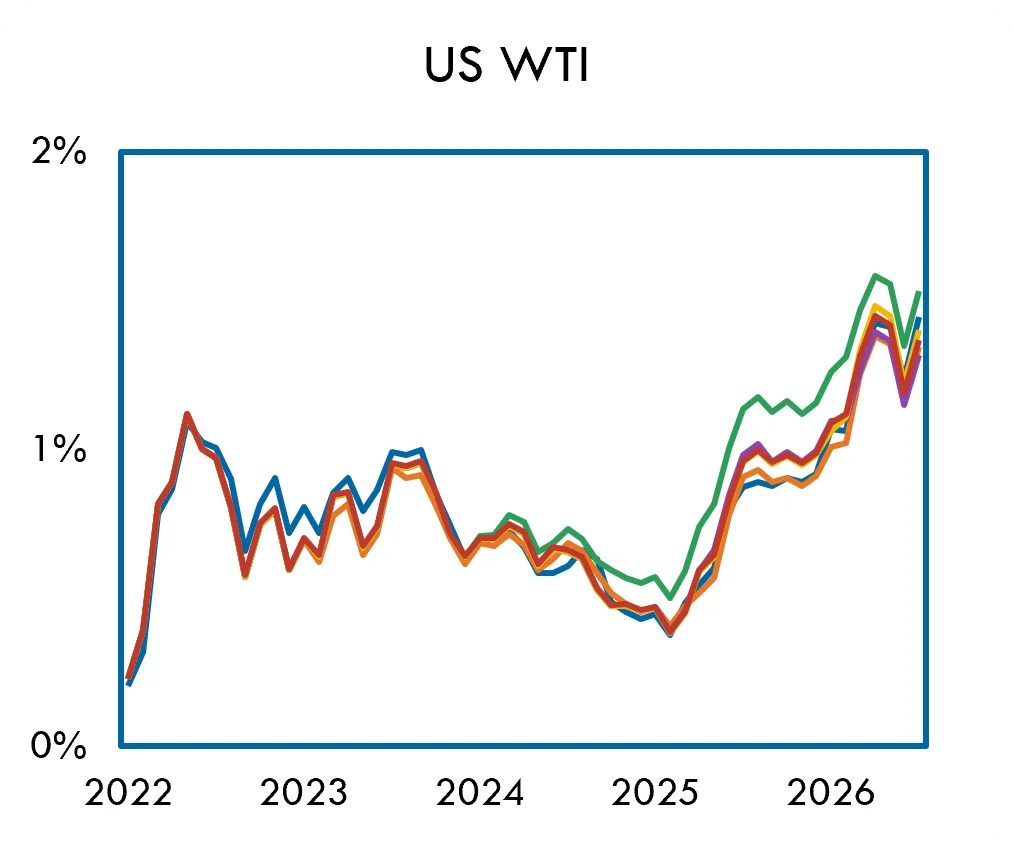
- 個別のチャート(付録を参照)からわかるように、各コモディティについて、パフォーマンスのトレンドと方向は似ているものの、W0とW1~W5の間のパフォーマンスのばらつきはより大きくなっています。
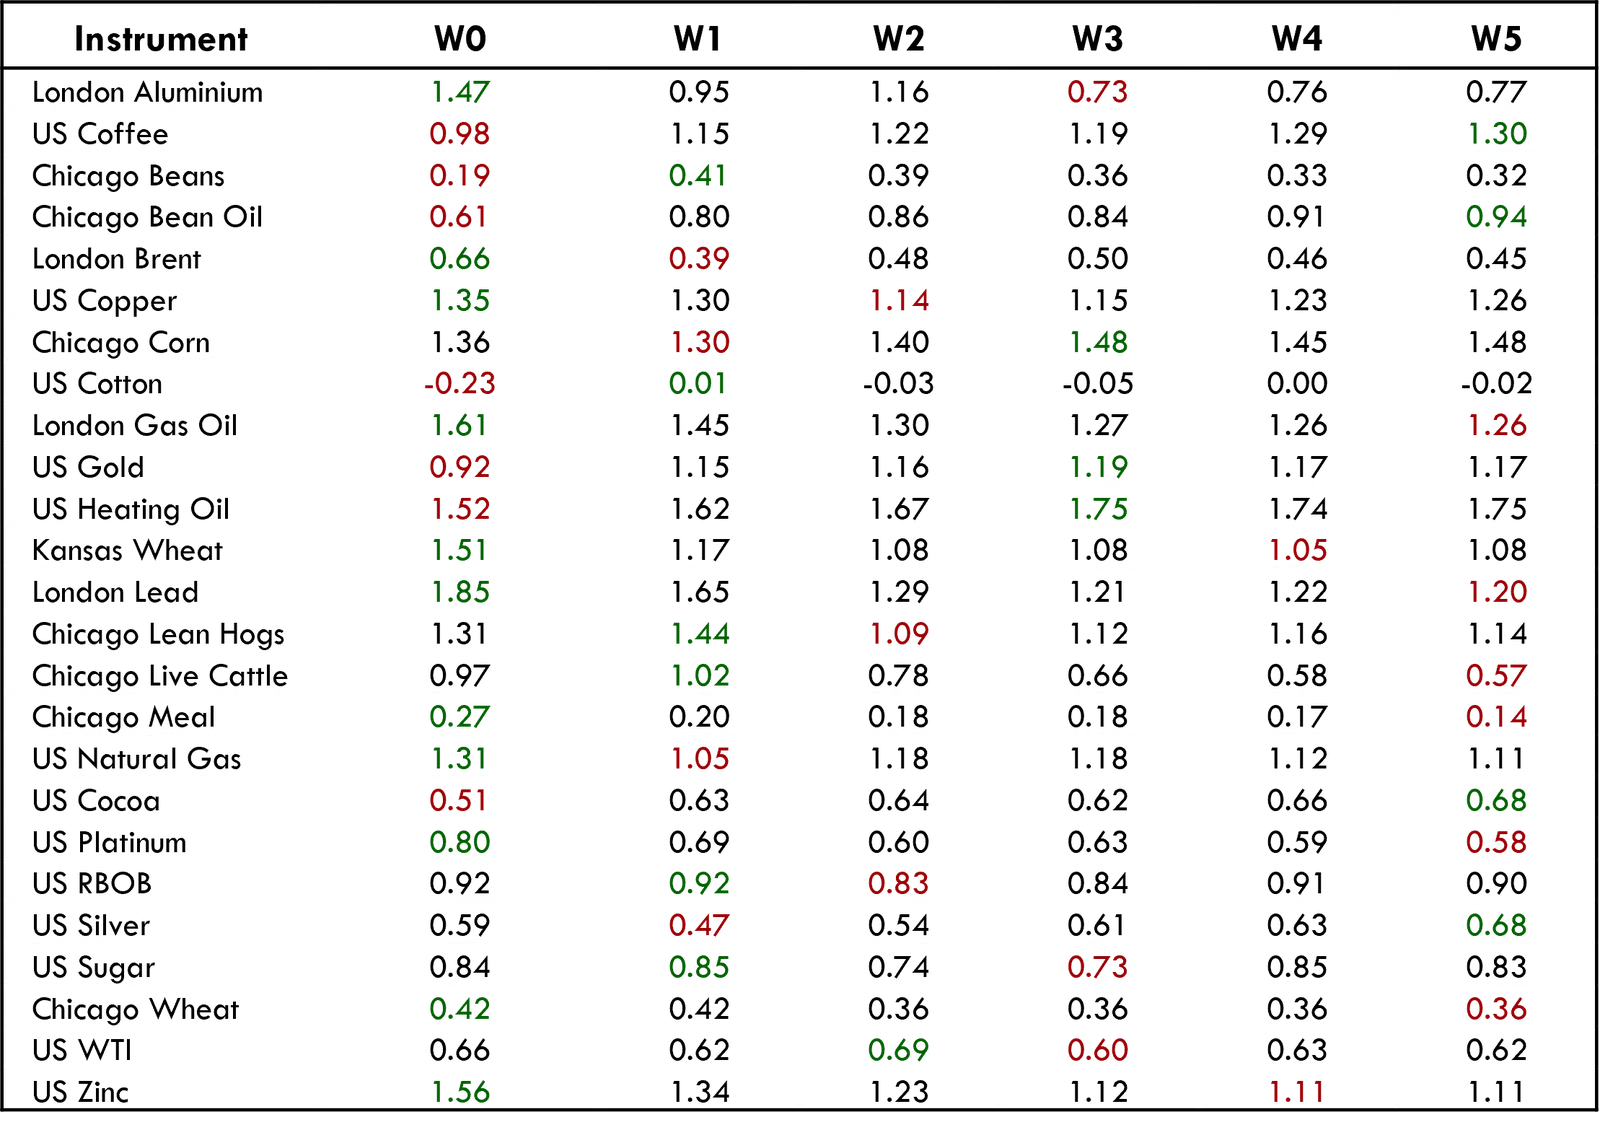
- W0とW1~W5の間のシャープレシオのばらつき(付録を参照)も大きくなっています。
- このばらつきは、ポートフォリオ構築のパラメータ(資本、最適化の目標、セクター・資産の上限など)が5つのポートフォリオすべてで同一であっても、個々のコモディティのレベルではばらつきを増幅し、全体のレベルではパフォーマンスを収束させる可能性があることで説明できるかもしれません。
結論
- この分析の基本的な関心は、配分シグナルを集約するマルチウィンドウ・アプローチが、全体のパフォーマンスで測ってシングルウィンドウよりも優れているかを検証することです。
- この分析では、シングルウィンドウ・ポートフォリオであるW0が、他のウィンドウの組み合わせを上回っています。
- 詳しく見ると、いくつかの興味深いパターンが明らかになります。最初の2年間はウィンドウを積み重ねるにつれてパフォーマンスが低下しているように見え、W0に対するリターンの劣化を示唆しています。2024年以降はパフォーマンスが追いつき収束しており、この期間にはウィンドウがリターンに上乗せ効果をもたらしていることを示唆しています。
- 個々のコモディティのレベルでパフォーマンスを見ると、シングルウィンドウのリターンが上回る頻度が最も高い一方で、他のウィンドウの組み合わせ(W1とW5)も特定のコモディティでは十分なパフォーマンスを示しています。ただし、ウィンドウの組み合わせの間のパフォーマンスのばらつきはより大きくなっています。
- ウィンドウを追加することとの間に正の関係があると断定することはできませんが、ローリング・ウィンドウは絶対リターンやリターンの質を大きく損なうことはなく、シングルウィンドウ・ポートフォリオが不調な特定の期間には、パフォーマンスを下支えする緩衝材となります。
- W0のパフォーマンスと、W0~W5のパフォーマンス間の高い相関に基づく、より確定的な結論は、基礎となるAILAの学習手法が高い一貫性を持ち、したがって頑健であるということです。
付録
コモディティ別の累積リターン:W0がランク1(1/2)
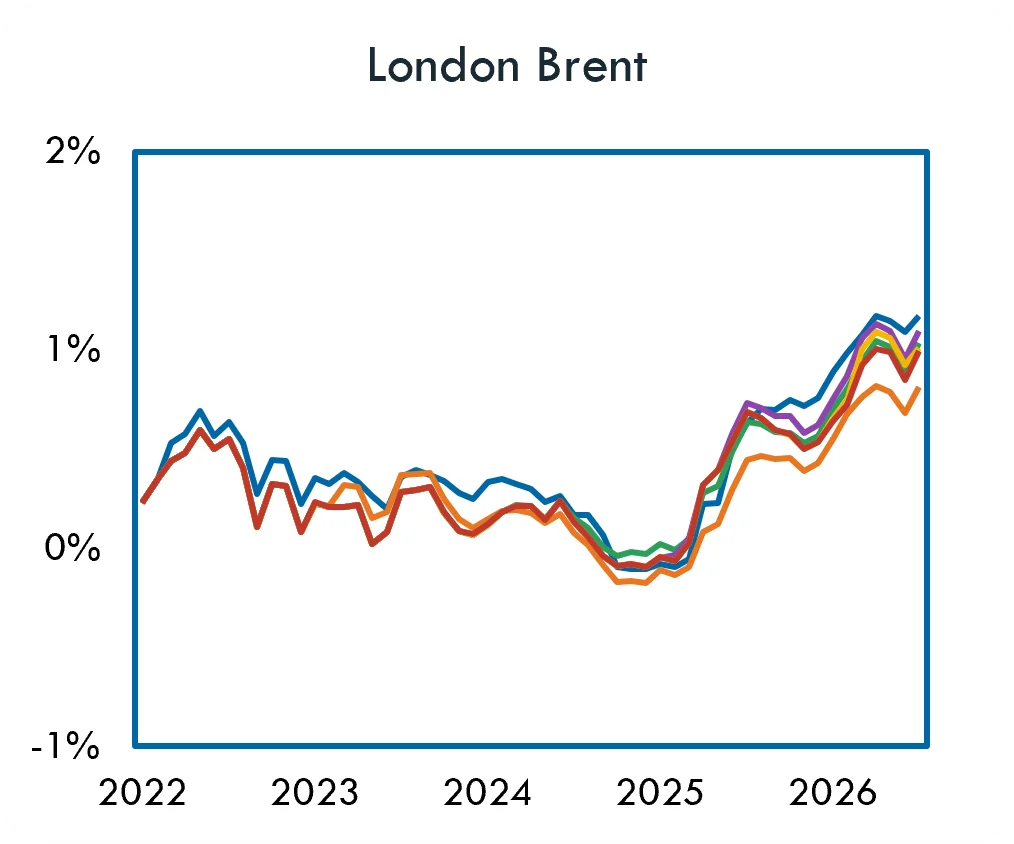
コモディティ別の累積リターン:W0がランク1(2/2)
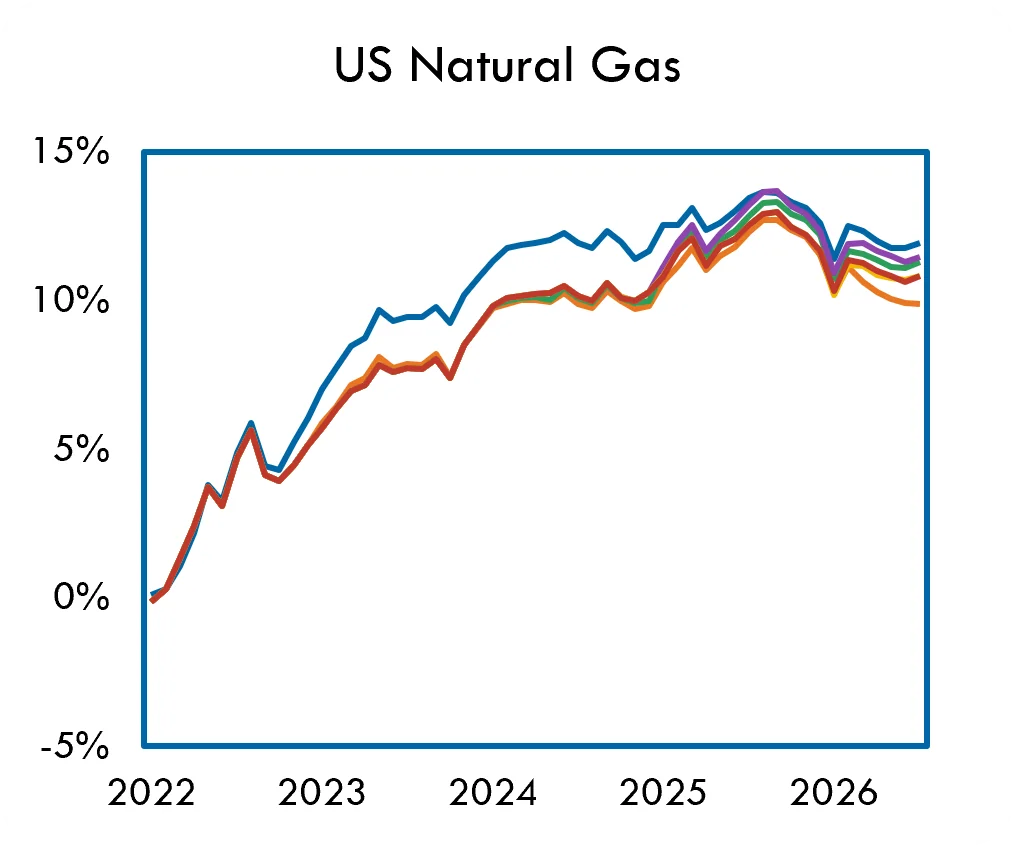
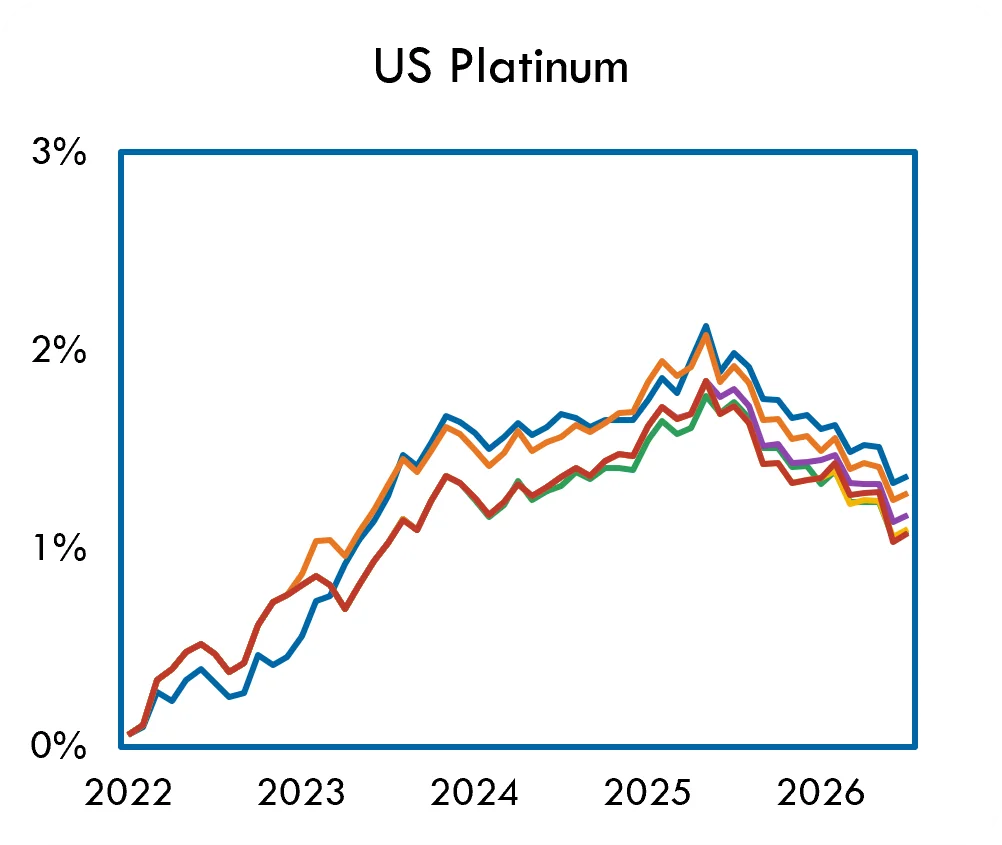
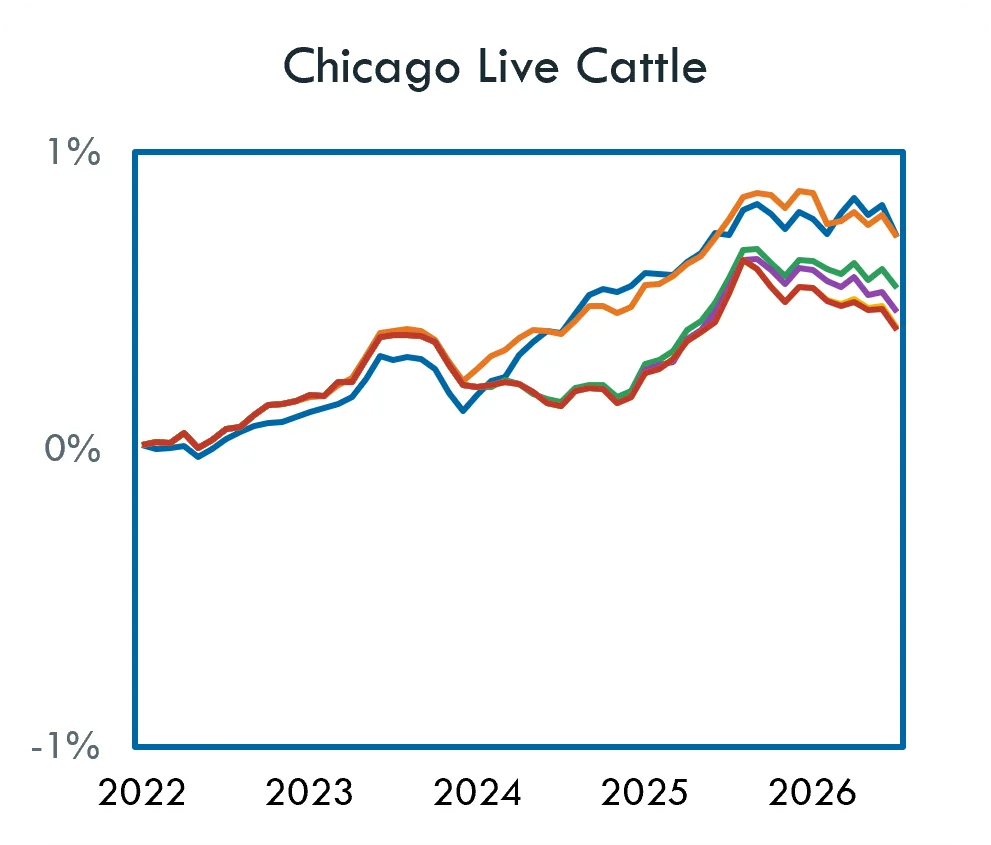
コモディティ別の累積リターン:W5がランク1(1/2)
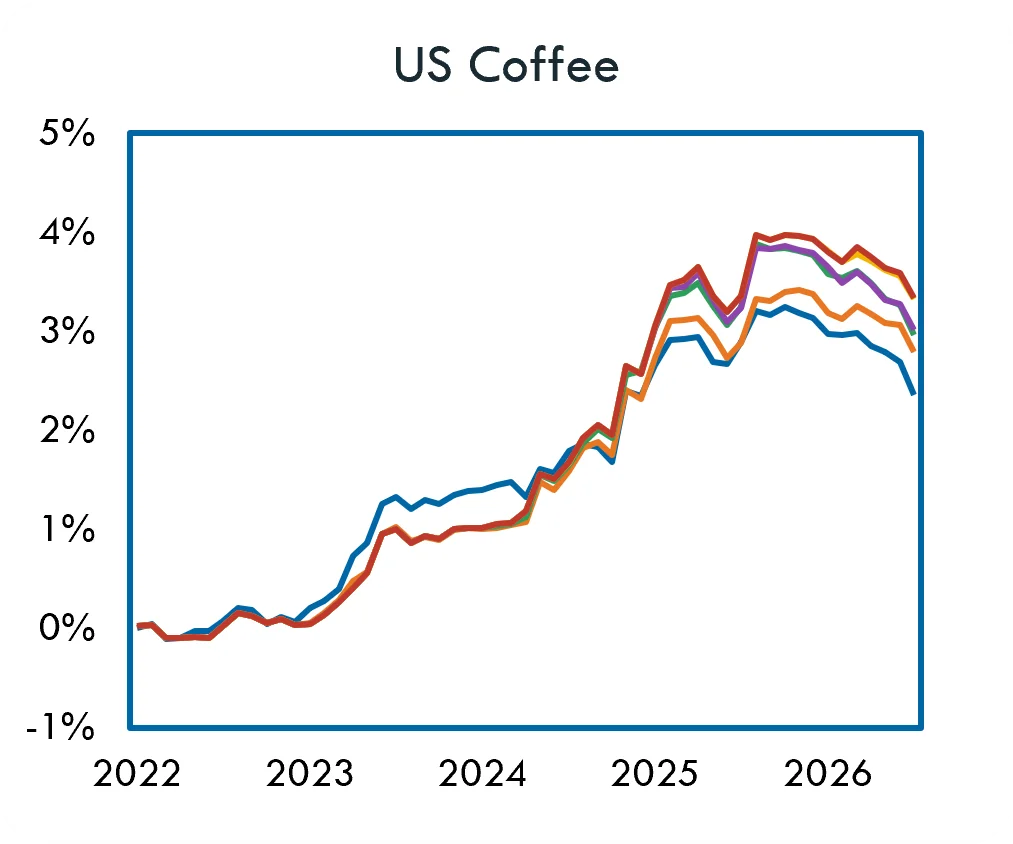
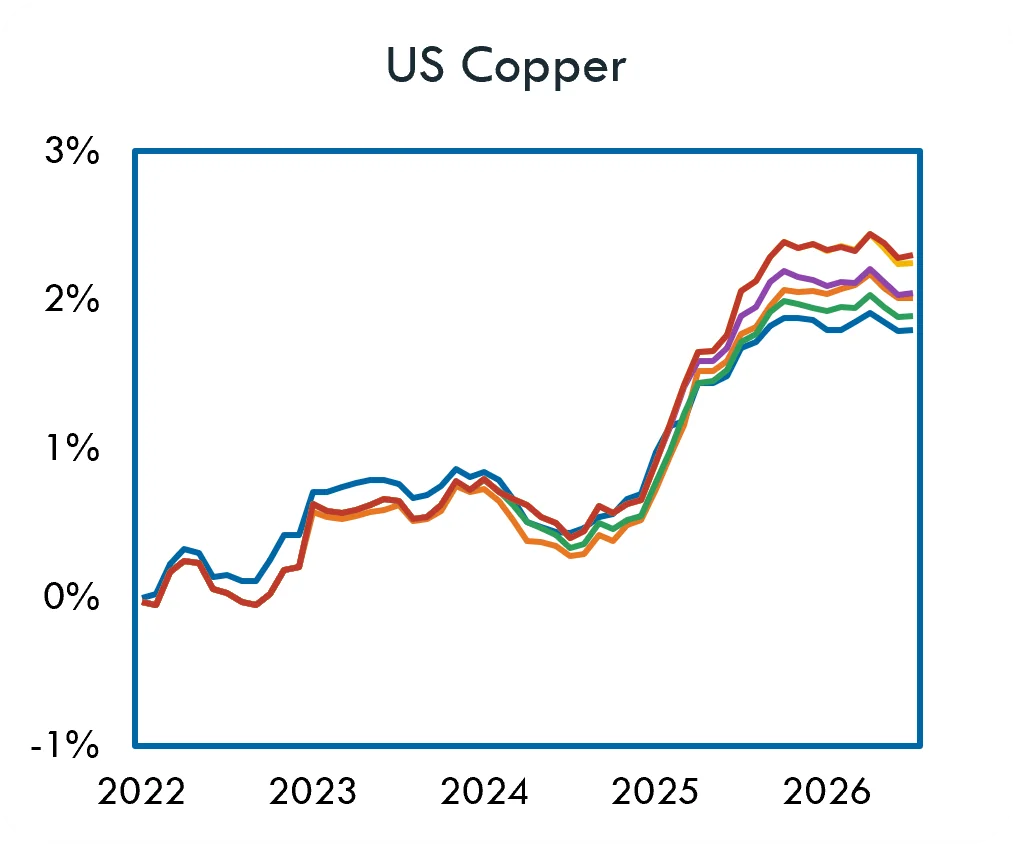
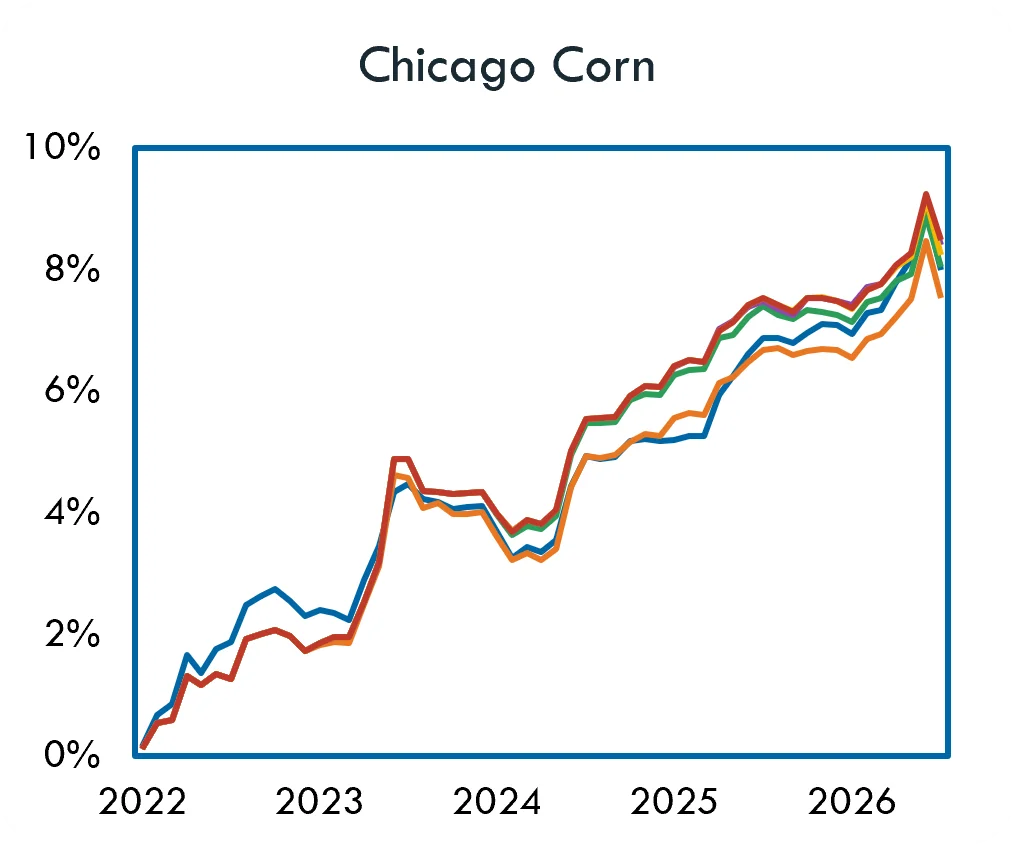
コモディティ別の累積リターン:W5がランク1(2/2)
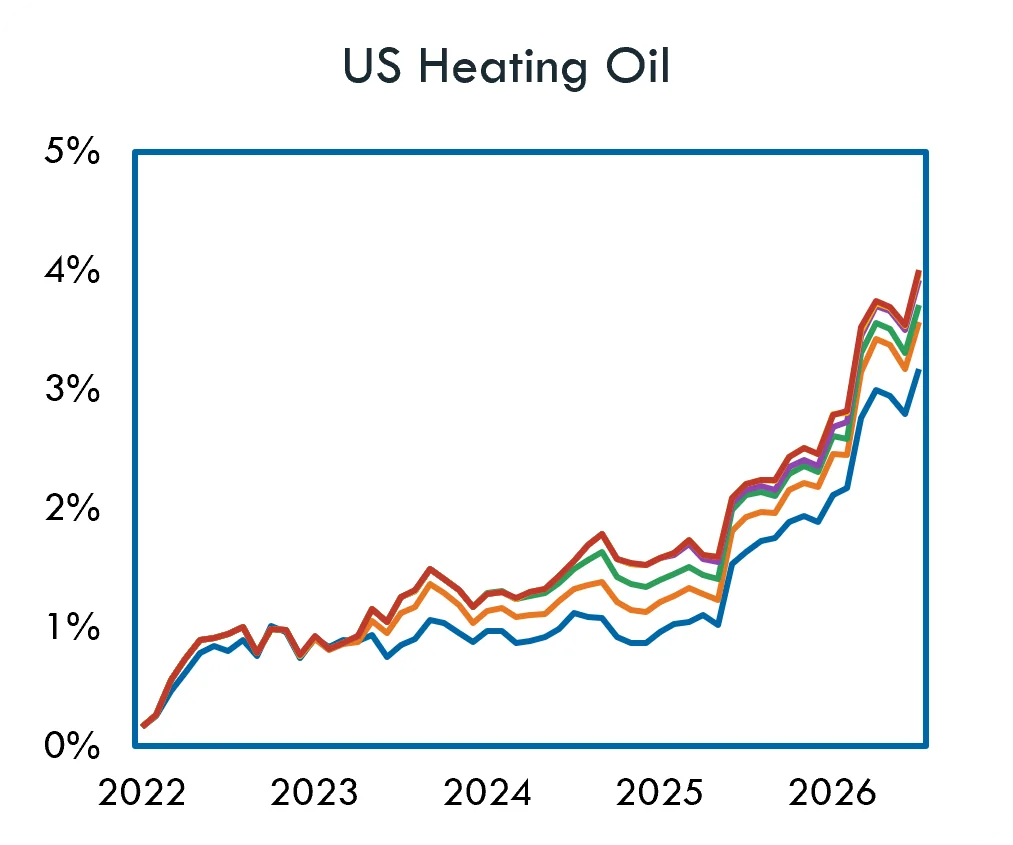
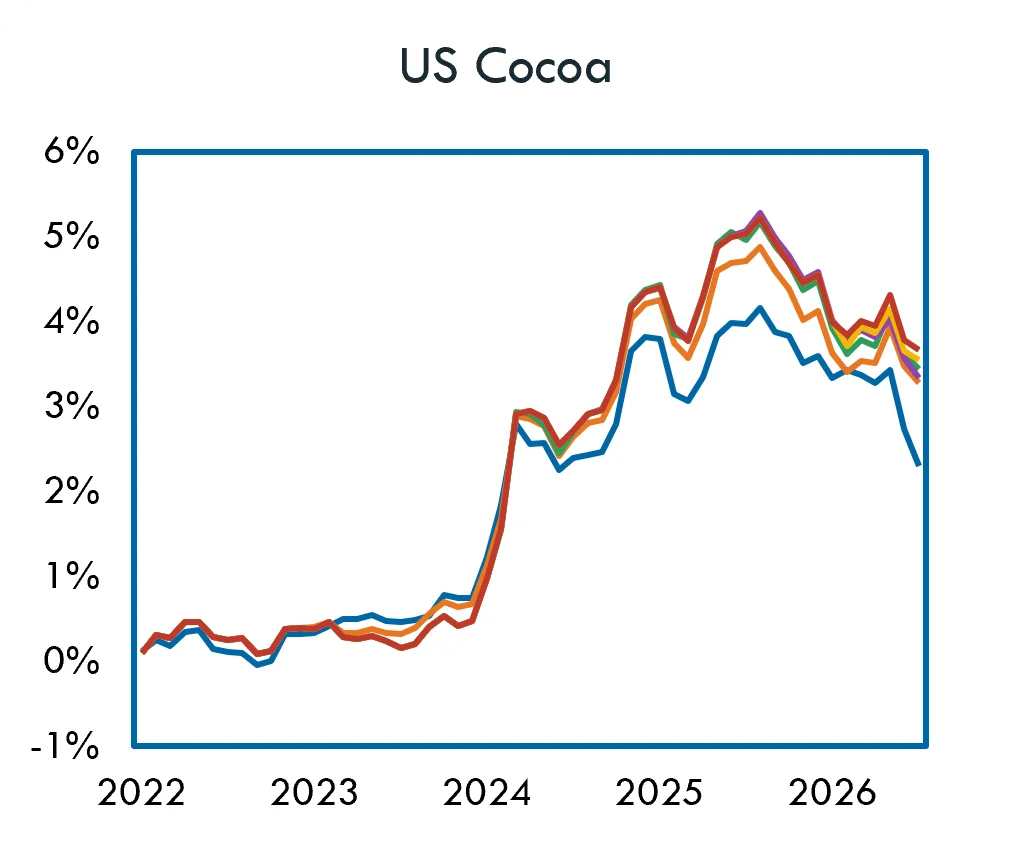
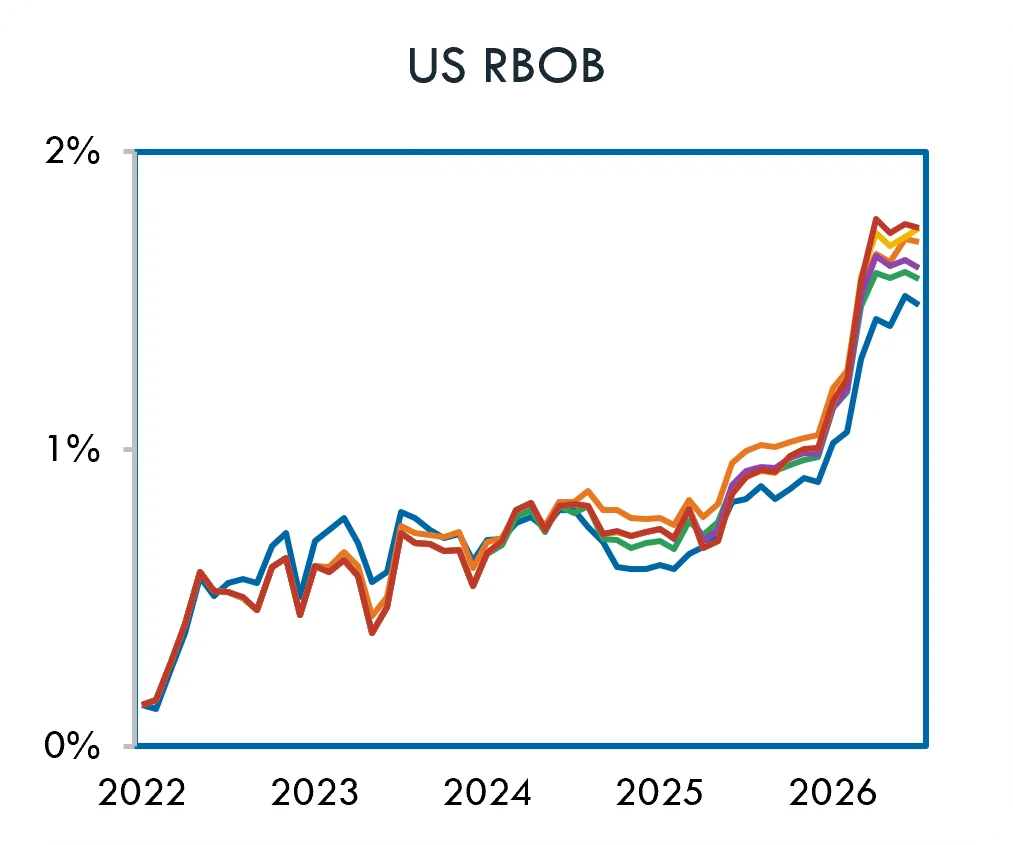
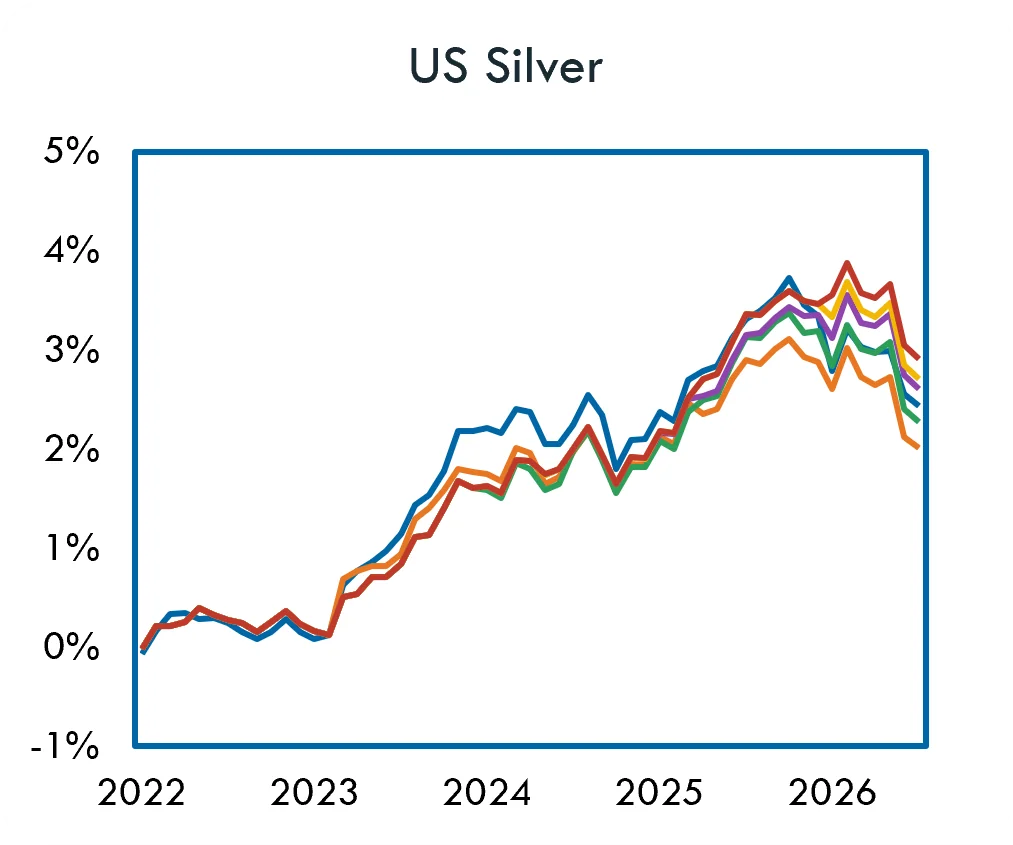
コモディティ別の累積リターン:W1がランク1
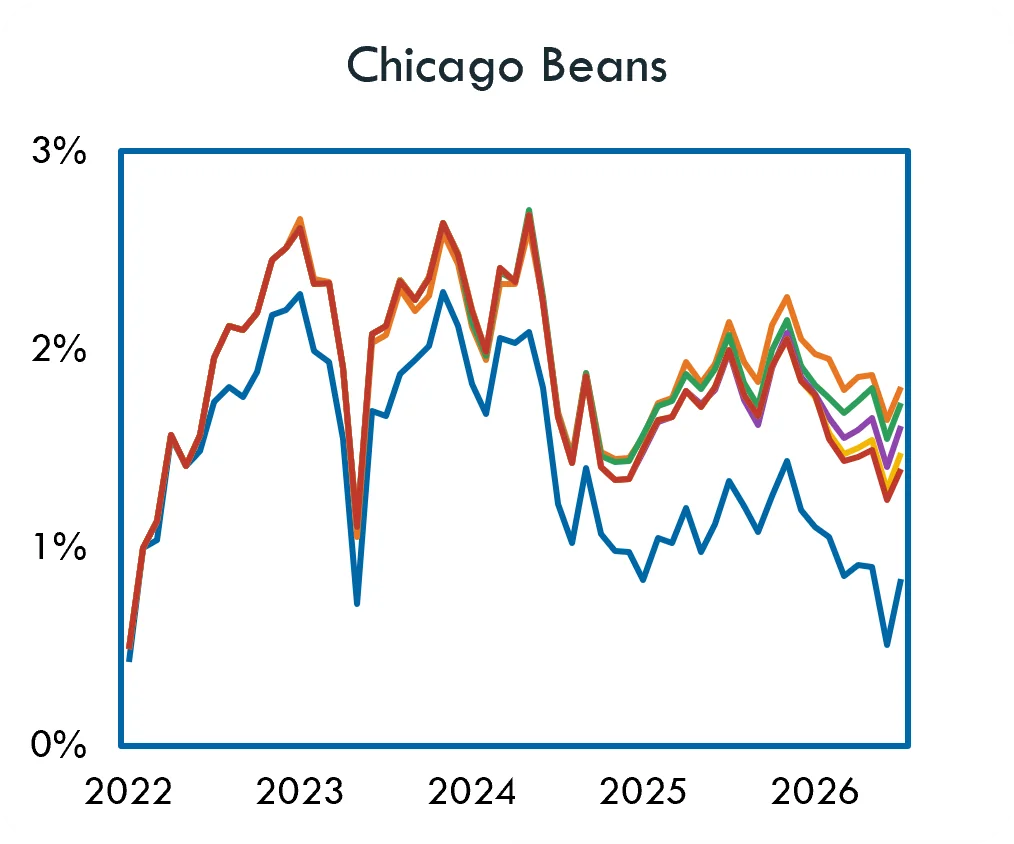
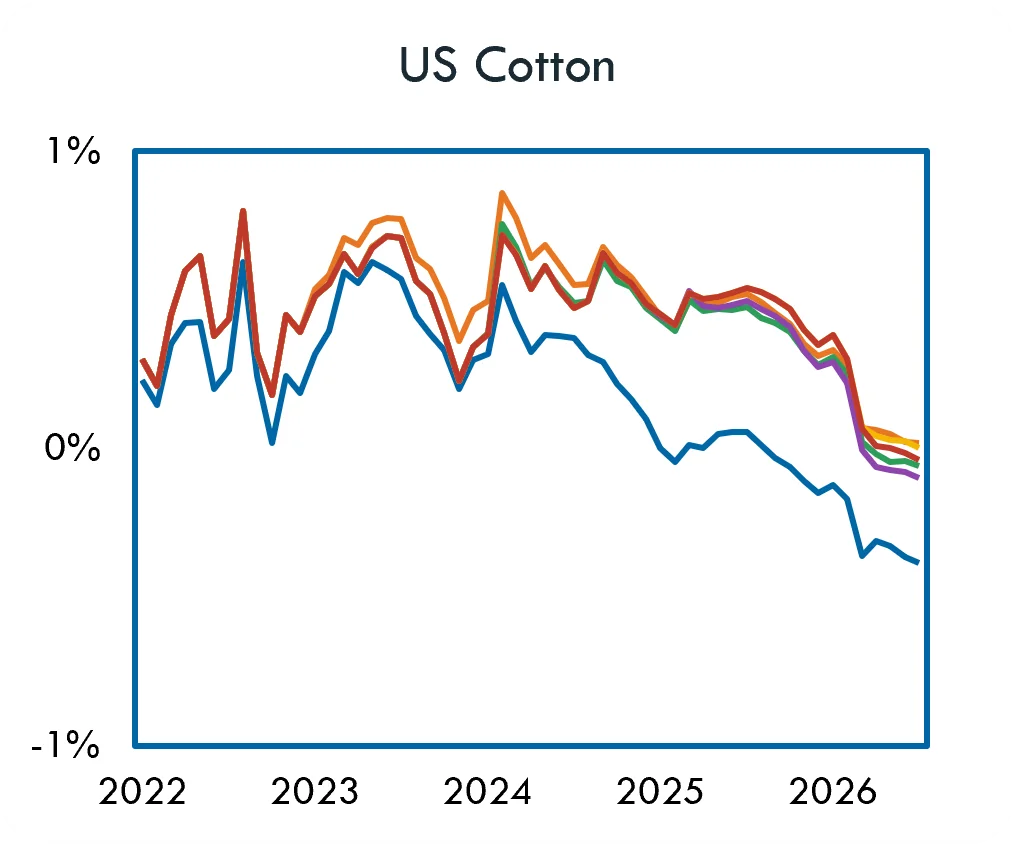
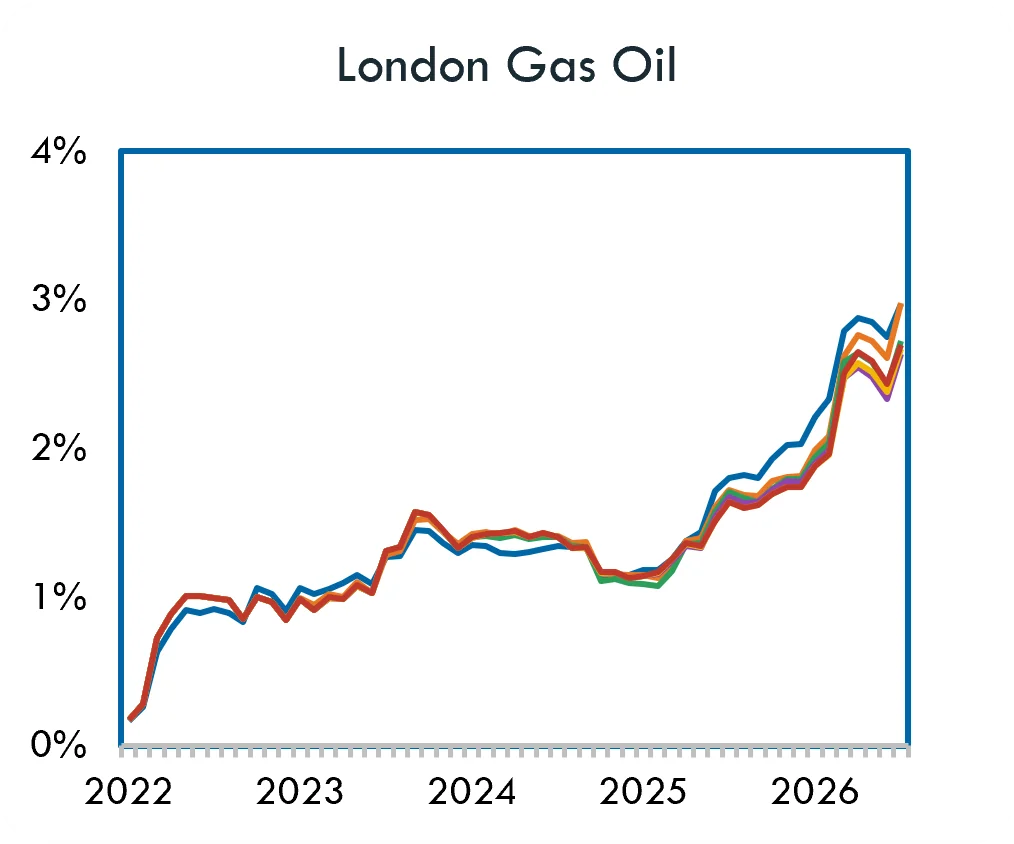
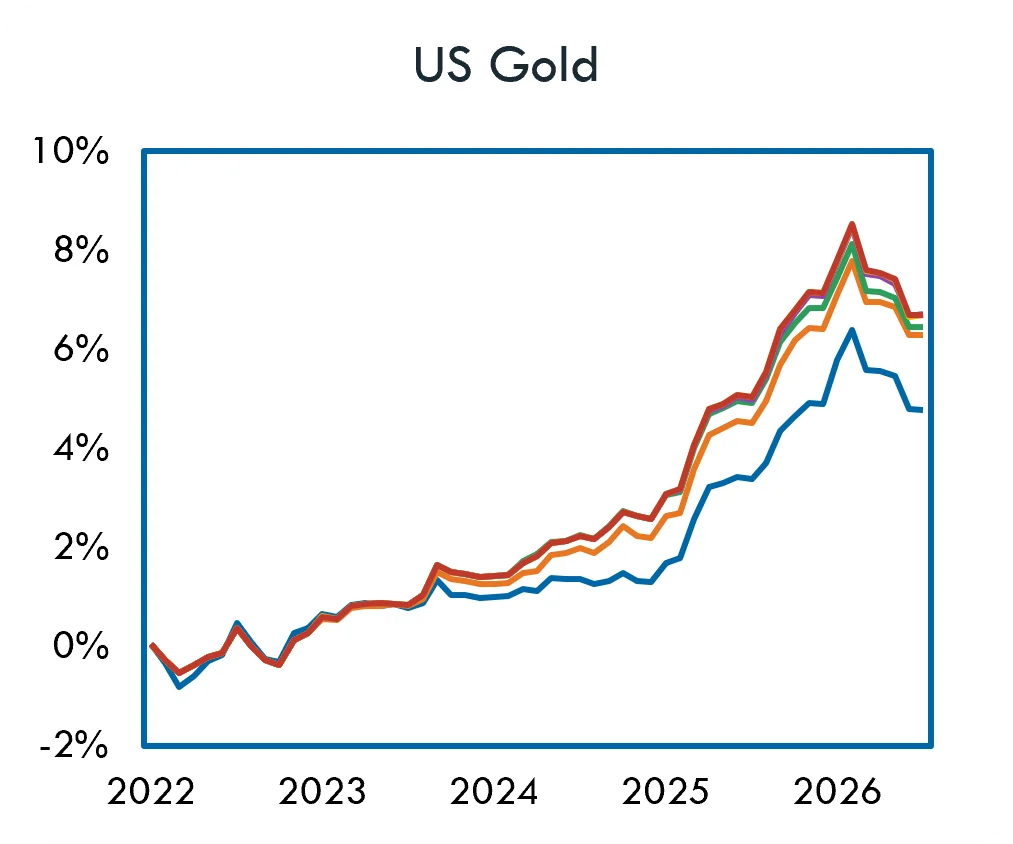
コモディティ別の累積リターン:W1、W2、W4がランク1
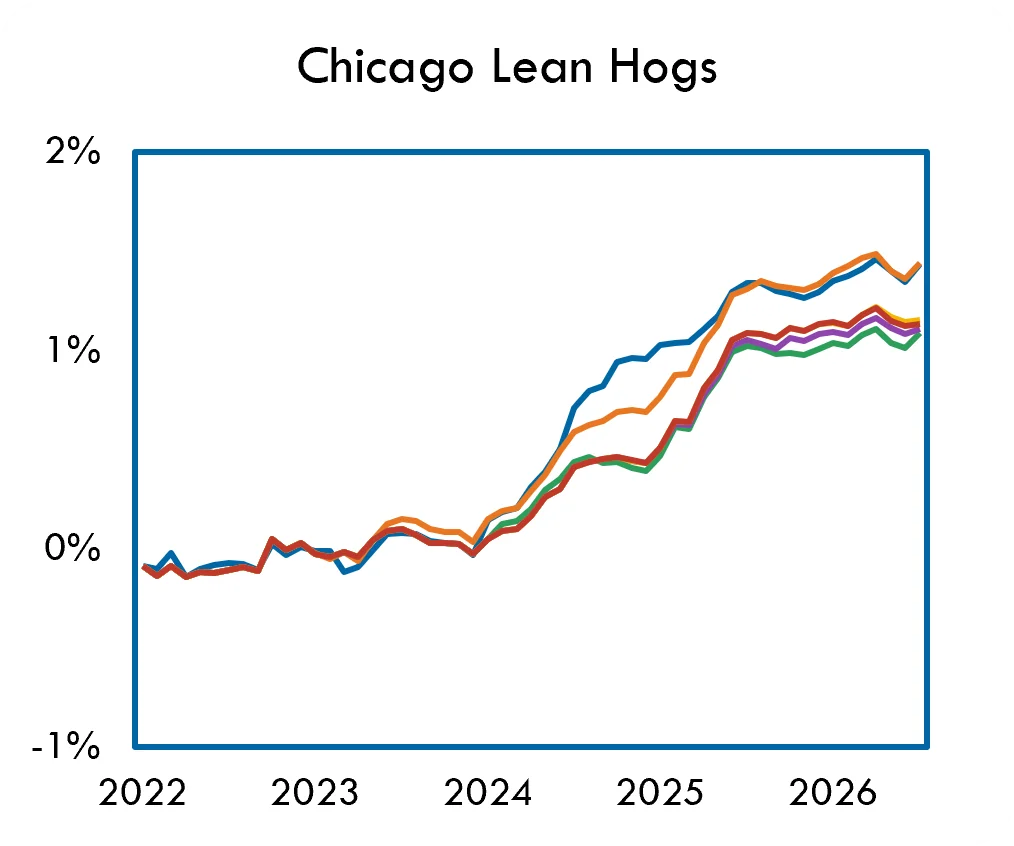
コモディティ別のシャープレシオ