方法論至關重要
本頁譯自英文,內容以英文版本為準。 閱讀英文版
策略建構方法論
方法論的 4 大支柱
- 訊號產生
- 主要配置訊號由以因子資料訓練的機器學習(ML)模型產生,用於伺機配置
- 明確劃分訓練期、驗證期與樣本外期間,以消除過度擬合
- 風險最佳化
- 使配置與標的市場的價格週期一致
- 所得的風險報酬比至少為 1:3,最長持有期間為 30 天,於配置時即提供防護機制
- 配置上限
- 對資產的權重配置須遵守整體資產、類股及群組的上限限制
- 所套用的再平衡上限使最終配置與市場流動性相符,讓策略得以執行
- 投資組合建構
- 每項策略均以 Markowitz 模型為基礎,並納入具流動性的期貨合約建構而成
- 透過分散化及沿曲線配置,強化獨立的報酬流
總結而言,AiLA 採用差異化的策略建構方法創造 alpha,並提供不相關的報酬
概述
背景
AILA 策略可分為三種不同類型:
- 季節性策略
- 事件驅動策略
- 貿易流策略
接著將這些策略加以拆解,以檢視:
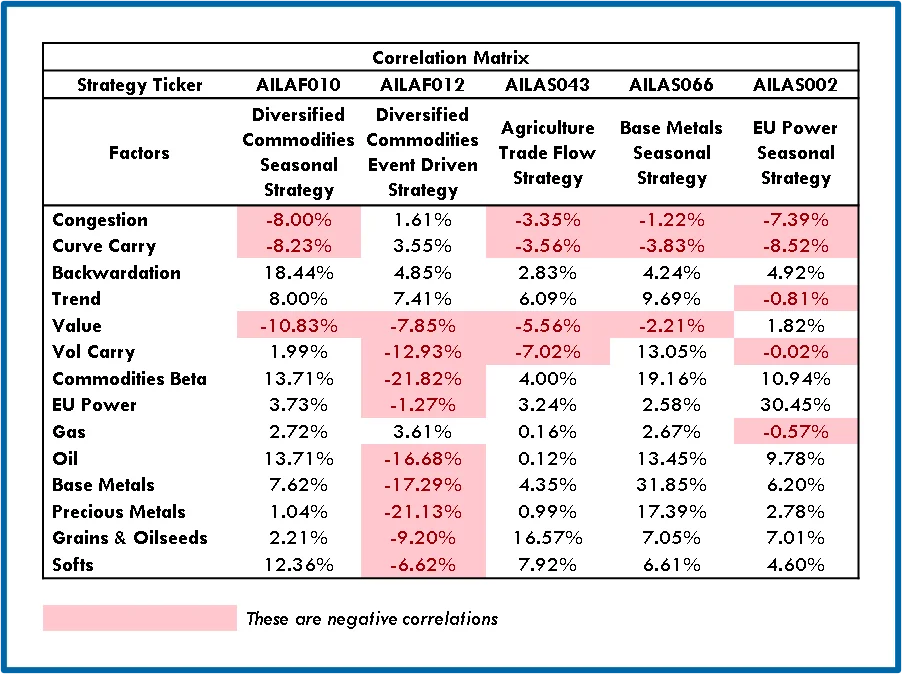
- 是否與特定因子高度相關
- 是否有任何單一因子或一組因子能解釋大部分的 alpha
- alpha 是否確實為這 14 項因子無法解釋的殘差
納入分析的策略
- AILAS002:歐洲電力與天然氣策略
- AILAF010:分散化原物料商品策略
- AILAF012:事件驅動型分散化原物料商品策略
- AILAS043:農產品策略 - 穀物、油籽及軟性商品
- AILAS066:基本金屬策略
迴歸方法論
將各策略的報酬流與因子報酬流進行多變量迴歸及相關性分析:
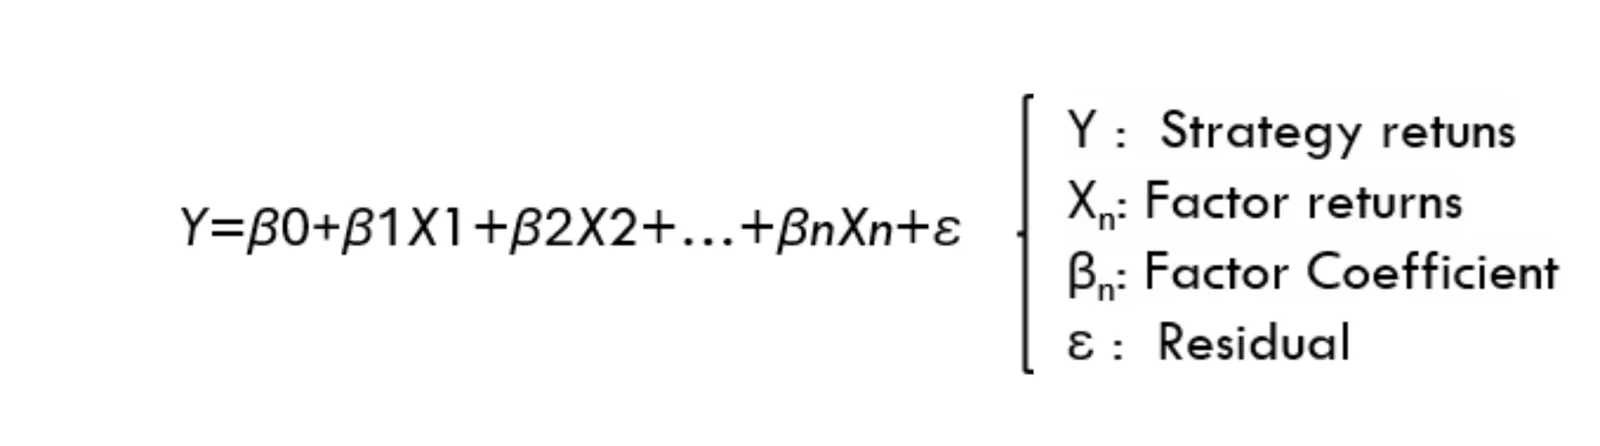
評估中共考量 14 項因子:
標準因子
- 壅塞(Congestion)
- 曲線持有收益(Curve Carry)
- 逆價差(Backwardation)
- 趨勢(Trend)
- 價值(Value)
- 波動率持有收益(Vol Carry)
- 原物料商品 Beta
類股因子
- 基本金屬
- 貴金屬
- 石油
- 穀物與油籽
- 軟性農產品
- 天然氣
- 歐盟電力
因子拆解
AILAS002
歐盟電力季節性策略
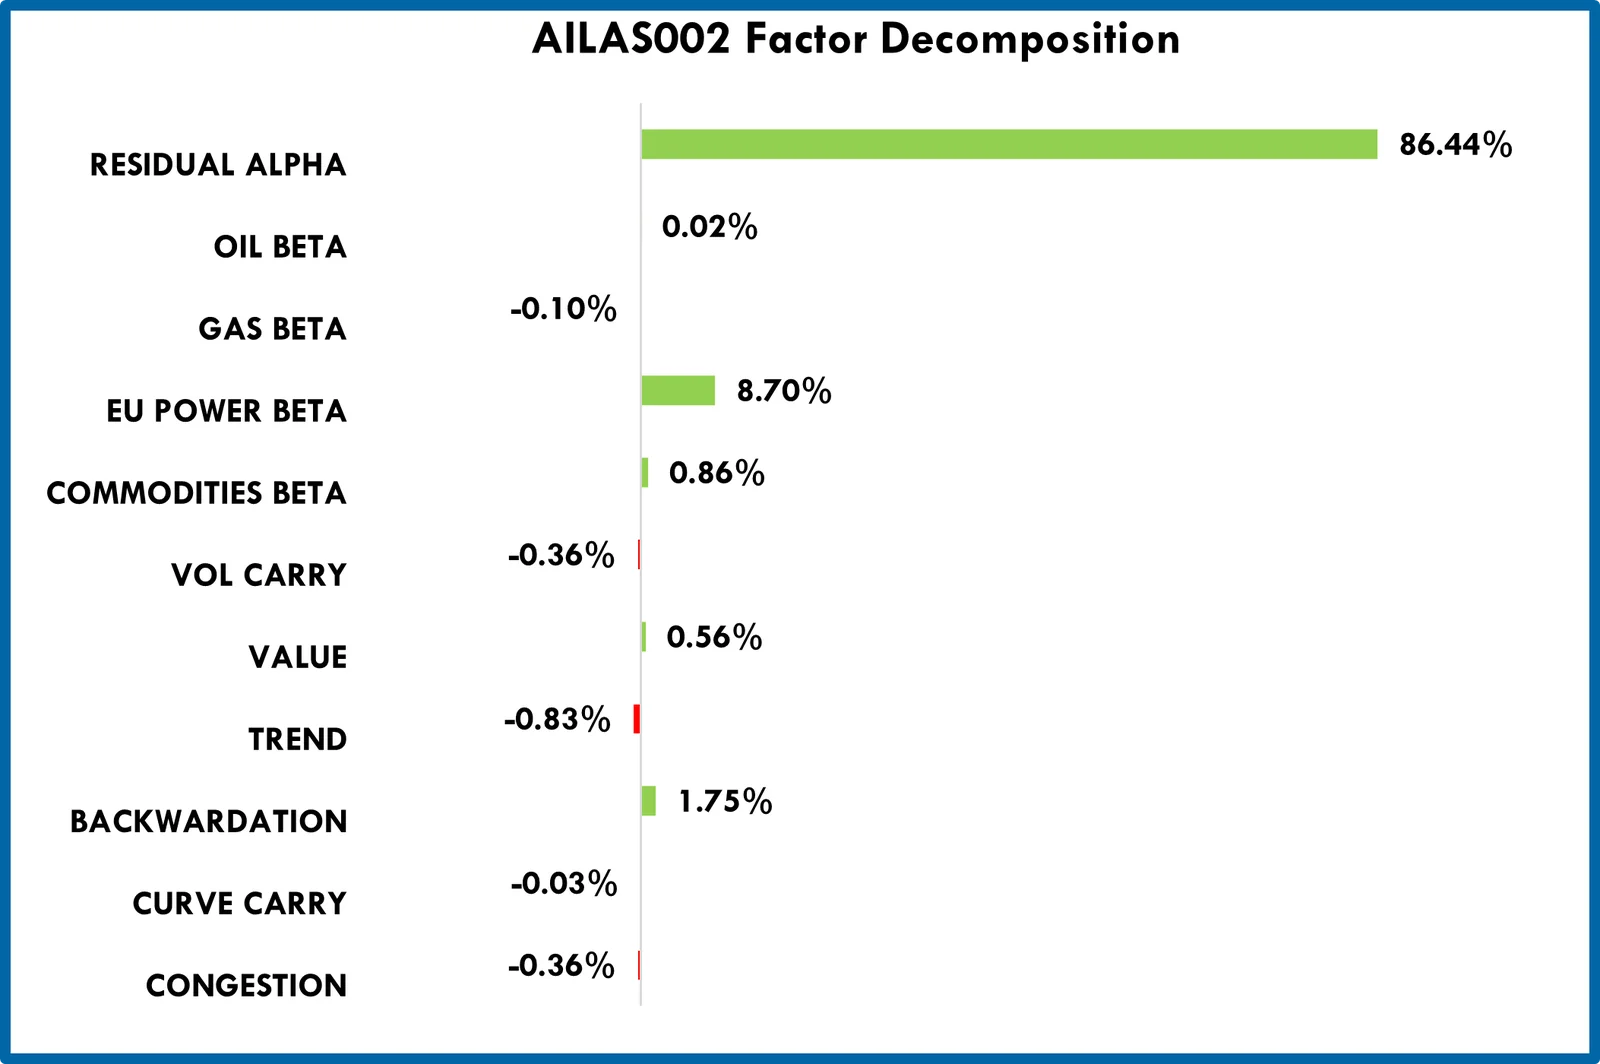
- 此策略與所考量的全部 14 項因子均不相關,顯示其具有無法由此處所考量之 14 項因子解釋的殘差 alpha
- 具統計顯著性的關鍵因子為逆價差與歐盟電力 Beta
AILAF010
分散化原物料商品季節性策略
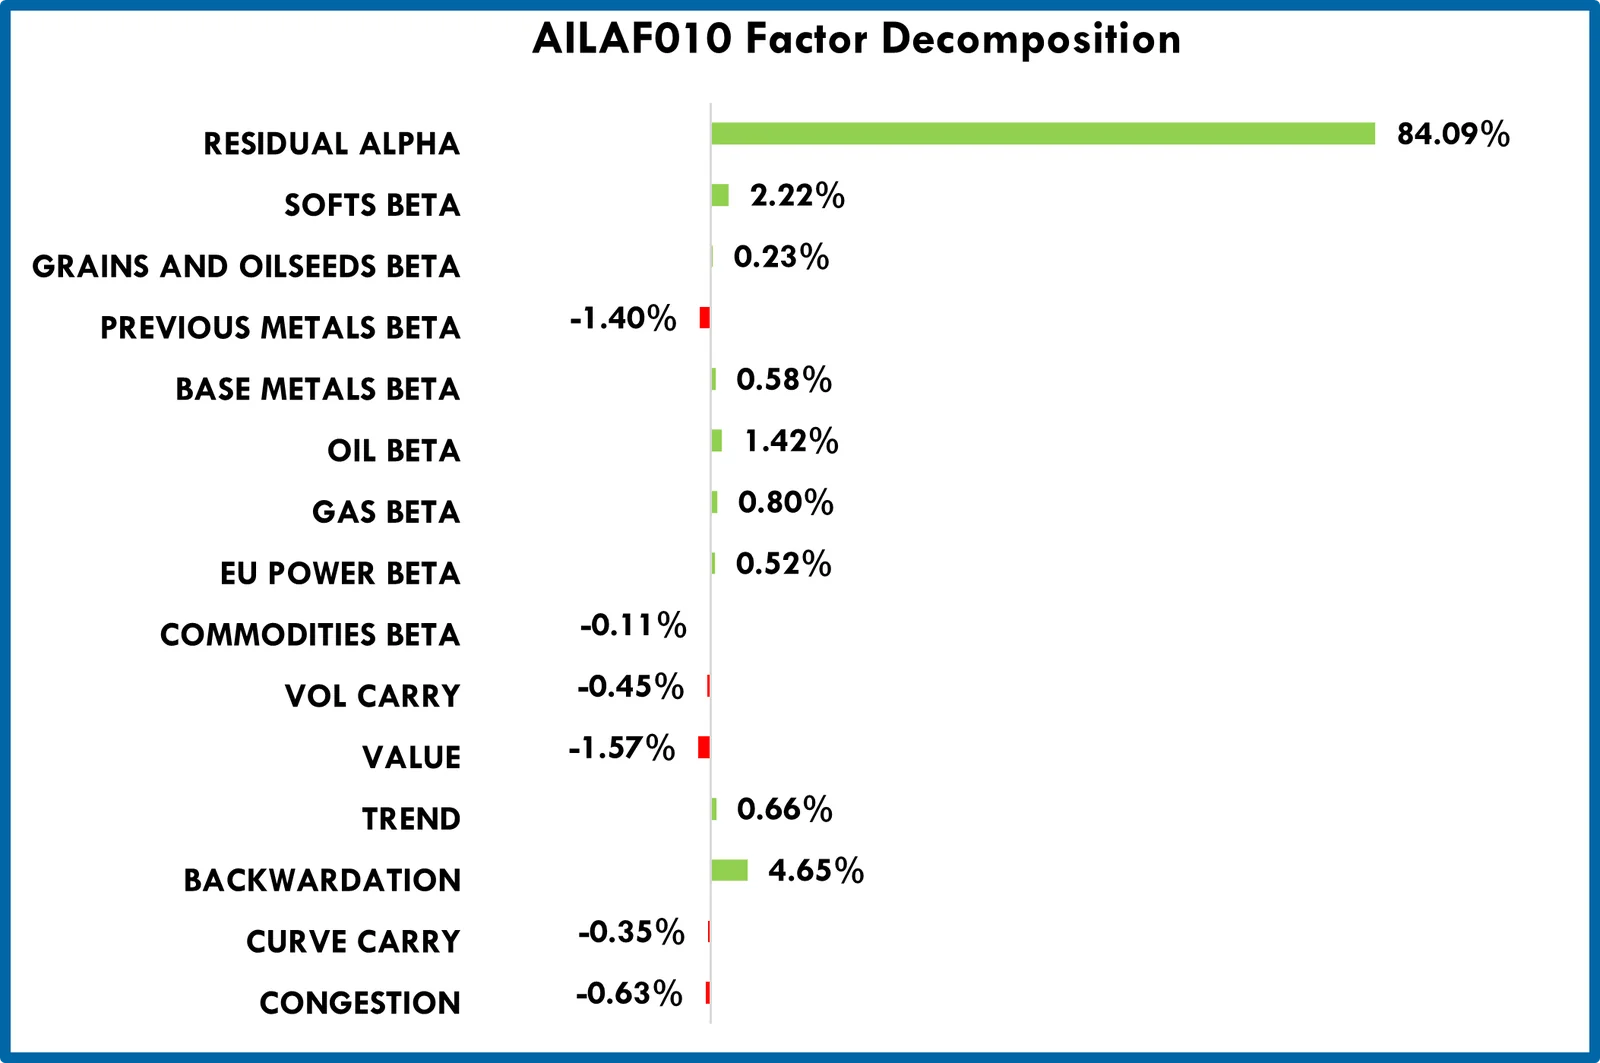
- 此策略與所考量的全部 14 項因子均不相關,顯示其具有無法由此處所考量之 14 項因子解釋的殘差 alpha
- 具統計顯著性的關鍵因子為逆價差、價值、貴金屬 Beta、軟性商品 Beta 及石油 Beta
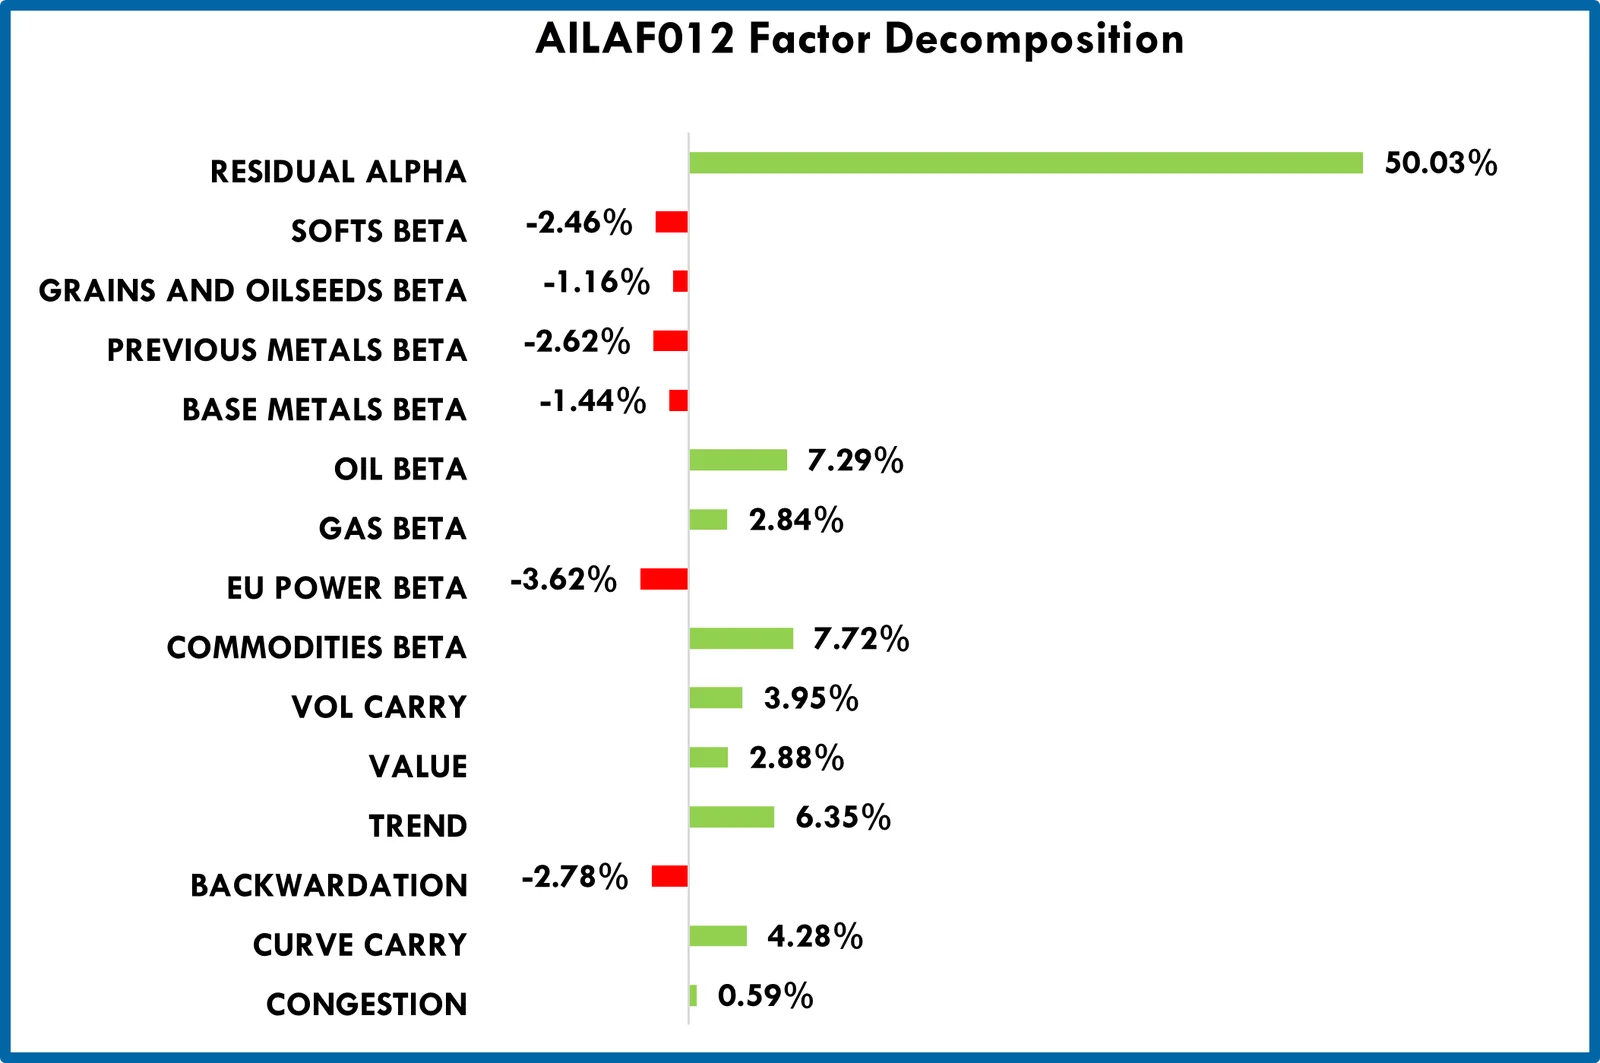
AILAF012
分散化原物料商品事件驅動策略
- 此策略與所考量的全部 14 項因子均不相關,顯示其具有無法由此處所考量之 14 項因子解釋的殘差 alpha
- 具統計顯著性的關鍵因子為曲線持有收益、趨勢、波動率持有收益、原物料商品 Beta、歐盟電力 Beta 及石油 Beta
AILAS043
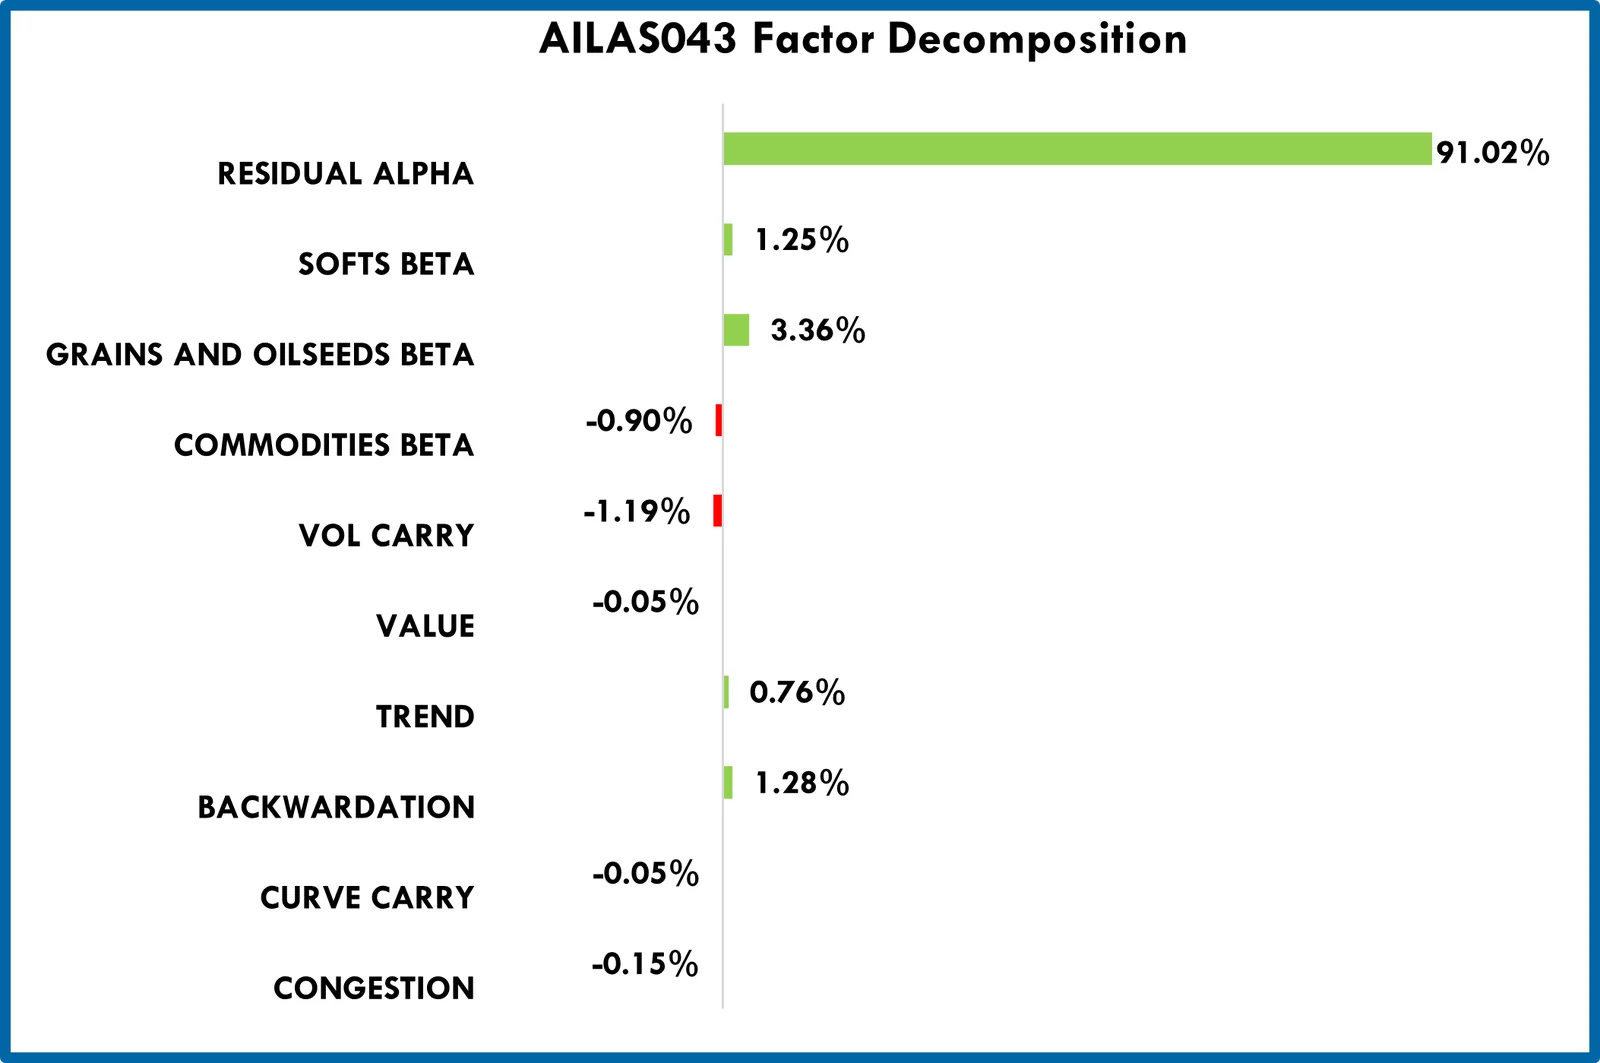
農產品貿易流策略
- 此策略與所考量的全部 14 項因子均不相關,顯示其具有無法由此處所考量之 14 項因子解釋的殘差 alpha
- 具統計顯著性的關鍵因子為逆價差、波動率持有收益、原物料商品 Beta、軟性商品 Beta 及穀物/油籽 Beta
AILAS066
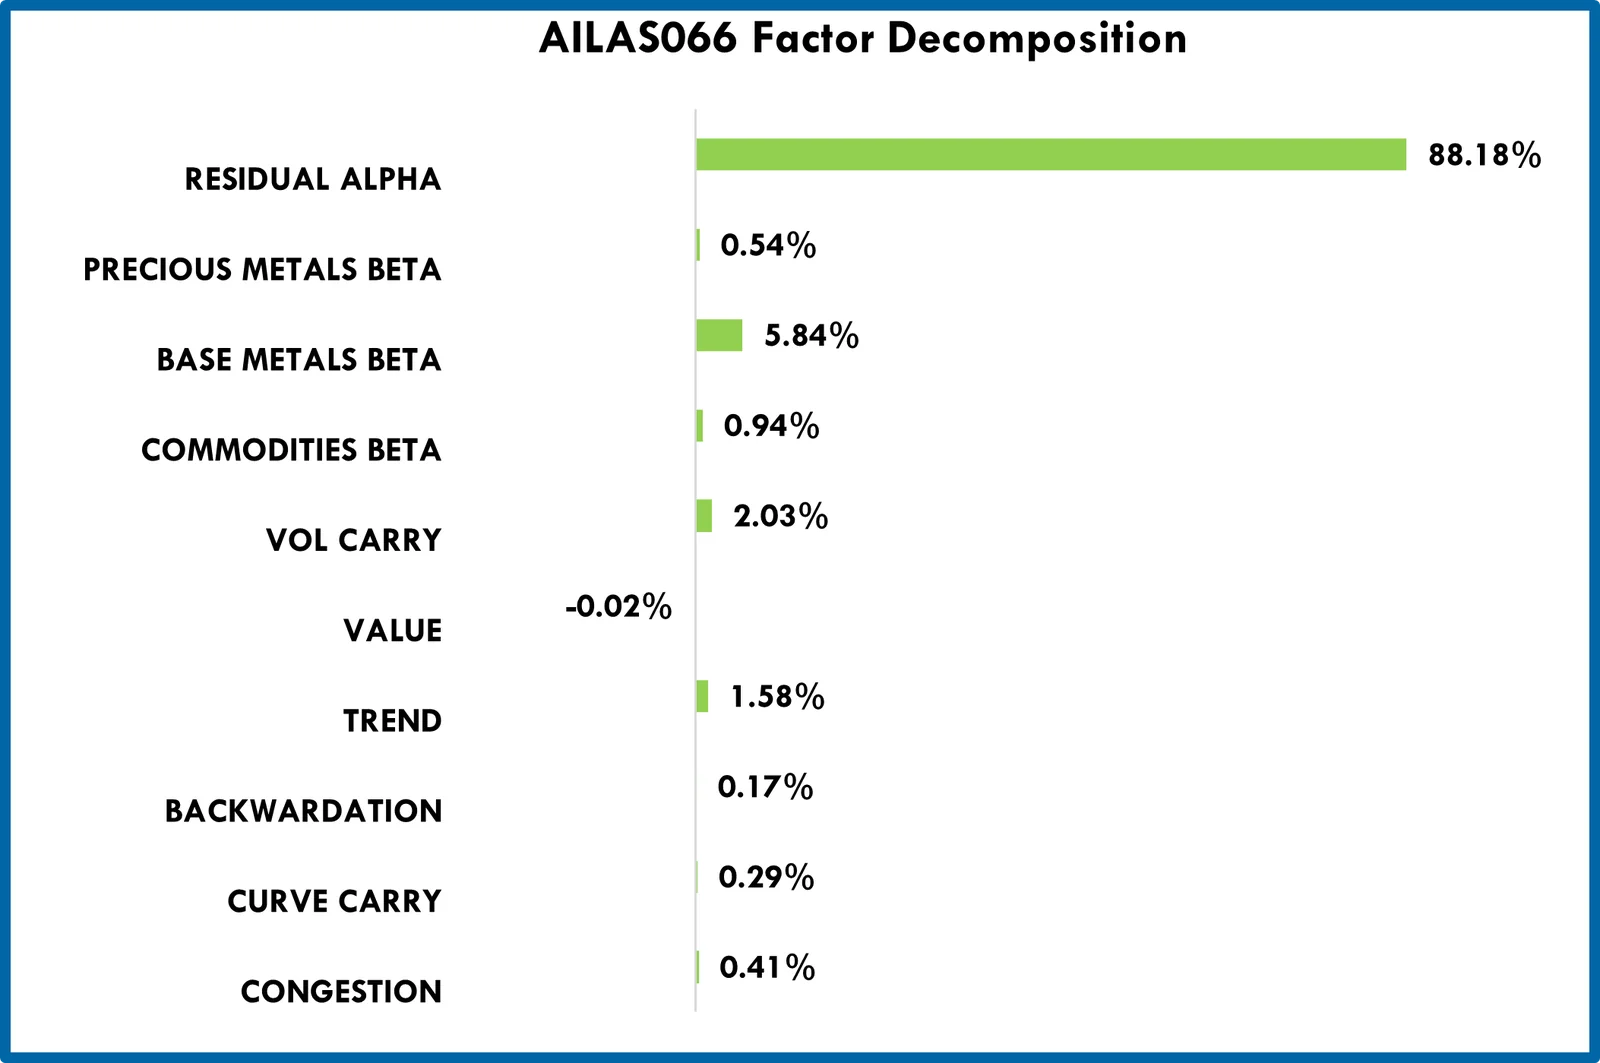
基本金屬季節性策略
- 此策略與所考量的全部 14 項因子均不相關,顯示其具有無法由此處所考量之 14 項因子解釋的殘差 alpha
- 具統計顯著性的關鍵因子為趨勢、波動率持有收益及基本金屬 Beta
結論
- 這些策略與標準因子之間的相關性極低。
- 基本金屬與農產品策略確實與各自的類股因子呈現輕微的正相關。
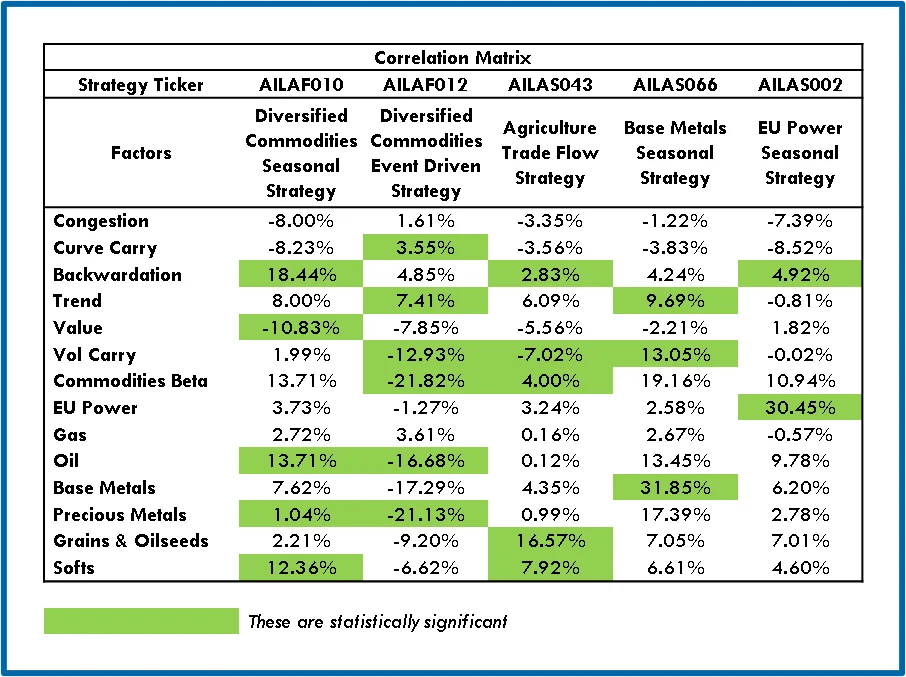
- F012 策略依其設計,與大多數因子呈負相關,因為此策略預期在市場突然修正時發揮作用。
- 標示的因子代表對標的策略具統計顯著性的因子。