方法论至关重要
译自英文。以英文原文为准。 阅读英文版
策略构建方法论
方法论的 4 大支柱
- 信号生成
- 主要配置信号由使用因子数据训练的机器学习(ML)模型生成,用于机会主义配置
- 明确划分训练期、验证期和样本外期,以杜绝过拟合
- 风险优化
- 使配置与标的市场的价格周期保持一致
- 由此实现至少 1:3 的风险回报比,最长持有期为 30 天,在配置时点即提供防护措施
- 配置上限
- 对资产的权重配置须遵守资产、板块和组别的整体上限约束
- 所施加的再平衡上限使最终配置与市场流动性相匹配,从而确保策略具备可执行性
- 投资组合构建
- 每项策略均基于 Markowitz 模型,并纳入高流动性期货合约构建而成
- 通过分散化以及沿曲线进行配置,强化独立的收益流
总而言之,AiLA 采用差异化的策略构建方法来创造 alpha,并获得不相关的收益
概述
背景
AILA 策略可分为三种不同类型:
- 季节性策略
- 事件驱动策略
- 贸易流策略
随后我们对这些策略进行了分解,以考察:
- 是否与某一特定因子存在强相关性
- 是否有单个或一组因子能够解释大部分 alpha
- alpha 是否确实是无法由这 14 个因子解释的残差
纳入分析的策略
- AILAS002:欧洲电力 & 天然气策略
- AILAF010:分散化大宗商品策略
- AILAF012:事件驱动型分散化大宗商品策略
- AILAS043:农产品策略——谷物、油籽和软商品
- AILAS066:基本金属策略
回归方法论
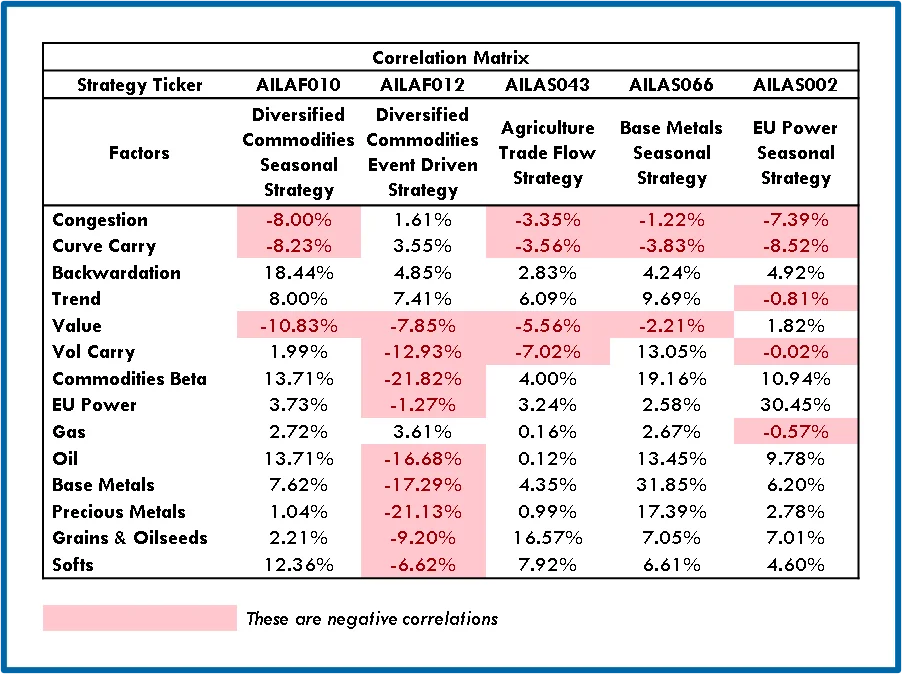
将每项策略的收益流与因子收益流进行多元回归和相关性分析:
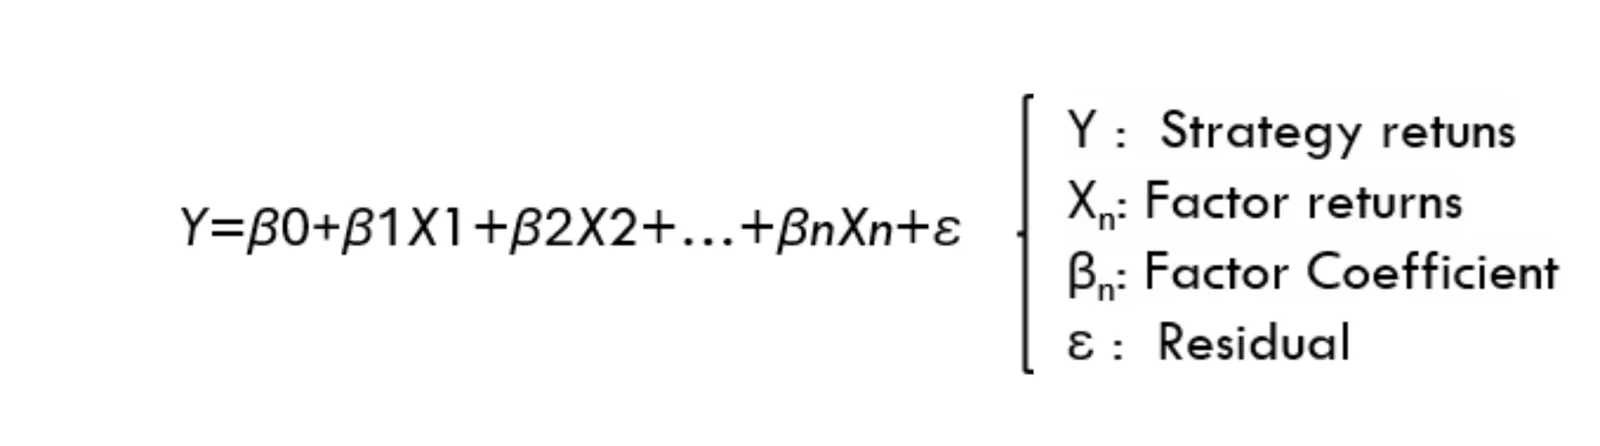
评估中共考虑了 14 个因子:
标准因子
- 拥堵效应(Congestion)
- 曲线展期收益(Curve Carry)
- 现货升水(Backwardation)
- 趋势
- 价值
- 波动率展期收益(Vol Carry)
- 大宗商品 Beta
板块因子
- 基本金属
- 贵金属
- 石油
- 谷物和油籽
- 软性农产品
- 天然气
- 欧盟电力
因子分解
AILAS002
欧盟电力季节性策略
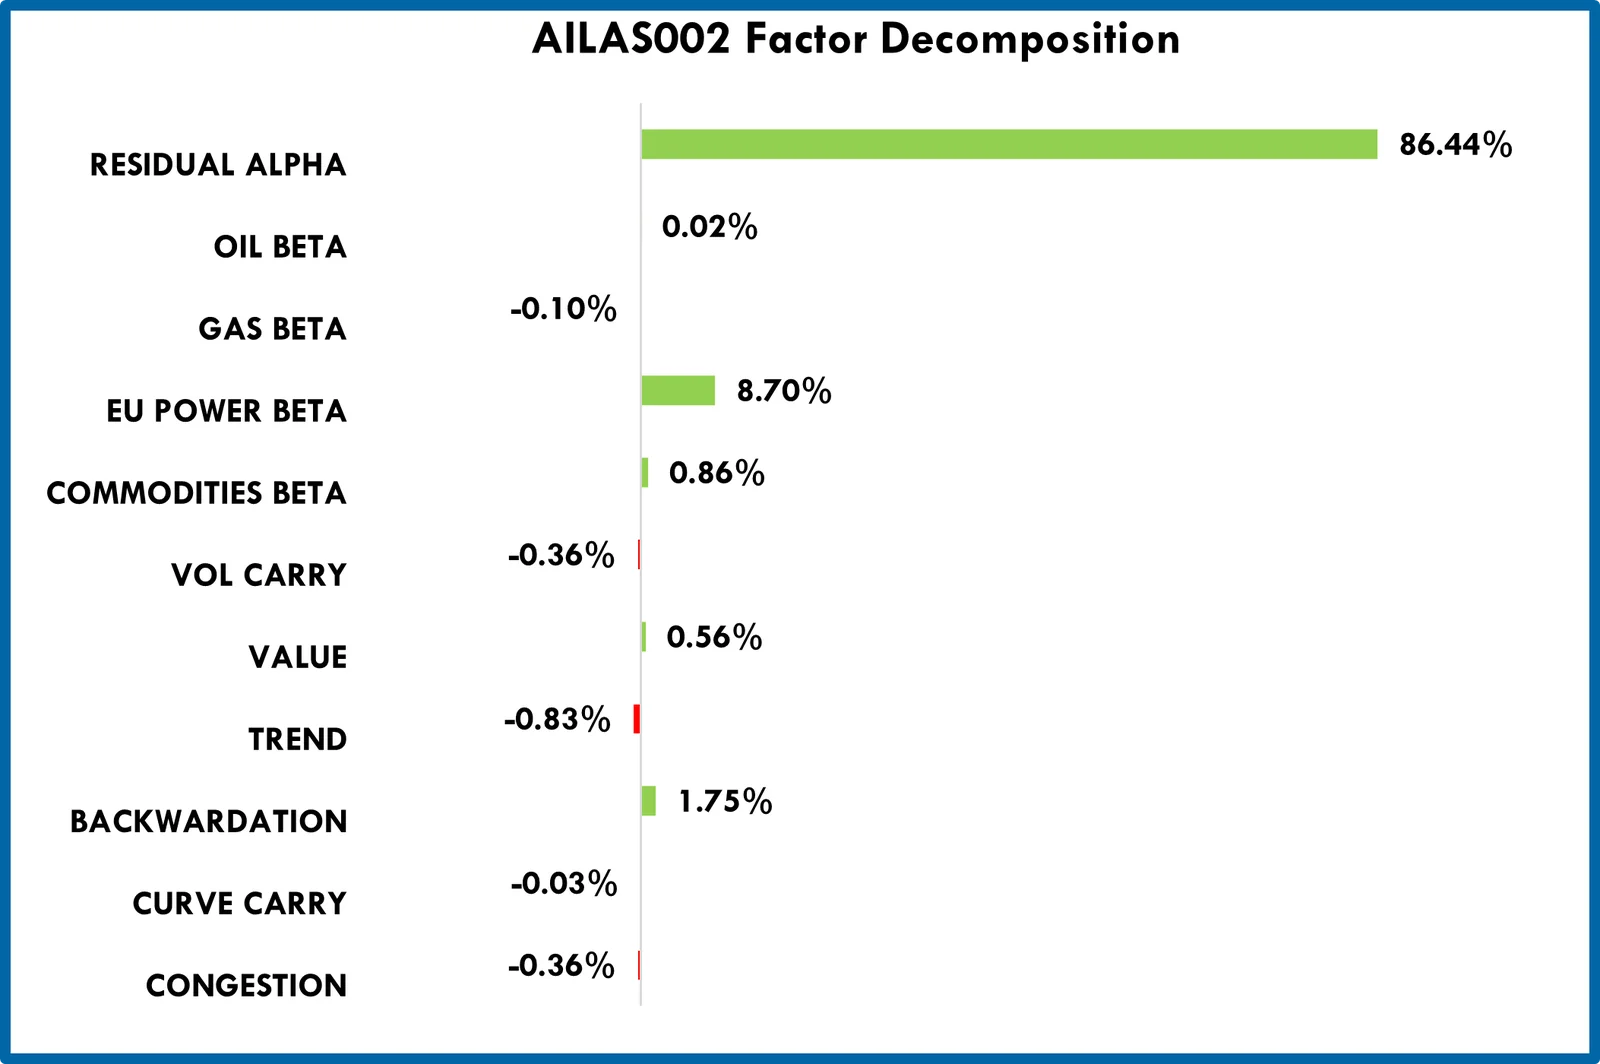
- 该策略与所考虑的全部 14 个因子均不相关,表明其具有无法由此处所考虑的 14 个因子解释的残差 alpha
- 具有统计显著性的关键因子为现货升水和欧盟电力 Beta
AILAF010
分散化大宗商品季节性策略
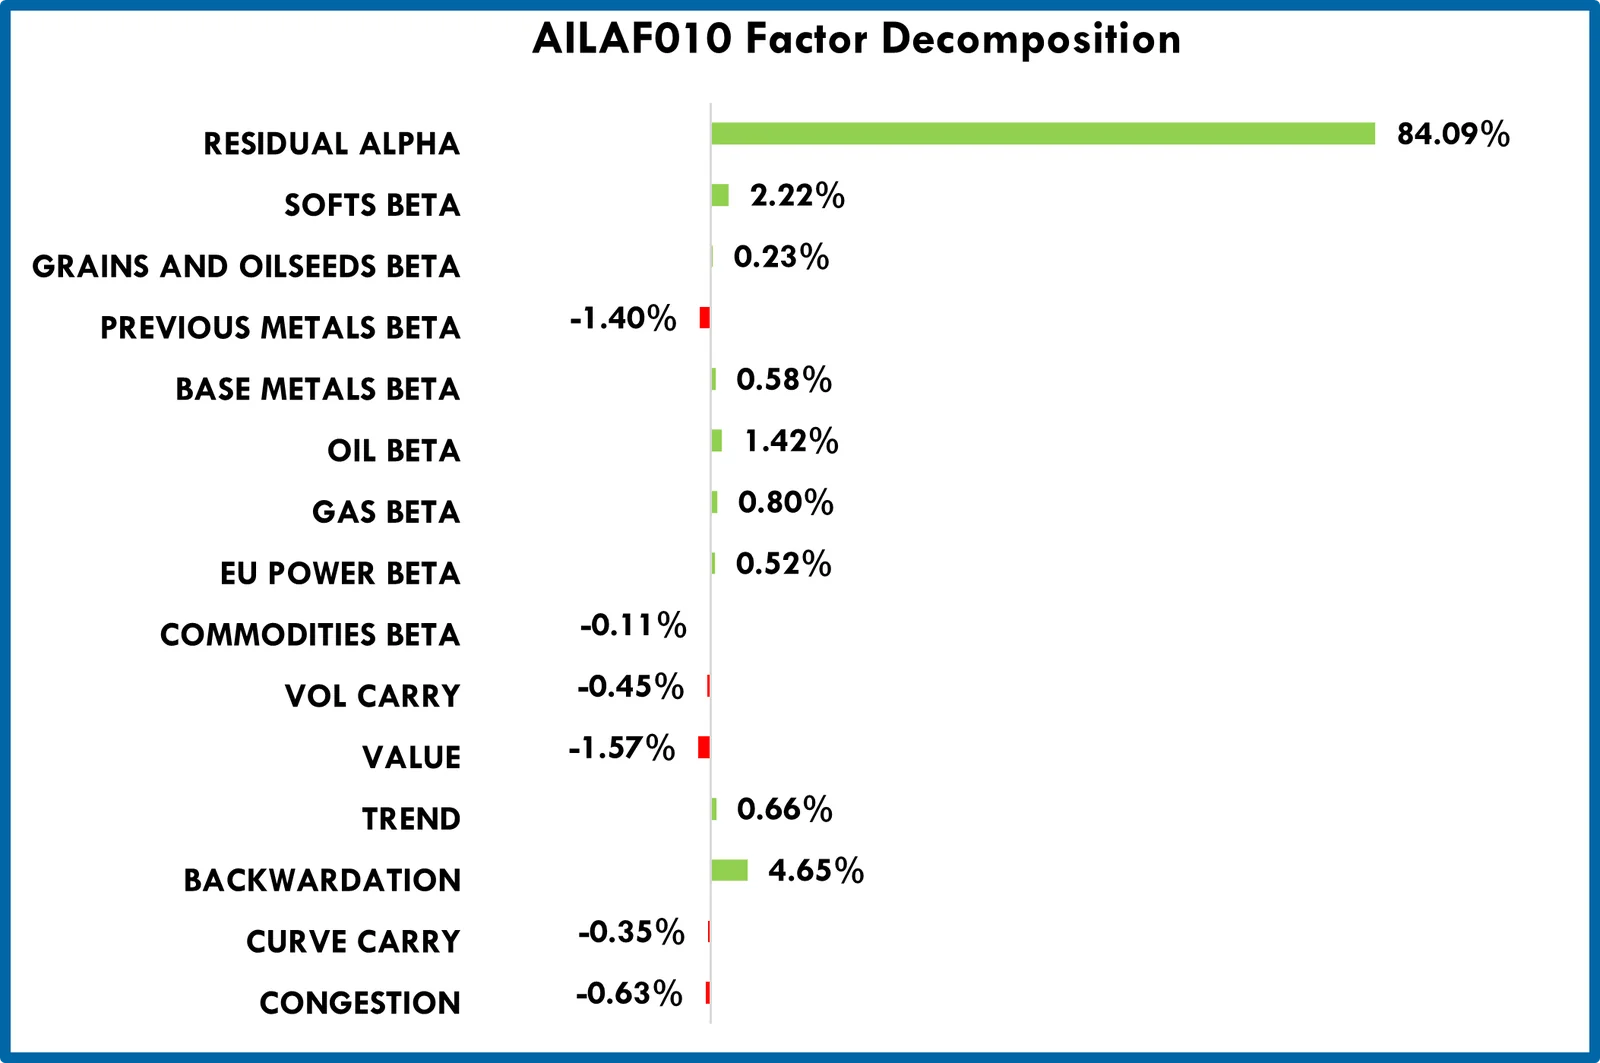
- 该策略与所考虑的全部 14 个因子均不相关,表明其具有无法由此处所考虑的 14 个因子解释的残差 alpha
- 具有统计显著性的关键因子为现货升水、价值、贵金属 Beta、软商品 Beta 和石油 Beta
AILAF012
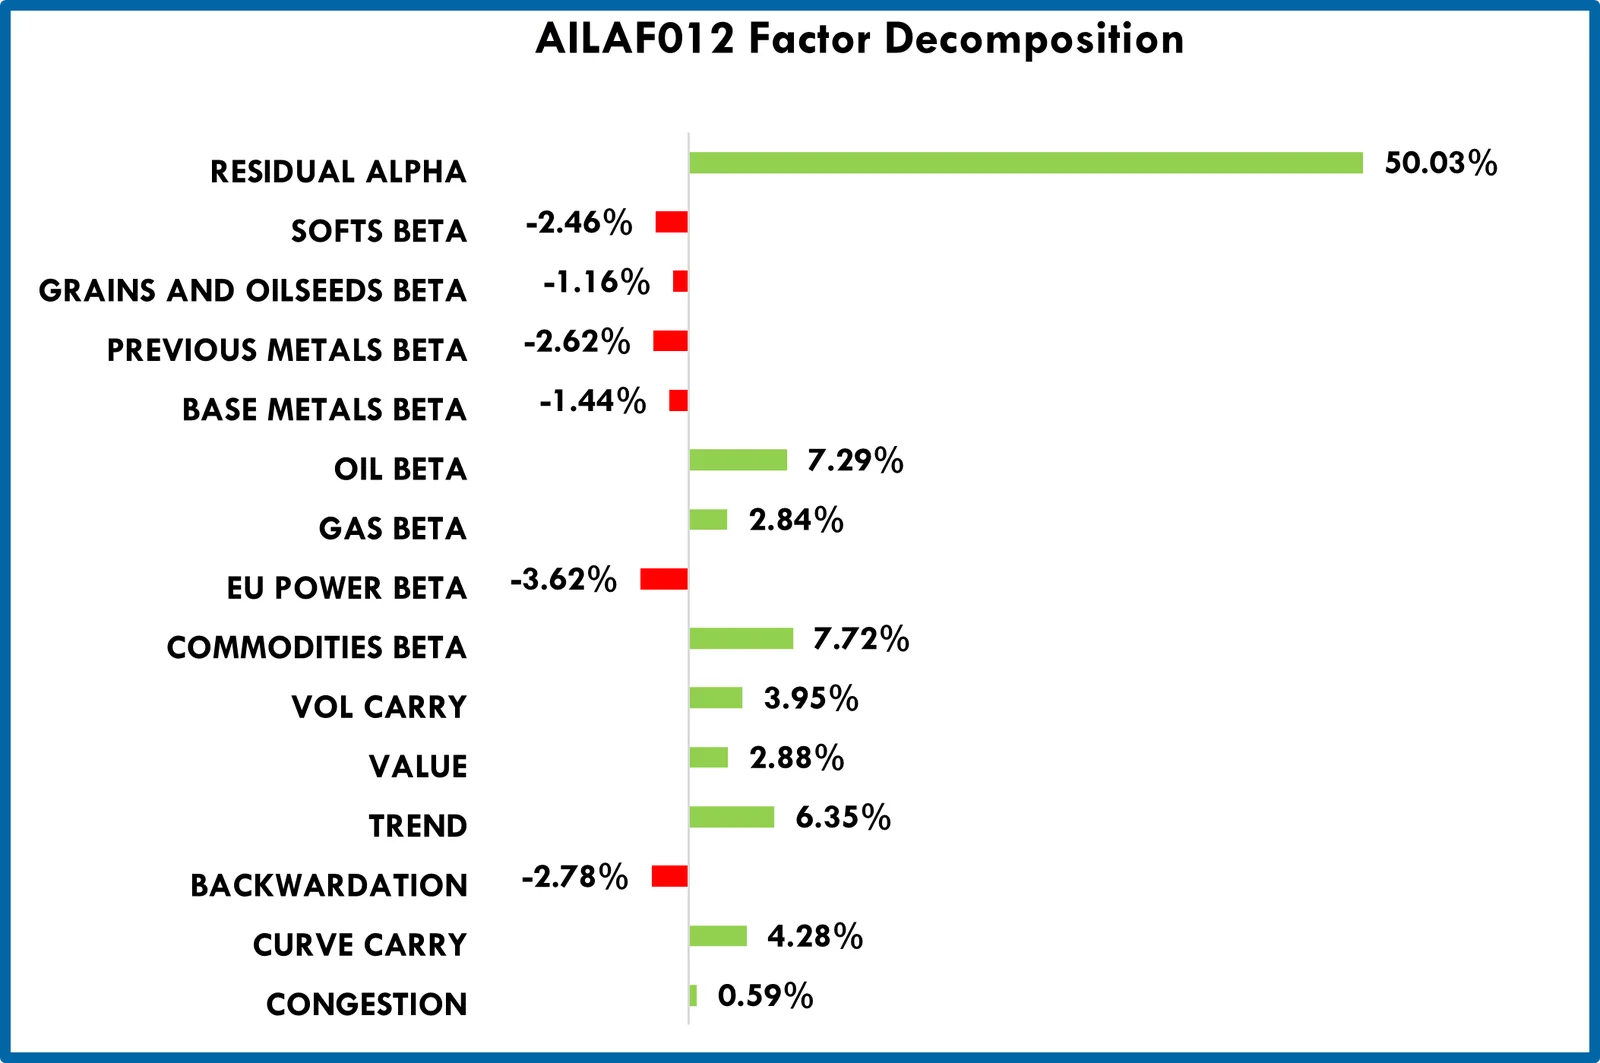
分散化大宗商品事件驱动策略
- 该策略与所考虑的全部 14 个因子均不相关,表明其具有无法由此处所考虑的 14 个因子解释的残差 alpha
- 具有统计显著性的关键因子为曲线展期收益、趋势、波动率展期收益、大宗商品 Beta、欧盟电力 Beta 和石油 Beta
AILAS043
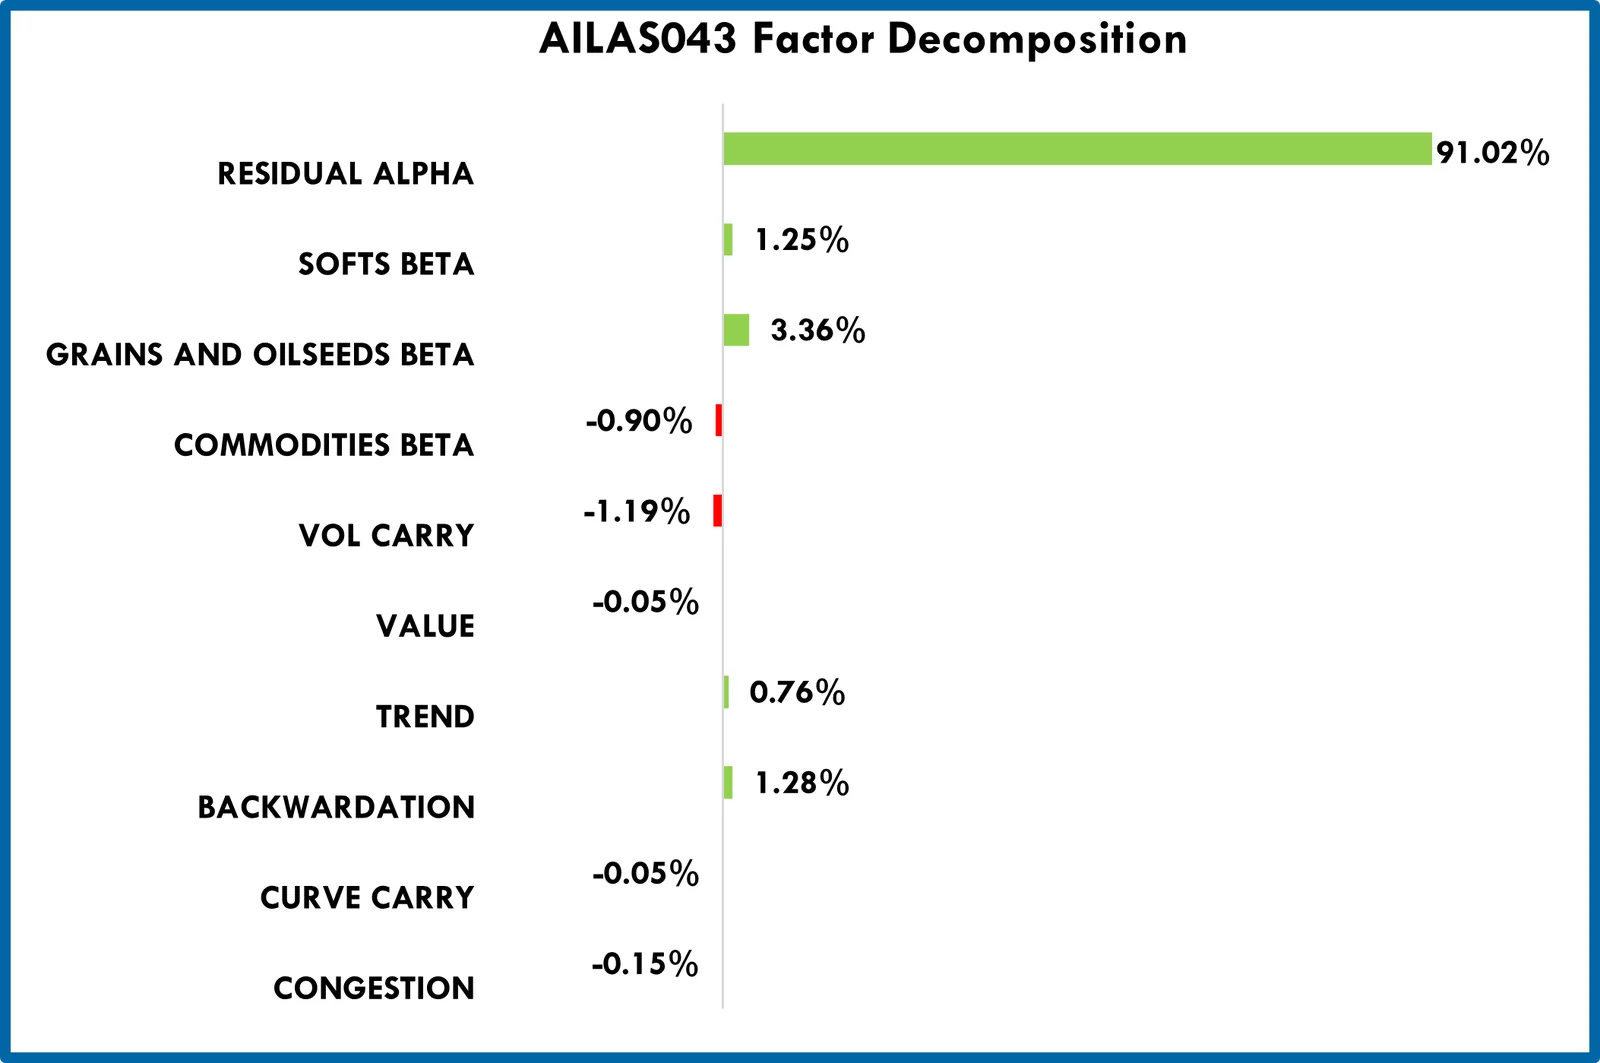
农产品贸易流策略
- 该策略与所考虑的全部 14 个因子均不相关,表明其具有无法由此处所考虑的 14 个因子解释的残差 alpha
- 具有统计显著性的关键因子为现货升水、波动率展期收益、大宗商品 Beta、软商品 Beta 和谷物/油籽 Beta
AILAS066
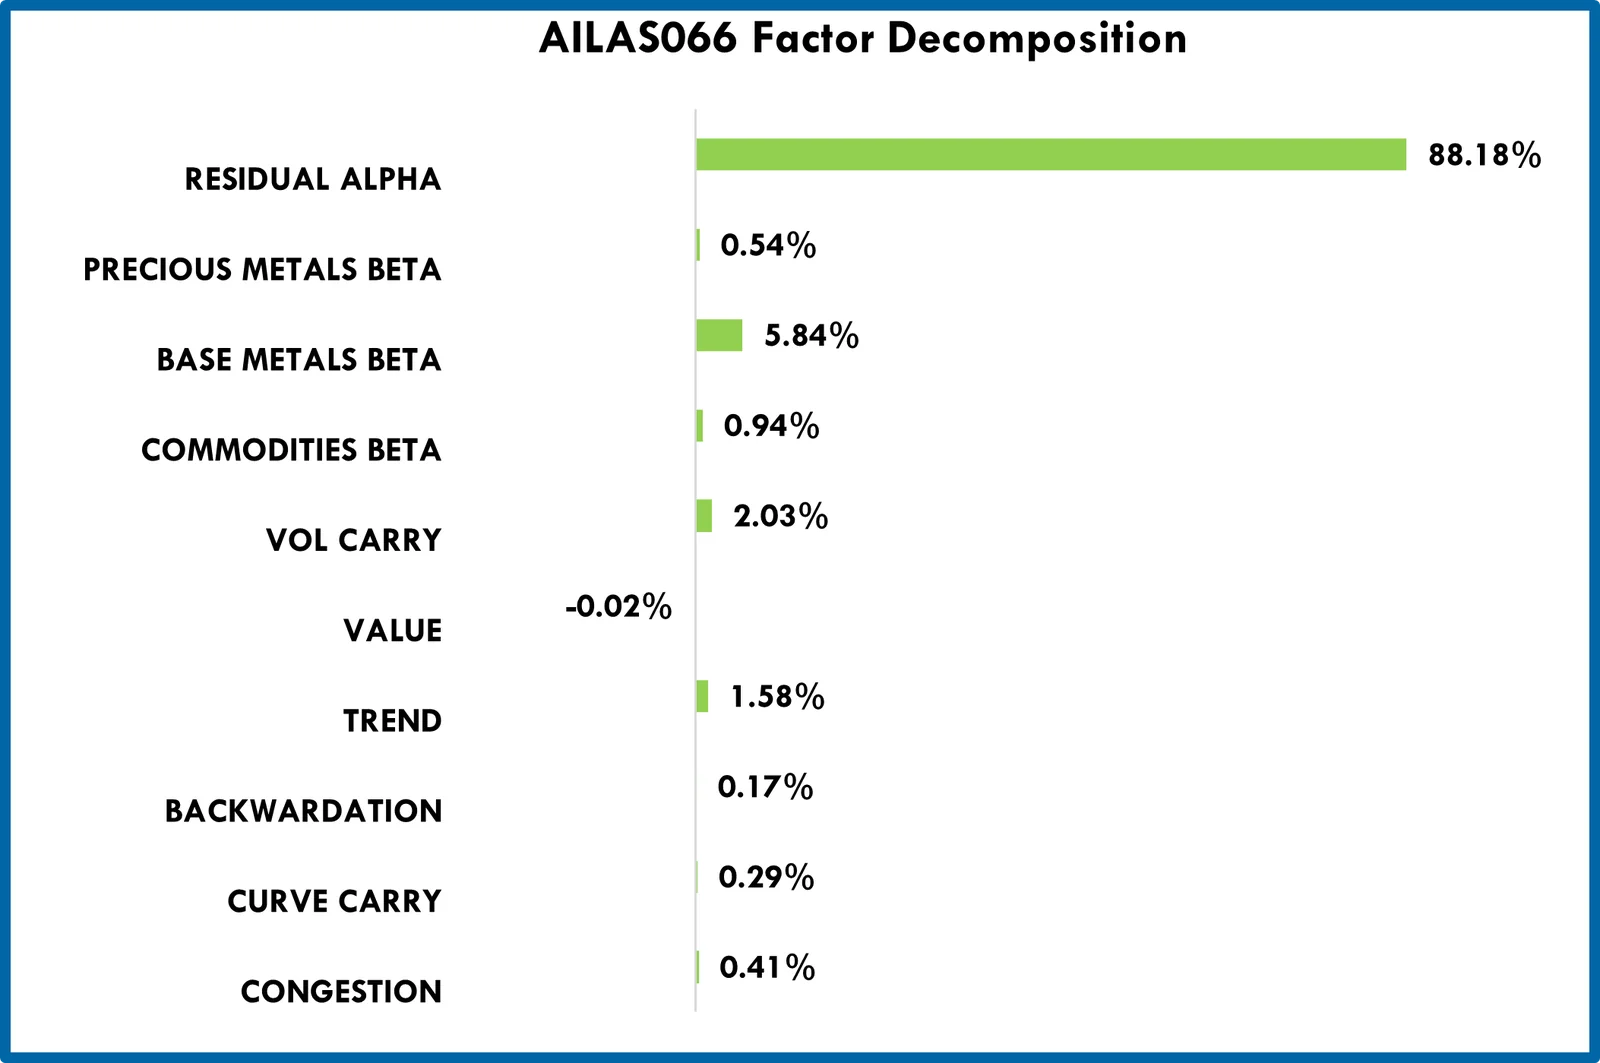
基本金属季节性策略
- 该策略与所考虑的全部 14 个因子均不相关,表明其具有无法由此处所考虑的 14 个因子解释的残差 alpha
- 具有统计显著性的关键因子为趋势、波动率展期收益和基本金属 Beta
结论
- 这些策略与标准因子之间的相关性非常低。
- 基本金属策略和农产品策略确实与各自的板块因子呈现轻微的正相关性。
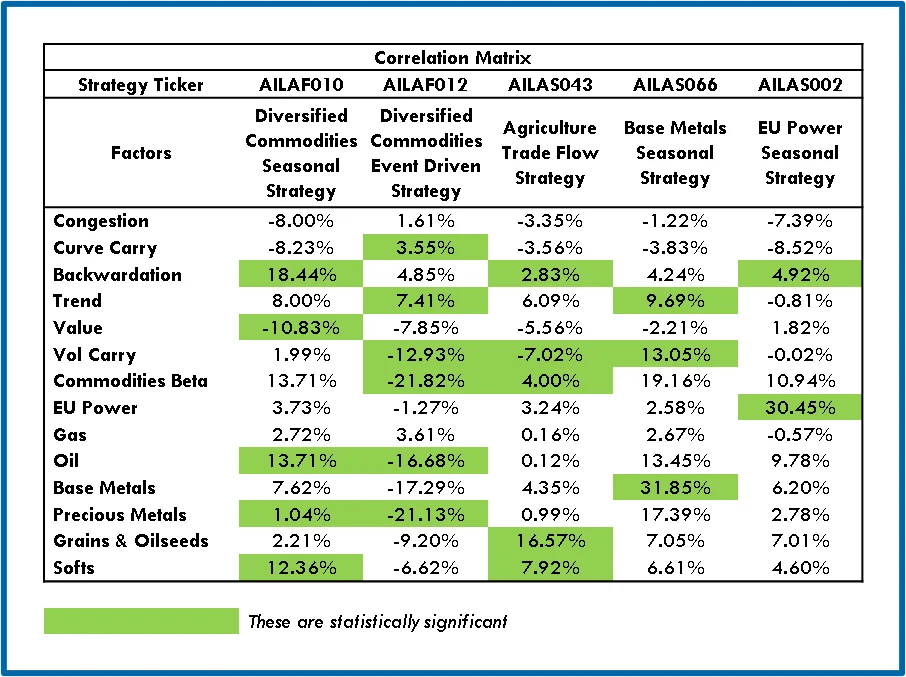
- F012 策略按设计与大多数因子呈负相关,因为它预期在市场突然回调时表现良好。
- 突出显示的因子表明哪些因子对相应策略具有统计显著性。