A metodologia importa
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Metodologia de construção das estratégias
Os 4 pilares da metodologia
- Geração de sinais
- Sinais primários de alocação gerados por modelos de machine learning (ML) treinados com dados de fatores, para alocação oportunista
- Delimitação clara dos períodos de treinamento, validação e fora da amostra, para eliminar o overfitting
- Otimização de risco
- Alinha a alocação aos ciclos de preço do mercado subjacente
- A relação risco/retorno resultante de pelo menos 1:3, com período máximo de manutenção de 30 dias, oferece salvaguardas no momento da alocação
- Limites de alocação
- As alocações de pesos aos ativos são feitas de modo a respeitar os limites gerais por ativo, setor e grupo
- Os limites de rebalanceamento aplicados alinham as alocações finais à liquidez do mercado, tornando a estratégia executável
- Construção da carteira
- Cada estratégia baseia-se no modelo de Markowitz e é construída com a inclusão de contratos futuros líquidos
- Os fluxos de retorno independentes são reforçados pela aplicação da diversificação e pela alocação ao longo da curva
Em resumo, a AiLA segue uma abordagem diferenciada de construção de estratégias para a geração de alfa com retornos não correlacionados
Visão geral
Contexto
As estratégias AILA podem ser classificadas em três tipos diferentes:
- Estratégias sazonais
- Estratégias orientadas a eventos (event driven)
- Estratégias de fluxo comercial (trade flow)
Essas estratégias foram então decompostas para verificar:
- Se há uma forte correlação com um fator específico
- Se algum fator isolado ou conjunto de fatores explica a maior parte do alfa
- Se o alfa é realmente um resíduo que não pode ser explicado por esses 14 fatores
Estratégias consideradas na análise
- AILAS002: estratégia de energia elétrica e gás europeus
- AILAF010: estratégia diversificada de commodities
- AILAF012: commodities diversificadas, orientada a eventos
- AILAS043: estratégia agrícola - grãos, oleaginosas e softs
- AILAS066: estratégia de metais básicos
Metodologia de regressão
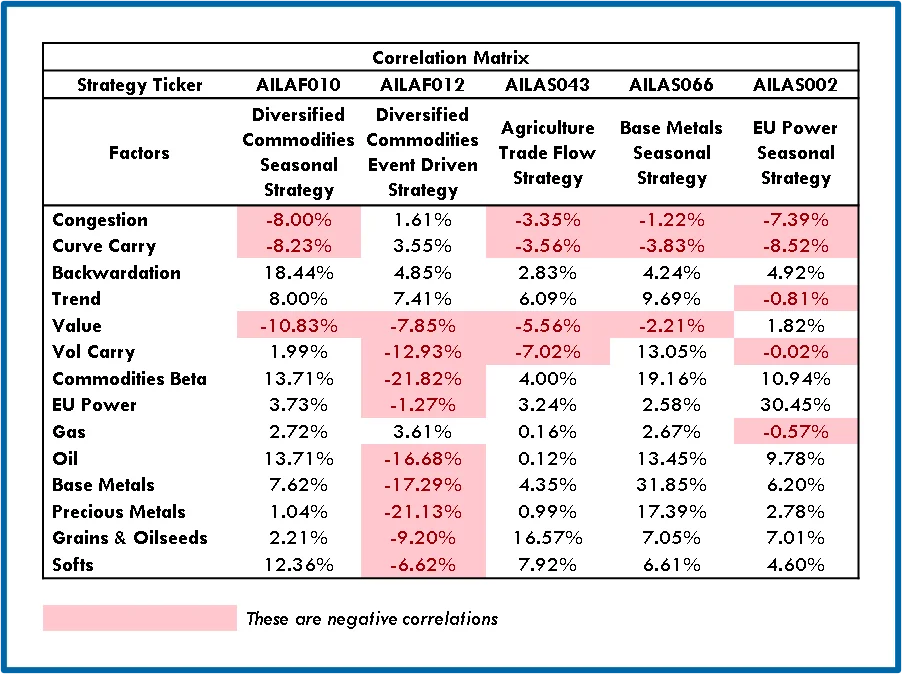
Regressão multivariada e análise de correlação dos fluxos de retorno de cada estratégia com os fluxos de retorno dos fatores:
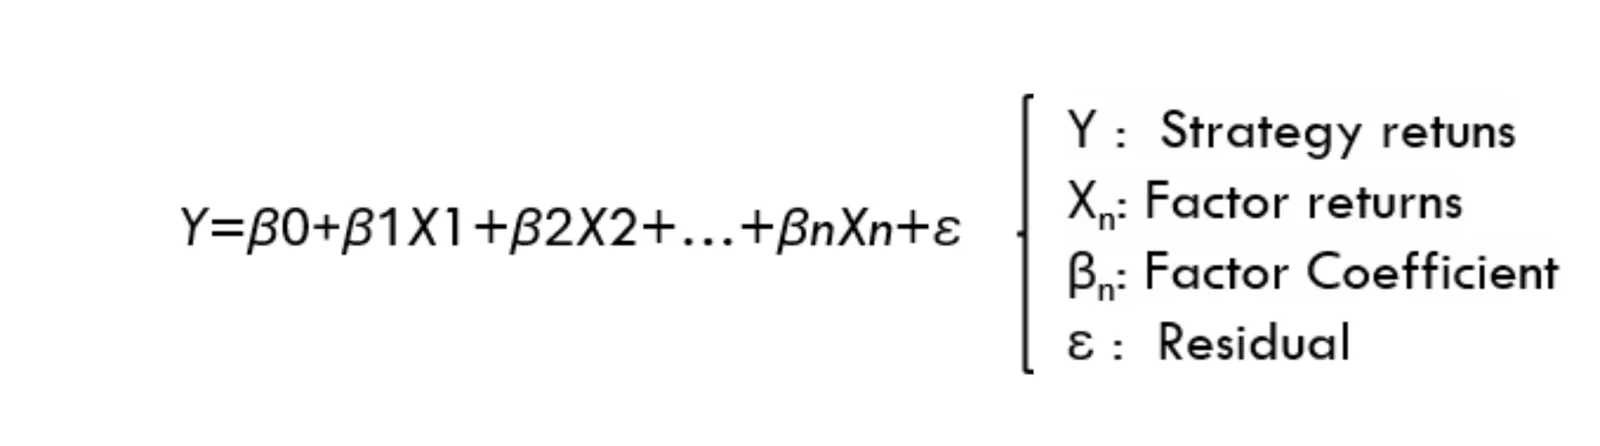
Foram considerados na avaliação um total de 14 fatores:
Fatores padrão
- Congestion
- Curve Carry
- Backwardation
- Trend
- Value
- Vol Carry
- Beta de commodities
Fatores setoriais
- Metais básicos
- Metais preciosos
- Petróleo
- Grãos e oleaginosas
- Agrícolas softs
- Gás
- Energia elétrica UE
Decomposição por fatores
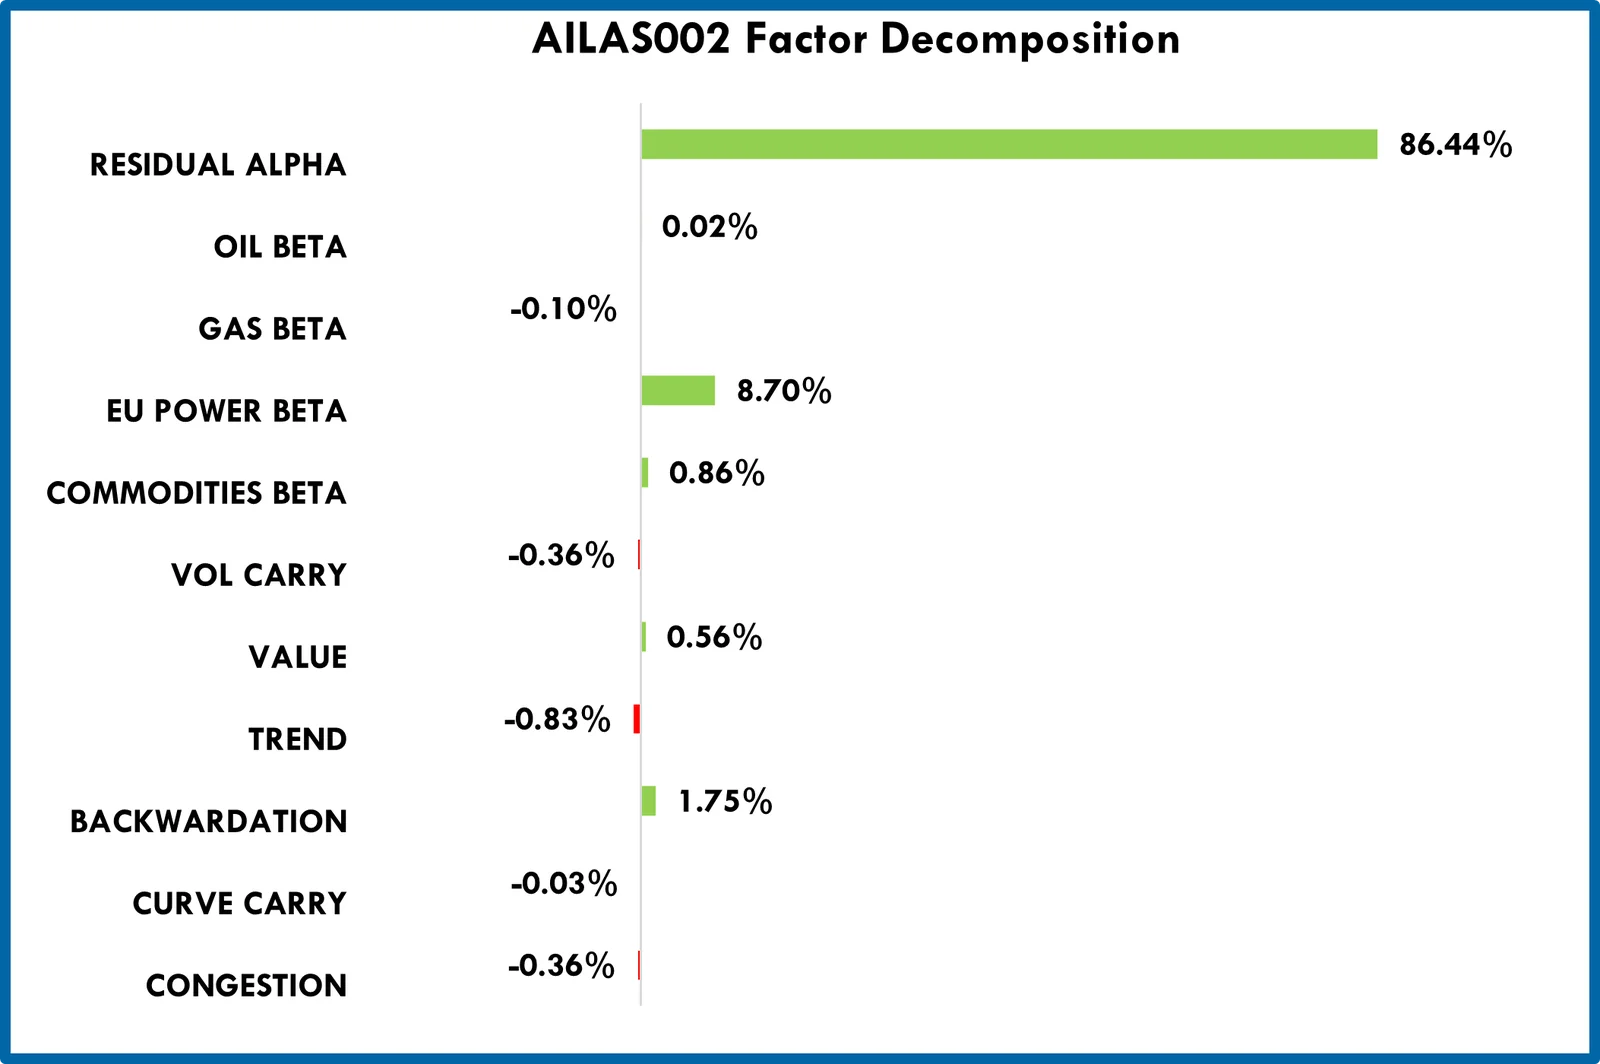
AILAS002
Estratégia sazonal de energia elétrica UE
- A estratégia não é correlacionada com nenhum dos 14 fatores considerados e demonstra ter um alfa residual que não é explicado pelos 14 fatores considerados aqui
- Os principais fatores com significância estatística são Backwardation e Beta de energia elétrica UE
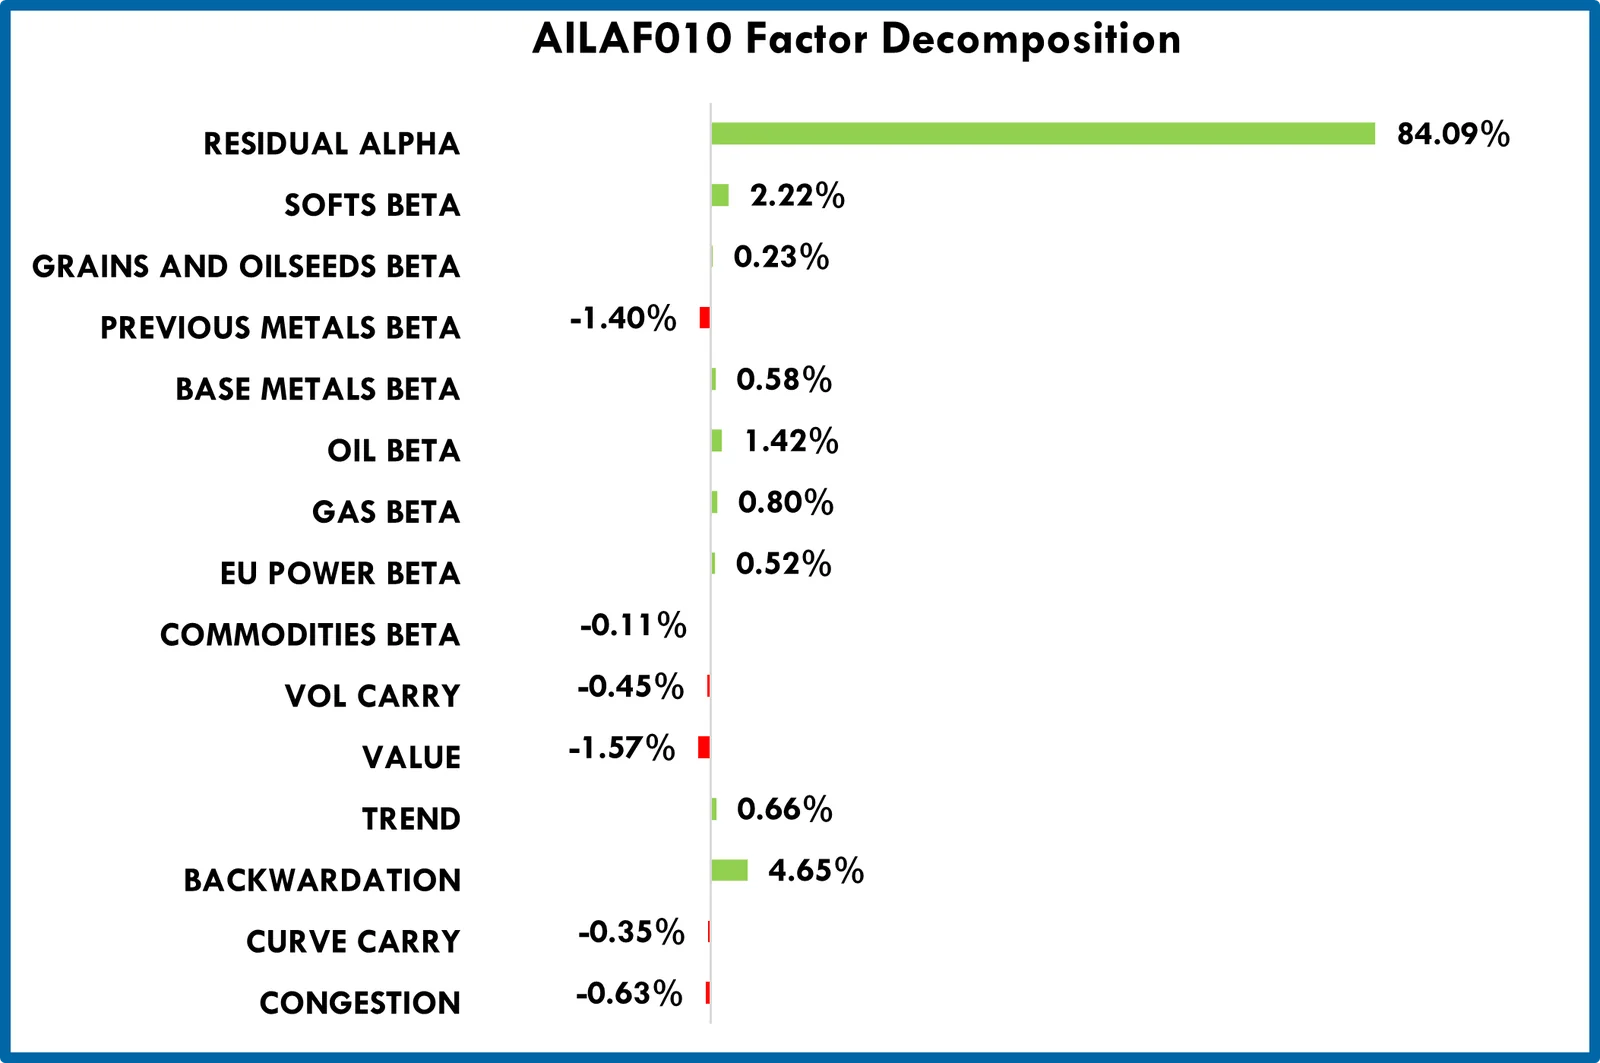
AILAF010
Estratégia sazonal diversificada de commodities
- A estratégia não é correlacionada com nenhum dos 14 fatores considerados e demonstra ter um alfa residual que não é explicado pelos 14 fatores considerados aqui
- Os principais fatores com significância estatística são Backwardation, Value, Beta de metais preciosos, Beta de softs e Beta de petróleo
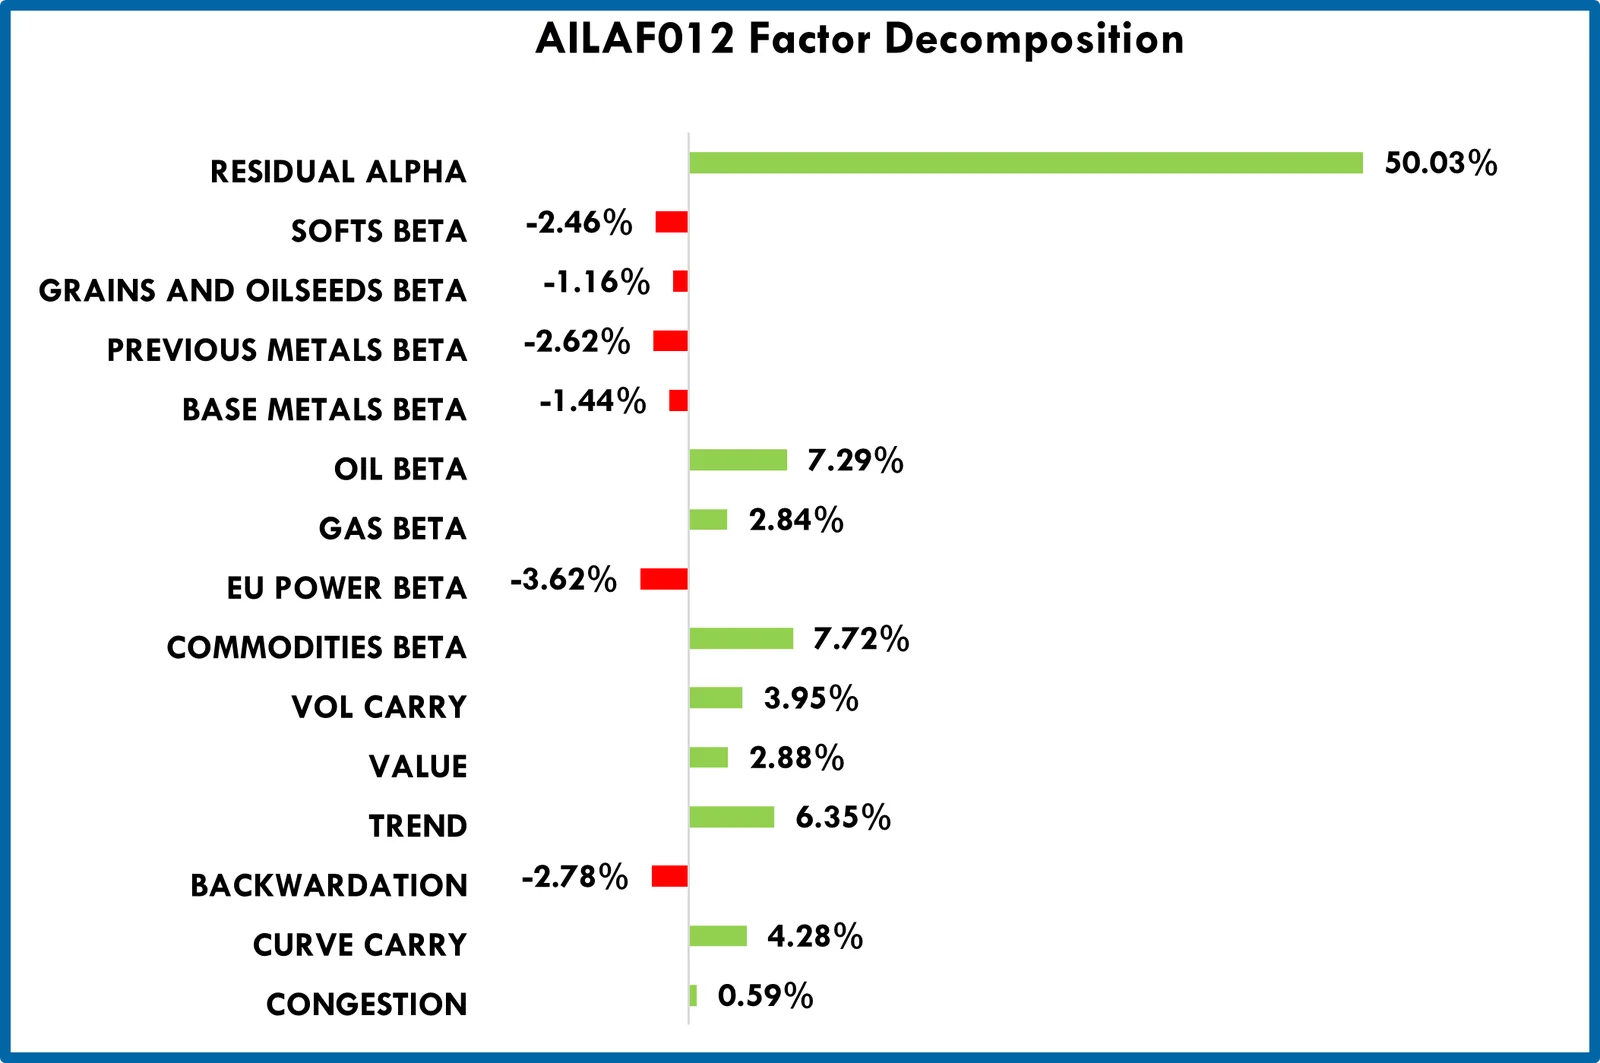
AILAF012
Estratégia diversificada de commodities orientada a eventos
- A estratégia não é correlacionada com nenhum dos 14 fatores considerados e demonstra ter um alfa residual que não é explicado pelos 14 fatores considerados aqui
- Os principais fatores com significância estatística são Curve Carry, Trend, Vol Carry, Beta de commodities, Beta de energia elétrica UE e Beta de petróleo
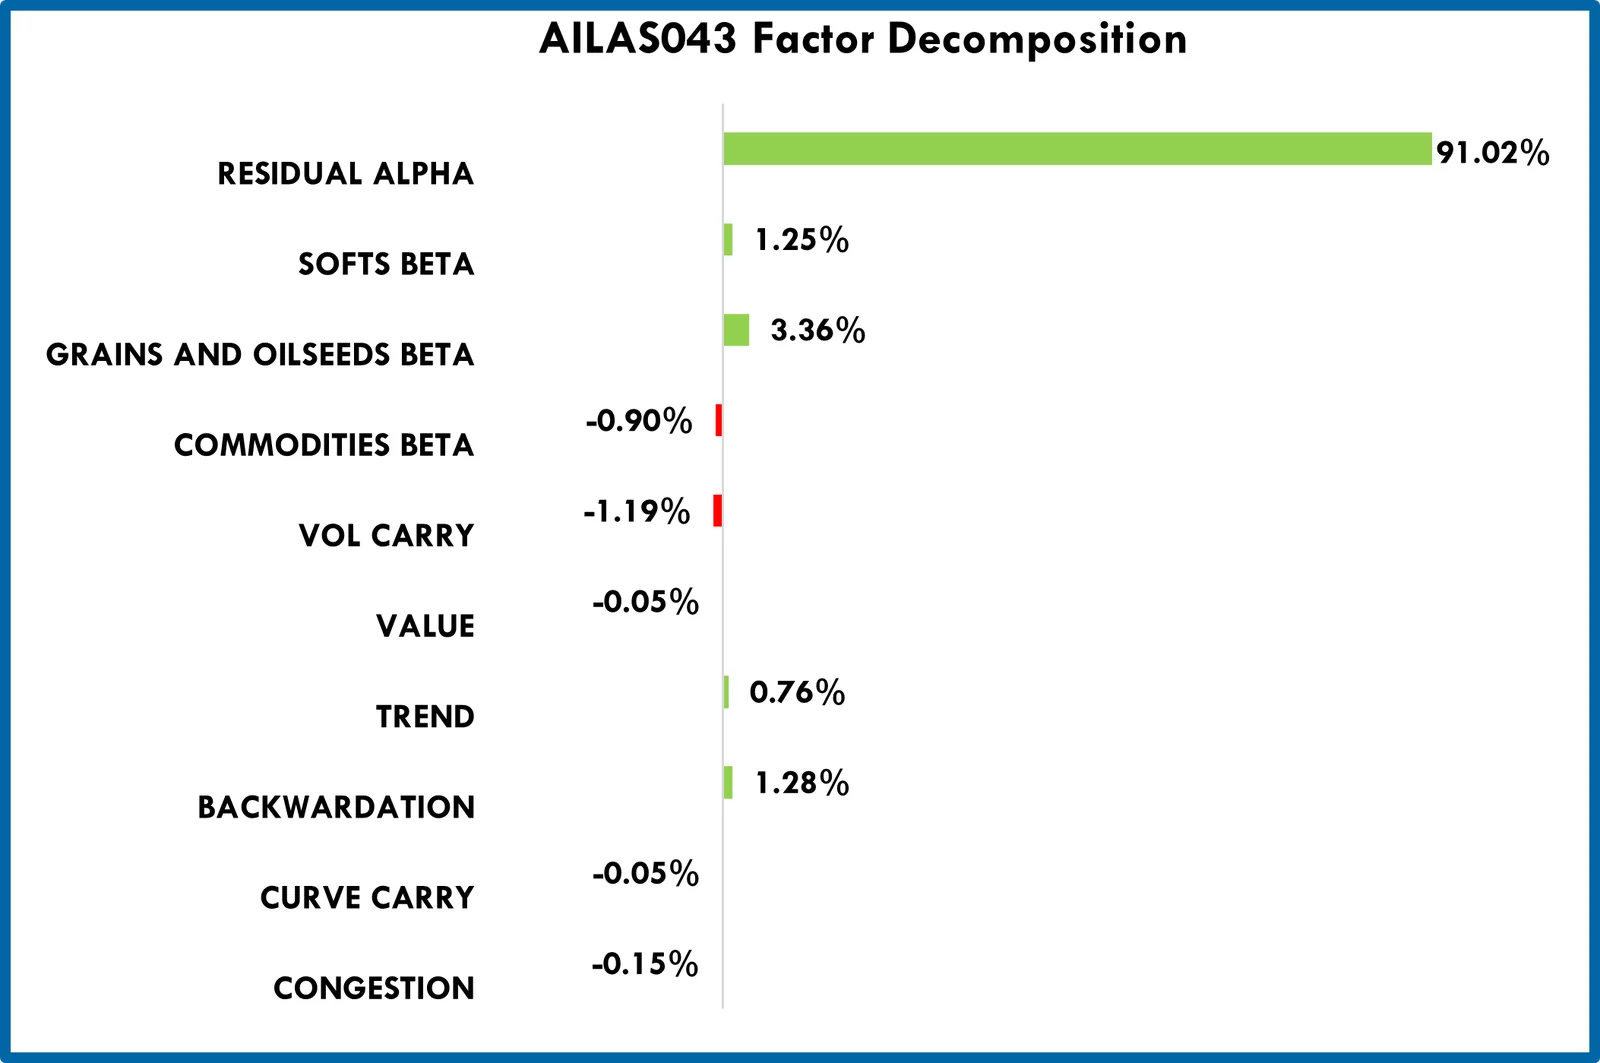
AILAS043
Estratégia agrícola de fluxo comercial
- A estratégia não é correlacionada com nenhum dos 14 fatores considerados e demonstra ter um alfa residual que não é explicado pelos 14 fatores considerados aqui
- Os principais fatores com significância estatística são Backwardation, Vol Carry, Beta de commodities, Beta de softs e Beta de grãos/oleaginosas
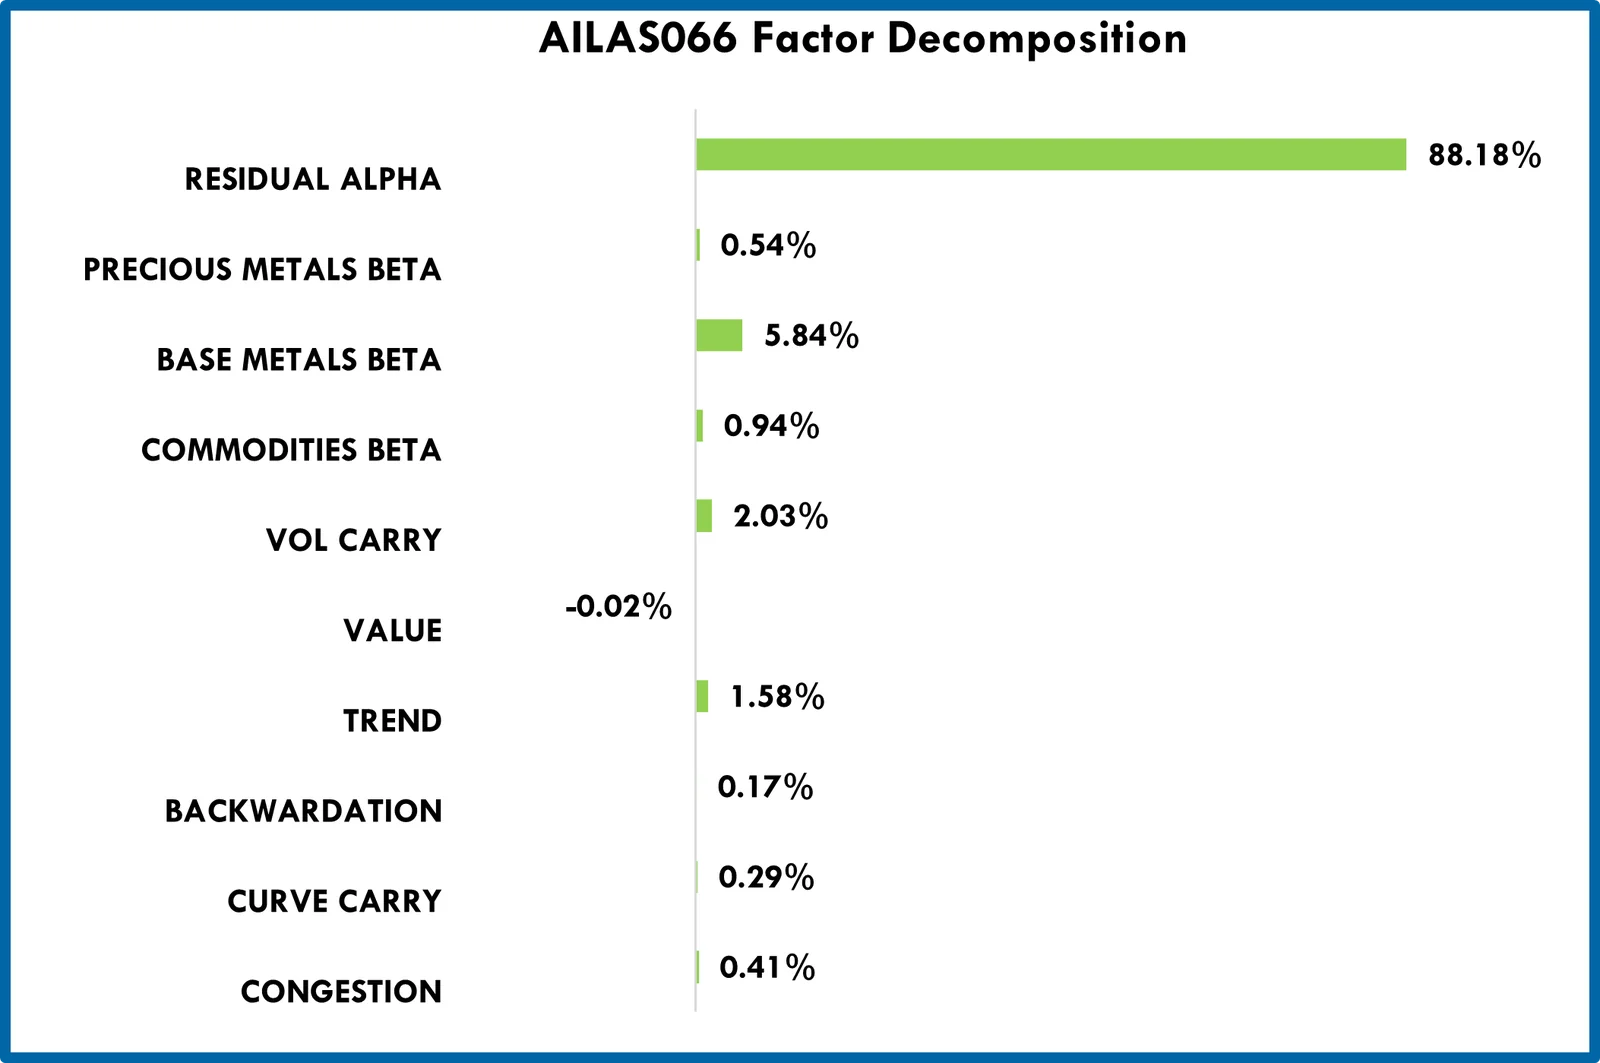
AILAS066
Estratégia sazonal de metais básicos
- A estratégia não é correlacionada com nenhum dos 14 fatores considerados e demonstra ter um alfa residual que não é explicado pelos 14 fatores considerados aqui
- Os principais fatores com significância estatística são Trend, Vol Carry e Beta de metais básicos
Conclusões
- Há muito pouca correlação entre essas estratégias e os fatores padrão.
- As estratégias de metais básicos e agrícolas mostram, de fato, uma correlação ligeiramente positiva com os respectivos fatores setoriais.
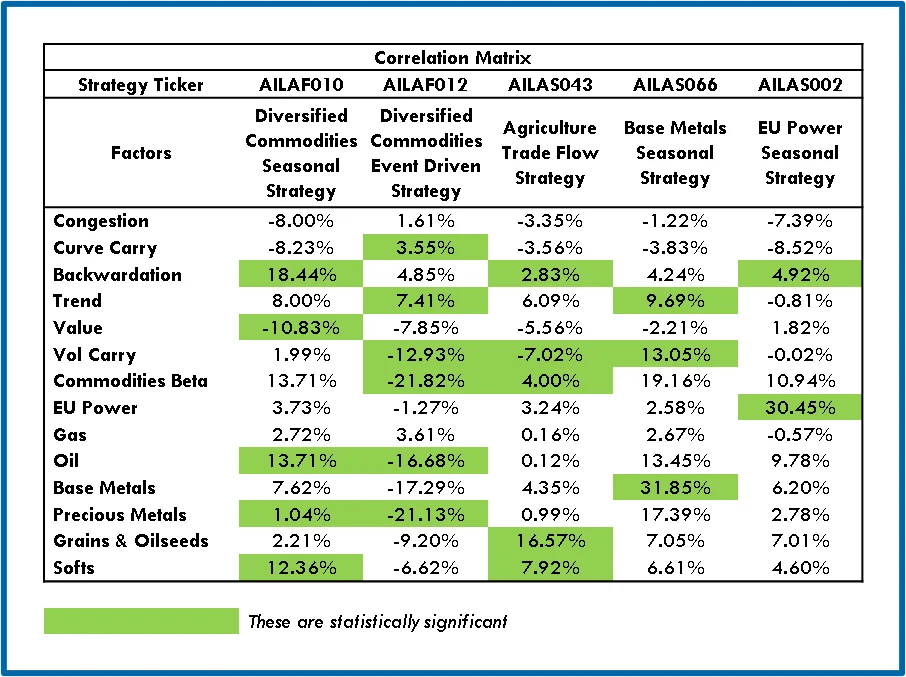
- A estratégia F012, tal como desenhada, tem correlação negativa com a maioria dos fatores, pois se espera que tenha bom desempenho quando há uma correção súbita do mercado.
- Os fatores destacados mostram quais são estatisticamente significativos para a estratégia subjacente.