
CML 與 AML 相輔相成
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
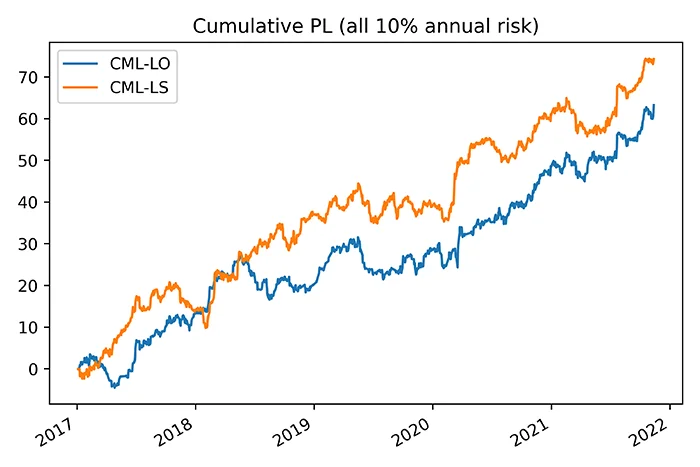
- 鑑於 CML 訊號相較於傳統 CTA 訊號呈現改善(請參閱 CTA 建模章節),其訊號績效似乎具有參考價值。
- 然而,CML 訊號對於數量有限的期貨市場是否仍具參考價值?
- 此外,CML 訊號與其他 AiLA 訊號之間是否具有互補性?
研究方法:
- 以基於 9 個期貨市場之 AiLA CML 純多頭訊號的指數(CML-LO)為起點,此指數的設計目標是與 GSCI 及 BCOM 的相關係數 𝜌 ~ 30 - 40%。
- 說明容量限制對指數的影響,以及此限制何時開始產生作用。
- 研究 CML 與其他 AiLA 訊號之間的績效重疊程度,以評估其互補價值。
CML 代表以機器學習強化的 CTA 策略(CTA Strategies enhanced by Machine Learning)
AML 代表以機器學習開發的 AiLA 策略(AiLA Strategies developed using Machine Learning)
容量限制
- 若指數僅以少數市場為基礎,且各市場流動性差異甚大,則要達到高指數容量極具挑戰性。
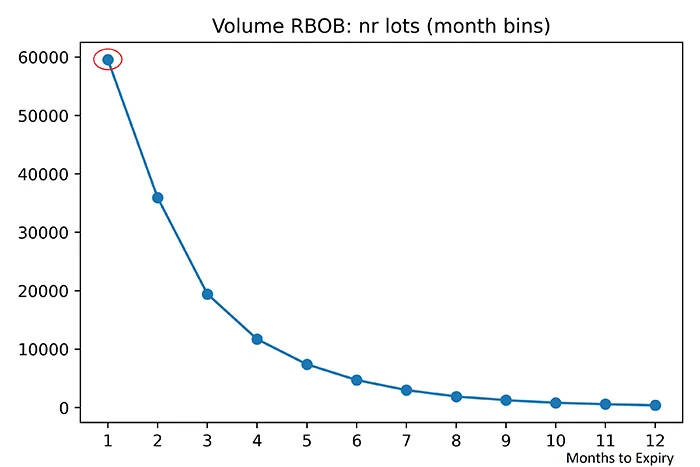
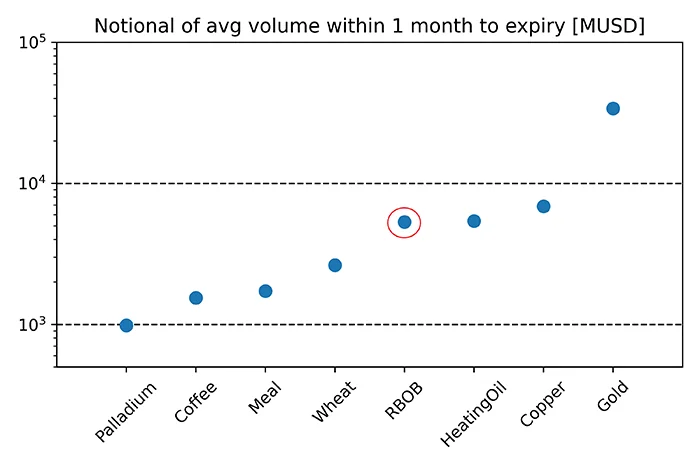
- 此處我們使用距預定轉倉日一個月內的平均成交量,例如 RBOB 汽油過去 10 年約 60’000 口,並以過去 6 個月的平均價格換算為名目價值。
- 由於指數權重的再平衡只能依據每日成交量的一小部分進行,可行的市場權重因而受限,尤其是流動性最低的市場,因為各市場成交量的差距超過一個數量級。
- 若對 CML 純多頭指數進行大規模配置(例如 500M USD),每日有效訊號數量偏少,加上流動性僅允許每個市場配置一小部分,將限制指數容量。
- 因此,互補的市場訊號對於分擔配置容量也十分重要。
(* 所使用的報酬以各市場的近月合約為基礎,通常在合約到期前數週進行轉倉)
互補訊號
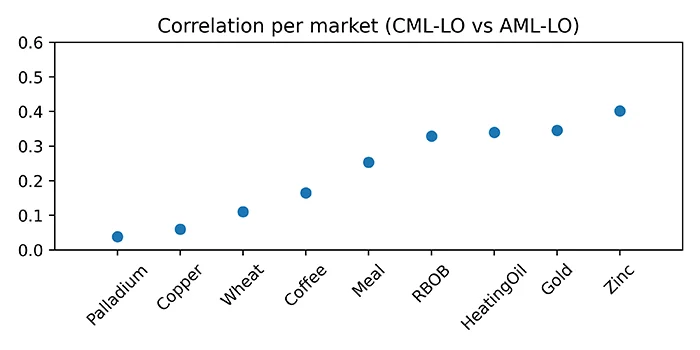
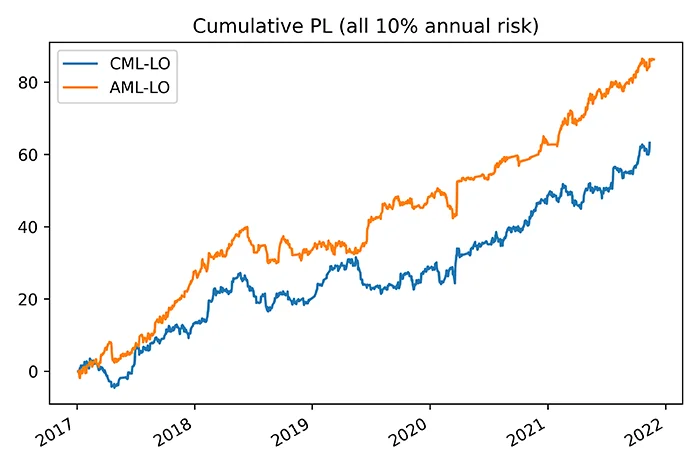
- 將 CML 訊號與使用相同 9 個期貨市場及純多頭訊號的其他 AiLA 訊號(AML-LO)進行比較。
- 預期這些訊號/市場的相似性將導致績效呈正相關,然而觀察到的數值相對偏低,通常為 ρ< 40%。
- 績效重疊程度低,主要是因為就特定期貨市場而言,CML 訊號辨識機會(亦即配置權重)的時點與其他 AiLA 訊號不同。
- CML 與其他訊號之間的互補性,預期將在以下方面帶來效益:
- 績效,例如隨時間辨識出互補的機會;
- 配置容量,例如在特定時點對不同市場進行更多配置。
(* 為使訊號重疊程度的比較更為單純,此處的結果並未納入任何流動性限制)
結論
- 本研究探討一檔僅應用於 9 個期貨市場、以純多頭 CML 訊號為基礎的指數,其目的在於取得原物料商品市場的多頭曝險,例如與 GSCI 或 BCOM 的指數正相關係數約為 30 - 40%。
- 儘管市場數量少,但相較於常見策略(例如通常需要多得多的分散化市場的趨勢追蹤策略),此指數的績效似乎具有參考價值,惟指數容量有限。
- 在使用相同市場與純多頭設定的訊號比較中,CML 訊號在特定市場辨識機會(亦即配置指數權重)的時點與其他 AiLA 訊號不同,顯示兩者具有互補性。
- 這顯示 CML 訊號相對於其他 AiLA 訊號具有互補價值,一方面提升指數績效(來自額外的不相關報酬),另一方面增加配置容量(來自特定時點額外的市場權重)。