
CML は AML を補完する
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
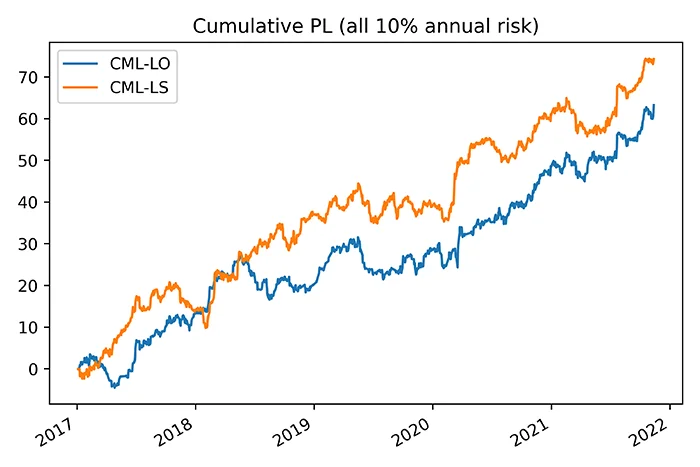
- 従来の CTA シグナルに対する改善が示されていることから(CTA のモデリングのセクションを参照)、CML シグナルのパフォーマンスは有意義であるように見えます。
- しかし、CML シグナルは限られた数の先物市場でも有効でしょうか。
- また、CML シグナルは他の AiLA シグナルを補完するものでしょうか。
アプローチ:
- 9 つの先物市場に対する AiLA CML のロング・オンリー・シグナルに基づく指数(CML-LO)、すなわち GSCI および BCOM との 𝜌 が約 30~40% となることを意図した指数から始めます。
- 運用可能額の制約が指数に及ぼす影響と、それが問題となる局面を示します。
- CML と他の AiLA シグナルのパフォーマンスの重なりを調べ、補完的な価値を評価します。
CML は、機械学習(Machine Learning)で強化した CTA 戦略を意味します
AML は、機械学習(Machine Learning)を用いて開発した AiLA の戦略を意味します
運用可能額の制約
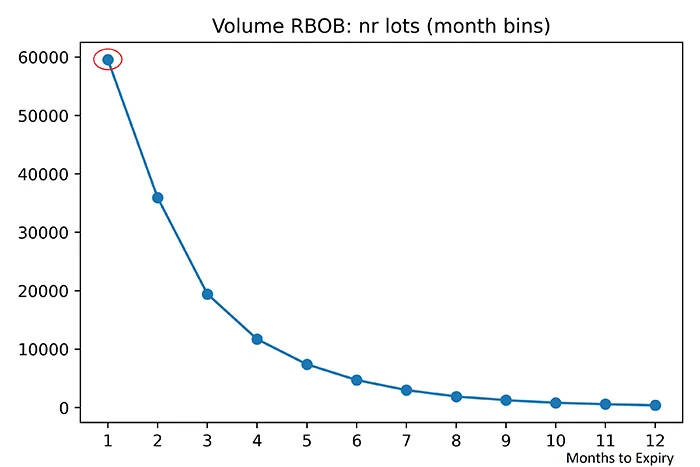
- 限られた市場で構成され、流動性の差が大きい場合、指数の運用可能額を高めることは非常に困難です。
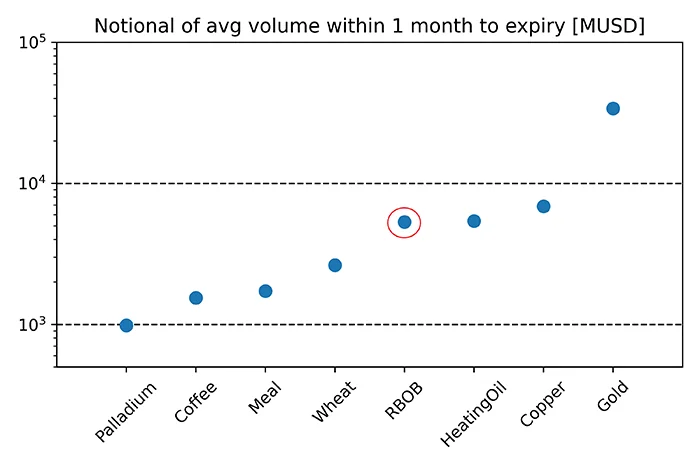
- ここでは、予定ロール日から 1 か月以内の平均出来高を用い(例:RBOB ガソリンでは過去 10 年間で約 60’000 枚)、過去 6 か月の平均価格を用いて想定元本に換算します。
- 指数のウェイトは日次出来高のごく一部の範囲でしかリバランスできないため、取り得る市場ウェイトが制限されます。出来高は 1 桁以上異なるため、この制約は特に流動性の最も低い市場で顕著です。
- CML ロング・オンリー指数への配分が大きい場合(例:500M USD)、1 日あたりのアクティブなシグナルの数が少ないことに加え、流動性により各市場に配分できるのはごく一部に限られるため、指数の運用可能額が制限されます。
- したがって、運用可能額を分け合うという観点からも、補完的な市場シグナルが重要になります。
(* 使用したリターンは各市場の期近限月に基づいており、通常、満期の 2 週間ほど前にロールしています)
補完的なシグナル
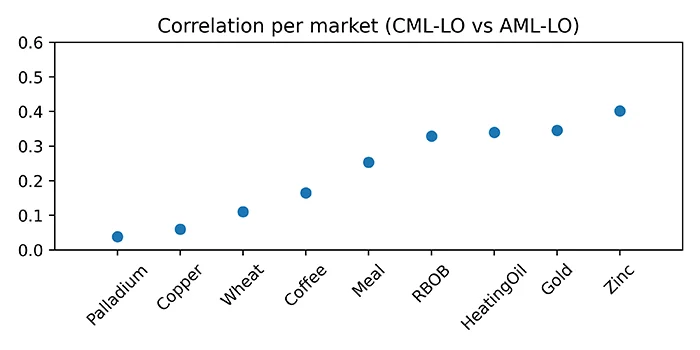
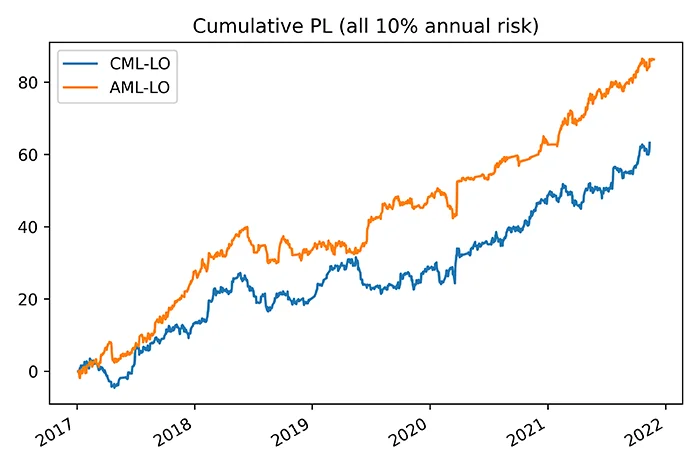
- CML シグナルを、同じ 9 つの先物市場とロング・オンリー・シグナルを用いる他の AiLA シグナル(AML-LO)と比較します。
- シグナルと市場が類似していることから、パフォーマンスには正の相関が生じると予想されますが、観測された値は比較的低く、通常 ρ< 40% でした。
- パフォーマンスの重なりが小さいのは、主に、所与の先物市場について、CML シグナルが他の AiLA シグナルとは異なるタイミングで機会を特定する(すなわちウェイトを配分する)ことに起因します。
- CML と他のシグナルとのこうした補完的な性質は、次の点で有益であると期待されます。
- パフォーマンス:例えば、時間とともに補完的な機会を特定することによる。
- 運用可能額:例えば、ある時点で異なる市場へのアロケーションの数が増えることによる。
(* シグナルの重なりについてより明確に比較するため、ここでの結果には流動性の制約を一切含めていません)
結論
- コモディティ市場へのロング・エクスポージャー(例:GSCI または BCOM との指数の正の相関が約 30~40%)を持つことを意図し、9 つの先物市場のみに適用したロング・オンリーの CML シグナルに基づく指数を調べました。
- 市場の数は少ないものの、指数のパフォーマンスは、分散のためにはるかに多くの市場を必要とすることが多いトレンド・フォローなどの一般的な戦略と比べて有意義であるように見えます。ただし、指数の運用可能額は限られています。
- 同じ市場とロング・オンリーの構成を用いたシグナルの比較では、CML シグナルは、所与の市場について他の AiLA シグナルとは異なるタイミングで機会を特定する(すなわち指数のウェイトを配分する)という点で、補完的な性質を示しています。
- このことは、CML シグナルが他の AiLA シグナルに対して補完的な価値を持つことを示しています。その価値は、指数のパフォーマンス(すなわち追加的な無相関のリターン)と、運用可能額の拡大(すなわちある時点での追加的な市場ウェイト)の両面に及びます。