
CML 与 AML 的互补性
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- 鉴于 CML 信号相对于传统 CTA 信号显示出的提升(参见 CTA 建模部分),其表现值得关注。
- 然而,CML 信号是否仅适用于有限数量的期货市场?
- 此外,CML 信号与其他 AiLA 信号之间是否具有互补性?
方法:
- 以基于 9 个期货市场 AiLA CML 纯多头信号的指数(CML-LO)为起点,即该指数旨在与 GSCI 和 BCOM 保持 𝜌 ~ 30 - 40% 的相关性。
- 说明容量限制对指数的影响以及该限制何时变得重要。
- 研究 CML 信号与其他 AiLA 信号之间的表现重叠,以评估其互补价值。
CML 指经机器学习增强的 CTA 策略
AML 指利用机器学习开发的 AiLA 策略
容量限制
- 当指数基于有限的市场集合且各市场流动性差异较大时,实现较高的指数容量极具挑战。
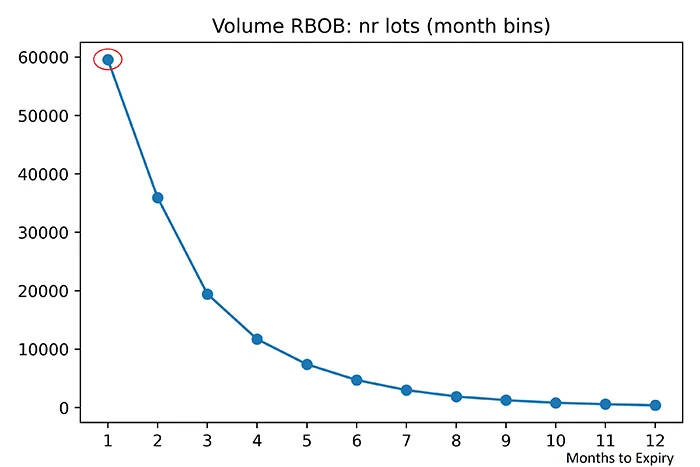
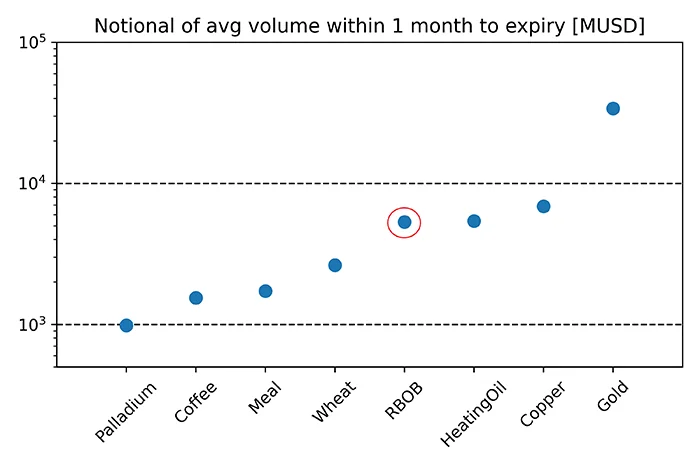
- 此处我们使用距计划展期日一个月内的平均成交量,例如 RBOB 汽油在过去 10 年中约为 60’000 手,并使用过去 6 个月的平均价格将其换算为名义价值。
- 由于只能按日成交量的一小部分对指数权重进行再平衡,可行的市场权重因此受限,尤其是流动性最差的市场,因为各市场成交量相差超过一个数量级。
- 对于 CML 纯多头指数的大额配置(例如 500M USD),每日有效信号数量较少,加之流动性只允许向每个市场配置一小部分资金,将限制指数容量。
- 因此,互补的市场信号对于分担配置容量同样重要。
(* 所用收益基于各市场的近月合约,通常在合约到期前几周进行展期)
互补信号
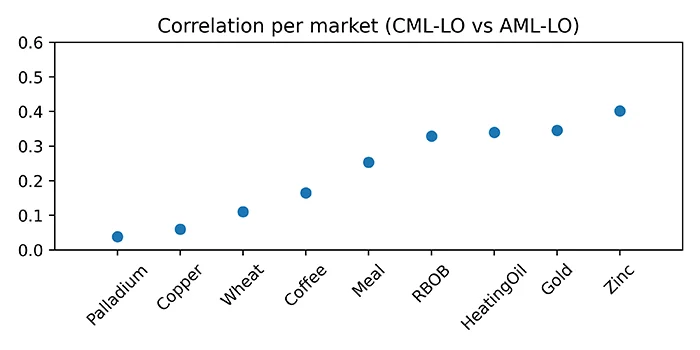
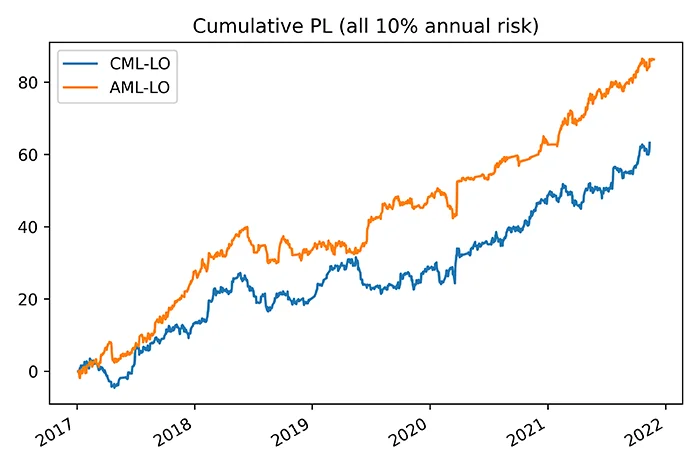
- 使用相同的 9 个期货市场和纯多头信号(AML-LO),将 CML 信号与其他 AiLA 信号进行比较。
- 由于信号/市场的相似性,预计二者表现呈正相关,但观察到的数值相对较低,通常为 ρ< 40%。
- 表现重叠度低,主要是因为对于某一期货市场,CML 信号识别机会(即配置权重)的时点与其他 AiLA 信号不同。
- 预计 CML 与其他信号之间的这种互补性将在以下方面带来益处:
- 表现,例如随时间推移识别出互补的机会;
- 配置容量,例如在同一时点向不同市场进行更多配置。
(* 为使信号重叠的比较更为清晰,此处结果未纳入任何流动性约束)
结论
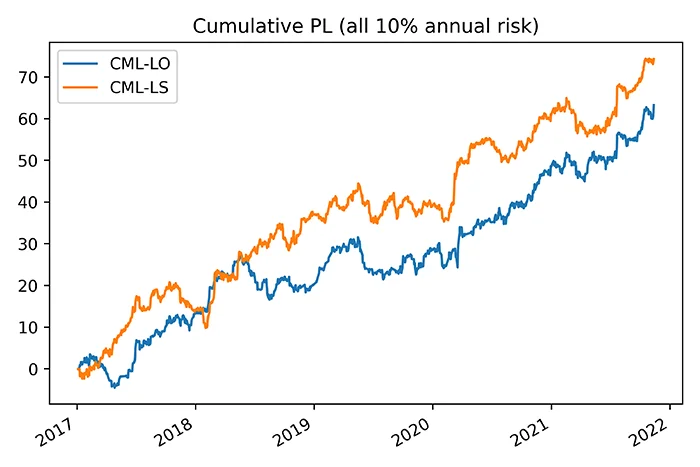
- 我们研究了一个基于纯多头 CML 信号、仅应用于 9 个期货市场的指数,其目的是获得大宗商品市场多头敞口,例如与 GSCI 或 BCOM 保持约 30 - 40% 的正相关性。
- 尽管市场数量较少,与常见策略(例如通常需要多得多的分散化市场的趋势跟踪策略)相比,该指数的表现仍值得关注,但指数容量有限。
- 在使用相同市场和纯多头配置的信号比较中,CML 信号在识别机会(即配置指数权重)方面与其他 AiLA 信号呈现互补性,对于某一市场,二者在不同时点识别出机会。
- 这表明 CML 信号对其他 AiLA 信号具有互补价值,既体现在指数表现上(来自额外的不相关收益),也体现在配置容量的提升上(来自同一时点额外的市场权重)。