
Rendimiento de AiLA frente a la volatilidad implícita
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Preguntas
Preguntas:
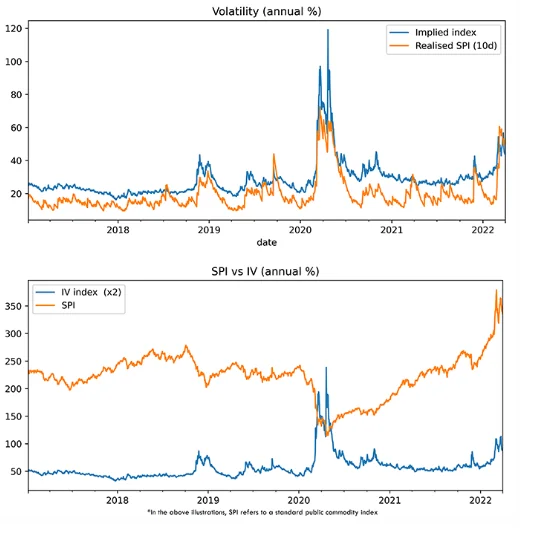
- Para medir la visión del mercado sobre la volatilidad utilizamos AiLA-V001, un índice de volatilidad construido a partir de opciones líquidas sobre las materias primas más líquidas
- ¿Se observa alguna relación entre el rendimiento del producto alfa de AiLA (serie AiLA S) y las condiciones de volatilidad vigentes que refleja AiLA-V001?
- ¿Se observa alguna relación cuando se excluyen los períodos de volatilidad alta?
Enfoque:
- Dada la falta de datos suficientes con un solo índice AiLA, para el análisis se agruparon todos los productos AiLA.
- Se estudiaron las rentabilidades esperadas históricas de los productos AiLA condicionadas a distintas circunstancias de volatilidad.
- Utilizamos indistintamente los términos volatilidad implícita e índice de volatilidad, ya que el índice de volatilidad está formado por una cesta de volatilidades implícitas.
- Este análisis se realizó excluyendo los períodos de volatilidad alta, como el desplome de 2020 por la COVID-19.
Rendimiento frente a la VI
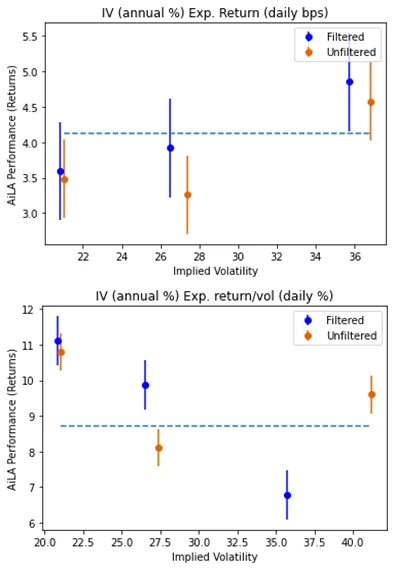
- Dividimos los datos en tres intervalos según los valores vigentes del índice de VI (volatilidad implícita), es decir, según el nivel de volatilidad.
- Tanto el caso filtrado (sin los períodos de volatilidad alta) como el no filtrado muestran una ligera tendencia al alza, lo que sugiere un indicio débil de que las rentabilidades esperadas son mayores en los períodos de volatilidad implícita más alta.
- Este indicio desaparece al normalizar las rentabilidades por la desviación típica muestral de su intervalo correspondiente.
- Curiosamente, los datos filtrados muestran una relación inversa entre el rendimiento normalizado y la volatilidad implícita, lo que sugiere que la volatilidad alta de las rentabilidades coincide con los períodos de volatilidad implícita alta.
- Por tanto, se explicaría principalmente por el distinto tamaño de las rentabilidades y no por la capacidad de predecir su signo.
- Hay indicios de un rendimiento uniforme del producto cuando se negocia sobre una base ajustada al riesgo.
Rendimiento frente a la variación de la VI
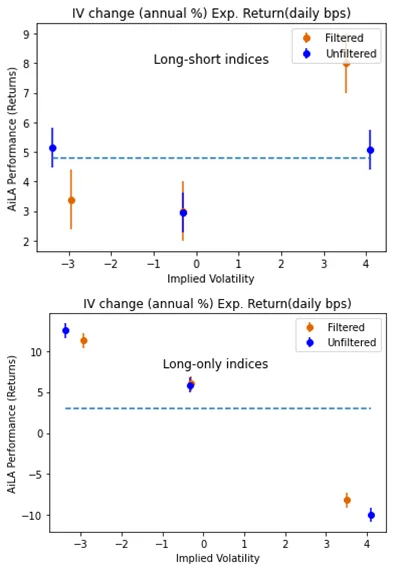
- Dividimos los datos en tres intervalos según la variación vigente de los valores del índice de VI, es decir, VI decreciente, estable o creciente.
- Esto muestra un patrón distinto para los productos AiLA largo-corto y de solo largo.
- Los productos AiLA largo-corto muestran una tendencia a rendir bien tanto en un entorno de VI decreciente como de VI creciente.
- Cabe destacar que los productos AiLA largo-corto rinden bien en períodos de fuertes aumentos de la VI, lo que puede sugerir que la estrategia largo-corto aprovecha con mayor rapidez los cambios en las condiciones del mercado.
- Los productos AiLA de solo largo muestran una fuerte tendencia a rendir mejor en un entorno de VI decreciente y a quedarse ligeramente rezagados en los períodos de VI creciente, algo que también se mantiene tanto en el conjunto de datos filtrado como en el no filtrado.
- El patrón de solo largo parece intuitivamente coherente con la evolución típica de la VI durante un desplome del mercado, como el del primer semestre de 2020.
Rendimiento frente a la variación de la VI
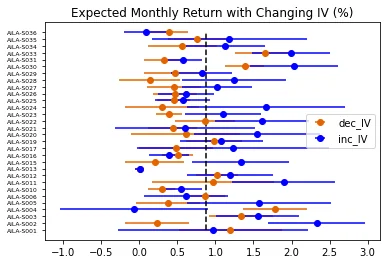
- El patrón de rendimiento frente a la VI creciente y decreciente se refleja también, en general, al desglosarlo por producto AiLA.
- Aquí se comparan las rentabilidades mensuales históricas en los períodos de VI creciente y decreciente. Vemos que, en 24 de los 30 productos AiLA, las rentabilidades mensuales son mayores en los períodos de VI creciente que en los de VI decreciente.
- El gráfico de las rentabilidades diarias históricas no permite llegar a una conclusión al respecto, probablemente porque un período diario es demasiado corto para evaluar el efecto de la variación de la VI.
- No obstante, cabe señalar que lo limitado del conjunto de datos y los errores estadísticos correspondientes dificultan en general extraer conclusiones generalizadas.
Conclusiones
- Se utilizó un índice de volatilidad implícita (AiLA-V001) para medir la visión del mercado sobre la volatilidad, y se empleó en un estudio de su posible relación con el rendimiento de los productos alfa de AiLA (serie AiLA S).
- Se obtuvo un indicio de una ligera diferencia de rendimiento según el nivel de VI; sin embargo, el posible efecto resultó coherente con la diferencia de tamaño de las rentabilidades.
- No obstante, se observó un patrón de rendimiento distinto entre los productos AiLA largo-corto y los de solo largo.
- En los productos largo-corto se obtuvieron rentabilidades esperadas altas tanto con VI creciente como decreciente, mientras que en los productos de solo largo la VI decreciente se asoció normalmente a rentabilidades esperadas significativamente mayores que la VI creciente.
- El uso de un conjunto de datos filtrado, sin los períodos de volatilidad implícita alta, resultó útil, ya que mostró patrones similares a los del conjunto no filtrado, lo que indica que podemos suponer los mismos patrones de rentabilidad en la mayoría de las situaciones de volatilidad implícita.
- Estos resultados pretenden ser una visión inicial de las relaciones entre los productos alfa (serie S) y de volatilidad (serie V) de AiLA, y se prevé continuar la investigación sobre la volatilidad.