
AiLA-Wertentwicklung und implizite Volatilität
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
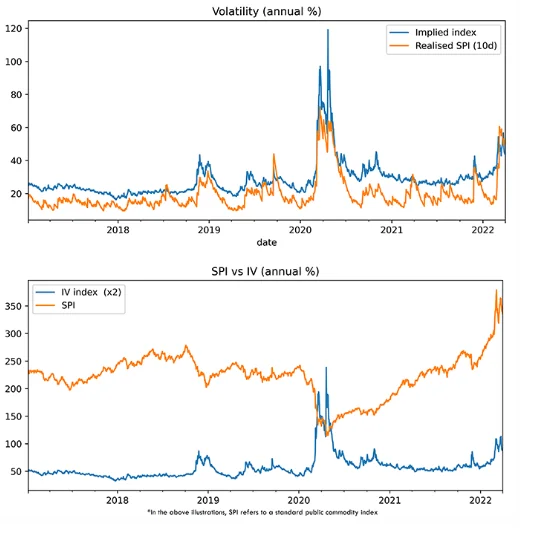
- Um die Einschätzung des Marktes zur Volatilität zu messen, verwenden wir AiLA-V001, einen Volatilitätsindex, der aus liquiden Optionen auf die liquidesten Rohstoffe konstruiert ist.
- Lassen sich Zusammenhänge zwischen der Wertentwicklung der AiLA-Alpha-Produkte (AiLA-S-Serie) und den jeweils herrschenden Volatilitätsbedingungen erkennen, wie sie sich im AiLA-V001 widerspiegeln?
- Lassen sich Zusammenhänge erkennen, wenn Phasen hoher Volatilität aus der Betrachtung herausgenommen werden?
Vorgehen:
- Da ein einzelner AiLA-Index nicht genügend Daten liefert, wurden für die Analyse alle AiLA-Produkte zusammengefasst.
- Untersucht wurden die historischen erwarteten Renditen der AiLA-Produkte unter verschiedenen Volatilitätsbedingungen.
- Wir verwenden die Begriffe implizite Volatilität und Volatilitätsindex synonym, da der Volatilitätsindex einen Korb impliziter Volatilitäten darstellt.
- Die Analyse wurde unter Ausschluss von Phasen hoher Volatilität wie dem COVID-19-Crash 2020 durchgeführt.
Wertentwicklung und IV
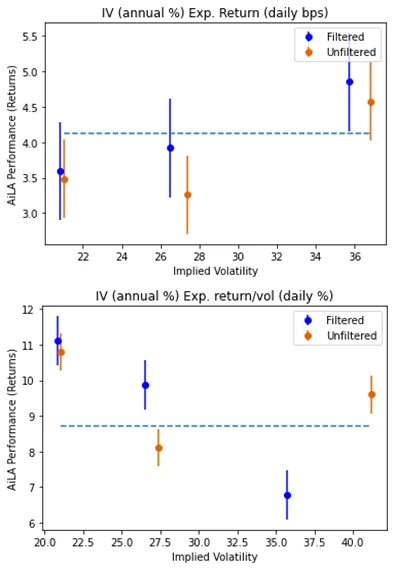
- Wir teilen die Daten anhand der jeweiligen Werte des IV-Index, also des Volatilitätsniveaus, in drei Klassen ein.
- Sowohl die gefilterten (ohne Phasen hoher Volatilität) als auch die ungefilterten Daten zeigen einen leichten Aufwärtstrend, der ein schwaches Indiz dafür ist, dass die erwarteten Renditen in Phasen höherer impliziter Volatilität größer sind.
- Dieses Indiz verschwindet, wenn die Renditen auf die Stichproben-Standardabweichung ihrer jeweiligen Klasse normiert werden.
- Interessanterweise zeigen die gefilterten Daten einen umgekehrten Zusammenhang zwischen normierter Wertentwicklung und impliziter Volatilität. Das deutet darauf hin, dass eine hohe Volatilität der Renditen mit Phasen hoher impliziter Volatilität zusammenfällt.
- Der Effekt wäre daher in erster Linie durch die unterschiedliche Größe der Renditen zu erklären und nicht durch die Fähigkeit, ihr Vorzeichen vorherzusagen.
- Es gibt Hinweise auf eine gleichmäßige Wertentwicklung der Produkte, wenn sie risikoadjustiert gehandelt werden.
Wertentwicklung und Veränderung der IV
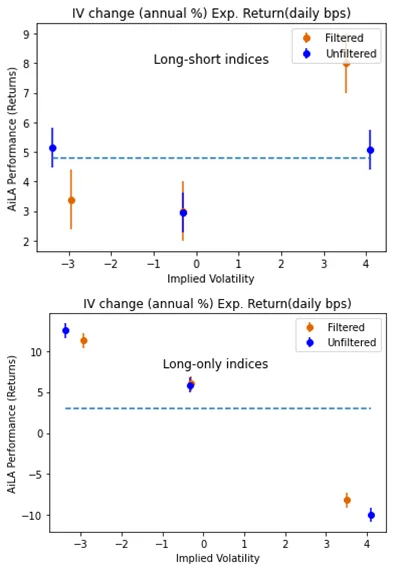
- Wir teilen die Daten anhand der jeweiligen Veränderung der Werte des IV-Index in drei Klassen ein, also sinkende, gleichbleibende oder steigende IV.
- Dabei zeigt sich für Long/Short- und Long-only-Produkte von AiLA ein unterschiedliches Muster.
- Die Long/Short-Produkte von AiLA neigen dazu, sowohl bei sinkender als auch bei steigender IV gut abzuschneiden.
- Bemerkenswert ist, dass die Long/Short-Produkte von AiLA in Phasen stark steigender IV gut abschneiden. Das könnte darauf hindeuten, dass die Long/Short-Strategie sich verändernde Marktbedingungen schneller nutzt.
- Die Long-only-Produkte von AiLA zeigen eine ausgeprägte Tendenz, bei sinkender IV am besten abzuschneiden und in Phasen steigender IV leicht zurückzubleiben; dies gilt gleichermaßen für die gefilterten und die ungefilterten Daten.
- Das Long-only-Muster erscheint intuitiv stimmig mit der typischen Entwicklung der IV während eines Marktcrashs, etwa im ersten Halbjahr 2020.
Wertentwicklung und Veränderung der IV
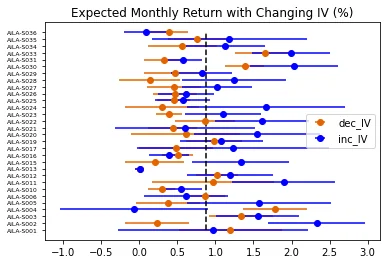
- Das Muster der Wertentwicklung bei steigender und sinkender IV zeigt sich im Allgemeinen auch auf der Ebene der einzelnen AiLA-Produkte.
- Hier werden historische Monatsrenditen in Phasen steigender und sinkender IV verglichen. Bei 24 von 30 AiLA-Produkten sind die Monatsrenditen in Phasen steigender IV höher als in Phasen sinkender IV.
- Die Grafik der historischen Tagesrenditen lässt hierzu keine eindeutige Aussage zu, vermutlich weil ein Tag als Zeitraum zu kurz ist, um die Wirkung einer sich verändernden IV zu beurteilen.
- Zu beachten ist jedoch, dass der begrenzte Datensatz und die entsprechenden statistischen Fehler es generell schwierig machen, allgemeingültige Schlüsse zu ziehen.
Fazit
- Ein Index der impliziten Volatilität (AiLA-V001) wurde verwendet, um die Einschätzung des Marktes zur Volatilität zu messen, und diente in einer Studie zur Untersuchung eines möglichen Zusammenhangs mit der Wertentwicklung der AiLA-Alpha-Produkte (AiLA-S-Serie).
- Es zeigte sich ein Hinweis auf einen leichten Unterschied der Wertentwicklung in Abhängigkeit vom Niveau der IV; der mögliche Effekt erwies sich jedoch als mit dem Größenunterschied der Renditen vereinbar.
- Zwischen den Long/Short- und den Long-only-Produkten von AiLA wurde jedoch ein unterschiedliches Muster der Wertentwicklung beobachtet.
- Bei den Long/Short-Produkten ergaben sich sowohl bei steigender als auch bei sinkender IV hohe erwartete Renditen, während bei den Long-only-Produkten eine sinkende IV typischerweise mit deutlich höheren erwarteten Renditen verbunden war als eine steigende IV.
- Die Verwendung eines gefilterten Datensatzes ohne Phasen hoher impliziter Volatilität erwies sich als nützlich: Er zeigte ähnliche Muster wie der ungefilterte Datensatz, sodass wir in den meisten Situationen der impliziten Volatilität von denselben Renditemustern ausgehen können.
- Diese Ergebnisse sind als erster Überblick über die Zusammenhänge zwischen den AiLA-Alpha-Produkten (S-Serie) und den AiLA-Volatilitätsprodukten (V-Serie) gedacht; weitere Forschungsarbeiten zum Thema Volatilität sollen folgen.