
特征转换:树集成与 SVM 对比
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- AiLA 的 CML 策略包含一个利用分类进行特征转换的步骤,旨在帮助处理非线性关系,并针对可能数量庞大的特征起到正则化作用[详见 CML 建模部分]。
- 特征转换有何益处?
- 如果用 SVM 替代树集成方法,会出现什么结果?
方法:
- 聚焦模型精确率和被判为正类的交易日数量,将其作为与策略表现相关的指标。
- 使用相同的数据样本和架构设置进行对照比较,唯一的区别在于特征转换步骤。
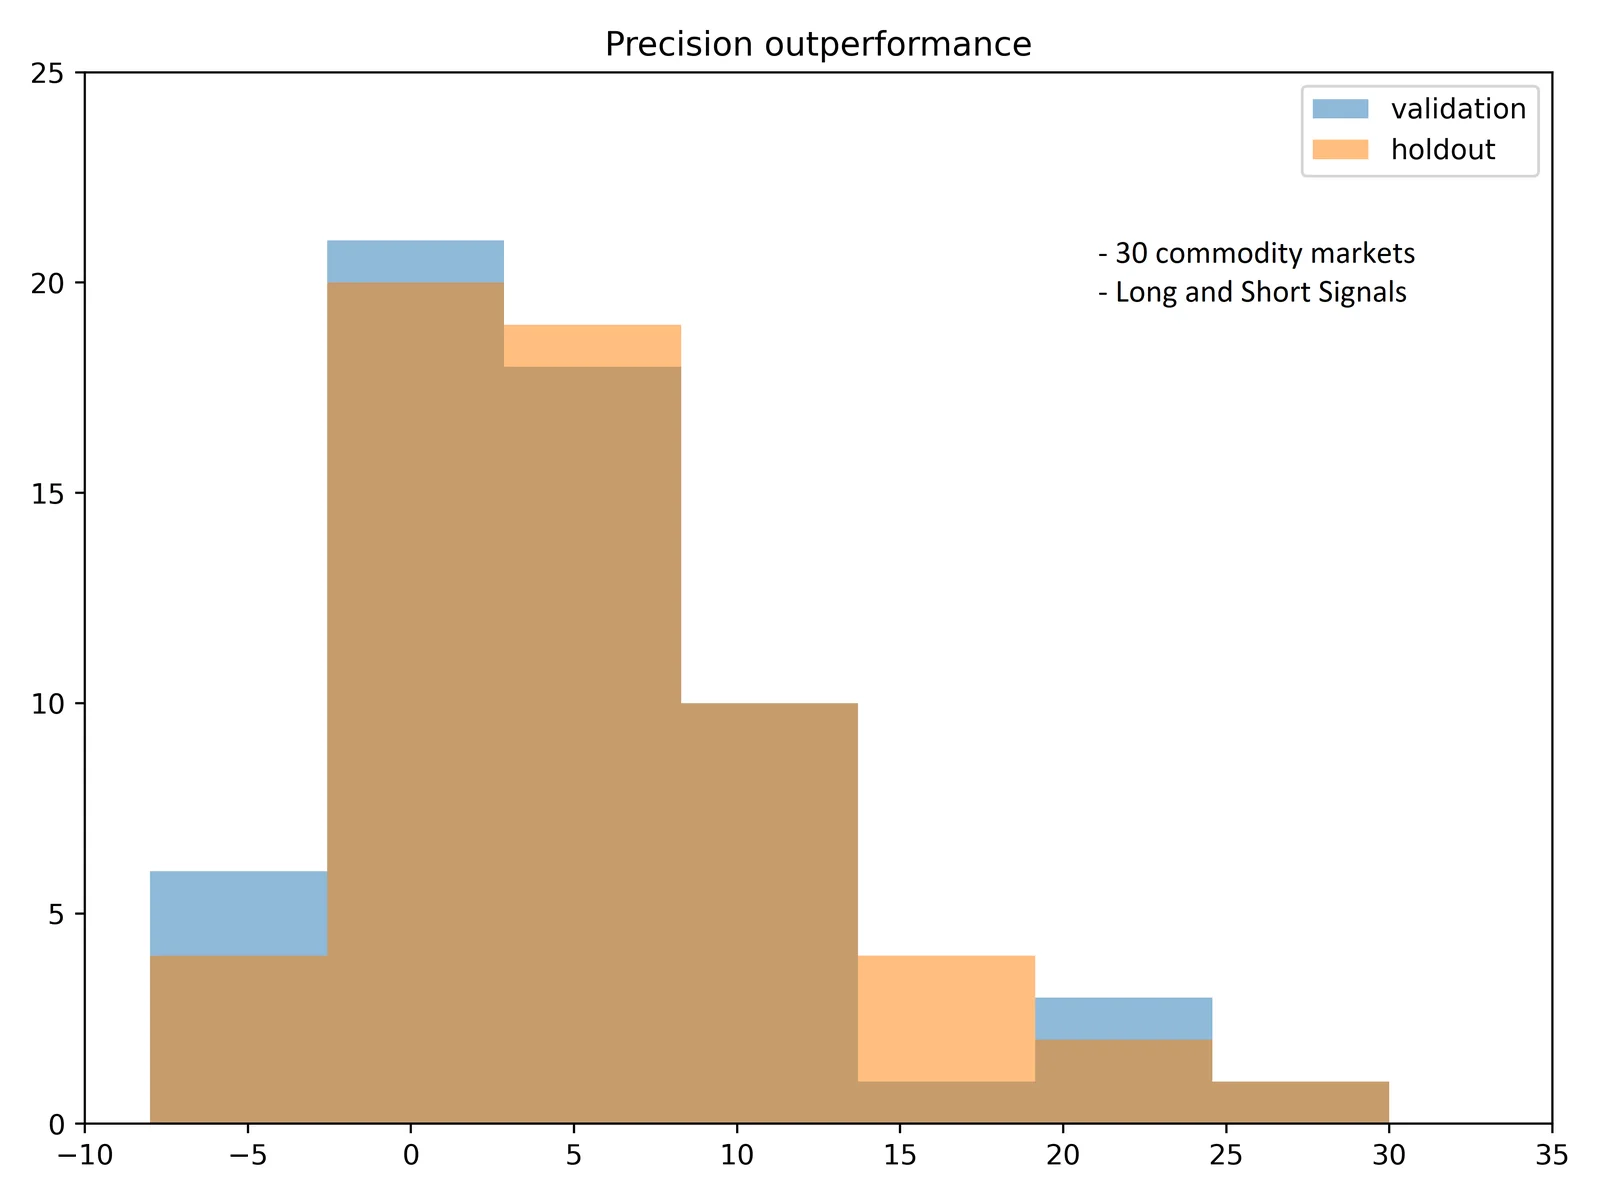
精确率超额表现:
- CML 策略所预测样本中真实标签实例的占比,减去整个数据样本中的占比。
- 大多数资产的真实实例占比更高,且验证数据与保留数据的结果一致。
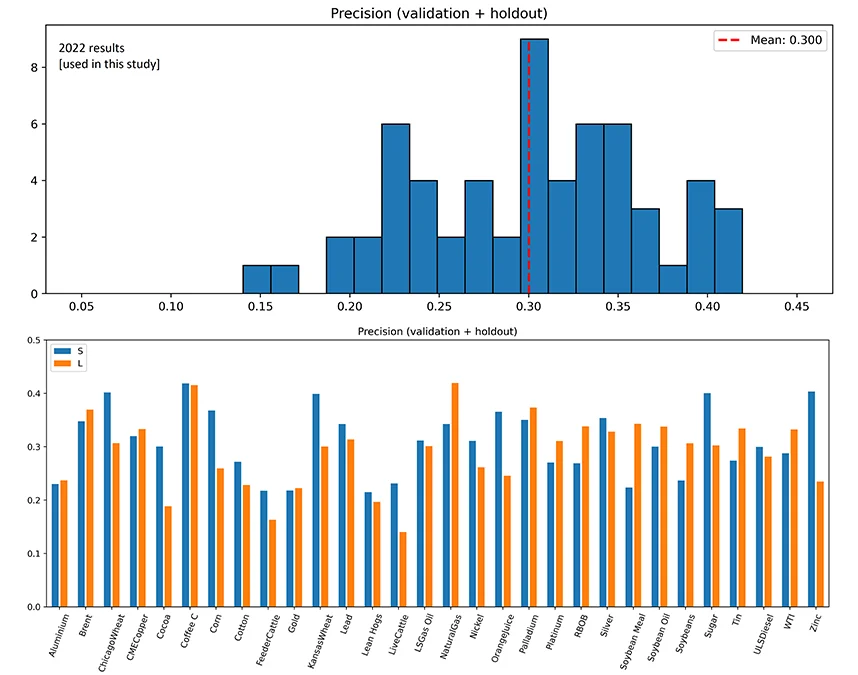
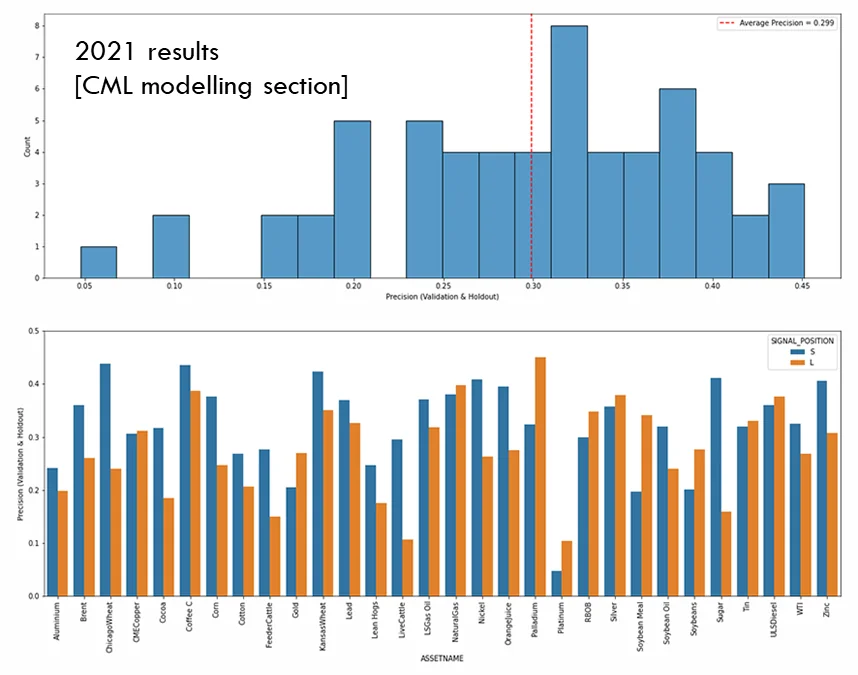
一致性检验
- 本研究与[CML 建模部分]的分析存在细微差别,例如纳入了 2021 年数据并采用一组固定的超参数。
- 不过,考虑到这些细微差别,预测结果之间总体上具有良好的一致性。
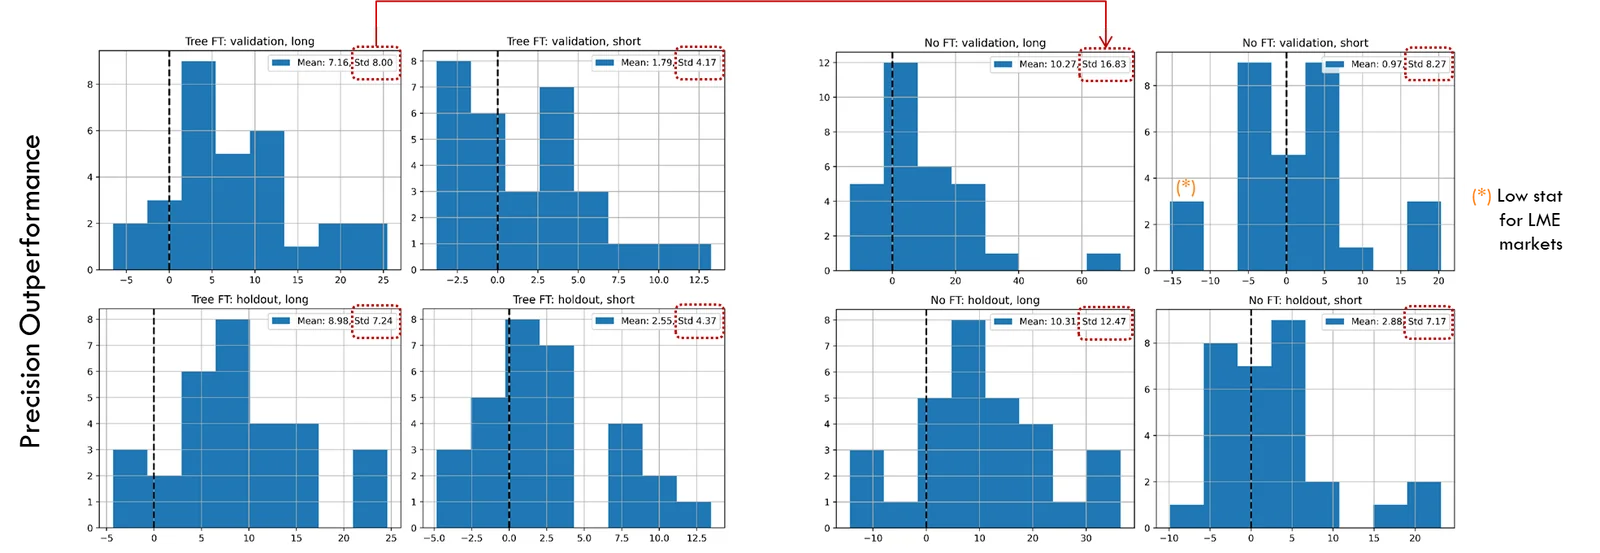
预测表现
- 使用基于树的特征转换(FT)与不使用 FT 的预测结果相近,例如方差较小与均值略大之别。
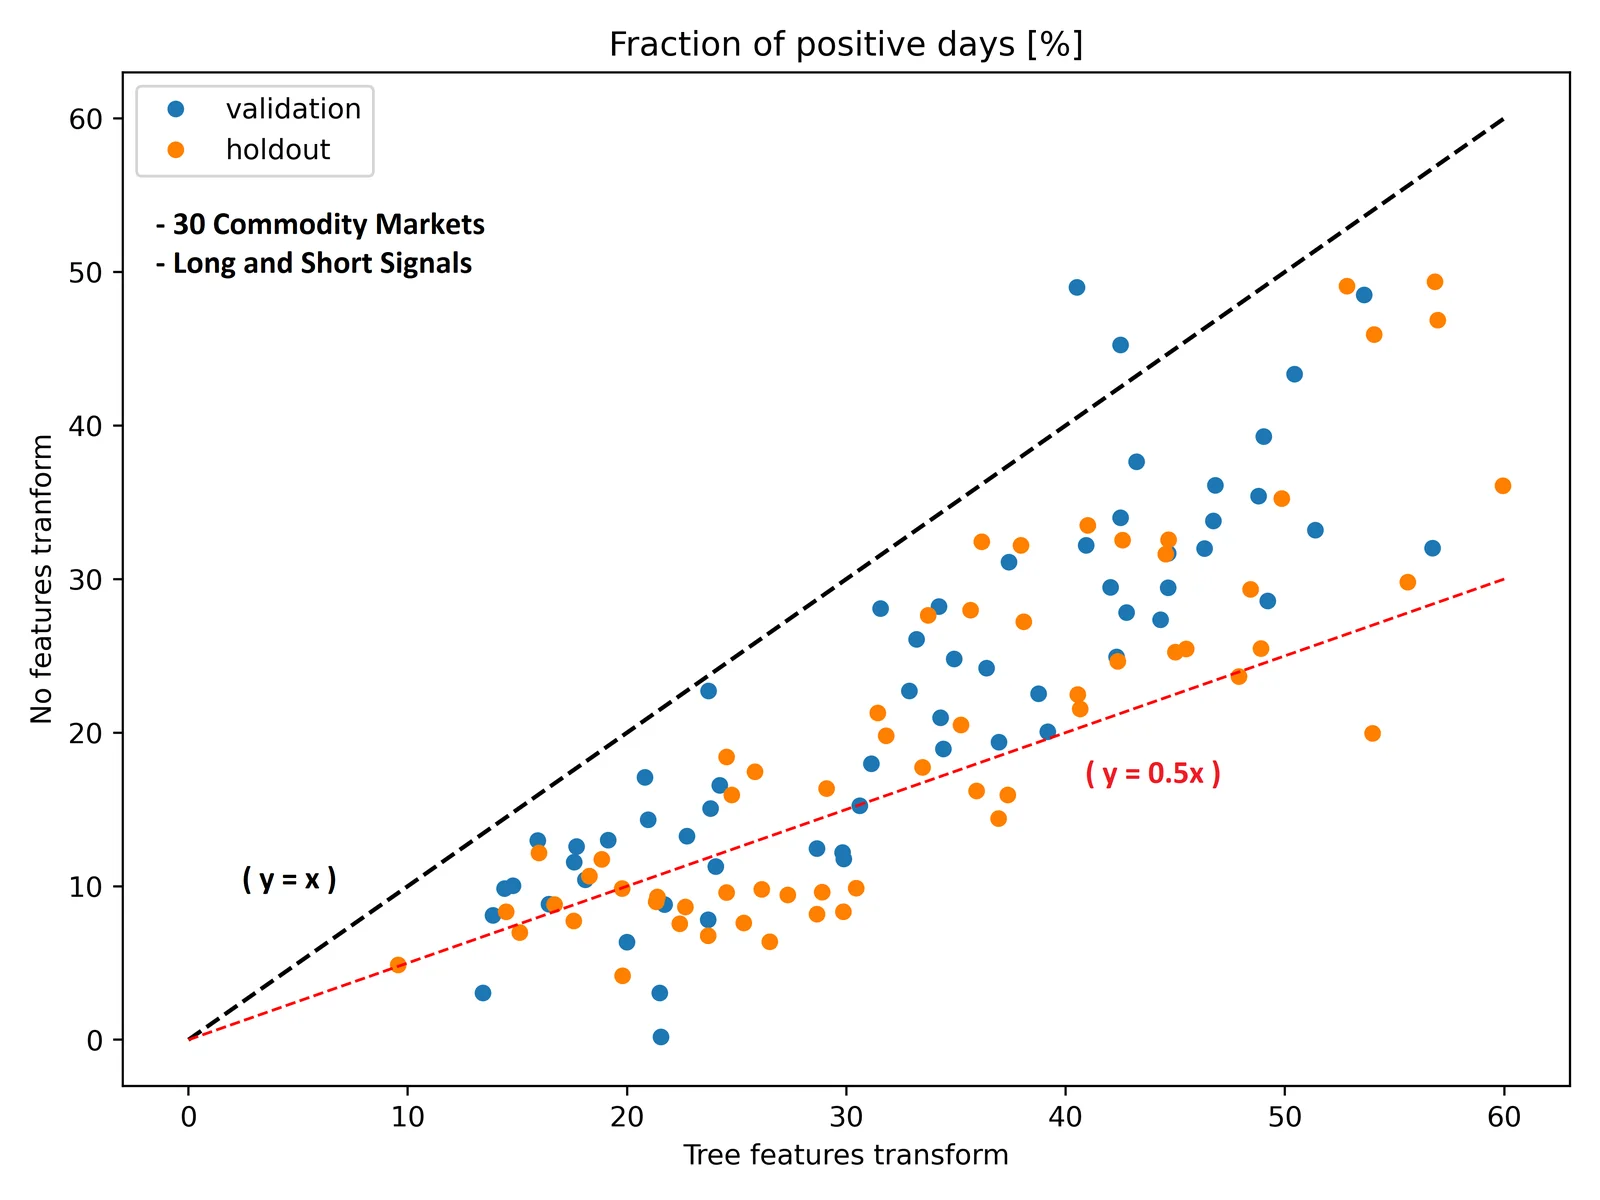
- 不使用任何 FT 时观察到的较大方差,与模型倾向于将较少交易日判为正类有关(参见下一页)。
特征转换的影响
- 特征转换(FT)基于树集成模型:
- 将特征数量(与树的数量成正比)减少至少一个数量级。
- 完整 CML 策略的预测精确率/表现与不使用任何特征转换时相近。
- 但被模型判为正类的交易日占比始终更大。
- 鉴于预测优势较小,需要大量“交易日”才能获得有意义的策略表现,因此正类交易日占比更大这一点支持使用基于树的 FT,而非不使用 FT。
- 基于 SVM 模型的特征转换:
- 支持向量(SV)的数量通常略多于所用数据点数量的一半。
- 利用 SV 结合核函数和对偶系数构建的特征数量,往往超过原始特征数量。
- 与基于树的 FT 相比,SVM 版本未见任何改进之处。
结论
- 我们研究了在 CML 策略中使用特征转换的影响,该特征转换目前基于集成树模型。
- 为避免下游策略环节带来的差异,本研究在模型预测层面开展,但聚焦于预计与最终策略表现最为相关的指标。
- 当前基于集成树模型的 FT 大幅减少了特征数量,且与不使用任何 FT 相比模型表现相近,但被判为正类的交易日数量更多。
- 鉴于预测优势较小,需要大量“交易日”才能获得有意义的策略表现,因此这被视为一项优势。
- 比较中还纳入了基于 SVM 模型的 FT,但与基于树的 FT 相比,未见任何改进之处。