
α 与配置——影响研究
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- 基于 ML 的 AiLA 配置源于在当前市场条件下识别出的机会。
- 因此,已配置资本的比例可能随时间发生显著且迅速的变化。
- 我们能否强制指数将其配置比例维持在给定区间内?
- 这对表现会产生怎样的影响?
方法:
- 以一个基于 102 个精选资产、采用纯多头(LO)配置的 AiLA 指数为例说明影响,此类指数的配置往往随时间变化更大。
- 通过调整与有效信号相关的持有期并考虑合约到期情况,实现配置区间功能。
- 评估此类配置区间标准对表现的影响程度。
配置方法论
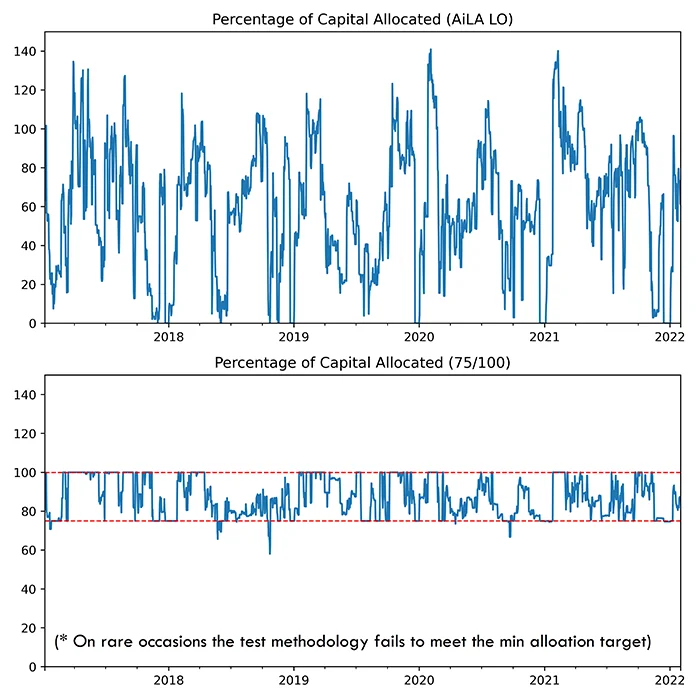
- 配置比例受指数构建过程中不同约束条件和目标的影响。
- 然而,配置次数往往是决定资本配置多少的主要因素,而这又取决于 ML 模型识别机会的能力。
- 这会导致某些时期交易机会较少、配置因而较低,并随条件变化而改变。
- 为进行比较,通过以下方式强制将配置比例维持在给定(最小/最大)区间内:
- 强制在系统认为最优的期限组合之外进行配置。
- 在必要时调整持有期。
- 在有信号的合约中按到期日确定优先顺序。
- 该方法论绝不期望达到最优,仅旨在对此类功能的影响进行一阶评估。
表现影响
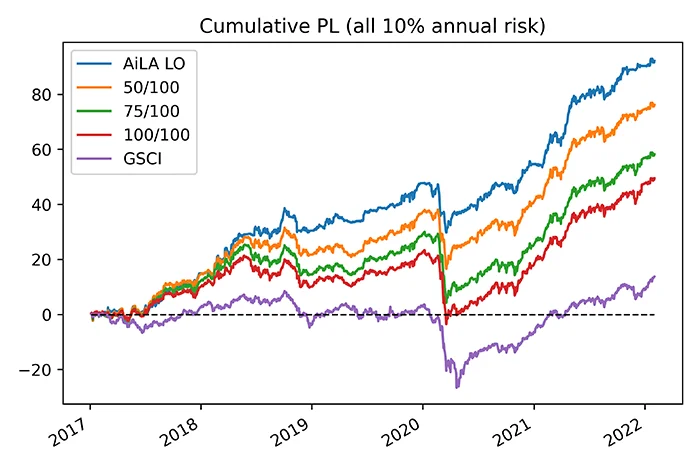
- 我们研究了不同配置比例区间(即在最小值/最大值之内)下的指数表现。
- 强制指数维持最低配置比例会明显降低表现,例如,要求配置比例处于接近 100% 的区间时,表现下降约一半。
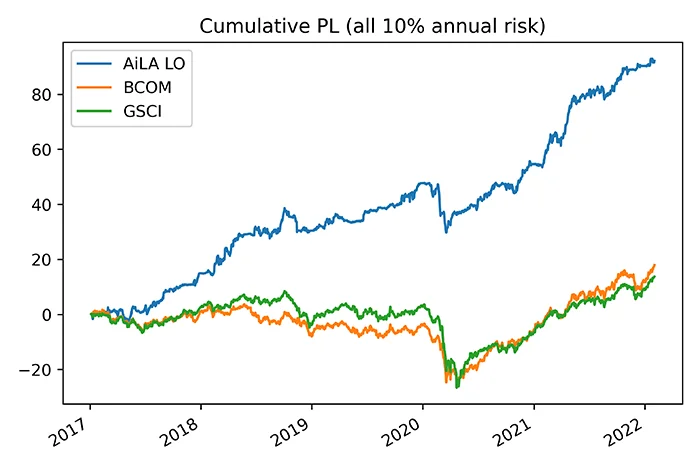
- 在经风险调整的基础上,AiLA 指数表现:
- 高于 GSCI/BCOM 等标准指数。
- 然而,随着配置区间向 100% 收敛,与 GSCI/BCOM 的相关性随之上升。
- 通常,相关性从约 60%(AiLA LO)上升至近 80%(100/100)。
- 由于基于 ML 的 AiLA 信号具有机会主义特性,通过迫使系统偏离其特定交易建议来维持更大的配置,会显著降低表现。
结论
- 我们在 AiLA 指数框架内实现了一种将已配置资本比例维持在最小/最大区间内的方法。
- 我们利用该功能,研究了其对一个基于 102 个精选资产和纯多头信号的 AiLA 指数表现的预期影响,此类指数的配置比例往往变化最大。
- 该方法论绝非最优,但似乎适合在总体层面评估影响。
- 当系统被迫将配置比例维持在向 100% 收窄的区间内时,AiLA 指数的表现结果显著下降。
- 在经风险调整的基础上,AiLA 指数的表现总体上高于 GSCI/BCOM 指数,但随着配置区间收窄并向 100% 收敛,正相关性从约 60% 上升至 80%。
- 结果表明,当系统为维持更高的配置比例而被迫偏离其特定交易建议时,与基于 ML 的 AiLA 信号相关的表现会显著下降。这在意料之中,因为这些信号具有机会主义特性,其底层模型试图在当前市场条件下识别交易机会。