
α와 배분 – 영향 연구
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
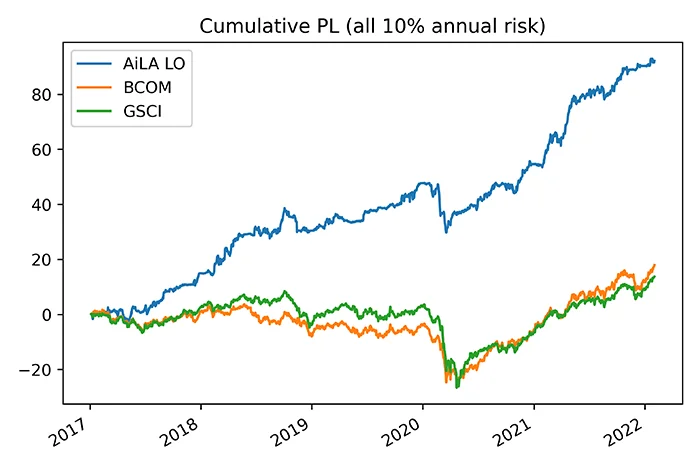
- ML 기반 AiLA 배분은 당시 시장 상황에서 식별된 기회에서 비롯됩니다.
- 따라서 배분 자본의 비율은 시간에 따라 크게, 그리고 빠르게 변할 수 있습니다.
- 지수가 배분 비율을 일정 범위 내로 유지하도록 강제할 수 있습니까?
- 그에 따른 성과 영향은 어떻습니까?
접근 방법:
- 배분이 시간에 따라 더 크게 변하는 경향이 있는 롱온리(LO) 배분을 사용하여, 선정된 102개 자산 기반 AiLA 지수에 대한 영향을 보여줍니다.
- 활성 시그널과 연계된 보유 기간을 조정하고 계약 만기를 고려하는 방식으로 배분 범위 기능을 구현합니다.
- 이러한 배분 범위 기준이 성과에 미치는 영향의 크기를 평가합니다.
배분 방법론
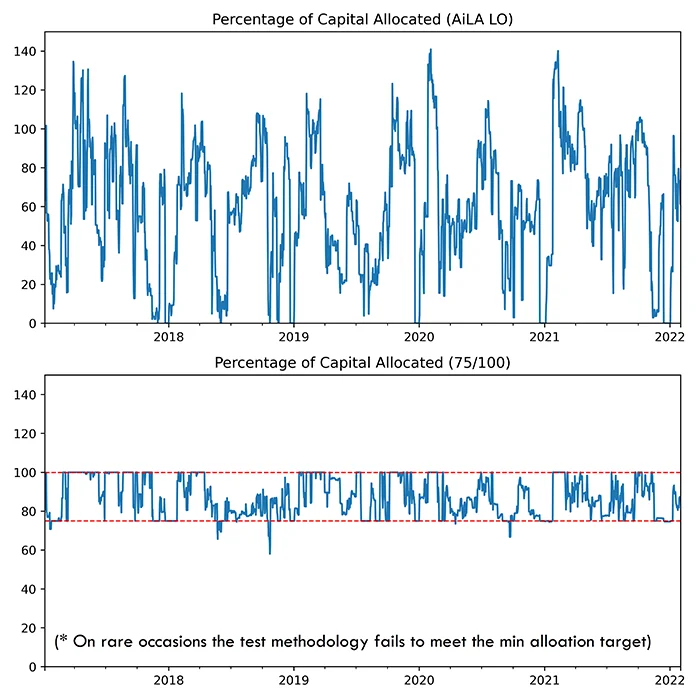
- 배분 비율은 지수 구성 과정의 여러 제약 조건과 목표의 영향을 받습니다.
- 그러나 배분되는 자본의 규모를 결정하는 주된 요인은 대개 배분 횟수이며, 이는 다시 ML 모델의 기회 식별 능력에 따라 달라집니다.
- 그 결과 거래 기회가 적어 배분이 낮은 기간이 생기며, 이는 상황이 변함에 따라 바뀝니다.
- 비교를 위해 다음과 같은 방법으로 배분 비율을 주어진 (최소/최대) 범위 내로 유지하도록 강제합니다.
- 시스템이 최적이라고 판단하는 만기 구간 밖에서도 배분을 적용하도록 강제합니다.
- 필요한 경우 보유 기간을 조정합니다.
- 시그널이 있는 계약 중에서 만기를 기준으로 우선순위를 정합니다.
- 이 방법론이 최적일 것으로 기대하지는 않으며, 이러한 유형의 기능이 미치는 영향을 1차적으로 평가하기 위한 것입니다.
성과 영향
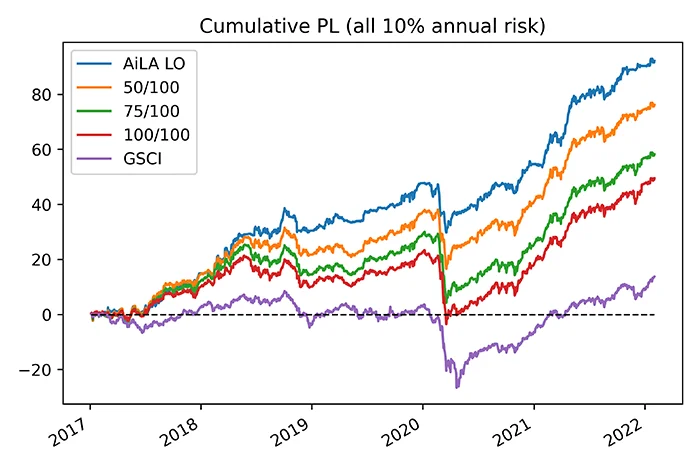
- 다양한 배분 비율 범위, 즉 최소/최대 값 이내에서 지수 성과를 분석했습니다.
- 지수가 최소 배분 비율을 유지하도록 강제하자 성과가 눈에 띄게 낮아졌습니다. 예를 들어 배분 비율을 100%에 가까운 범위로 요구하면 성과가 약 절반으로 줄었습니다.
- 위험 조정 기준으로 AiLA 지수 성과는 다음과 같이 나타납니다.
- GSCI/BCOM과 같은 표준 지수보다 높습니다.
- 그러나 배분 범위가 100%에 수렴할수록 GSCI/BCOM과의 상관관계가 높아집니다.
- 일반적으로 상관관계는 약 60%(AiLA LO)에서 약 80%(100/100)로 높아집니다.
- ML 기반 AiLA 시그널은 기회 포착형이므로, 시스템을 고유한 거래 권고에서 벗어나게 하여 더 큰 배분을 유지하면 성과가 크게 낮아집니다.
결론
- AiLA 지수 프레임워크 내에서 배분 자본의 비율을 최소/최대 범위 내로 유지하는 방식을 구현했습니다.
- 이 기능을 사용하여, 배분 비율이 가장 크게 변하는 경향이 있는 선정된 102개 자산과 롱온리 시그널 기반 AiLA 지수에 대해 예상되는 성과 영향을 분석했습니다.
- 이 방법론은 결코 최적이 아니지만, 전반적인 수준에서 영향을 평가하는 목적에는 적합한 것으로 보입니다.
- 시스템이 100%로 좁아지는 범위 내에서 배분 비율을 유지하도록 강제되자 AiLA 지수의 성과는 크게 낮아졌습니다.
- 위험 조정 기준으로 AiLA 지수 성과는 대체로 GSCI/BCOM 지수의 성과보다 높았으나, 배분 범위가 좁아져 100%에 수렴할수록 양(+)의 상관관계가 약 60%에서 80%로 높아졌습니다.
- 이 결과는 더 높은 배분 비율을 유지하기 위해 시스템을 고유한 거래 권고에서 벗어나게 하면 ML 기반 AiLA 시그널의 성과가 크게 낮아진다는 것을 시사합니다. 이는 기초 모델이 당시 시장 상황에서 거래 기회를 식별하려고 하는, 시그널의 기회 포착형 특성 때문에 예상되는 결과입니다.