
α とアロケーション:影響の調査
英語からの翻訳です。英語の原文を正とします。 英語で読む
問い
問い:
- ML に基づく AiLA のアロケーションは、その時々の市場環境のもとで特定された機会から生じます。
- そのため、配分資本の比率は時間とともに大きく、また急速に変動し得ます。
- 指数のアロケーション比率を、所定のレンジ内に維持させることはできるでしょうか。
- その場合、パフォーマンスにどのような影響があるでしょうか。
アプローチ:
- 選定した 102 の資産に基づき、ロング・オンリー(LO)のアロケーションを用いる AiLA 指数について影響を示します。ロング・オンリーでは、アロケーションが時間とともにより大きく変動する傾向があります。
- アクティブなシグナルに関連する保有期間の調整と、限月の満期の考慮に基づいて、アロケーション・レンジの機能を実装します。
- こうしたアロケーション・レンジの条件によるパフォーマンスへの影響の大きさを評価します。
アロケーションの手法
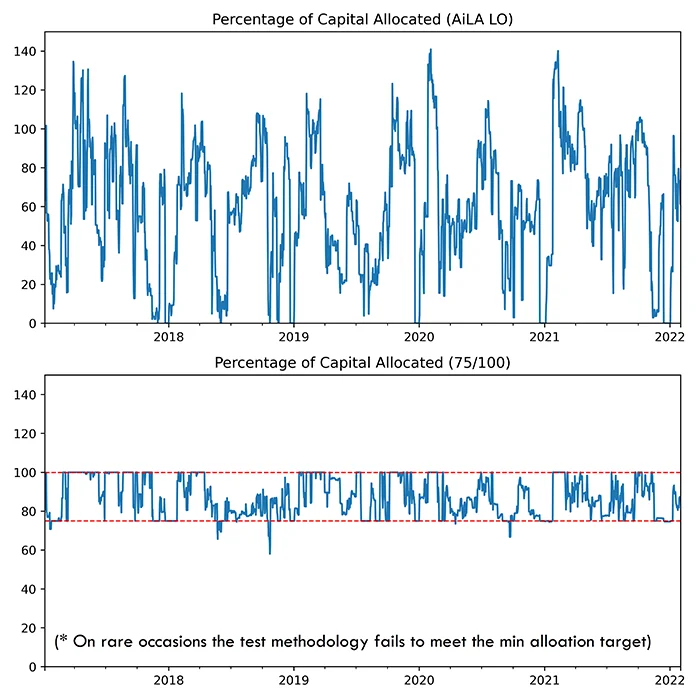
- アロケーション比率は、指数構築プロセスにおけるさまざまな制約や目標の影響を受けます。
- しかし多くの場合、配分される資本の量を決める主な要素はアロケーションの回数であり、それは ML モデルが機会を特定する能力に依存します。
- その結果、取引機会が少なくアロケーションが低い期間が生じ、それは環境の変化に応じて変わります。
- 比較のため、次の方法でアロケーション比率を所定の(最小/最大)レンジ内に強制的に維持します。
- システムが最適と判断するテナーの範囲外でも、強制的にアロケーションを行う。
- 必要に応じて保有期間を調整する。
- シグナルのある限月の中で、満期に応じて優先順位を付ける。
- この手法は決して最適であることを想定したものではなく、この種の機能による影響を一次近似として評価することを意図しています。
パフォーマンスへの影響
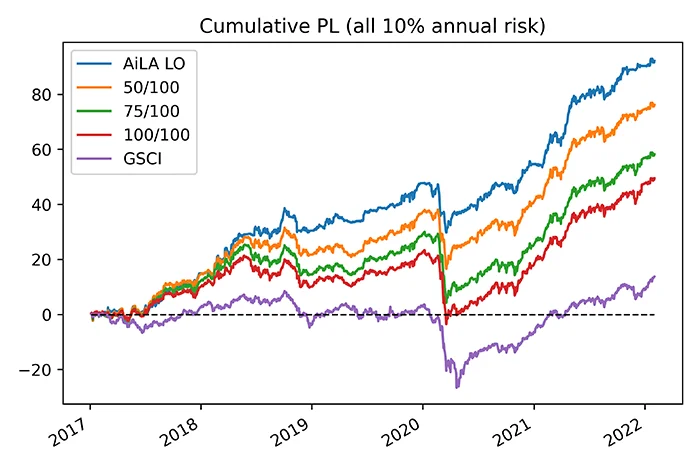
- さまざまなアロケーション比率のレンジ、すなわち最小値/最大値の範囲内で、指数のパフォーマンスを調べました。
- 指数に最低アロケーション比率の維持を強制すると、パフォーマンスは顕著に低下しました。例えば、アロケーション比率を 100% 近くのレンジに求めると、パフォーマンスは約半分に低下しました。
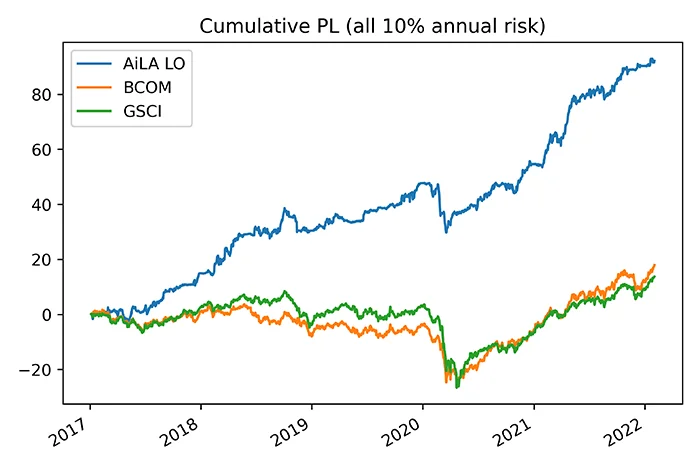
- リスク調整ベースでの AiLA 指数のパフォーマンスは、
- GSCI/BCOM のような標準的な指数よりも高いように見えます。
- しかし、アロケーション・レンジが 100% に近づくにつれて、GSCI/BCOM との相関は高まります。
- 通常、相関は約 60%(AiLA LO)から 80% 近く(100/100)まで上昇します。
- ML に基づく AiLA のシグナルは機会を捉える性質を持つため、システムを固有の取引推奨から逸脱させてより大きなアロケーションを維持すると、パフォーマンスは大幅に低下します。
結論
- AiLA 指数のフレームワーク内に、配分資本の比率を最小/最大レンジ内に維持するアプローチを実装しました。
- この機能を用いて、選定した 102 の資産とロング・オンリーのシグナルに基づく AiLA 指数について、パフォーマンスへの予想される影響を調べました。この指数では、アロケーション比率が最も大きく変動する傾向があります。
- この手法は決して最適なものではありませんが、全般的なレベルで影響を評価するという目的には適しているように見えます。
- システムに、100% に向けて狭まるレンジ内でのアロケーション比率の維持を強制すると、AiLA 指数のパフォーマンス結果は大幅に低下しました。
- リスク調整ベースでは、AiLA 指数のパフォーマンスは概して GSCI/BCOM 指数のパフォーマンスを上回りました。ただし、アロケーション・レンジが狭まり 100% に近づくにつれて、正の相関は約 60% から 80% に上昇しました。
- この結果は、より高いアロケーション比率を維持するためにシステムを固有の取引推奨から逸脱させると、ML に基づく AiLA のシグナルに伴うパフォーマンスが大幅に低下することを示唆しています。これは、その時々の市場環境のもとで取引機会を特定しようとする基礎モデルを持つ、シグナルの機会追求的な性質から予想されることです。