アセット・アロケーションを解き明かす
英語からの翻訳です。英語の原文を正とします。 英語で読む
アロケーションのケーススタディ
概要:
- 5 つの資産で構成されるリサーチ用ポートフォリオを用いて、AiLA のアロケーション・プロセスを示します。
- このポートフォリオは、AiLA の指数手法 [Method] に従い、いつでも資産のロングまたはショートのアロケーションを持つことができます。
[Method]: Products - Methodology , https://www.ailaindices.com/strategies.php - このケーススタディでは、次の問いに取り組みます。
- 特定の時点で、ある資産のロング/ショートのアロケーションを決めるものは何か?
- 投資したポジションのエグジットの機会を決めるものは何か?
- 所与の資産にどれだけ配分するかを決めるものは何か?
資産レベルの機会
アセット・アロケーションの判断
- ML モデルを用いて、資産ごとのレベルでアロケーションの機会を特定します。例えば、WTI の 3 月限と 12 月限は別々にモデル化します。
- ロングまたはショートのアロケーション・シグナルを生成し、エントリーとエグジットのタイミングは個々の資産の期待リスク/リワードに応じて決まります。
エントリーの判断
- アセット・アロケーションのエントリーは、ML モデルがロングまたはショートのアロケーションについて有利なリスク/リワードの機会を予測することで決まります。
- ML モデルの予測は、ファンダメンタル・データと市場価格データの両方から生成した特徴量に基づきます。例えば、次のようなデータを含みます。
- 季節性:月、年、年内の週/営業日。
- 価格:さまざまな限月と市場の始値/終値/高値/安値。
- ファンダメンタル:コモディティの生産量/輸入量/在庫量、マクロ指数、為替レート、CFTC の建玉明細報告(Commitments of Traders)。
エグジットの判断
- アロケーションは、次のエグジット条件のいずれかを満たすまで維持されます。
- 1. これ以上投資を続けても機会がほとんどないと予想される。
- 2. 投資開始からリスク目標に達する。
- 3. 投資開始からリワード目標を達成する。
- 4. 特徴量データを用いたモデルから、反対方向の機会のシグナルを受け取る。
- 上記のうち、特徴量データに依存するのはエグジット条件 (4) のみです
例:金 6 月限 (CME) - ロングのアロケーション
2022-04-13:エントリーの判断
- 38 の特徴量に基づき、有利なリスク/リワードを予測
| エントリーの 1 日前の金 12 月限の終値 | エントリー日 | エントリーの 1 日前の金 10 月限の終値 | エントリーの 15 日前の金 5 月限の終値 | エントリーの 19 日前の金 1 月限の始値 |
| エントリーの 2 日前の金 10 月限の安値 | エントリーの 9 日前の金 4 月限の安値 | エントリーの 6 日前の金 10 月限の高値 | エントリーの 1 日前の金 8 月限の安値 | エントリーの 16 日前の金 8 月限の安値 |
| 米国の週次国内原油生産量 | 米国の週次原油輸入量 | 米国の週次商業用原油在庫 | Dow Jones Index | S&P 500 Index |
| 米 10 年国債利回り指数 | Bloomberg Commodity Index | Baltic Dry Index | 米ドル通貨指数 | USD-JPY 為替スポット |
| GBP-USD 為替スポット | CME 銅 期近限月 | 金スポット | CFTC CoT NCNC 大豆油 - CBT | CFTC CoT NCNC #2 ヒーティングオイル - NYMEX |
| CFTC CoT NCNC 天然ガス – NYMEX | CFTC CoT NCNC 大豆ミール - CBT | CFTC CoT NCNC 綿花 No. 2 - ICE Futures U.S. | CFTC CoT NCNC 生牛 - CME | CFTC CoT NCNC フィーダーキャトル - CME |
| CFTC CoT NCNC 原油 - NYMEX | CFTC CoT NCNC ココア - ICE Futures U.S. | CFTC CoT NCNC 砂糖 No. 11 - ICE Futures U.S. | CFTC CoT NCNC コーヒー C - ICE Futures U.S. | USD-BRL 為替スポット |
| EUR-USD 為替スポット | AUD-USD 為替スポット | USD-CAD 為替スポット |
(* CFTC CoT NCNC = CFTC 建玉明細報告(Commitments of Traders)の非商業部門ネット枚数)
2022-04-21:エグジットの判断
- 投資開始からリスク目標に到達
ポートフォリオのウェイト
ポートフォリオのアロケーション・ウェイト
- ポートフォリオのウェイトは、ポートフォリオ全体のアロケーションに対する比率で表します。
- 上流の資産レベルのアロケーション機会のシグナルに基づき、ポートフォリオ手法によって決定されます。
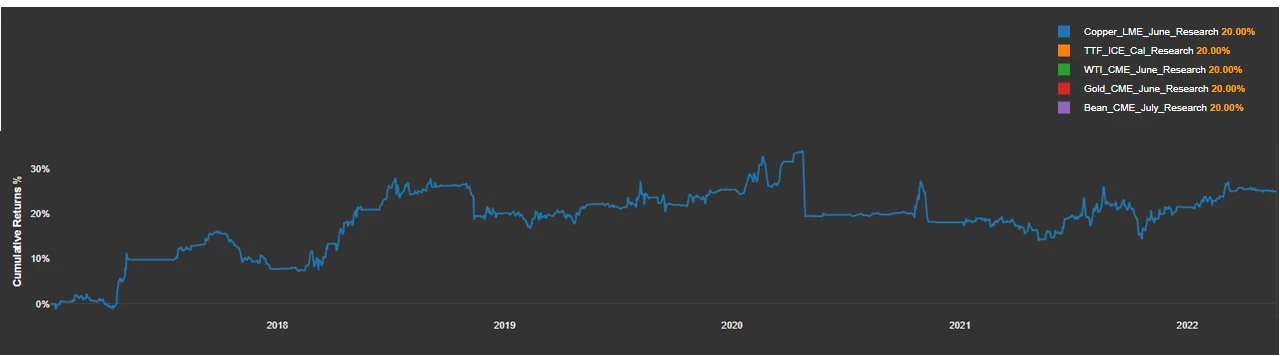
- ポートフォリオの例:大豆 7 月限、銅 6 月限、金 6 月限、TTF カレンダー物、WTI 6 月限。
- ポートフォリオの目標:資産ごとに均等な 20% のウェイト。ただし、資産のウェイトは最大 100% まで許容します。
機会に応じたアロケーション
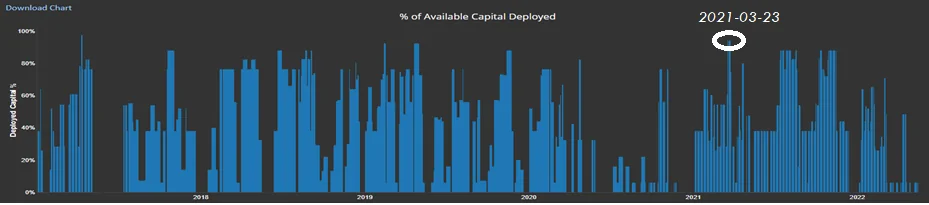
- 2022-03-23:金、銅、大豆にアロケーションの機会があり、ウェイトが 20% を超えて引き上げられた結果、システムは資本の 94.1% を配分しました。
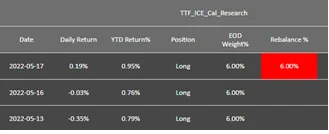
- 2022-05-16:アロケーションの機会があったのは TTF のみでしたが、流動性の制約により 20% のウェイトを取れず、システムは資本の 6% を配分しました。
- 2022-05-17:TTF の機会が終了し、システムは TTF の 6% のロング・ウェイトからエグジットすると判断しました。
機会の数の変動
- アクティブな資産の数が多い(少ない)期間には、個々のウェイトは小さく(大きく)なる傾向があります。
| 日付 | 資産 | 終値時点のウェイト |
| 2021-03-23 | 大豆 7 月限 (CBOT) | ロング 32.4% |
| 2021-03-23 | 銅 6 月限 (Comex) | ショート 28.4% |
| 2021-03-23 | 金 6 月限 (Comex) | ロング 33.33% |
| 2021-03-23 | TTF カレンダー物 (ICE) | 0 |
| 2021-03-23 | WTI 6 月限 (NYMEX) | 0 |