Desmistificando a alocação de ativos
Traduzido do inglês. O texto em inglês é a referência. Ler em inglês
Estudo de caso de alocação
Resumo:
- O processo de alocação da AiLA é demonstrado com uma carteira de pesquisa composta por cinco ativos.
- A carteira pode ter, a qualquer momento, alocações compradas ou vendidas nos ativos, seguindo a metodologia dos índices AiLA [Method].
[Method]: Products - Methodology , https://www.ailaindices.com/strategies.php - O estudo de caso procura responder às seguintes perguntas:
- O que determina a alocação comprada/vendida em um certo ativo em um momento específico?
- O que determina a oportunidade de saída de uma posição investida?
- O que determina quanto alocar a um dado ativo?
Oportunidades no nível dos ativos
Decisão de alocação do ativo
- Um modelo de ML é usado para identificar oportunidades de alocação no nível de cada ativo; por exemplo, os contratos de março e de dezembro do WTI são modelados separadamente.
- O modelo gera um sinal de alocação comprada ou vendida, com momento de entrada e de saída que depende da relação risco/retorno esperada para cada ativo.
Decisão de entrada
- A entrada na alocação do ativo é determinada pelo modelo de ML quando ele prevê uma oportunidade de risco/retorno favorável para uma alocação comprada ou vendida.
- A previsão do modelo de ML baseia-se em variáveis geradas a partir de dados fundamentalistas e de preços de mercado, incluindo, por exemplo, dados como:
- Sazonais: mês, ano, semana / dia útil do ano.
- Preços: abertura/fechamento/máxima/mínima de diferentes contratos e mercados.
- Fundamentos: produção/importação/estoques de commodities, índices macroeconômicos, taxas de câmbio, relatórios Commitments of Traders da CFTC.
Decisão de saída
- Uma alocação será mantida até que um dos seguintes critérios de saída seja atendido.
- 1. Expectativa de pouca oportunidade em permanecer investido.
- 2. Atingimento da meta de risco desde o início do investimento.
- 3. Atingimento da meta de retorno desde o início do investimento.
- 4. Recebimento de uma oportunidade oposta do modelo, com base nos dados das variáveis.
- Dos critérios acima, apenas o critério de saída (4) depende dos dados das variáveis.
Exemplo: ouro junho (CME) - alocação comprada
2022-04-13: decisão de entrada
- Risco/retorno favorável previsto com base em 38 variáveis
| Preço de fechamento do ouro dezembro 1 dia antes da entrada na operação | Data de entrada na operação | Preço de fechamento do ouro outubro 1 dia antes da entrada na operação | Preço de fechamento do ouro maio 15 dias antes da entrada na operação | Preço de abertura do ouro janeiro 19 dias antes da entrada na operação |
| Preço mínimo do ouro outubro 2 dias antes da entrada na operação | Preço mínimo do ouro abril 9 dias antes da entrada na operação | Preço máximo do ouro outubro 6 dias antes da entrada na operação | Preço mínimo do ouro agosto 1 dia antes da entrada na operação | Preço mínimo do ouro agosto 16 dias antes da entrada na operação |
| Produção doméstica semanal de petróleo bruto dos EUA | Importações semanais de petróleo bruto dos EUA | Estoques comerciais semanais de petróleo bruto dos EUA | Índice Dow Jones | Índice S&P 500 |
| Índice de rendimento do Treasury de 10 anos | Bloomberg Commodity Index | Baltic Dry Index | Índice do dólar (USD) | Câmbio à vista USD-JPY |
| Câmbio à vista GBP-USD | Cobre CME, primeiro vencimento | Ouro à vista | CFTC CoT NCNC Soybean Oil - CBT | CFTC CoT NCNC #2 Heating Oil - NYMEX |
| CFTC CoT NCNC Natural Gas – NYMEX | CFTC CoT NCNC Soybean Meal - CBT | CFTC CoT NCNC Cotton No. 2 - ICE Futures U.S. | CFTC CoT NCNC Live Cattle - CME | CFTC CoT NCNC Feeder Cattle - CME |
| CFTC CoT NCNC Crude Oil - NYMEX | CFTC CoT NCNC Cocoa - ICE Futures U.S. | CFTC CoT NCNC Sugar No. 11 - ICE Futures U.S. | CFTC CoT NCNC Coffee C - ICE Futures U.S. | Câmbio à vista USD-BRL |
| Câmbio à vista EUR-USD | Câmbio à vista AUD-USD | Câmbio à vista USD-CAD |
(* CFTC CoT NCNC = CFTC Commitments of Traders, contratos líquidos não comerciais)
2022-04-21: decisão de saída
- Atingimento da meta de risco desde o início do investimento
Pesos da carteira
Pesos de alocação da carteira
- Os pesos da carteira são expressos como percentual da alocação total da carteira.
- São determinados pela metodologia da carteira, com base nos sinais upstream de oportunidade de alocação no nível dos ativos.
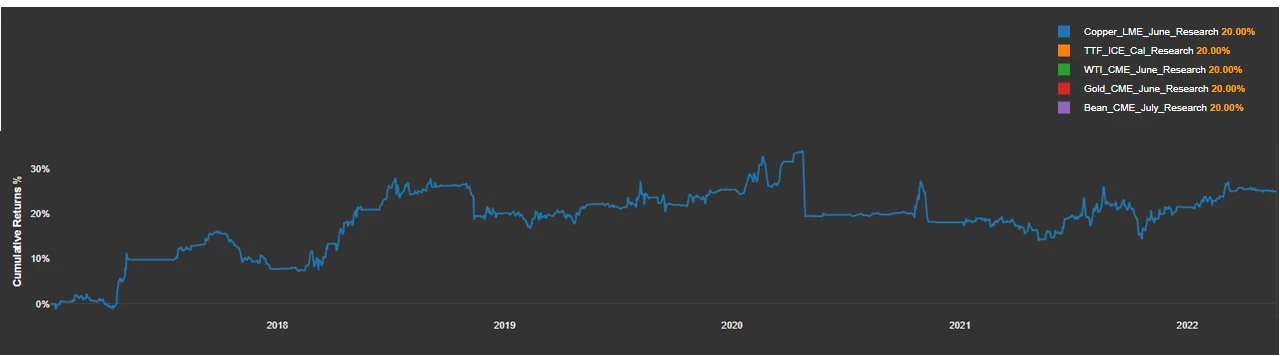
- Carteira de exemplo: soja julho, cobre junho, ouro junho, TTF Cal e WTI junho.
- Meta da carteira: peso igual de 20% por ativo, mas permitindo pesos por ativo de até 100%.
Alocação oportunista
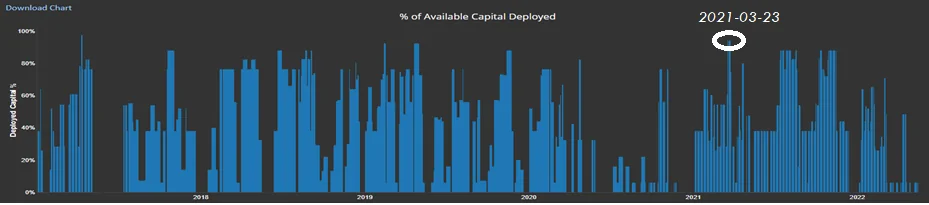
- 2022-03-23: oportunidades de alocação em ouro, cobre e soja; os pesos aumentaram acima de 20%, levando o sistema a alocar 94.1% do capital.
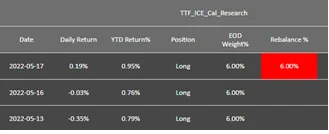
- 2022-05-16: o TTF é o único ativo com oportunidade de alocação; o peso de 20% foi impedido pelas restrições de liquidez, levando o sistema a alocar 6% do capital.
- 2022-05-17: a oportunidade em TTF termina, levando o sistema a decidir sair do peso comprado de 6% em TTF.
Número variável de oportunidades
- Períodos com número grande (pequeno) de ativos ativos tendem a resultar em pesos individuais menores (maiores).
| Data | Ativo | Peso no fechamento (EOD) |
| 2021-03-23 | Soja julho (CBOT) | Comprado 32.4% |
| 2021-03-23 | Cobre junho (Comex) | Vendido 28.4% |
| 2021-03-23 | Ouro junho (Comex) | Comprado 33.33% |
| 2021-03-23 | TTF Cal (ICE) | 0 |
| 2021-03-23 | WTI junho (NYMEX) | 0 |