
Tests de résistance
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Les pondérations de toutes les stratégies AiLA sont générées chaque jour au moyen des méthodologies de construction de portefeuille appropriées, selon la configuration de chaque portefeuille.
- Quel est le risque historique associé au portefeuille à une date donnée ?
Approche :
- Trois approches différentes sont utilisées pour calculer les rendements quotidiens, le principe de l’analyse restant le même :
- appliquer les pondérations aux rendements historiques de chaque actif ou contrat du mois le plus proche ;
- agréger les rendements par matière première, par secteur et au niveau du portefeuille ;
- calculer différents indicateurs de risque afin d’évaluer le risque historique du portefeuille à cette date.
- Trois stratégies AiLA de configurations et d’actifs sous-jacents différents sont retenues pour l’analyse : AiLA-S015 (long only), AiLA-S030 (long short) et AiLA-S108 (long short sur les actifs du BCOM, hors matières premières du secteur agricole).
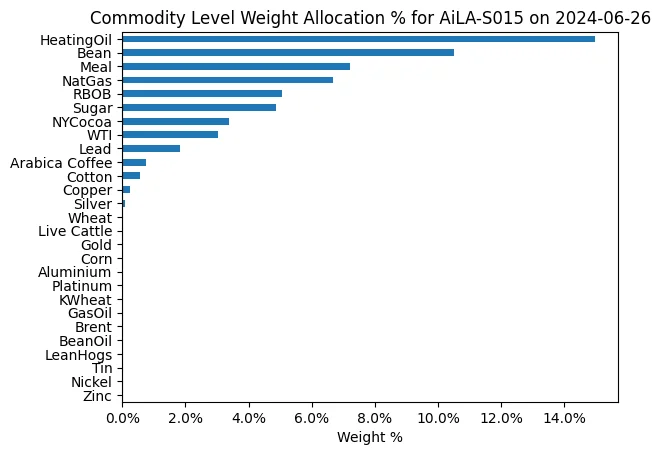
Figure 1 : Répartition des pondérations au 26 juin 2024 pour AiLA-S015 (long only)
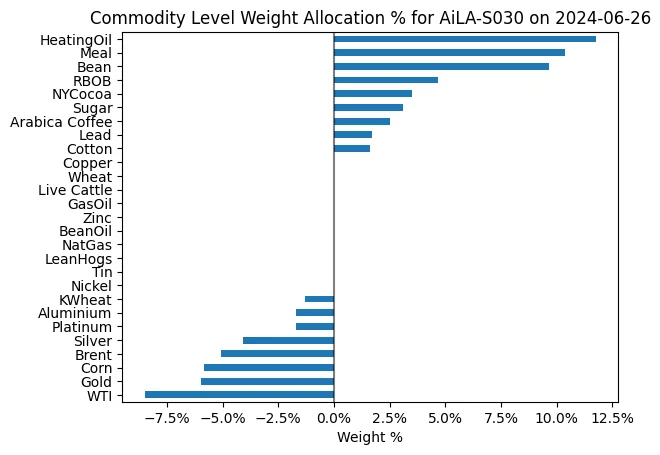
Figure 2 : Répartition des pondérations au 26 juin 2024 pour AiLA-S030 (long short)
Calcul des rendements quotidiens
- Trois méthodes différentes sont utilisées pour calculer les rendements quotidiens, qui sont ensuite agrégés par matière première, par secteur et au niveau du portefeuille pour évaluer le risque historique.
- La première méthode est une approche standard (méthode A) : les pondérations des actifs sont multipliées par les rendements historiques respectifs de ces actifs pour obtenir une série de rendements par actif, ensuite agrégée par matière première
- L’approche standard ne tient toutefois pas compte de la saisonnalité : par exemple, un contrat du mois le plus proche qui reçoit une allocation à un moment donné peut ne plus être le contrat du mois le plus proche à un autre moment.
- Pour éviter ce problème de saisonnalité, les pondérations des actifs sont agrégées par matière première (comme le montrent les figures 1 et 2), puis multipliées séparément par le rendement du contrat du mois le plus proche de la matière première (méthode B) et par le rendement équipondéré de l’ensemble des contrats de cette matière première négociés dans le portefeuille (méthode C).
- En allouant au contrat du mois le plus proche, puis à parts égales entre tous les contrats négociés, l’analyse couvre à la fois un scénario de forte volatilité et un scénario de volatilité moyenne, ce qui la rend plus robuste.
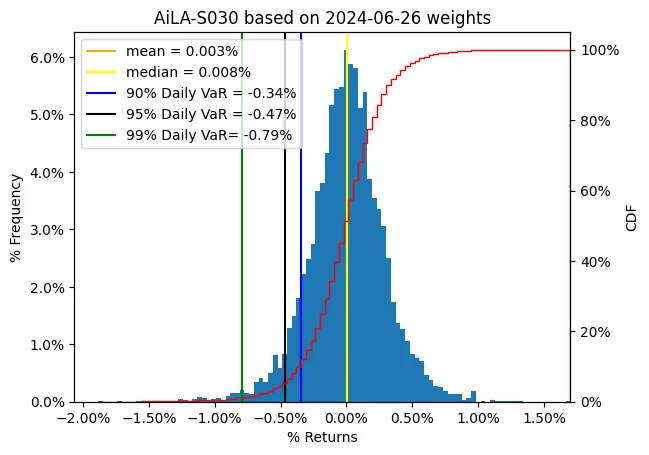
Figure 3 : Distribution des rendements de la stratégie AiLA-S030 selon la méthode A
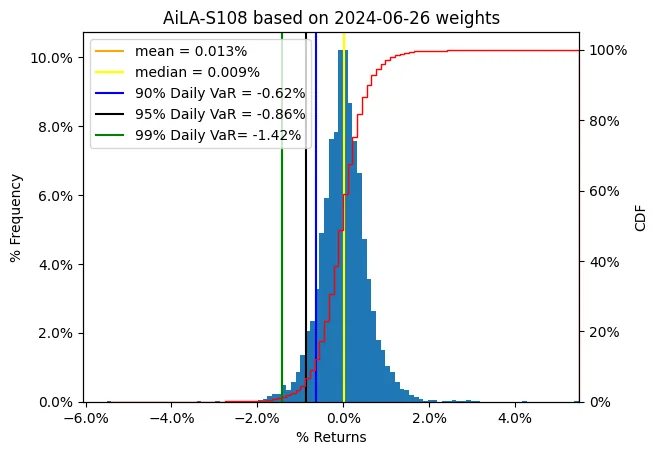
Figure 4 : Distribution des rendements de la stratégie AiLA-S108 selon la méthode A
Calcul des indicateurs de risque
- Les rendements par matière première sont agrégés par secteur et au niveau du portefeuille ; les distributions des rendements au niveau du portefeuille sont présentées dans les figures 3, 4, 5 et 6 pour différents portefeuilles.
- Des indicateurs de distribution tels que la moyenne, la médiane, l’écart-type, l’asymétrie (skewness) et l’aplatissement (kurtosis), ainsi que des indicateurs de risque tels que la valeur en risque (VaR) quotidienne, sont calculés pour comprendre le profil de risque et la distribution des rendements du portefeuille (voir le tableau 1).
- La VaR quotidienne à un niveau de confiance de 95% de la stratégie AiLA-S015 ressort à -0.99% : il existe donc une probabilité de 5%, soit environ 13 jours de bourse par an, que la répartition des pondérations considérée génère un rendement du portefeuille inférieur ou égal à -0.99%.
- Comme l’indique le tableau 1, les rendements obtenus avec la méthode A et la méthode C présentent un profil de risque similaire et sont moins risqués que ceux obtenus avec la méthode B, dans laquelle toute la pondération est allouée au contrat du mois le plus proche, généralement plus volatil que les autres contrats.
- Lorsque les valeurs extrêmes sont exclues (tous les jours où le rendement absolu dépasse 1.5%), l’aplatissement et l’asymétrie varient sensiblement, ce qui renseigne sur la distribution et le risque des rendements du portefeuille hors cas extrêmes.
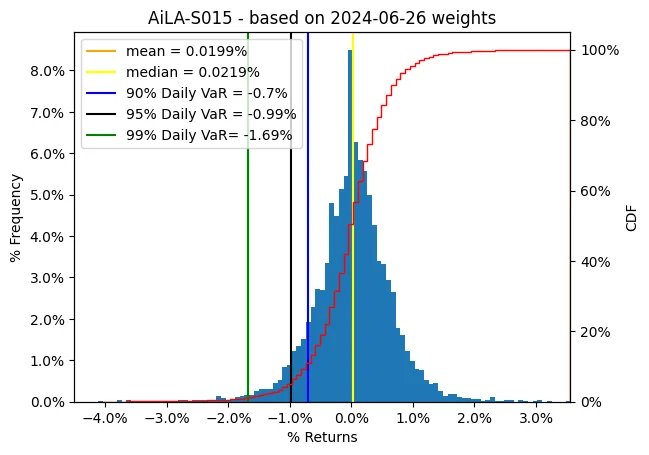
Figure 5 : Distribution des rendements de la stratégie AiLA-S015 selon la méthode A
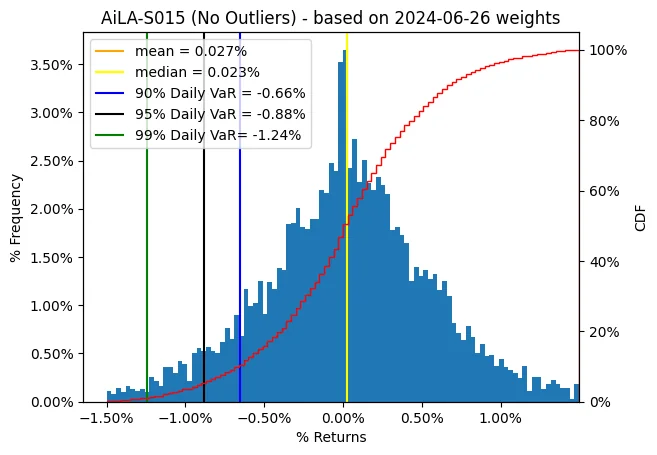
Figure 6 : Distribution des rendements, hors valeurs extrêmes, de la stratégie AiLA-S015 selon la méthode A
Conclusion
- Différentes approches sont utilisées pour calculer les rendements, afin de tenir compte de la saisonnalité et de la volatilité des contrats sur matières premières.
- La distribution des rendements et les indicateurs de risque sont calculés à partir de ces rendements, afin d’évaluer le risque historique des pondérations à une date donnée pour une configuration de portefeuille.
- Les rendements obtenus avec la méthode A et la méthode C présentent un meilleur profil de risque que ceux obtenus avec la méthode B, ce qui illustre l’avantage de diversification d’une allocation répartie sur différents points de la courbe plutôt que concentrée sur le seul contrat du mois le plus proche.
- Dans cette analyse, la méthode B donne toutefois une idée du scénario le plus défavorable, celui où tous les contrats négociés d’une matière première seraient aussi volatils que le contrat du mois le plus proche.
- Les indicateurs de distribution et de risque calculés hors valeurs extrêmes des rendements permettent de comprendre si l’asymétrie négative du portefeuille tient aux cas extrêmes de rendement ou à une propension réelle du portefeuille à générer des rendements d’asymétrie négative.
- L’examen des dates des cinq rendements les plus faibles, présentées dans le tableau 2, permet de connaître le rendement minimal historique que la stratégie aurait enregistré si ces pondérations avaient été appliquées.
| Indicateur | AiLA-S015 | AiLA-S015 (hors valeurs extrêmes) | ||||
| Méthode A | Méthode B | Méthode C | Méthode A | Méthode B | Méthode C | |
| Moyenne | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| Médiane | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| Écart-type | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| Asymétrie | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| Aplatissement | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| VaR quotidienne 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| VaR quotidienne 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| VaR quotidienne 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
Tableau 1 : Indicateurs de risque et de distribution des rendements de la stratégie AiLA-S015 selon les méthodes A, B et C, sur la base des pondérations au 26 juin 2024
| Méthode | Jour 1 | Jour 2 | Jour 3 | Jour 4 | Jour 5 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
Tableau 2 : Dates des 5 rendements les plus faibles calculés selon les méthodes A, B et C pour AiLA-S015, sur la base des pondérations au 26 juin 2024