
Stresstests
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- Die Gewichte aller AiLA-Strategien werden täglich mit der jeweiligen Methodik der Portfoliokonstruktion gemäß den Portfoliokonfigurationen erzeugt.
- Welches historische Risiko ist mit dem Portfolio an einem bestimmten Datum verbunden?
Vorgehen:
- Die täglichen Renditen werden mit drei unterschiedlichen Ansätzen berechnet, wobei das grundlegende Vorgehen der Analyse gleich bleibt:
- Anwendung der Gewichte auf die historischen Renditen der einzelnen Assets bzw. Frontmonatskontrakte.
- Aggregation der Renditen auf Ebene der Rohstoffe, der Sektoren und des Portfolios.
- Berechnung verschiedener Risikokennzahlen, um das historische Risiko des Portfolios an dem betreffenden Datum zu beurteilen.
- Für die Analyse werden drei AiLA-Strategien mit unterschiedlichen Konfigurationen bzw. Basiswerten betrachtet: AiLA-S015 (Long-only), AiLA-S030 (Long/Short) und AiLA-S108 (Long/Short auf Basis der BCOM-Assets ohne Rohstoffe des Agrarsektors).
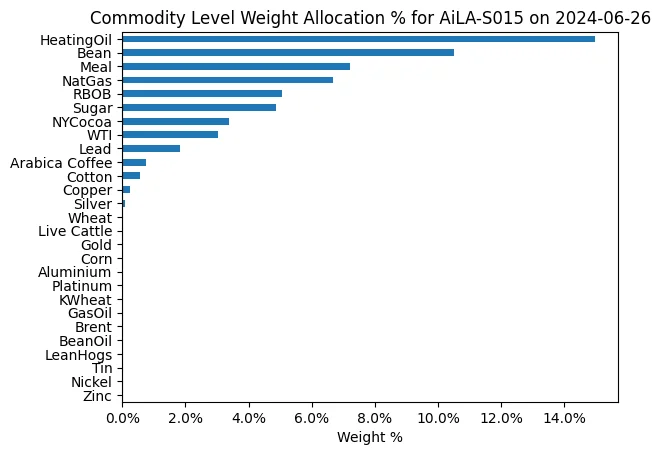
Abbildung 1: Gewichtsallokation am 2024-06-26 für AiLA-S015 (Long-only)
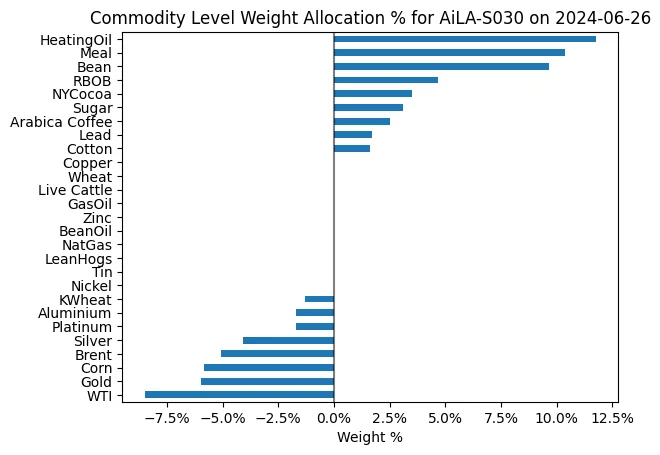
Abbildung 2: Gewichtsallokation am 2024-06-26 für AiLA-S030 (Long/Short)
Berechnung der täglichen Renditen
- Die täglichen Renditen werden mit drei unterschiedlichen Methoden berechnet und anschließend für die Beurteilung des historischen Risikos auf Ebene der Rohstoffe, der Sektoren und des Portfolios aggregiert.
- Die erste Methode ist ein Standardansatz (Methode A): Die Gewichte der Assets werden mit den jeweiligen historischen Renditen der Assets multipliziert. So entsteht für jedes Asset eine Renditereihe, die anschließend auf Rohstoffebene aggregiert wird.
- Der Standardansatz berücksichtigt jedoch nicht die Saisonalität: Ein Frontmonatskontrakt, der zu einem bestimmten Zeitpunkt eine Allokation erhält, ist zu einem anderen Zeitpunkt möglicherweise nicht der Frontmonat.
- Um das Problem der Saisonalität zu vermeiden, werden die Gewichte der einzelnen Assets auf Rohstoffebene aggregiert (wie in Abbildung 1 und 2 dargestellt) und jeweils sowohl mit der Frontmonatsrendite des Rohstoffs (Methode B) als auch mit der gleichgewichteten Rendite aller im Portfolio gehandelten Einzelkontrakte dieses Rohstoffs (Methode C) multipliziert.
- Durch die Allokation auf den Frontmonat bzw. zu gleichen Teilen auf alle gehandelten Kontrakte werden sowohl ein Szenario hoher als auch ein Szenario durchschnittlicher Volatilität betrachtet, was die Analyse robuster macht.
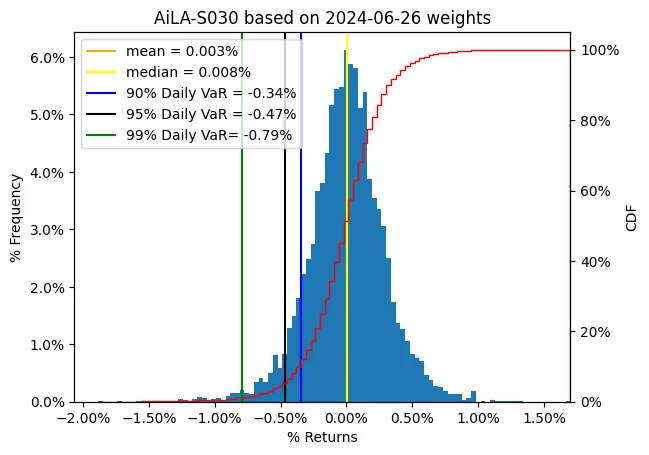
Abbildung 3: Renditeverteilung der Strategie AiLA-S030 nach Methode A
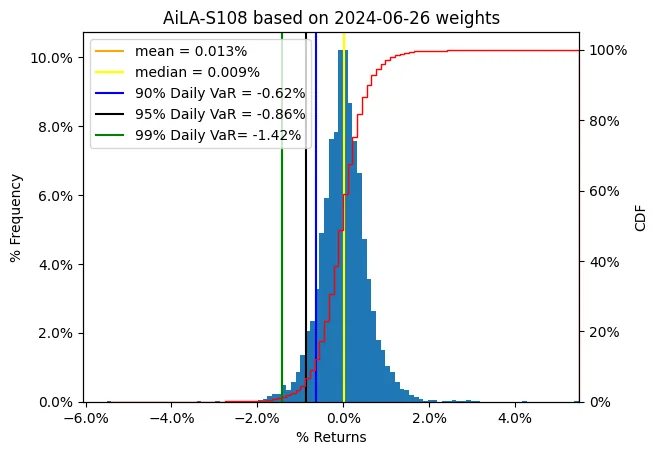
Abbildung 4: Renditeverteilung der Strategie AiLA-S108 nach Methode A
Berechnung der Risikokennzahlen
- Die Renditen der Rohstoffe werden auf Ebene der Sektoren und des Portfolios aggregiert; die Renditeverteilungen auf Portfolioebene sind für verschiedene Portfolios in den Abbildungen 3, 4, 5 und 6 dargestellt.
- Verteilungskennzahlen wie Mittelwert, Median, Standardabweichung, Schiefe und Kurtosis sowie Risikokennzahlen wie der tägliche Value at Risk (VaR) werden berechnet, um das Risikoprofil der Portfoliorenditen und die Renditeverteilung zu verstehen (dargestellt in Tabelle 1).
- Der tägliche VaR zum Konfidenzniveau von 95% beträgt für die Strategie AiLA-S015 -0.99%. Das bedeutet: Mit einer Wahrscheinlichkeit von 5%, also an etwa 13 Handelstagen im Jahr, könnte die betrachtete Gewichtsallokation eine Portfoliorendite von -0.99% oder weniger erzielen.
- Wie Tabelle 1 zeigt, haben die mit Methode A und Methode C erzeugten Renditen ein ähnliches Risikoprofil und sind weniger riskant als die mit Methode B erzeugten Renditen, bei der das gesamte Gewicht auf den Frontmonat entfällt, der typischerweise volatiler ist als die übrigen Kontrakte.
- Ohne Ausreißer (alle Tage mit absoluten Renditen über 1.5%) verändern sich Kurtosis und Schiefe deutlich. Sie zeigen damit Verteilung und Risiko der Portfoliorenditen ohne Berücksichtigung der Extremfälle.
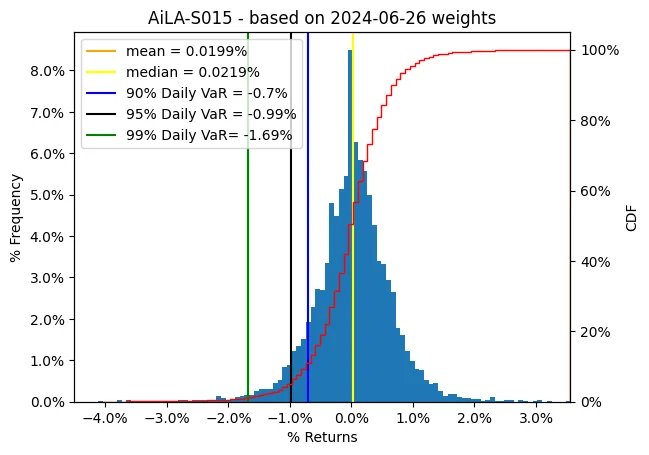
Abbildung 5: Renditeverteilung der Strategie AiLA-S015 nach Methode A
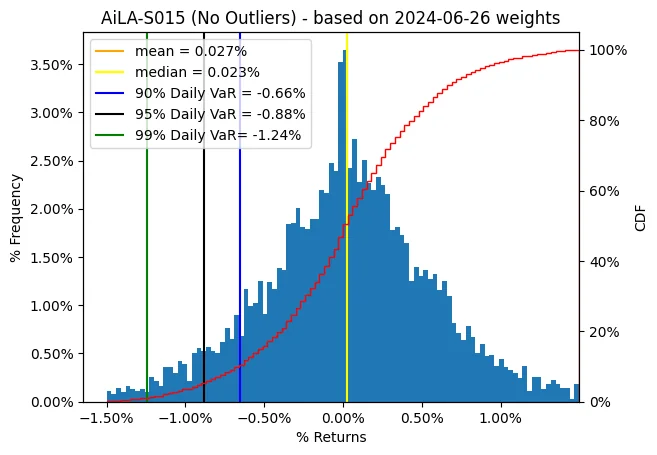
Abbildung 6: Renditeverteilung der Strategie AiLA-S015 nach Methode A ohne Ausreißer
Fazit
- Die Renditen werden mit unterschiedlichen Ansätzen berechnet, um Saisonalität und Volatilität der Rohstoffkontrakte zu berücksichtigen.
- Auf Grundlage der so berechneten Renditen werden Renditeverteilung und Risikokennzahlen ermittelt, um das historische Risiko der Gewichte an einem bestimmten Datum für eine Portfoliokonfiguration zu beurteilen.
- Die mit Methode A und Methode C erzeugten Renditen haben ein besseres Risikoprofil als die mit Methode B erzeugten Renditen. Dies zeigt den Diversifikationsvorteil einer Allokation über verschiedene Punkte der Kurve gegenüber einer Allokation ausschließlich auf den Frontmonatskontrakt.
- In dieser Analyse zeigt Methode B jedoch, wie ein Worst-Case-Szenario aussehen könnte, wenn alle gehandelten Kontrakte eines Rohstoffs so volatil wären wie der Frontmonatskontrakt.
- Verteilungs- und Risikokennzahlen, die ohne Renditeausreißer berechnet werden, helfen zu verstehen, ob die negative Schiefe des Portfolios auf Extremfälle bei den Renditen zurückgeht oder darauf, dass das Portfolio tatsächlich Renditen mit negativer Schiefe erzeugt.
- Die Betrachtung der Tage mit den fünf niedrigsten Renditen in Tabelle 2 zeigt, welche historische Mindestrendite die Strategie verzeichnet hätte, wenn diese Gewichte allokiert gewesen wären.
| Kennzahl | AiLA-S015 | AiLA-S015 (ohne Ausreißer) | ||||
| Methode A | Methode B | Methode C | Methode A | Methode B | Methode C | |
| Mittelwert | 0.020% | 0.016% | 0.020% | 0.027% | 0.024% | 0.028% |
|---|---|---|---|---|---|---|
| Median | 0.022% | 0.015% | 0.021% | 0.023% | 0.016% | 0.022% |
| Standardabweichung | 0.625% | 0.725% | 0.615% | 0.526% | 0.584% | 0.521% |
| Schiefe | -0.23 | -0.24 | -0.26 | -0.05 | -0.03 | -0.05 |
| Kurtosis | 3.20 | 3.04 | 3.17 | 0.11 | -0.17 | 0.11 |
| Täglicher VaR 90% | -0.70% | -0.85% | -0.69% | -0.66% | -0.75% | -0.64% |
| Täglicher VaR 95% | -0.99% | -1.14% | -0.97% | -0.88% | -0.99% | -0.87% |
| Täglicher VaR 99% | -1.69% | -1.94% | -1.66% | -1.24% | -1.34% | -1.24% |
Tabelle 1: Risiko- und Verteilungskennzahlen der Rendite der Strategie AiLA-S015 nach den Methoden A, B und C auf Basis der Gewichte vom 2024-06-26
| Methode | Tag 1 | Tag 2 | Tag 3 | Tag 4 | Tag 5 |
| A | -4.12% 2008-10-10 | -3.76% 2008-09-29 | -3.75% 2008-10-06 | -3.61% 2020-03-09 | -3.61% 2020-04-21 |
|---|---|---|---|---|---|
| B | -5.14% 2020-04-21 | -4.45% 2022-03-09 | -4.39% 2020-03-09 | -4.38% 2008-10-10 | -3.98% 2008-10-06 |
| C | -3.99% 2008-10-10 | -3.78% 2020-03-09 | -3.66% 2008-09-29 | -3.60% 2008-10-06 | -3.33% 2009-03-02 |
Tabelle 2: Tage mit den 5 niedrigsten Renditen nach den Methoden A, B und C für AiLA-S015 auf Basis der Gewichte vom 2024-06-26