
Décomposition de l’alpha
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
La démarche
Contexte :
La méthodologie AiLA comporte quatre sources d’alpha :
- Décision d’allocation : quand être long, short ou neutre, sur la base d’une classification factorielle
- Optimisation du risque : combien de temps l’allocation peut rester exposée au risque, sur la base d’une période de détention et d’un ratio risque/rendement prédéterminés.
- Diversification le long de la courbe : le point de la courbe à terme sur lequel allouer est déterminé par une modélisation indépendante. Exemple : le WTI disposera de 12 modèles indépendants pour décider des points de la courbe sur lesquels allouer
- Construction du portefeuille : les étapes 1, 2 et 3 produisent un grand nombre de flux de rendements indépendants, qui sont ensuite combinés selon une approche à volatilité cible afin de minimiser les effets de variance et de corrélation.
Démarche :
- L’objectif était de mieux comprendre l’alpha généré par AiLA en le décomposant selon les différentes composantes ci-dessus
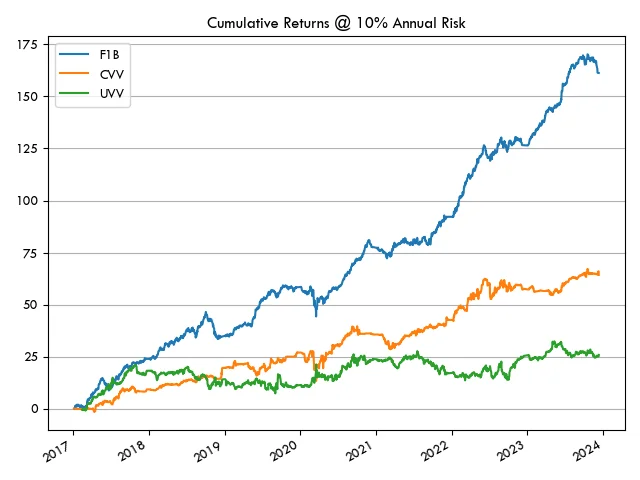
- 3 portefeuilles d’une capacité de 1 milliard de dollars ont été générés. La construction du portefeuille et l’optimisation du risque étaient identiques pour les 3 portefeuilles. En outre, 151 instruments couvrant 23 matières premières diversifiées ont été utilisés :
- UVV : allocations aléatoires non classifiées, optimisation du risque, négociation d’un seul point de la courbe par matière première
- CVV : allocations classifiées, optimisation du risque, négociation d’un seul point de la courbe par matière première
- F1B : allocations classifiées, optimisation du risque, négociation de tous les points de la courbe par matière première (151 instruments au total)
- À partir des résultats de ces portefeuilles, nous cherchons à tirer certaines conclusions sur les composantes de la génération d’alpha d’AiLA
Analyse des résultats
- Comme prévu, nous observons que la performance de F1B > CVV > UVV
- Le risque annuel de CVV et d’UVV est faible en raison du petit nombre d’allocations, un seul point de la courbe étant négocié pour chaque matière première.
- La comparaison de CVV et d’UVV fait apparaître un écart de ratio de Sharpe de 0.6, qui mesure l’effet de base de la classification lorsqu’un seul point de la courbe est négocié par matière première.
- La comparaison d’UVV et de F1B fait apparaître un écart de ratio de Sharpe de près de 2, qui s’explique par i) la classification des allocations, ii) la modélisation indépendante des instruments le long de la courbe et iii) le bénéfice de diversification de la construction du portefeuille.
- Le bénéfice de diversification de la construction du portefeuille est plus manifeste lorsque chaque instrument le long de la courbe est modélisé indépendamment et peut être négocié dans le portefeuille
- Les 3 portefeuilles utilisent la même méthodologie de construction de portefeuille.
- Dans le cas de base UVV, nous observons un niveau de référence faible, avec un ratio de Sharpe de 0.4. Une construction de portefeuille sans classification ni instruments indépendants le long de la courbe pour chaque matière première ne génère guère d’alpha
- En comparant F1B à CVV, la principale différence de F1B est qu’il négocie plusieurs instruments le long de la courbe, modélisés indépendamment. Avec un ratio de Sharpe de 1, l’alpha généré n’est pas substantiel, même avec la méthodologie de construction de portefeuille. On observe en revanche une amélioration substantielle, jusqu’à un ratio de Sharpe de 2.4, lorsque des instruments modélisés indépendamment le long de la courbe sont négociés dans le portefeuille
| Portefeuille | Sharpe | Risque annuel |
|---|---|---|
| F1B | 2.4 | 7.7% |
| CVV | 1.0 | 2.1% |
| UVV | 0.4 | 2.0% |
| Corrélation | F1B | CVV | UVV |
|---|---|---|---|
| F1B | 1.000 | ||
| CVV | 0.415 | 1.000 | |
| UVV | 0.005 | 0.012 | 1.000 |
Conclusions
- Comme le montre l’exercice, ni la classification des allocations ni la construction du portefeuille ne génèrent, à elles seules, un alpha substantiel.
- L’alpha généré par la classification, bien qu’il paraisse moins significatif pris isolément, apporte de la valeur en introduisant une approche systématique et de la fiabilité dans le processus qui alimente la méthodologie de construction du portefeuille
- L’alpha généré par la classification est nettement renforcé par l’existence de flux de rendements indépendants issus d’instruments négociés le long de la courbe, conjuguée à une méthodologie robuste de construction du portefeuille.
- S’il est difficile de décomposer l’alpha de la méthodologie d’AiLA en attribuant un pourcentage de contribution à chaque composante, cet exercice établit raisonnablement que chaque composante de la génération d’alpha renforce l’efficacité des autres.