Desmitificar la asignación de activos
Traducido del inglés. El texto en inglés es la referencia. Leer en inglés
Caso práctico de asignación
Resumen:
- El proceso de asignación de AiLA se ilustra con una cartera de investigación compuesta por cinco activos.
- La cartera puede tener en cualquier momento asignaciones largas o cortas en los activos, siguiendo la metodología de índices de AiLA [Method].
[Method]: Productos - Metodología , https://www.ailaindices.com/strategies.php - El caso práctico intenta responder a las siguientes preguntas:
- ¿Qué impulsa la asignación larga/corta de un activo determinado en un momento concreto?
- ¿Qué impulsa la oportunidad de salida de una posición invertida?
- ¿Qué determina cuánto se asigna a un activo determinado?
Oportunidades a nivel de activo
Decisión de asignación del activo
- Se utiliza un modelo de ML para identificar oportunidades de asignación activo por activo; p. ej., los contratos de marzo y diciembre del WTI se modelizan por separado.
- Genera una señal de asignación larga o corta, con un momento de entrada y de salida que depende de la relación rentabilidad/riesgo esperada de cada activo.
Decisión de entrada
- La entrada en una asignación se determina cuando el modelo de ML predice una oportunidad de rentabilidad/riesgo favorable para una asignación larga o corta.
- La predicción del modelo de ML se basa en variables generadas a partir de datos fundamentales y de precios de mercado, por ejemplo:
- Estacionales: mes, año, semana / día hábil del año.
- Precio: apertura/cierre/máximo/mínimo de distintos contratos y mercados.
- Fundamentales: producción/importaciones/existencias de materias primas, índices macroeconómicos, tipos de cambio, informes Commitments of Traders de la CFTC.
Decisión de salida
- Una asignación se mantiene hasta que se cumple uno de los siguientes criterios de salida.
- 1. Se prevé poca oportunidad para seguir invertido.
- 2. Se alcanza el objetivo de riesgo desde el inicio de la inversión.
- 3. Se alcanza el objetivo de rentabilidad desde el inicio de la inversión.
- 4. El modelo emite, con los datos de las variables, una oportunidad en sentido contrario.
- De los anteriores, solo el criterio de salida (4) depende de los datos de las variables
Ejemplo: oro de junio (CME) - asignación larga
2022-04-13: decisión de entrada
- Relación rentabilidad/riesgo favorable prevista a partir de 38 variables
| Precio de cierre del oro de diciembre 1 día antes de la entrada en la operación | Fecha de entrada en la operación | Precio de cierre del oro de octubre 1 día antes de la entrada en la operación | Precio de cierre del oro de mayo 15 días antes de la entrada en la operación | Precio de apertura del oro de enero 19 días antes de la entrada en la operación |
| Precio mínimo del oro de octubre 2 días antes de la entrada en la operación | Precio mínimo del oro de abril 9 días antes de la entrada en la operación | Precio máximo del oro de octubre 6 días antes de la entrada en la operación | Precio mínimo del oro de agosto 1 día antes de la entrada en la operación | Precio mínimo del oro de agosto 16 días antes de la entrada en la operación |
| Producción semanal de crudo en EE. UU. | Importaciones semanales de crudo de EE. UU. | Existencias comerciales semanales de crudo de EE. UU. | Índice Dow Jones | Índice S&P 500 |
| Índice de rentabilidad del Tesoro de EE. UU. a 10 años | Bloomberg Commodity Index | Baltic Dry Index | Índice del dólar estadounidense (USD) | Tipo de cambio al contado USD-JPY |
| Tipo de cambio al contado GBP-USD | Cobre CME, primer vencimiento | Oro al contado | CFTC CoT NCNC aceite de soja - CBT | CFTC CoT NCNC gasóleo de calefacción n.º 2 - NYMEX |
| CFTC CoT NCNC gas natural – NYMEX | CFTC CoT NCNC harina de soja - CBT | CFTC CoT NCNC algodón n.º 2 - ICE Futures U.S. | CFTC CoT NCNC ganado vivo - CME | CFTC CoT NCNC ganado de engorde - CME |
| CFTC CoT NCNC petróleo crudo - NYMEX | CFTC CoT NCNC cacao - ICE Futures U.S. | CFTC CoT NCNC azúcar n.º 11 - ICE Futures U.S. | CFTC CoT NCNC café C - ICE Futures U.S. | Tipo de cambio al contado USD-BRL |
| Tipo de cambio al contado EUR-USD | Tipo de cambio al contado AUD-USD | Tipo de cambio al contado USD-CAD |
(* CFTC CoT NCNC = informe Commitments of Traders de la CFTC, contratos netos no comerciales)
2022-04-21: decisión de salida
- Se alcanza el objetivo de riesgo desde el inicio de la inversión
Pesos de la cartera
Pesos de asignación de la cartera
- Los pesos de la cartera se expresan como porcentaje de la asignación total de la cartera.
- Los determina la metodología de cartera a partir de las señales de oportunidades de asignación a nivel de activo del proceso previo (upstream).
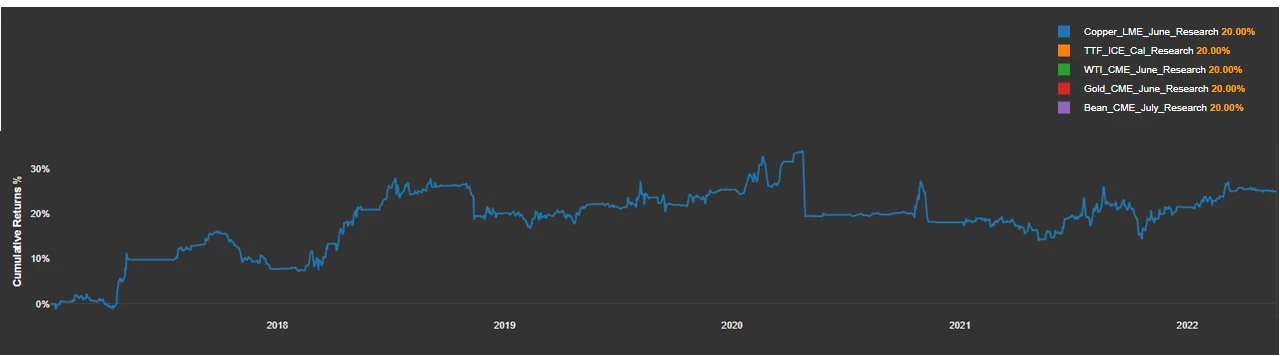
- Cartera de ejemplo: soja de julio, cobre de junio, oro de junio, TTF Cal y WTI de junio.
- Objetivo de la cartera: un peso igual del 20% por activo, aunque se permiten pesos por activo de hasta el 100%.
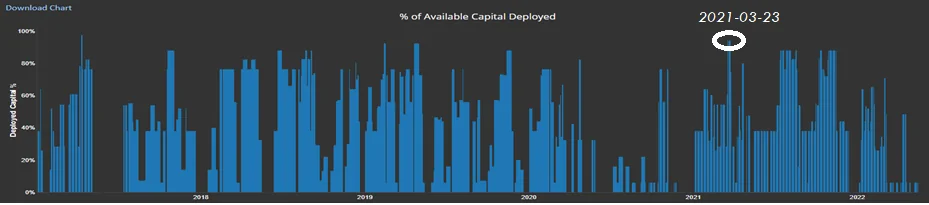
Asignación oportunista
- 2022-03-23: oportunidades de asignación en oro, cobre y soja; los pesos aumentan por encima del 20%, con lo que el sistema asigna el 94.1% del capital.
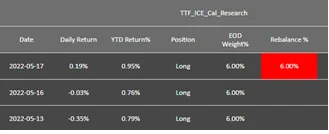
- 2022-05-16: el TTF es el único activo con oportunidad de asignación; las restricciones de liquidez impiden un peso del 20%, por lo que el sistema asigna el 6% del capital.
- 2022-05-17: finaliza la oportunidad en el TTF, y el sistema decide deshacer el peso largo del 6% en TTF.
Número variable de oportunidades
- Los periodos con muchos (pocos) activos en cartera tienden a dar lugar a pesos individuales menores (mayores).
| Fecha | Activo | Peso al cierre del día |
| 2021-03-23 | Soja de julio (CBOT) | Largo 32.4% |
| 2021-03-23 | Cobre de junio (Comex) | Corto 28.4% |
| 2021-03-23 | Oro de junio (Comex) | Largo 33.33% |
| 2021-03-23 | TTF Cal (ICE) | 0 |
| 2021-03-23 | WTI de junio (NYMEX | 0 |