Asset-Allokation entmystifiziert
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fallstudie zur Allokation
Zusammenfassung:
- Der AiLA-Allokationsprozess wird anhand eines Research-Portfolios aus fünf Assets veranschaulicht.
- Das Portfolio kann gemäß der AiLA-Indexmethodik [Methodik] jederzeit Long- oder Short-Allokationen in den Assets halten.
[Methodik]: Produkte – Methodik, https://www.ailaindices.com/strategies.php - Die Fallstudie geht folgenden Fragen nach:
- Was treibt die Long- oder Short-Allokation eines bestimmten Assets zu einem bestimmten Zeitpunkt?
- Was bestimmt die Ausstiegsgelegenheit für eine investierte Position?
- Was bestimmt, wie viel einem bestimmten Asset zugewiesen wird?
Chancen auf Asset-Ebene
Allokationsentscheidung je Asset
- Ein ML-Modell identifiziert Allokationschancen auf Ebene jedes einzelnen Assets; so werden z. B. die WTI-Kontrakte März und Dezember getrennt modelliert.
- Es erzeugt ein Long- oder Short-Allokationssignal, dessen Ein- und Ausstiegszeitpunkt vom erwarteten Chance-Risiko-Verhältnis des einzelnen Assets abhängt.
Einstiegsentscheidung
- Der Einstieg in eine Asset-Allokation wird dadurch bestimmt, dass das ML-Modell für eine Long- oder Short-Allokation eine günstige Chance-Risiko-Konstellation prognostiziert.
- Die Prognose des ML-Modells beruht auf Features, die aus Fundamental- und Marktpreisdaten erzeugt werden, darunter z. B. folgende Daten:
- Saisonal: Monat, Jahr, Woche bzw. Geschäftstag des Jahres.
- Preis: Eröffnungs-, Schluss-, Höchst- und Tiefstkurs verschiedener Kontrakte und Märkte.
- Fundamental: Produktion, Importe und Lagerbestände von Rohstoffen, Makroindizes, Wechselkurse, CFTC-Berichte „Commitments of Traders“.
Ausstiegsentscheidung
- Eine Allokation wird so lange gehalten, bis eines der folgenden Ausstiegskriterien erfüllt ist.
- 1. Für ein weiteres Investiertbleiben wird wenig Chance erwartet.
- 2. Das Risikoziel seit Beginn des Investments wird erreicht.
- 3. Das Ertragsziel seit Beginn des Investments wird erreicht.
- 4. Das Modell liefert auf Basis der Feature-Daten eine entgegengesetzte Chance.
- Von den obigen Kriterien hängt nur Ausstiegskriterium (4) von den Feature-Daten ab
Beispiel: Gold Juni (CME) – Long-Allokation
2022-04-13: Einstiegsentscheidung
- Günstiges Chance-Risiko-Verhältnis auf Basis von 38 Features prognostiziert
| Schlusskurs Gold Dezember 1 Tag vor Positionseröffnung | Datum der Positionseröffnung | Schlusskurs Gold Oktober 1 Tag vor Positionseröffnung | Schlusskurs Gold Mai 15 Tage vor Positionseröffnung | Eröffnungskurs Gold Januar 19 Tage vor Positionseröffnung |
| Tiefstkurs Gold Oktober 2 Tage vor Positionseröffnung | Tiefstkurs Gold April 9 Tage vor Positionseröffnung | Höchstkurs Gold Oktober 6 Tage vor Positionseröffnung | Tiefstkurs Gold August 1 Tag vor Positionseröffnung | Tiefstkurs Gold August 16 Tage vor Positionseröffnung |
| Wöchentliche Rohölförderung im Inland, USA | Wöchentliche Rohölimporte, USA | Wöchentliche kommerzielle Rohölbestände, USA | Dow Jones Index | S&P 500 Index |
| Rendite 10-jähriger US-Staatsanleihen (Index) | Bloomberg Commodity Index | Baltic Dry Index | US-Dollar-Index | USD-JPY-Devisenkassakurs |
| GBP-USD-Devisenkassakurs | CME-Kupfer, Frontmonat | Gold-Kassakurs | CFTC CoT NCNC Sojaöl - CBT | CFTC CoT NCNC Heizöl Nr. 2 - NYMEX |
| CFTC CoT NCNC Erdgas – NYMEX | CFTC CoT NCNC Sojaschrot - CBT | CFTC CoT NCNC Baumwolle Nr. 2 - ICE Futures U.S. | CFTC CoT NCNC Lebendrinder - CME | CFTC CoT NCNC Mastrinder - CME |
| CFTC CoT NCNC Rohöl - NYMEX | CFTC CoT NCNC Kakao - ICE Futures U.S. | CFTC CoT NCNC Zucker Nr. 11 - ICE Futures U.S. | CFTC CoT NCNC Kaffee C - ICE Futures U.S. | USD-BRL-Devisenkassakurs |
| EUR-USD-Devisenkassakurs | AUD-USD-Devisenkassakurs | USD-CAD-Devisenkassakurs |
(* CFTC CoT NCNC = CFTC Commitments of Traders, Netto-Kontrakte der Non-Commercials)
2022-04-21: Ausstiegsentscheidung
- Risikoziel seit Beginn des Investments erreicht
Portfoliogewichte
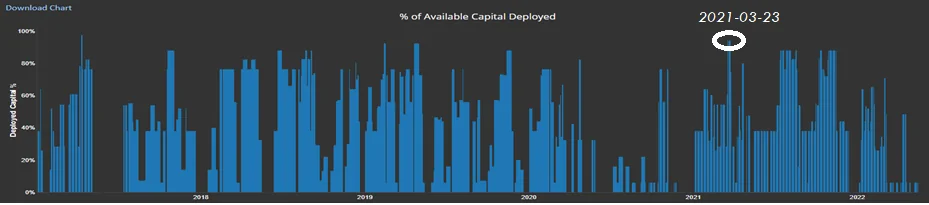
Allokationsgewichte des Portfolios
- Die Portfoliogewichte werden als Prozentsatz der gesamten Portfolioallokation angegeben.
- Sie werden von der Portfoliomethodik auf Basis der vorgelagerten Signale für Allokationschancen auf Asset-Ebene bestimmt.
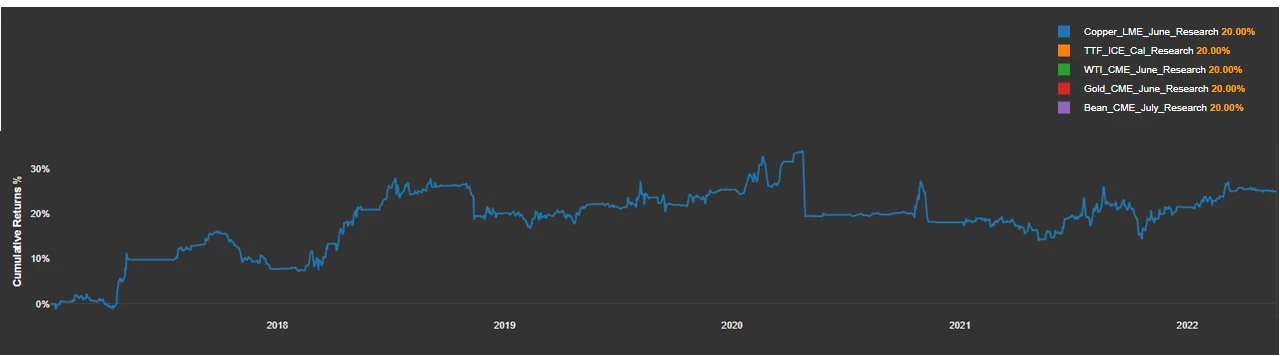
- Beispielportfolio: Sojabohnen Juli, Kupfer Juni, Gold Juni, TTF Kalenderjahr und WTI Juni.
- Portfolioziel: gleiches Gewicht von 20% je Asset, wobei Asset-Gewichte von bis zu 100% zulässig sind.
Opportunistische Allokation
- 2022-03-23: Allokationschancen bei Gold, Kupfer und Sojabohnen; die Gewichte steigen über 20%, sodass das System 94.1% des Kapitals allokiert.
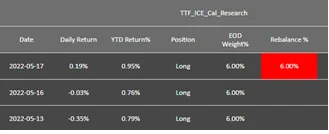
- 2022-05-16: TTF ist das einzige Asset mit Allokationschance; ein Gewicht von 20% wird durch Liquiditätsbeschränkungen verhindert, sodass das System 6% des Kapitals allokiert.
- 2022-05-17: Die TTF-Chance endet; das System entscheidet, das Long-Gewicht von 6% in TTF aufzulösen.
Wechselnde Zahl von Chancen
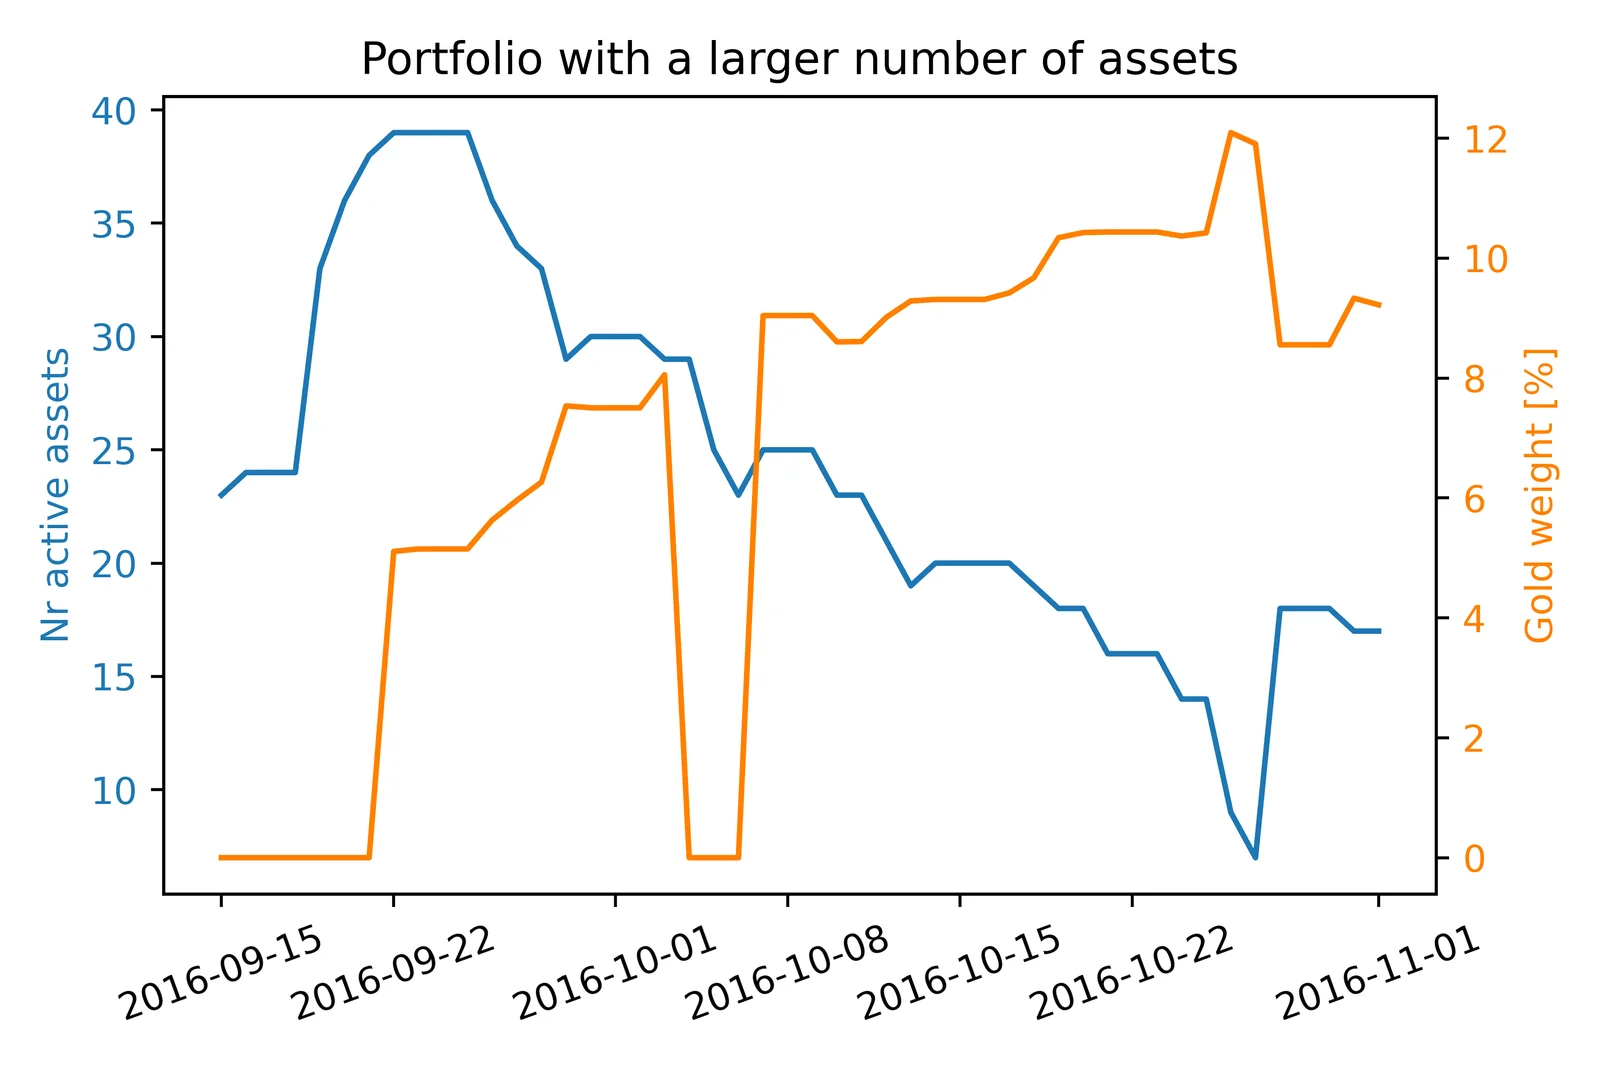
- Phasen mit vielen (wenigen) aktiven Assets führen tendenziell zu kleineren (größeren) Einzelgewichten.
| Datum | Asset | Gewicht zum Tagesende |
| 2021-03-23 | Sojabohnen Juli (CBOT) | Long 32.4% |
| 2021-03-23 | Kupfer Juni (Comex) | Short 28.4% |
| 2021-03-23 | Gold Juni (Comex) | Long 33.33% |
| 2021-03-23 | TTF Kalenderjahr (ICE) | 0 |
| 2021-03-23 | WTI Juni (NYMEX | 0 |