
Spread-Strategien
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Einführung
Einführung
- AiLA-Strategien bestehen häufig aus Outright-Futures mit opportunistischen Allokationen, die bestimmte Risiko-Rendite-Ziele verfolgen.
- AiLA-Strategien können jedoch auch Futures-Spreads aufnehmen; die Spreads werden dabei nach einigen gemeinsamen Definitionen als Asset behandelt.
- Hinweis: Die Beispiele und Ergebnisse hier betreffen nur Spreads innerhalb desselben Rohstoffs (Intra-Commodity-Spreads); andere Arten werden in künftigen Präsentationen behandelt.
Definition eines Spreads
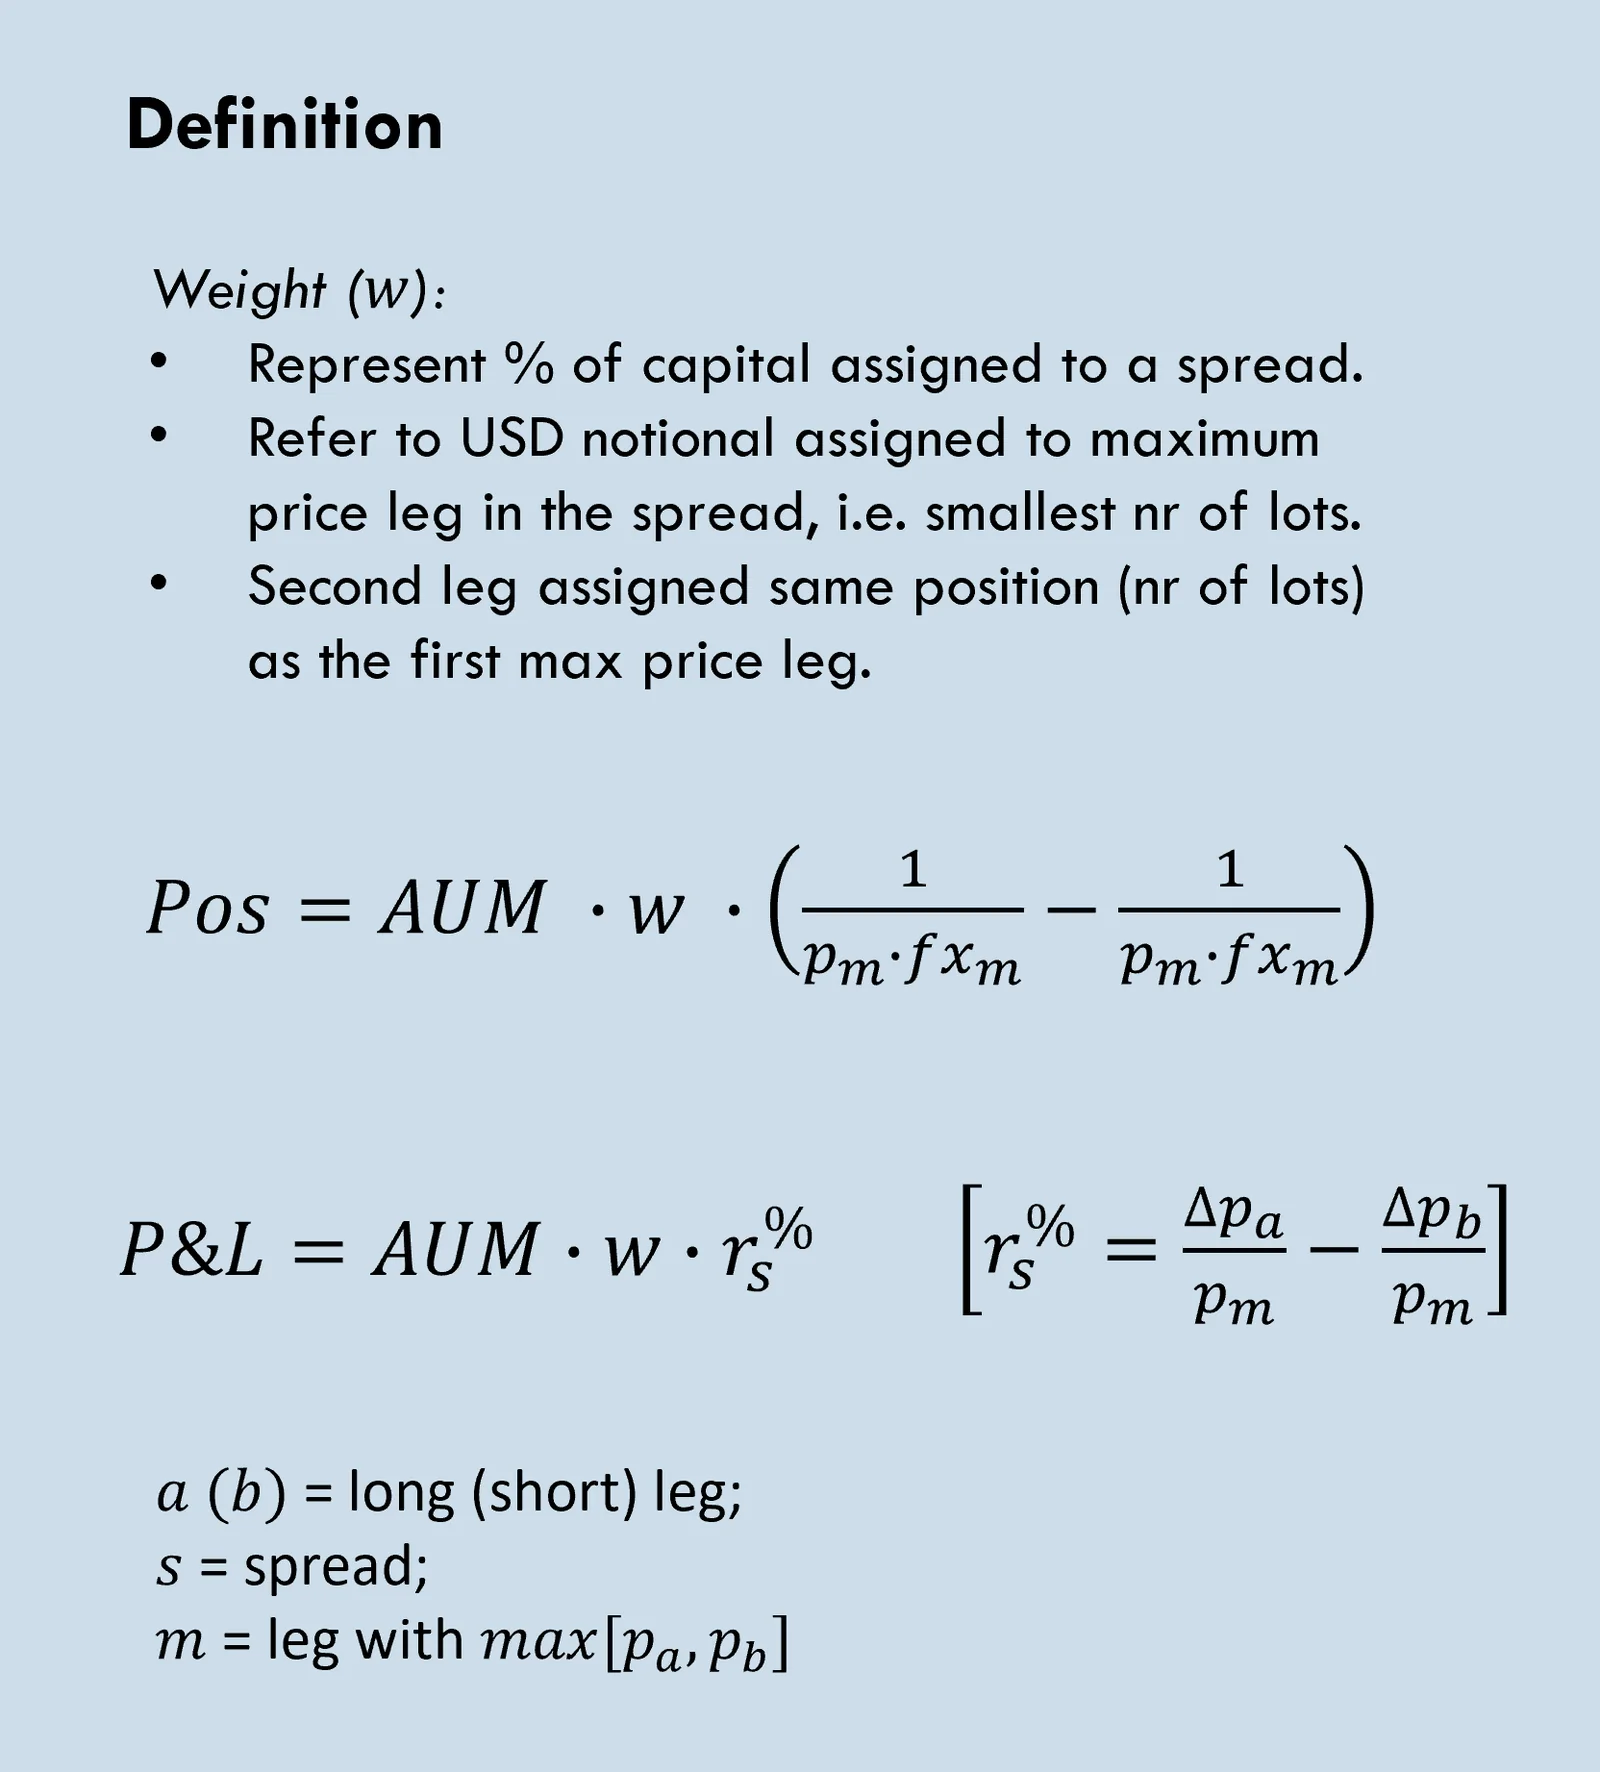
- Die AiLA-Methodik behandelt Spreads als einzelnes Asset mit einem zugehörigen Allokationsgewicht (w).
- Bei einem Intra-Commodity-Spread wird mit dem Allokationsgewicht die Position auf Basis des Legs mit dem höchsten Preis (in USD) berechnet.
- Beiden Legs des Spreads wird dann dieselbe Position, gemessen in Anzahl der Kontrakte, zugewiesen.
Beispiel:
WTI-Kalenderspread M24 [82.82 $/bbl] vs. Z24 [77.89 $/bbl],
bei AUM = 100M und w = 1%,
entspräche 12 Lots M24 Long und 12 Lots Z24 Short,
auf Basis des Legs mit dem höchsten Preis, M24.
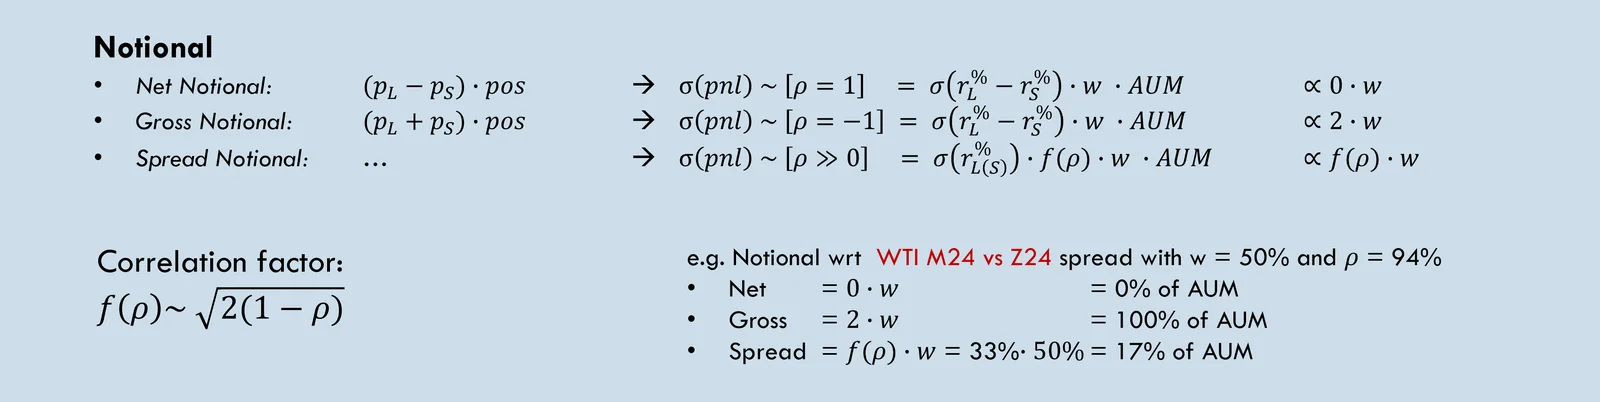
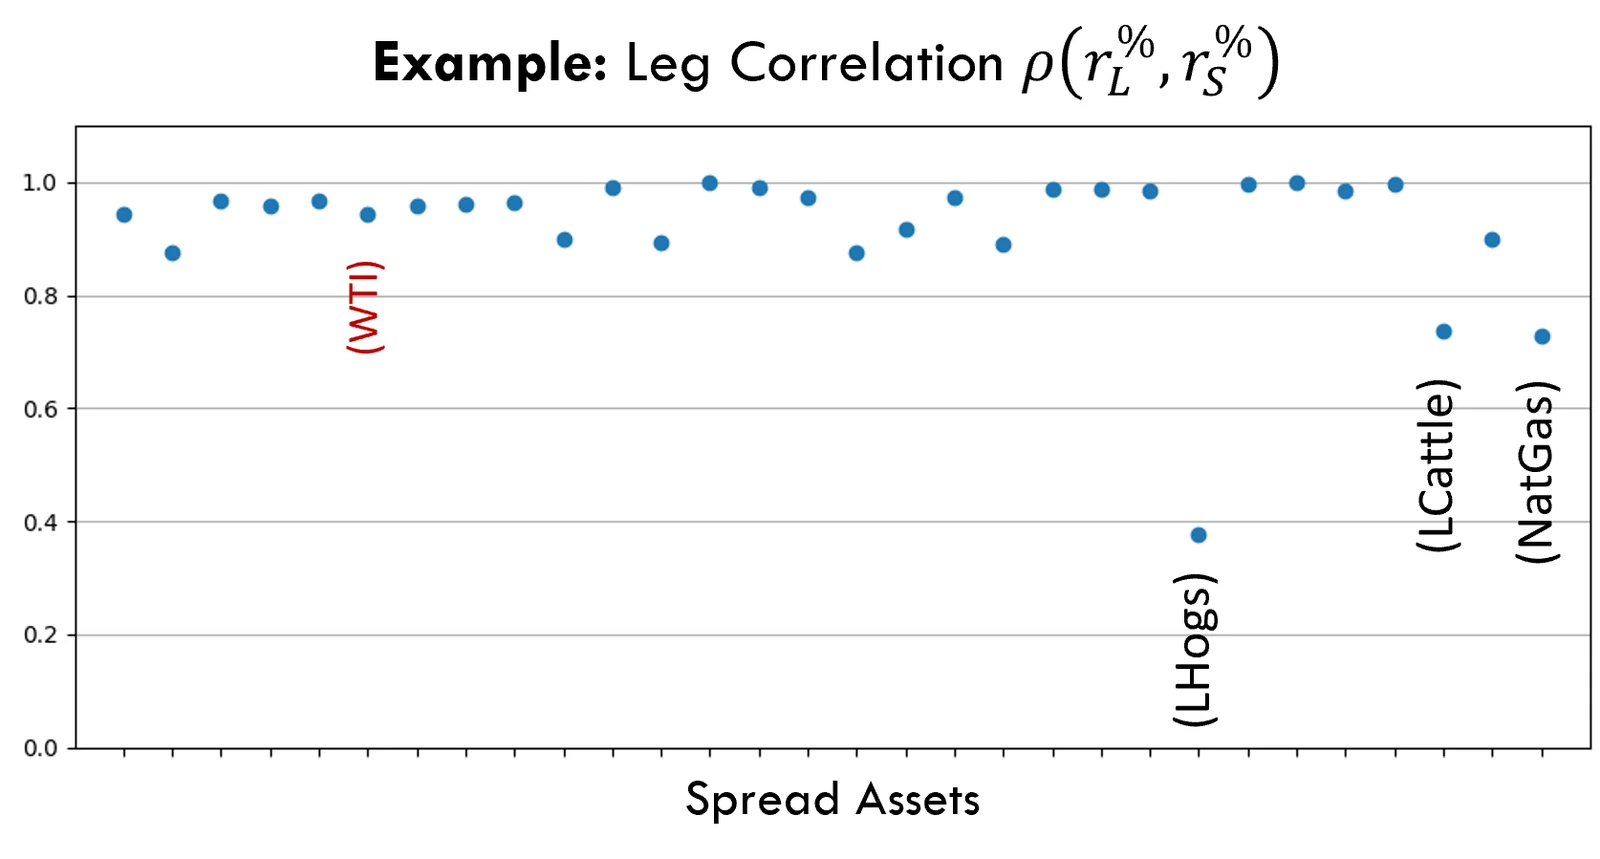
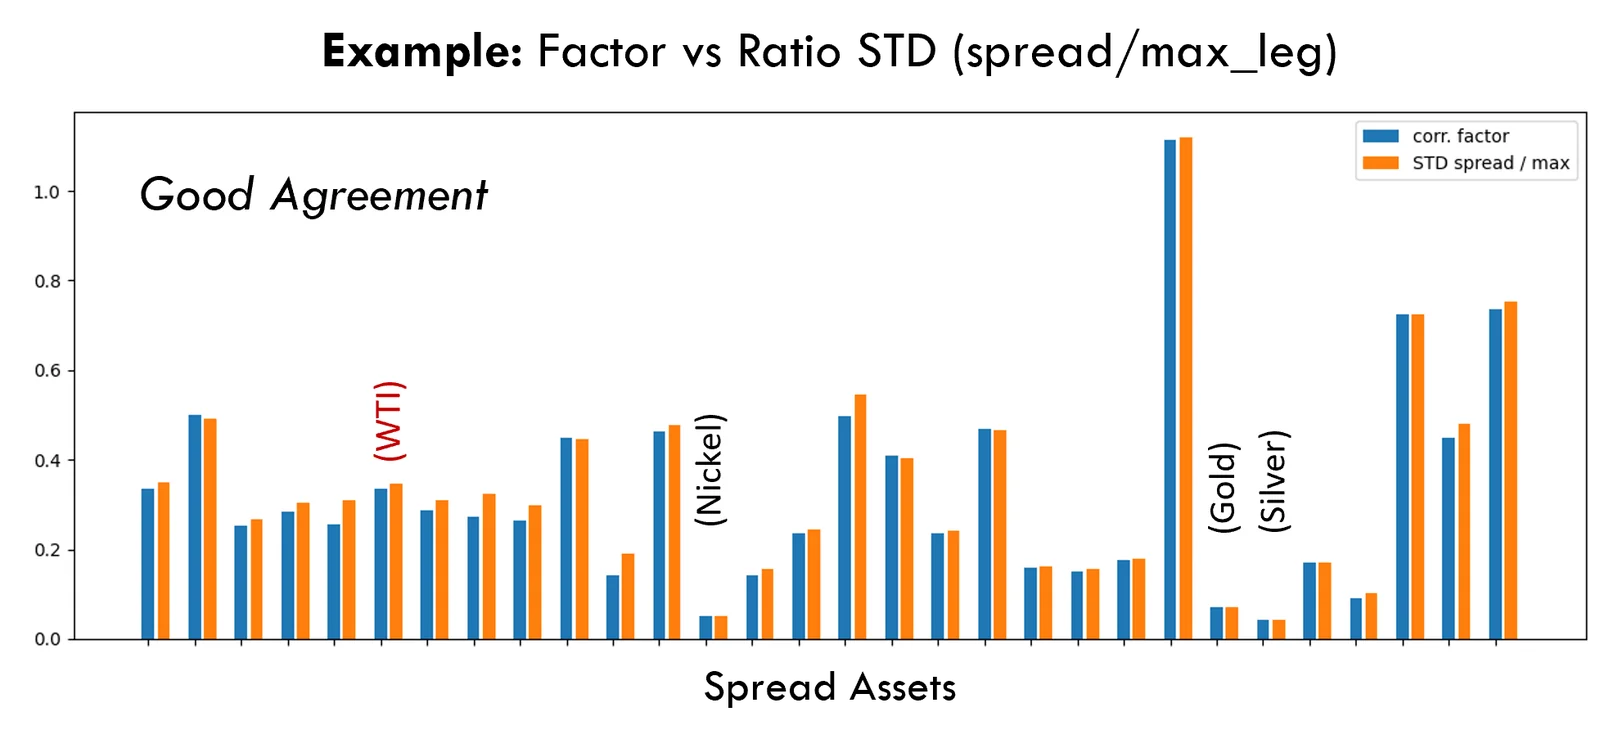
Rendite und Nominalwert eines Spreads
Portfolio
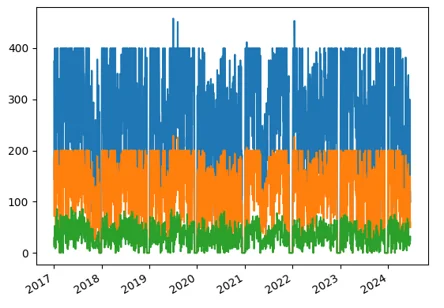
Obergrenzen für Spreads:
- Andere Positions- und Handelsbeschränkungen als bei Outright-Portfolios.
- Max. sum(|w|) < 200%
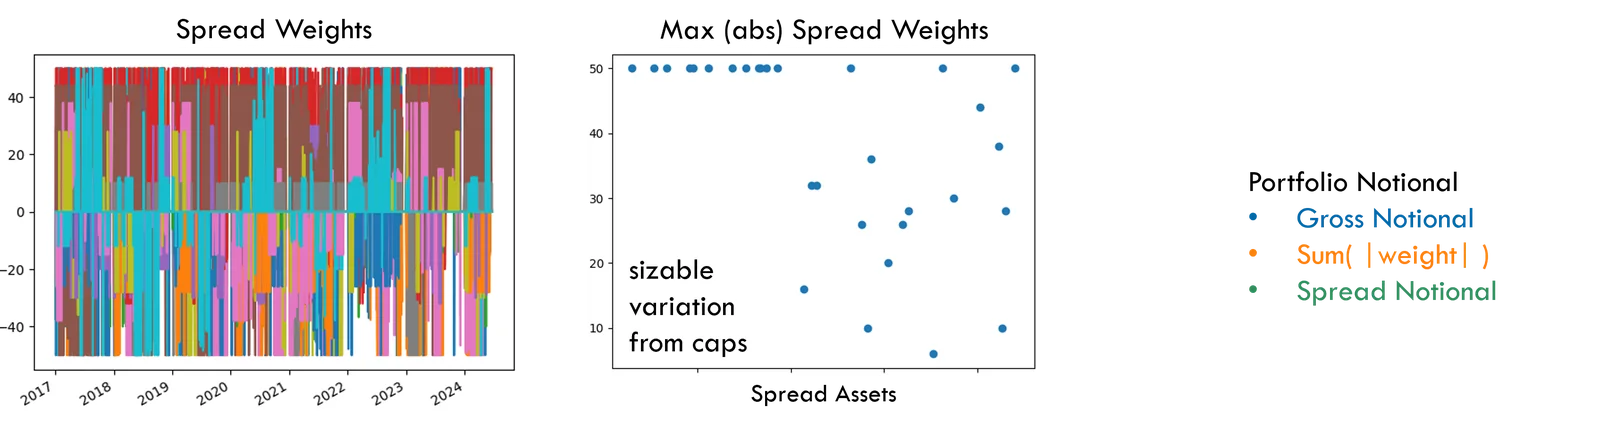
- Max. Gewicht eines Spreads < 50%
- Spread-spezifische Gewichtsobergrenzen (Liquidität).
Da die Renditen von Spreads kleiner sind, sind typischerweise größere Asset-Gewichte als bei Outright-Portfolios nötig, um ein angemessenes Risiko zu erreichen.
Wertentwicklung
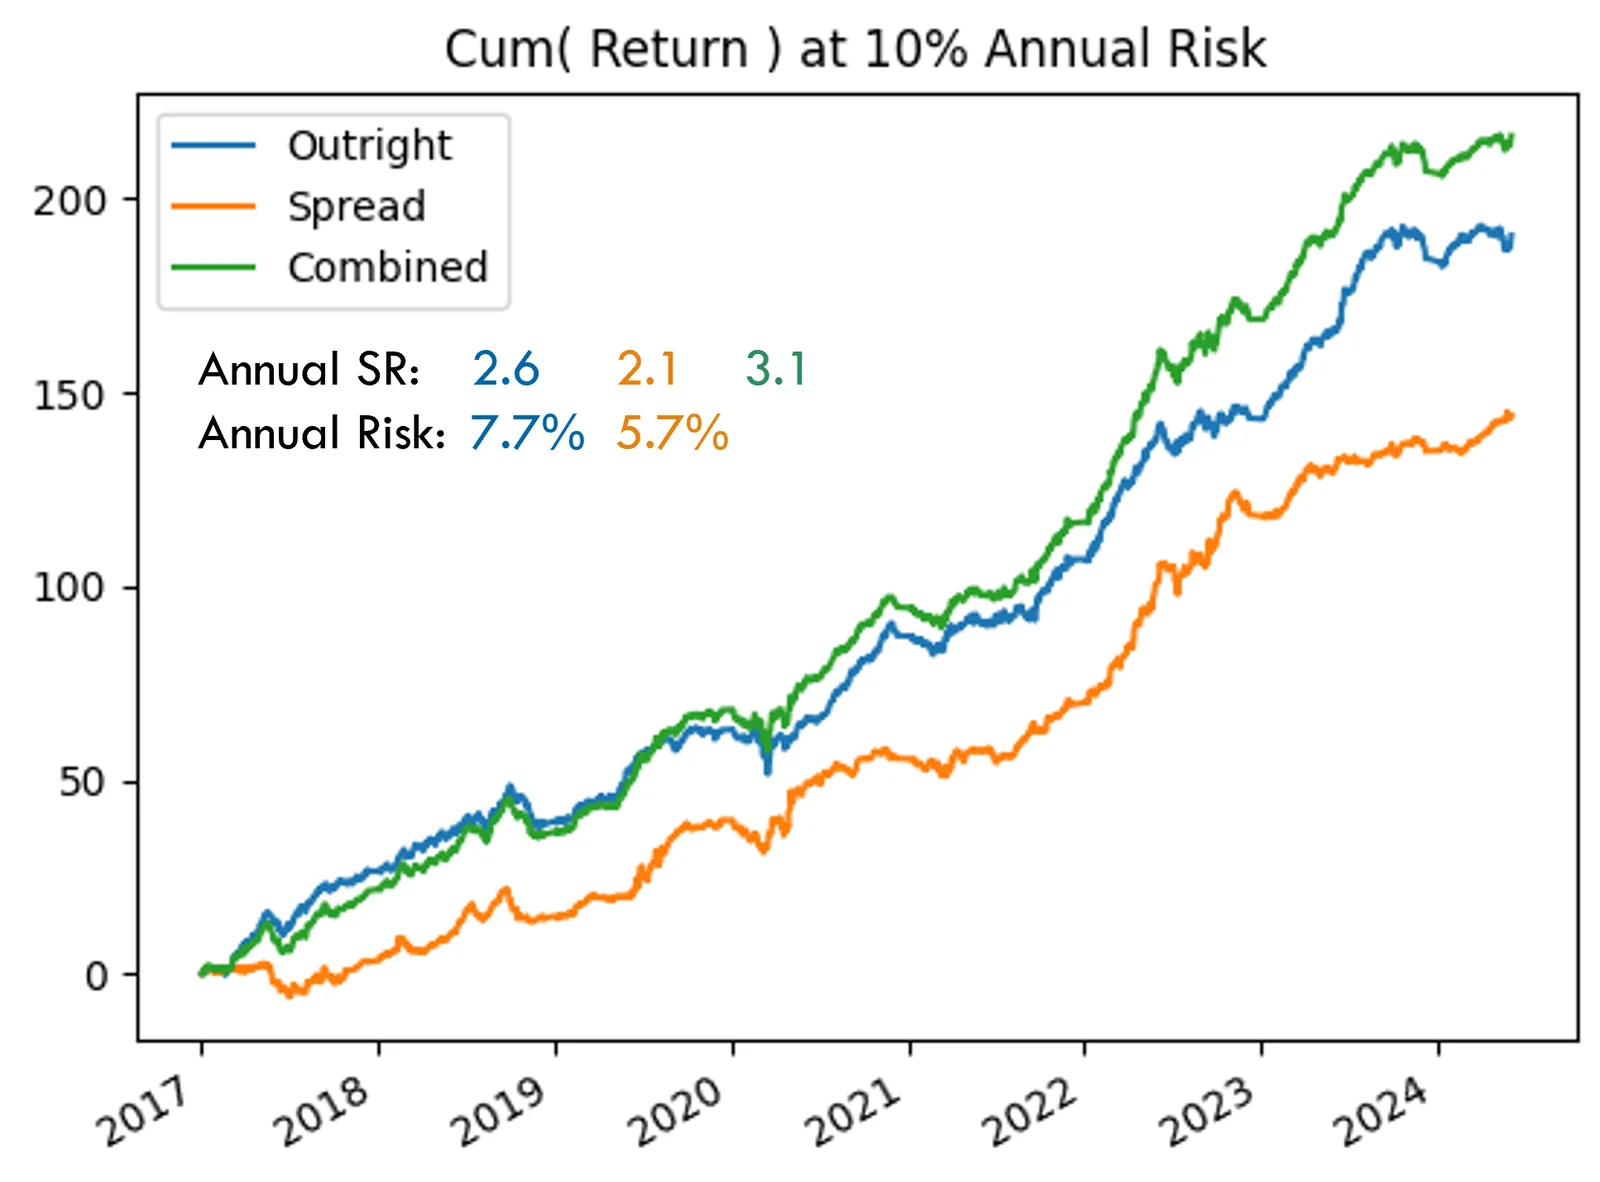
Spread-Portfolio:
- Maximaler Drawdown (Hoch bis Tief): -4.8%
- Anzahl Monate: 62 (positiv) 27 (negativ) 69% (% positiv)
- Renditestatistik
| Kennzahl | Tag | Woche | Monat | Quartal |
|---|---|---|---|---|
| Durchschn. Rendite | -- | 0.2% | 0.9% | 2.7% |
| Standardabw. der Rendite | 0.4% | 0.7% | 1.7% | 3.2% |
| Max. Verlust | -2.1% | -2.1% | -4.3% | -4.2% |
Outright-Portfolio (ähnliche Auswahl an Rohstoffen):
- Korrelation: 23% (T), 32% (W), 36% (M), 54% (Q).
- Maximale Diversifikation bei einer Gewichtung der Strategien von etwa 50/50, wenn jede auf ihrem eigenen Risikoniveau betrieben wird.
- Trotz leicht positiver Korrelation zeigt sich ein spürbarer Diversifikationsnutzen.
Fazit
- In dieser Präsentation wird beschrieben, wie Spreads in eine AiLA-Strategie aufgenommen werden, und die Ergebnisse eines Rohstoff-Spread-Portfolios werden mit einem vergleichbaren Portfolio aus Outright-Futures verglichen.
- Die kleineren Renditen der Spreads erfordern ein höheres Asset-Gewicht der Spreads als bei Outright-Portfolios; ein relevantes Portfoliorisiko scheint dennoch erreichbar.
- Die Wertentwicklung des Spread-Portfolios erweist sich über dieselbe Historie als mit der des Outright-Portfolios vergleichbar und zeigt trotz leicht positiver Korrelation einen spürbaren Diversifikationsnutzen.
- Die vorliegende Präsentation behandelt nur die AiLA-Methode für Intra-Commodity-Spreads; andere Arten von Spreads werden in künftigen Präsentationen behandelt.
Im Durchschnitt deuten die Ergebnisse darauf hin, dass der Ausstieg zum Schlusskurs an T+1 ebenso gut oder etwas vorteilhafter ist als frühere Ausstiegsmöglichkeiten, und zwar sowohl bei Ausstiegen, die durch einen Stop-Loss, als auch bei solchen, die durch ein Ziel ausgelöst werden.
Anhang
Bestandteile des Portfolios
- Aluminium-Spread Monat 1 vs. Monat 3
- Sojabohnen-Spread Juli vs. November
- Sojabohnen-Spread vorderer November vs. späterer November
- Sojaöl-Spread Juli vs. Dezember
- Brent-Spread Juni vs. Dezember
- Brent-Spread vorderer Dezember vs. späterer Dezember
- Kupfer-Spread Monat 1 vs. Monat 3
- Mais-Spread Juli vs. Dezember
- Mais-Spread vorderer Dezember vs. späterer Dezember
- Baumwoll-Spread Juli vs. Dezember
- Gasöl-Spread Juni vs. Dezember
- Gold-Spread Monat 1 vs. Monat 3
- Heizöl-Spread Juni vs. Dezember
- Arabica-Kaffee-Spread Juli vs. Dezember
- Kansas-Weizen-Spread Juli vs. Dezember
- Lebendrind-Spread Monat 1 vs. Monat 3
- Blei-Spread Monat 1 vs. Monat 3
- Magerschwein-Spread Juli vs. Dezember
- Sojaschrot-Spread Juli vs. Dezember
- Erdgas-Spread Juni vs. Dezember
- Erdgas-Spread vorderer Dezember vs. späterer Dezember
- Nickel-Spread Monat 1 vs. Monat 3
- RBOB-Spread März vs. Juni
- Silber-Spread Monat 1 vs. Monat 3
- Zucker-Spread Juli vs. Oktober
- Zucker-Spread Oktober vs. März
- Weizen-Spread Juli vs. Dezember
- WTI-Spread Juni vs. Dezember
- WTI-Spread vorderer Dezember vs. späterer Dezember
- Zink-Spread Monat 1 vs. Monat 3