
Auswirkung des Rebalancings
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Rahmen des Rebalancings
Hintergrund
- Die AILA-Strategien werden standardmäßig täglich zum Handelsschluss neu gewichtet.
- Die Haltedauer der einzelnen AILA-Allokationsmodelle reicht von wenigen Tagen bis zu einem Monat.
- Typischerweise strebt ein Asset-Modell jedoch eine Haltedauer in der Größenordnung von 10 Tagen an.
- In dieser kurzen Studie untersuchen wir, welche Auswirkung auf die Wertentwicklung von Szenarien zu erwarten ist, die vom täglichen Rebalancing abweichen.
Alternative Rebalancing-Szenarien
- Rebalancing einmal pro Woche.
- Um einen Tag verzögertes Rebalancing.
Wöchentliche Gewichte
- Das Zielgewicht wird nur einmal pro Woche aktualisiert.
- Ausnahme: Liegt die Restlaufzeit bis zum Verfall (DTE) unter einem Grenzwert, wird die Position geschlossen.
- Das Zielgewicht wird nur aktualisiert, wenn die Änderung einen Schwellenwert übersteigt.
- Alle Obergrenzen für Rebalancing, Positionen und Portfolio werden eingehalten.
- Das tatsächliche Gewicht wird zum Schlusskurs des nächsten Geschäftstags ausgeführt.
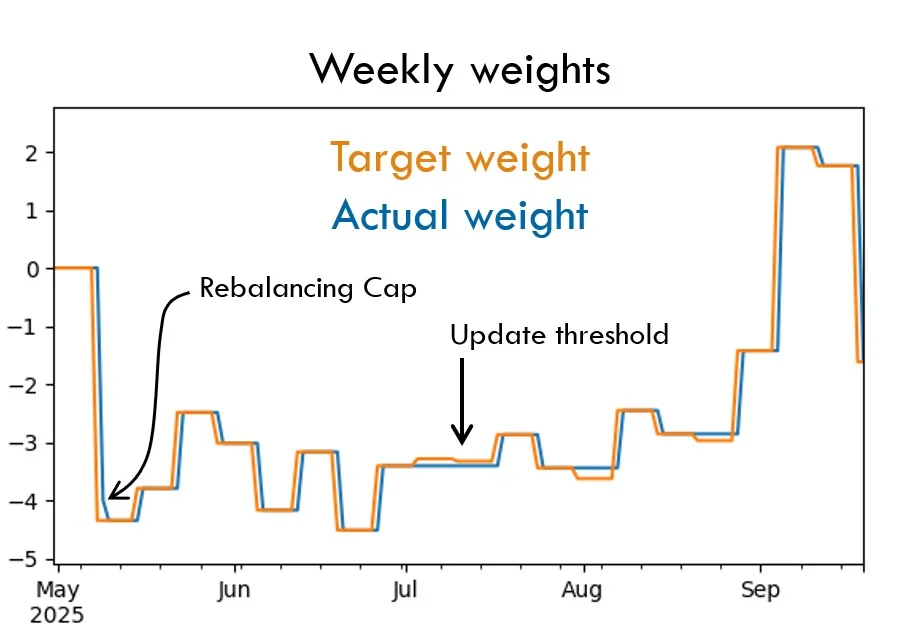
Wöchentliches Rebalancing
Erwartete Auswirkung
- Betrachtet wird ein diversifiziertes AILA-Portfolio, hier mit 158 Assets aus Agrarrohstoffen, Metallen und Energierohstoffen.
- Ein Rebalancing nur einmal pro Woche hat im Vergleich zum täglichen Rebalancing eine erhebliche Auswirkung auf die Wertentwicklung.
- Die Auswirkung wird weitgehend verringert, wenn die Rebalancing-Frequenz auf drei Geschäftstage pro Woche erhöht wird.
- Typischerweise verlängern die wöchentlichen Gewichte die Zeiträume mit von null verschiedenen Positionen nicht; wöchentliche und tägliche Gewichte halten Positionen also ungefähr über denselben Zeitraum.
- Wöchentliche Gewichte wechseln jedoch nicht so schnell die Richtung wie tägliche Gewichte, z. B. in einem bestimmten Rohstoffmarkt von netto Long zu Short oder umgekehrt.
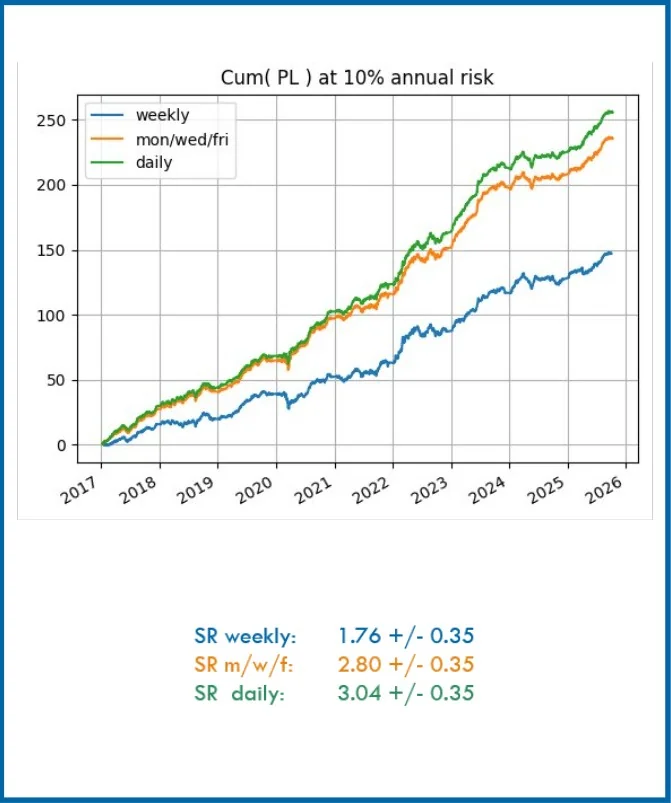
Erwartete Auswirkung
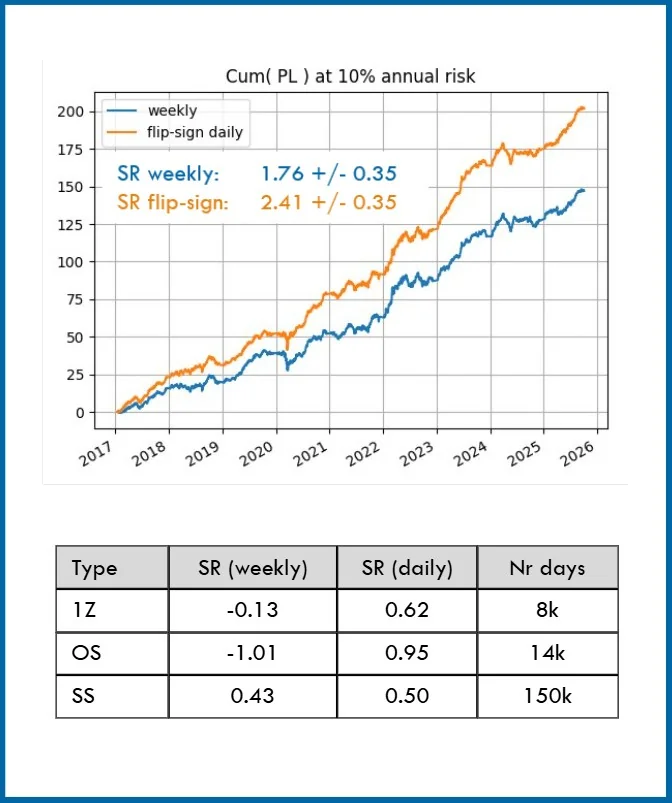
- Die Auswirkung unterschiedlicher Vorzeichen wird auf zwei verschiedene Arten untersucht.
- Die wöchentliche Funktion wird so angepasst, dass bei einem Vorzeichenwechsel bis zum Ende der jeweiligen Woche ein tägliches Rebalancing möglich ist (tägliche Vorzeichenumkehr, flip-sign daily).
- Die Ergebnisse mit Vorzeichenumkehr zeigen, dass ein erheblicher Teil des Effekts auf entgegengesetzte Vorzeichen zurückgeht.
- Die wöchentliche bzw. tägliche GuV wird in drei Kategorien aufgeschlüsselt:
- 1Z: Tage, an denen entweder das wöchentliche oder das tägliche Gewicht null ist (nur eines hat eine Position).
- OS: Tage, an denen die Gewichte von null verschieden sind und entgegengesetzte Vorzeichen haben.
- SS: Tage, an denen die Gewichte von null verschieden sind und dasselbe Vorzeichen haben.
- An OS-Tagen hat das tägliche Gewicht im Durchschnitt einen großen Vorteil.
- SS-Tage sind jedoch zehnmal so häufig, sodass auch der kleinere Vorteil an SS- und 1Z-Tagen insgesamt ins Gewicht fällt.
Verzögertes Rebalancing
Erwartete Auswirkung
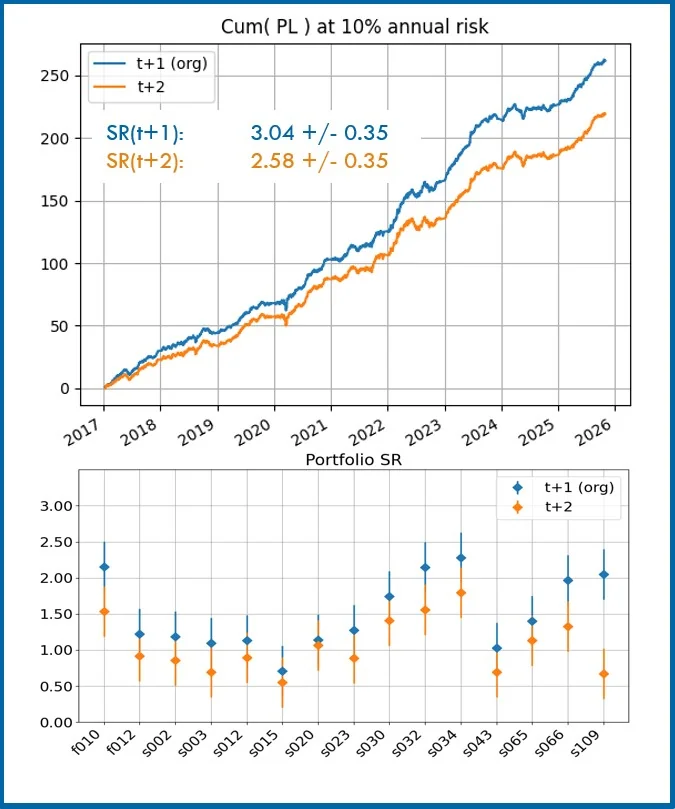
- Auch die Auswirkung einer um einen Tag verzögerten Ausführung erweist sich als beträchtlich.
- Standardmäßig werden die Gewichte zum Schlusskurs des Tages ausgeführt, der auf ihre Berechnung folgt (t+1); die zusätzliche Verzögerung entspräche daher t+2 Tagen.
- Der Rückgang der Sharpe-Ratio um etwa 0.5 im Testportfolio (oben rechts) liegt möglicherweise am oberen Ende der Bandbreite, ist aber dennoch mit dem Effekt bei anderen AILA-Portfolios (unten rechts) vergleichbar.
- Das Ergebnis erscheint plausibel, da in einem Portfolio, in dem viele Asset-Modelle eine Gesamthaltedauer von 10 Tagen oder weniger haben, der erste Tag der GuV verloren geht.
Fazit
- Diese kurze Studie soll die zu erwartende Auswirkung von Rebalancing-Szenarien auf die Wertentwicklung beurteilen, die vom standardmäßigen täglichen Rebalancing zum Handelsschluss abweichen.
- Untersucht wurden mehrere Varianten eines Rebalancings nur einmal pro Woche, alle mit einem spürbaren Rückgang der Wertentwicklung des Portfolios.
- Untersucht wurde auch die Auswirkung einer Verzögerung der Ausführung um einen Tag auf t+2, bezogen auf den Zeitpunkt der Berechnung der Gewichte.
- In allen Fällen zeigte sich ein beträchtlicher Rückgang der Wertentwicklung, und es wurde kein Szenario gefunden, in dem sich der Rebalancing-Prozess wesentlich vom täglichen Prozess ändern ließe, ohne einen Großteil der Wertentwicklung des Portfolios einzubüßen.