
Diversifikationsnutzen
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- Welche Verbesserung lässt sich für einen AiLA-Index durch Diversifikation erwarten?
- Viele Rohstoffmärkte sind gering korreliert, daher ist ein erhebliches Diversifikationspotenzial zu erwarten.
- Kontrakte desselben Marktes und bestimmte Sektoren sind jedoch hoch korreliert, was die Diversifikation begrenzt.
Vorgehen:
- Untersuchung des allgemeinen Diversifikationspotenzials anhand einer repräsentativen Auswahl von AiLA-Asset-Signalen.
- Erzeugung zufälliger Indexzusammensetzungen für eine bestimmte Anzahl (N) von Assets im Portfolio.
- Vergleich der durchschnittlichen Wertentwicklung in Abhängigkeit von N, einschließlich unterschiedlicher Bedingungen zur Gegenprüfung.
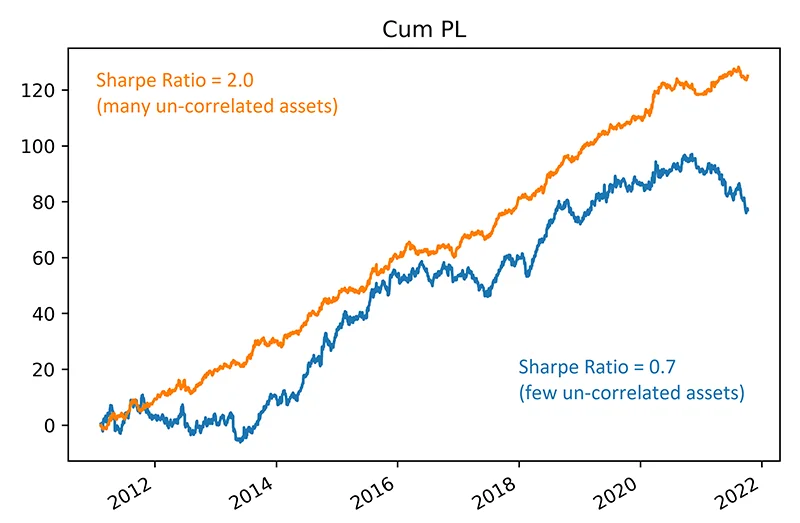
Diversifikationspotenzial
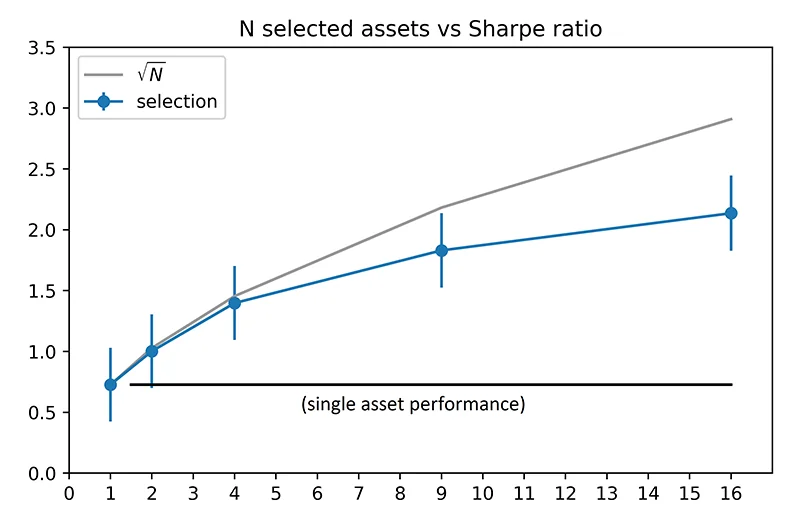
- Untersucht durch die Erzeugung zufälliger Indexzusammensetzungen mit unterschiedlicher Anzahl von Assets.
- An jedem Tag wird zufällig eine festgelegte Anzahl (𝑁) von AiLA-Long/Short-Asset-Signalen ausgewählt, und die Renditen werden bei gleicher Risikoallokation ermittelt.
- Als Kennzahl der Wertentwicklung dient die Sharpe-Ratio (SR) über alle Tage (2011 bis 2021); der Vorgang wird 100-mal wiederholt, um die durchschnittliche Wertentwicklung der AiLA-Signale zu erfassen.
- Die durchschnittliche Wertentwicklung eines einzelnen Assets liegt für die in der Studie verwendete Signalauswahl bei etwa SR = 0.7 und steigt mit zunehmender Anzahl von Assets im Portfolio.
- Der Anstieg der Wertentwicklung durch Diversifikation entspricht weitgehend der Erwartung von √𝑁 für unkorrelierte Assets und erreicht bei größeren Werten von 𝑁 wegen der Korrelation zwischen den Assets des Portfolios eine Sättigung.
Grenzen der Diversifikation
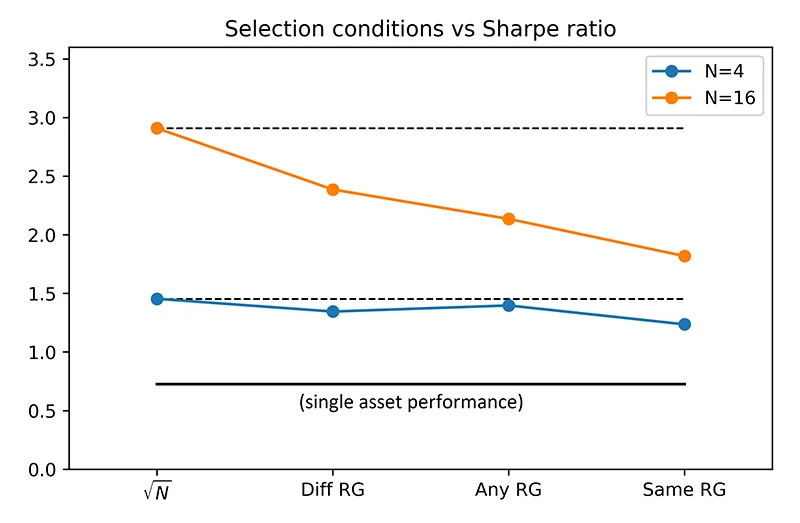
- Der Einfluss der Asset-Korrelation wurde überprüft, indem die Assets Risikogruppen (RG) zugeordnet wurden, mit hoher (niedriger) Korrelation der Assets innerhalb der (zwischen den) Gruppen.
- Die Ergebnisse wurden mit einer zufälligen Auswahl von Assets aus jeweils verschiedenen bzw. aus derselben Risikogruppe verglichen; sie zeigen, dass der Diversifikationsnutzen mit zunehmender Asset-Korrelation abnimmt.
- Der Diversifikationsnutzen lässt sich im Allgemeinen gut an der Anzahl der Assets im Portfolio ablesen; die effektive Anzahl unabhängiger Assets kann durch Korrelation jedoch deutlich geringer sein.
- Eine ähnliche Verringerung der effektiven Anzahl 𝑁 von Assets kann durch Kapazitätsbeschränkungen entstehen, z. B. wenn der Großteil der Allokation auf Kontrakte entfällt, die alle zum Rohölkomplex gehören.
(* Weitere Einzelheiten zu den verwendeten Risikogruppen der Assets finden Sie im Forschungsbeitrag „Controlling Correlation“.)
Fazit
- Die AiLA-Asset-Signale zeigen ein Diversifikationspotenzial, das der Erwartung aufgrund der häufig geringen Korrelation zwischen Rohstoffmärkten entspricht.
- Die Ergebnisse ohne Beschränkungen zeigen einen Diversifikationsnutzen, der ungefähr dem √𝑁-Verhalten unkorrelierter Assets folgt und bei größeren Werten von 𝑁 wegen der Asset-Korrelation eine Sättigung erreicht.
- Der Diversifikationsnutzen entspricht daher weitgehend dem, was aufgrund der Anzahl der Assets im Portfolio zu erwarten ist.
- Die effektive Anzahl von Assets kann jedoch im Vergleich zur tatsächlichen Anzahl von Märkten und Kontrakten deutlich geringer sein, wenn nur eine kleinere Zahl von Assets und/oder hoch korrelierte Assets beitragen können, etwa aufgrund enger Kapazitätsbeschränkungen.