
過度擬合風險
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- 若在資產表現一貫較差的月份排除訊號,能否改善整體績效?
- 鑑於商品在價格、波動率、供給、需求等方面呈現多種明顯的季節性型態,這是一個合理的假設。
方法:
- 找出 AiLA 資產訊號似乎一貫表現不佳的日曆月份。
- 若該資產的交易訊號產生於表現不佳的月份,即予以封鎖。
- 比較採用與不採用此「不良月份」篩選時的 AiLA 指數績效。
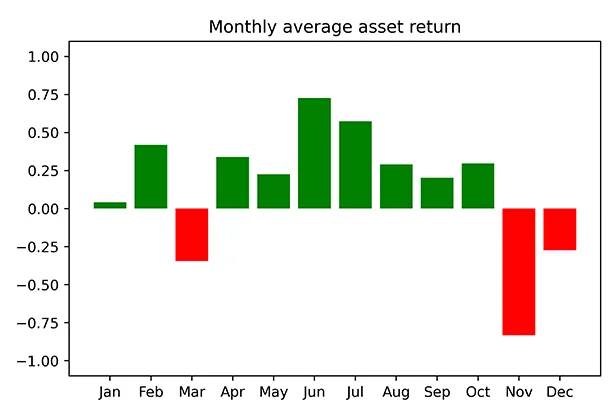
何謂「不良」?
- 以量化方式定義不良月份,亦即一項任意的選擇。
- 將報酬除以波動率,以便簡單辨識並處理離群值。
- 即使有 10 年的歷史資料,特定月份所對應的每日資料點也只是有限的樣本。
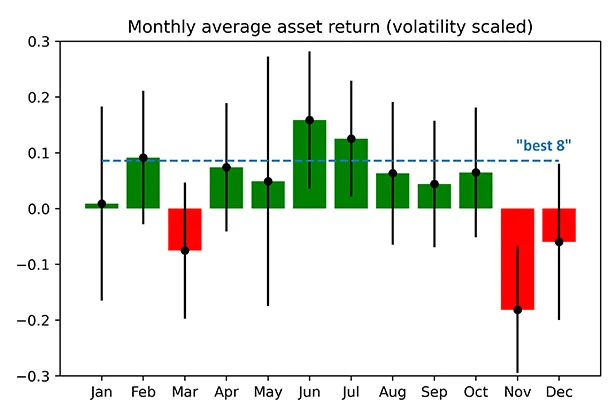
- 特定月份一貫不佳的表現,其幅度相對於所觀察到的平均月報酬統計誤差,應具有相當的規模。
- 此處將不良月份績效定義為:
- 月平均報酬/波動率 < -0.1
- 月平均報酬/波動率比其他表現最佳之 8 個月份的平均報酬低 1.5 STD 以上(< 1.5 STD)。
- 將不良月份的辨識套用於一檔 AiLA 多空指數的資產,該指數涵蓋流動性最高的 102 項資產。
虛假的改善
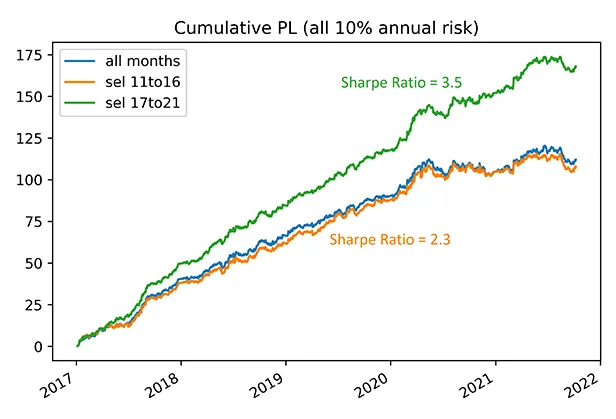
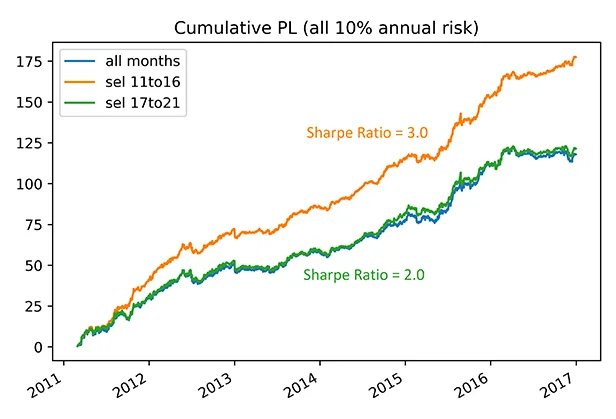
- 若剔除在不良月份產生的 AiLA 訊號,且不良月份是以同一期間的資料求得,結果會大幅改善。
- 以 2011 年至 2016 年期間辨識出的不良月份,套用於 2017 年至 2021 年期間的訊號,結果顯示並無改善。
- 若以 2011 年至 2016 年期間的訊號進行相同的檢驗,並以同一期間或之後期間辨識出的不良月份進行篩選,則呈現相同的改善型態。
- 使用與績效評估同一期間的不良月份而造成過度擬合,這種情況十分明顯;然而,由於交易策略的訊號雜訊比極低,此例顯示其潛在影響可能相當大。
- 由於存在非預期且不易察覺的過度擬合來源,這凸顯了嚴謹研究流程的重要性!
結論
- 對於「在 AiLA 資產訊號似乎一貫表現較差的月份剔除訊號」這項假設,並未觀察到任何改善。
- 然而,此檢驗顯示,由於訊號雜訊比極低,過度擬合可能對交易策略績效造成很大的影響。
- 本文所呈現的過度擬合案例刻意設計得十分明顯;然而,同類問題很容易以許多不易察覺的方式在無意間發生,例如在機器學習循環中重複使用訓練/驗證資料。
- 因此,這些結果提醒我們,若要產生可靠的結果,嚴謹的研究方法至關重要。