
과적합 리스크
영어 원문을 번역한 페이지입니다. 영어 원문이 기준입니다. 영어 원문 보기
질문
질문:
- 자산의 성과가 일관되게 더 나빴던 달에 신호를 제외하면 전체 성과를 개선할 수 있습니까?
- 가격, 변동성, 공급, 수요 등 원자재에 나타나는 뚜렷한 계절적 패턴이 다양하다는 점을 고려하면 타당한 가설입니다.
접근 방법:
- AiLA 자산 신호가 일관되게 저조한 성과를 보이는 것으로 나타나는 달력상의 월을 식별합니다.
- 해당 자산에 대해 생성된 거래 신호가 성과 저조 월에 생성된 경우 이를 차단합니다.
- 이러한 불량 월 선별을 적용한 경우와 적용하지 않은 경우의 AiLA 지수 성과를 비교합니다.
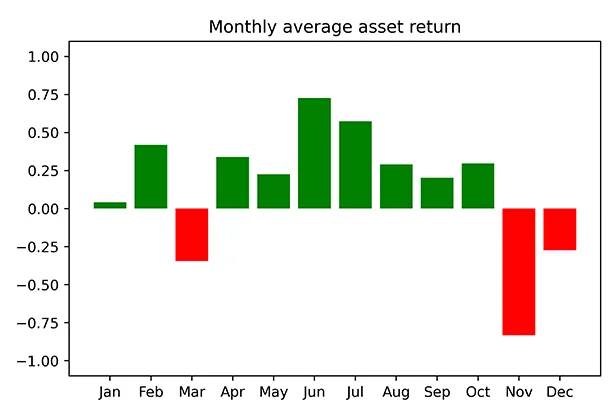
불량 월이란 무엇인가?
- 불량 월을 정량적으로 정의합니다. 즉, 임의의 선택입니다.
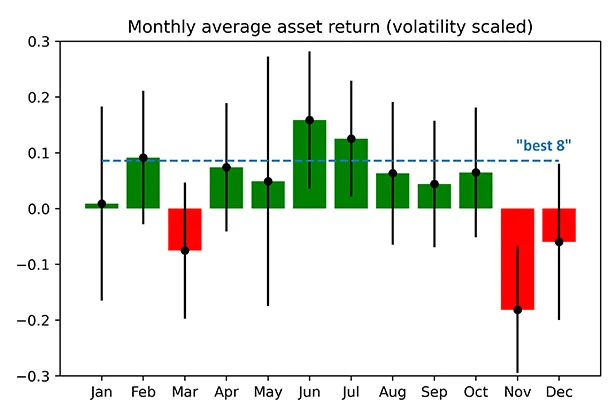
- 이상치를 간단히 식별하고 처리하기 위해 수익률을 변동성으로 나눕니다.
- 10년간의 과거 데이터가 있더라도 특정 월에 해당하는 일별 데이터 포인트는 제한된 표본에 불과합니다.
- 특정 월의 일관된 성과 부진은 관측된 월평균 수익률의 통계적 오차에 비해 유의미한 크기여야 합니다.
- 여기서는 불량 월 성과를 다음과 같이 정의합니다.
- 월평균 수익률/변동성 < -0.1
- 월평균 수익률/변동성이 나머지 상위 8개 월의 평균 수익률보다 1.5 STD 이상 낮음
- 불량 월 식별은 가장 유동성이 높은 102개 자산으로 구성된 AiLA 롱숏 지수의 자산에 적용했습니다.
허위 개선
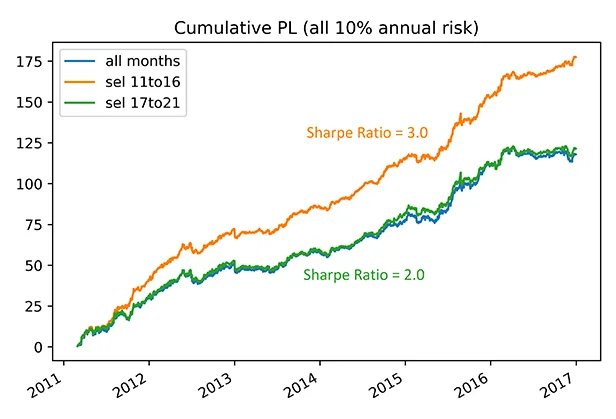
- 같은 기간의 데이터로 얻은 불량 월에 생성된 AiLA 신호를 배제하면 결과가 극적으로 개선됩니다.
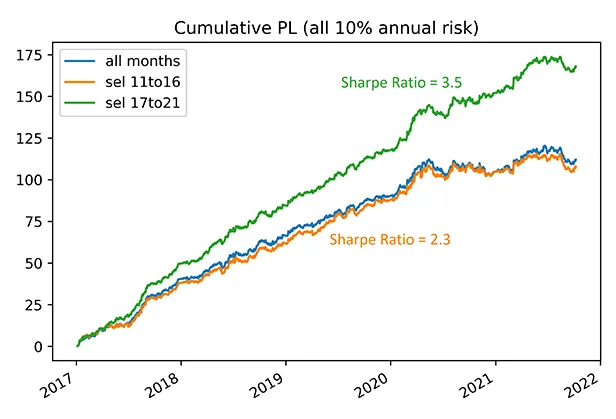
- 2011년부터 2016년까지의 기간에서 불량 월을 식별하여 2017년부터 2021년까지의 신호에 적용하면 결과는 개선되지 않습니다.
- 2011년부터 2016년까지의 신호를 사용하고 같은 기간 또는 그 이후 기간에서 식별한 불량 월을 적용하여 같은 분석을 수행하면 동일한 개선 패턴이 나타납니다.
- 성과 평가와 같은 기간의 불량 월을 사용하는 과적합 사례는 명백하지만, 거래 전략의 신호 대 잡음비가 매우 낮은 특성 때문에 그 영향이 잠재적으로 클 수 있음을 보여 줍니다.
- 의도하지 않은 미묘한 과적합 원천의 위험이 있으므로 엄격한 연구 프로세스가 중요함을 강조합니다!
결론
- AiLA 자산 신호가 일관되게 더 나쁜 성과를 보인 것으로 나타나는 월에 신호를 배제한다는 가설과 관련하여 개선은 관찰되지 않았습니다.
- 그러나 이 분석은 신호 대 잡음비가 매우 낮기 때문에 과적합이 거래 전략 성과에 큰 영향을 미칠 수 있음을 보여 줍니다.
- 여기서 제시한 과적합 사례는 의도적으로 명백하게 구성한 것이지만, 같은 종류의 문제는 머신러닝 사이클에서 학습/검증 데이터를 반복적으로 사용하는 경우처럼 여러 미묘한 방식으로 의도치 않게 쉽게 발생할 수 있습니다.
- 따라서 이 결과는 신뢰할 수 있는 결과를 도출하려면 엄격한 연구 접근 방식이 중요하다는 점을 상기시켜 줍니다.