
CTA 與 CML(以 ML 疊加的 CTA)之比較
本頁譯自英文,內容以英文版本為準。 閱讀英文版
問題
問題:
- CTA 策略廣受歡迎,但往往不適用於範圍較小的市場組合,例如僅限於原物料商品類別。
- 我們能否建立一套 ML 策略,掌握傳統 CTA 策略的主要績效特性?
- 採用 AiLA 的交易策略建模方法。
研究方法:
- 依據公開文獻 [Baz15],複製動能(Momentum)、持有收益(Carry)及價值(Value)CTA 訊號,用於 ML 訓練。
- 依 CTA ML 建模章節所述,建構多空訊號預測模型。
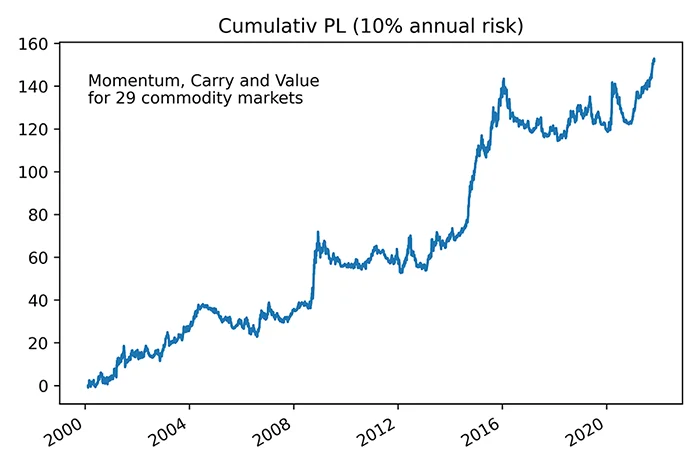
- 針對 BCOM 與 GSCI 等指數通常涵蓋的 29 個原物料商品市場,比較傳統 CTA 訊號與 ML 訊號的績效。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). 可於 SSRN 取得:https://ssrn.com/abstract=2695101
績效比較
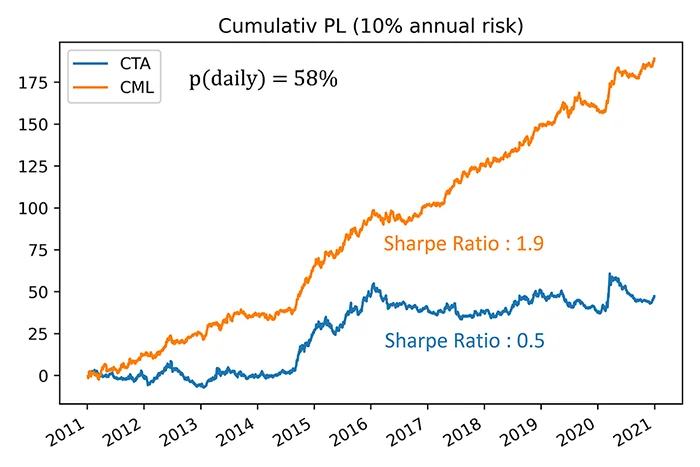
- 為求比較清晰,CTA 與 CML(CTA-ML)訊號以相同格式產生,並套用於相同的市場報酬。
- 因此,績效差異直接與訊號相關,且各投資組合以相同的每日風險進行比較。
- CML 與 CTA 投資組合之間的每日損益(P&L)相關性為 58%,顯示與傳統 CTA 策略的績效有相當程度的相似性。
- 同時,在本研究的歷史期間內,以風險調整後的基礎而言,CML 投資組合的績效顯著高於 CTA 策略。
- 須注意的是,CML 平均持有部位的頻率低於 CTA 策略,且所有結果均未計入交易成本,而交易成本預期對 CML 結果的影響最大。
(* 所使用的報酬以各市場的近月合約為基礎,通常在合約到期前數週進行轉倉)
績效拆解
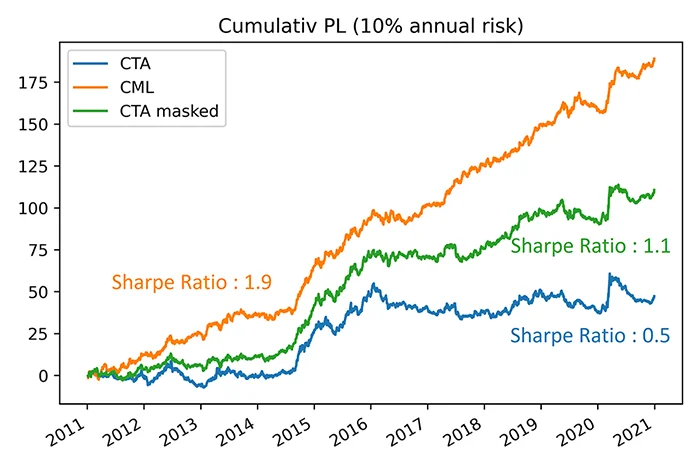
- 透過遮蔽 CML 在個別市場持有非零部位的日子,研究時點選擇所扮演的角色。
- 將部位遮罩套用於 CTA 訊號後顯示,在 CML 所選定的日子使用 CTA 訊號,績效有所提升。
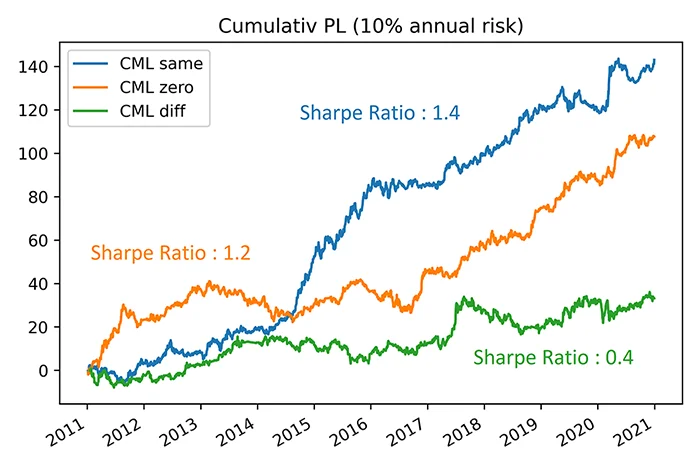
- 將 CML 績效依不同類型 CTA 訊號的日子拆解其貢獻,亦即與 CML 訊號相同或不同,或 CTA 訊號被歸類為零。
- CML 持有部位的日子大多屬於相同訊號類別,這一點也從 CML 與 CTA 的相關性中可見。
- 在 CTA 訊號類別為相同或為零的日子,CML 績效顯示出可觀的正向貢獻。
- 在 CTA 訊號類別不同的日子,CML 績效顯示 CML 判斷正確的次數多於 CTA,但在訊號分歧時績效也較弱。
(* 為比較 CTA 與 CML 訊號,特定日子的淨 CTA 訊號依其屬於多頭、空頭或零訊號群組加以分類)
結論
- 本研究運用 AiLA 投資策略建模方法論,建立一套多空預測模型,此模型似乎能掌握傳統 CTA 策略的主要績效特性。
- CML(CTA-ML)策略以公開文獻中的三種 CTA 訊號(動能、持有收益及價值)進行訓練,並以 29 個具流動性的原物料商品市場(即 BCOM 與 GSCI 等指數的典型成分)比較績效。
- CML 策略與 CTA 策略的績效有相當程度的重疊,同時風險調整後報酬顯著較高。
- 結果拆解顯示,CML 的超額績效一方面來自訊號時點(即 CML 決定產生非零訊號的較少數日子),另一方面也來自產生與 CTA 策略不同的訊號值。
- 須注意的是,本研究並未考量交易成本,而交易成本預期對 CML 結果的負面影響將大於傳統 CTA 結果。