
CTA 与 CML(叠加 ML 的 CTA)对比
译自英文。以英文原文为准。 阅读英文版
问题
问题:
- CTA 策略广受欢迎,但通常不适用于较小的市场集合,例如单一的大宗商品板块。
- 我们能否构建一种 ML 策略,捕捉传统 CTA 策略的主要表现特征?
- 采用 AiLA 的交易策略建模方法。
方法:
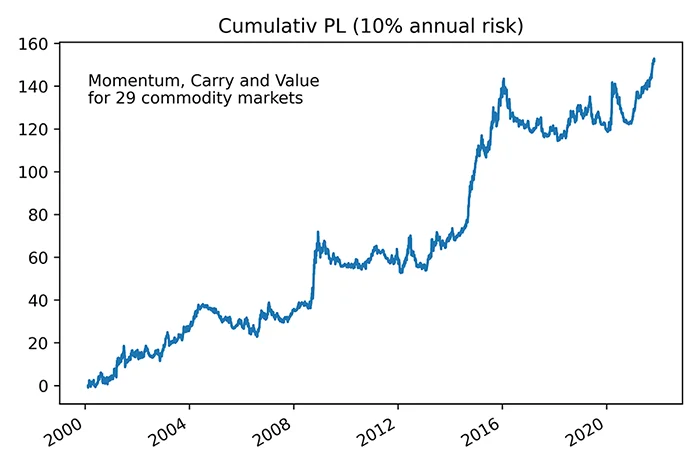
- 基于公开文献 [Baz15],复制动量、展期收益(Carry)和价值 CTA 信号,用于 ML 训练。
- 按照 CTA ML 建模部分所述,构建多空信号预测模型。
- 针对通常纳入 BCOM 和 GSCI 等指数的 29 个大宗商品市场,比较传统 CTA 信号与 ML 信号的表现。
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (December 4, 2015). 可于 SSRN 获取:https://ssrn.com/abstract=2695101
表现比较
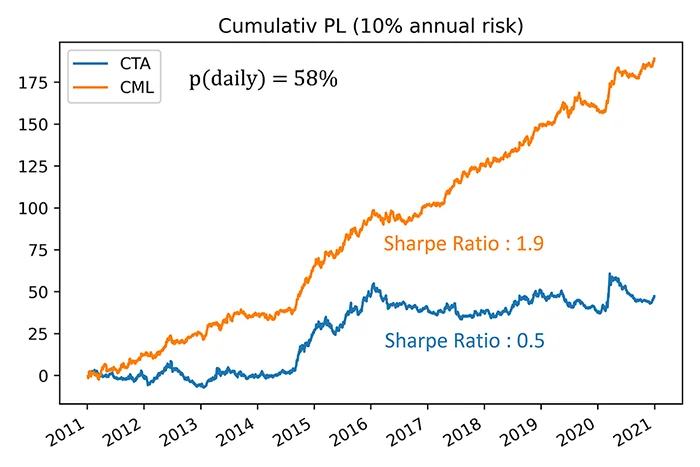
- 为便于清晰比较,CTA 信号与 CML(CTA-ML)信号以同等格式生成,并应用于相同的市场收益。
- 因此,表现差异直接与信号相关,且投资组合在相同的日风险下进行比较。
- CML 投资组合与 CTA 投资组合之间的每日损益相关性为 58%,表明其与传统 CTA 策略的表现存在较大相似性。
- 同时,在给定的历史区间内,经风险调整后,CML 投资组合的表现显著高于 CTA 策略。
- 需要指出的是,平均而言 CML 持仓的频率低于 CTA 策略,且所有结果均未考虑交易成本,而交易成本预计对 CML 结果的影响最大。
(* 所用收益基于各市场的近月合约,通常在合约到期前几周进行展期)
表现分解
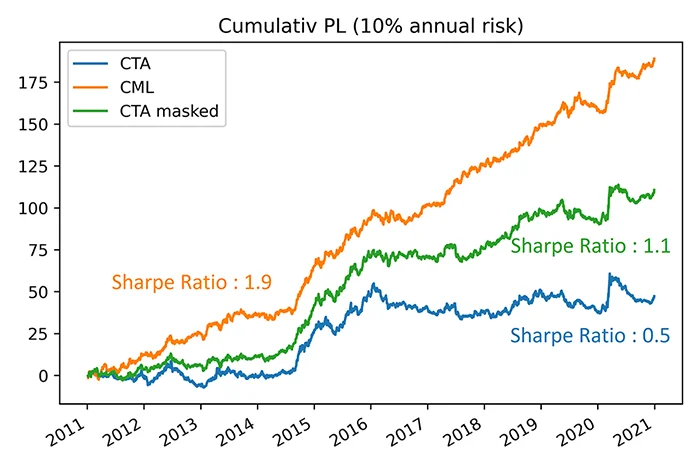
- 通过屏蔽 CML 在各个市场持有非零头寸的交易日,研究择时所起的作用。
- 将该头寸掩码应用于 CTA 信号后显示,在 CML 选定的交易日使用 CTA 信号可提升表现。
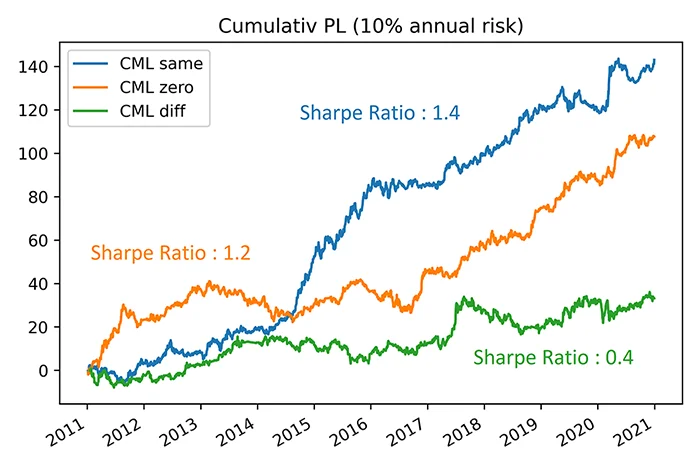
- 将 CML 表现分解为来自不同类型 CTA 信号交易日的贡献,即 CTA 信号与 CML 信号相同/不同,或 CTA 信号被归类为零。
- 大多数 CML 持仓的交易日属于信号相同的类别,CML 与 CTA 之间的相关性也表明了这一点。
- 在 CTA 信号相同或为零的类别交易日中,CML 的表现显示出相当可观的正向贡献。
- 在 CTA 信号不同的类别交易日中,CML 的表现显示 CML 判断正确的次数多于 CTA,但在信号不一致时表现也较弱。
(* 在比较 CTA 信号与 CML 信号时,某一交易日的 CTA 净信号按其所属的多头、空头或零信号组进行分类)
结论
- 我们采用 AiLA 投资策略建模方法论构建了一个多空预测模型,该模型似乎能够捕捉传统 CTA 策略的主要表现特征。
- CML(CTA-ML)策略使用公开文献中的三种 CTA 信号(动量、展期收益和价值)进行训练,并基于 29 个高流动性大宗商品市场(即 BCOM 和 GSCI 等指数的典型成分)比较了表现。
- CML 策略与 CTA 策略的表现存在较大重叠,且经风险调整后的收益显著更高。
- 对结果的分解表明,CML 的超额表现既来自信号择时(即 CML 决定生成非零信号的较少交易日子集),也来自其生成的信号值与 CTA 策略不同。
- 需要指出的是,本研究未考虑交易成本,预计交易成本对 CML 结果的负面影响将大于对传统 CTA 结果的影响。