
Analyse de fenêtres d’entraînement glissantes
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Contexte
- Dans la méthodologie AiLA, les données sont segmentées en une fenêtre ou période d’entraînement, une période de validation (données dans l’échantillon) et une période réservée (holdout, données hors échantillon).
- Cette segmentation garantit l’absence de fuite de données entre les périodes et évite le surapprentissage.
- L’exercice a pour objet de vérifier la robustesse de notre méthodologie en testant les hypothèses suivantes.
- Une fenêtre d’entraînement plus longue se traduit par une amélioration de la performance.
- Les performances obtenues avec différentes fenêtres d’entraînement seront corrélées.
Démarche
- Déployer les actifs et composantes correspondant aux actifs 1016, sur la base des fenêtres d’entraînement glissantes 1117, 1218, 1319 et 1420.
- Construire différentes versions de deux stratégies 1016 : 1) Matières premières diversifiées et 2) Secteur unique : agriculture. Les paramètres de construction et les échéances des matières premières et des contrats seront identiques d’une stratégie à l’autre, mais chaque stratégie ne comprendra que des actifs entraînés sur la même fenêtre.
- Les performances des stratégies seront comparées sur une période commune dans l’échantillon, à partir de 2021.
Cohortes de fenêtres glissantes
- Notation utilisée dans l’analyse pour délimiter les fenêtres d’entraînement : AAXX, où AA désigne l’année de fin de la fenêtre d’entraînement et XX l’année de fin de la période de validation.
- Nos actifs actuels utilisent la fenêtre d’entraînement 1016 : les modèles sont entraînés jusqu’à fin 2010, avec une période de validation de 2011 à fin 2016. La période réservée court à partir de 2017.
- Les modèles seront entraînés sur 4 autres fenêtres : la fenêtre d’entraînement est allongée d’un an, la durée de la période de validation reste identique (6 ans) et la période réservée est raccourcie d’un an.
- 1117 : entraînement jusqu’à fin 2011 et période de validation de 2012 à fin 2017
- 1420 : entraînement jusqu’à fin 2014 et période de validation de 2015 à fin 2020
- De même pour 1218 et 1319
- R désigne une combinaison progressive de tous les actifs des cohortes glissantes dans une seule stratégie
Comparaison 1
Stratégie de matières premières diversifiées
- Matières premières sous-jacentes de la stratégie : produits agricoles, métaux de base et métaux précieux, pétrole (brut et produits raffinés) et gaz naturel.
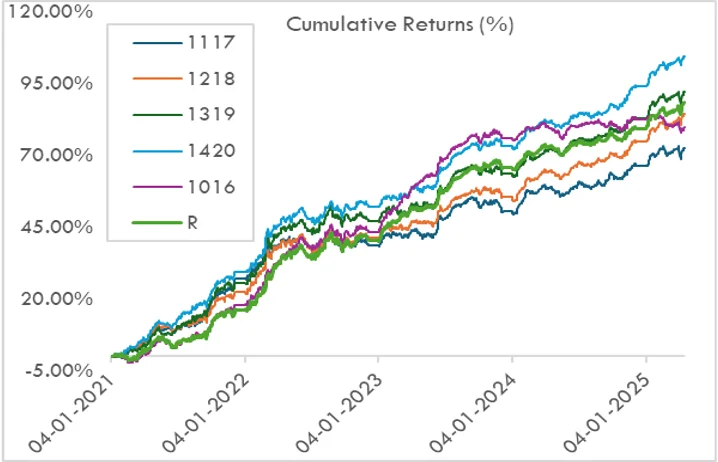
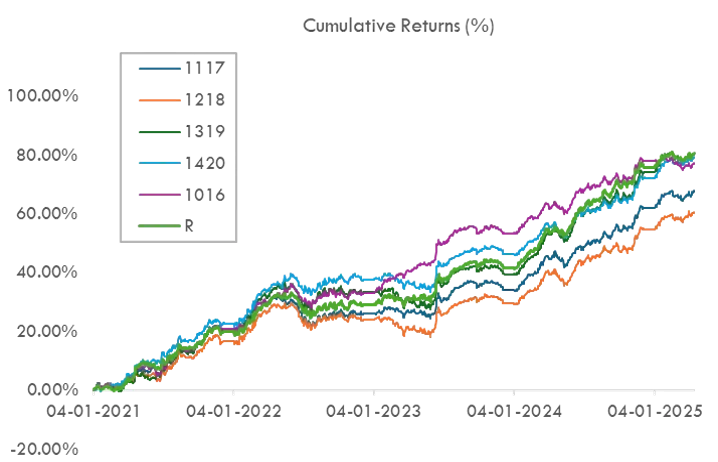
- Les rendements cumulés sont comparés sur la période commune hors échantillon, de janvier 2021 à avril 2025.
- La stratégie fondée sur la cohorte 1420 obtient systématiquement de meilleurs résultats que les stratégies des autres cohortes.
- La performance cumulée de la stratégie fondée sur la cohorte 1117 évolue dans le même sens que celle de toutes les autres cohortes, mais elle est inférieure ; 1218 et 1319 affichent des performances similaires.
- La stratégie 1016, bien qu’évoluant dans le même sens, croise les courbes de rendement des autres et présente une performance plus plate à partir de 2024.
- Comme prévu, la stratégie R coïncide d’abord avec 1016 puis, à mesure que l’effet des autres actifs glissants progressifs se fait sentir chaque année, sa performance se situe entre celles des cohortes les plus et les moins performantes.
Corrélation des rendements quotidiens
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.80 | 0.79 | 0.78 | 0.79 | 0.89 |
|---|---|---|---|---|---|---|
| 1117 | 0.80 | 1.00 | 0.90 | 0.88 | 0.89 | 0.90 |
| 1218 | 0.79 | 0.90 | 1.00 | 0.91 | 0.91 | 0.90 |
| 1319 | 0.78 | 0.88 | 0.91 | 1.00 | 0.90 | 0.86 |
| 1420 | 0.79 | 0.89 | 0.91 | 0.90 | 1.00 | 0.89 |
| R | 0.89 | 0.90 | 0.90 | 0.86 | 0.89 | 1.00 |
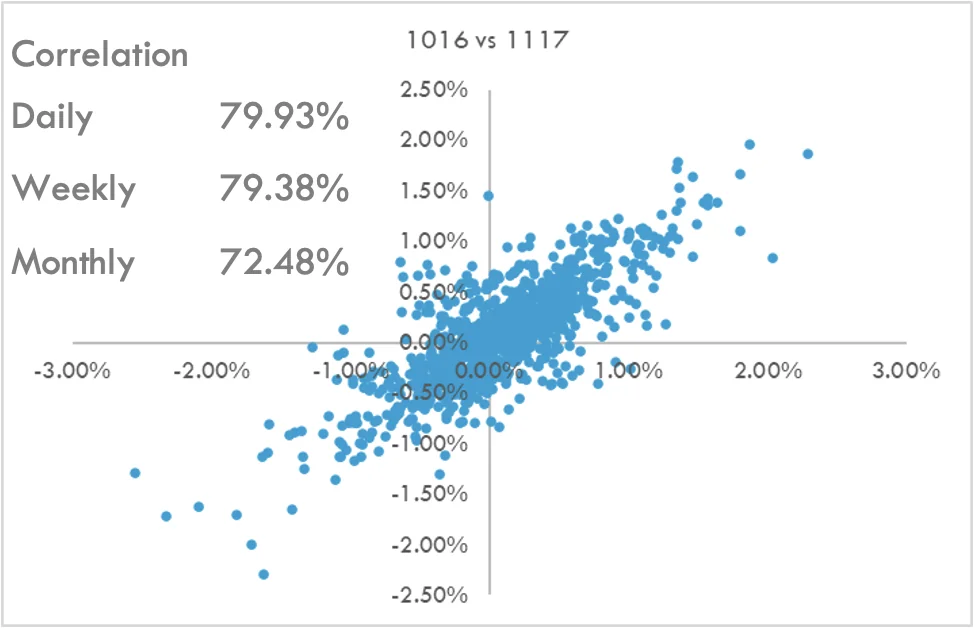
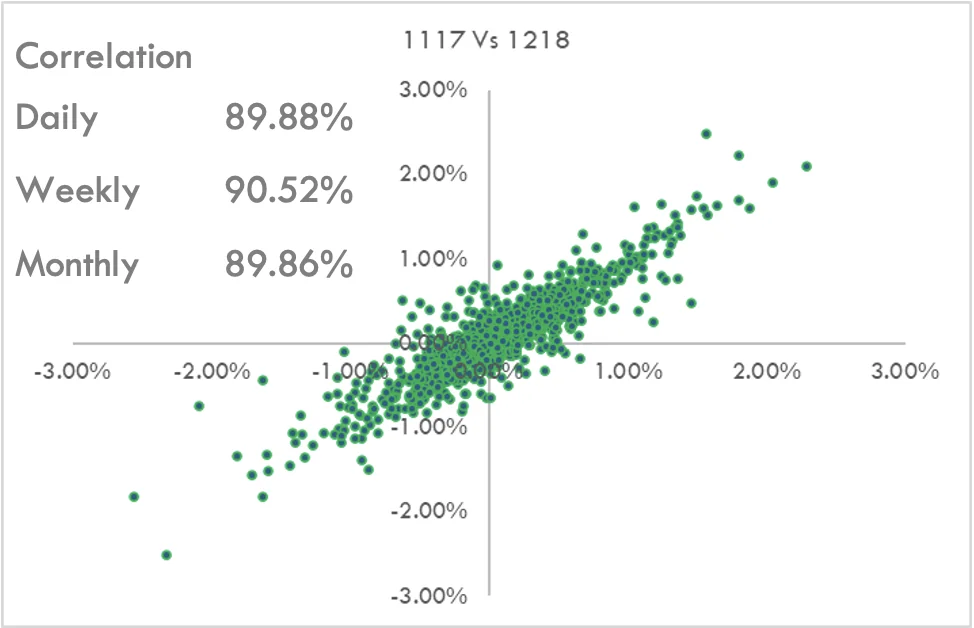
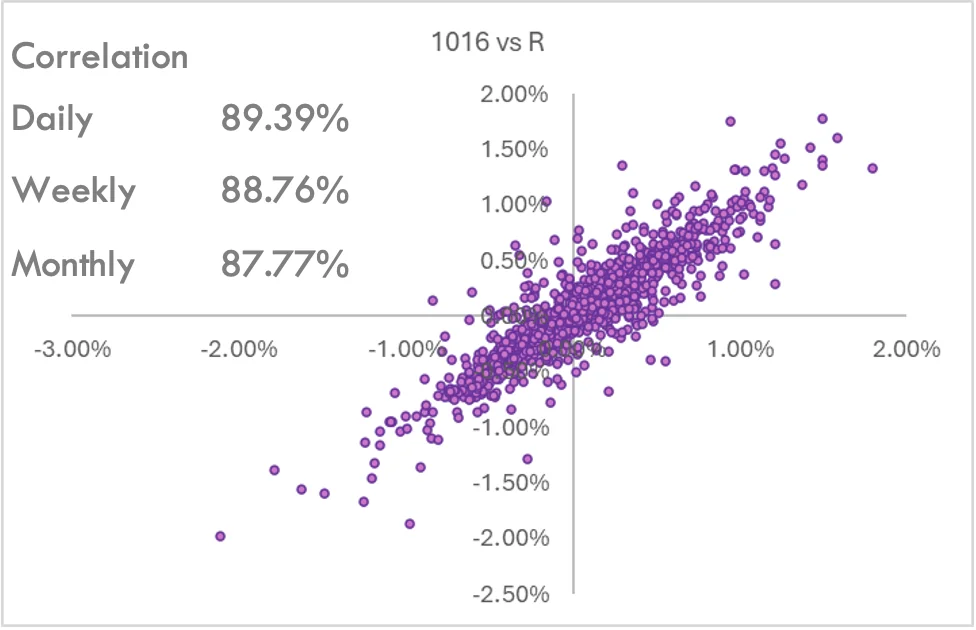
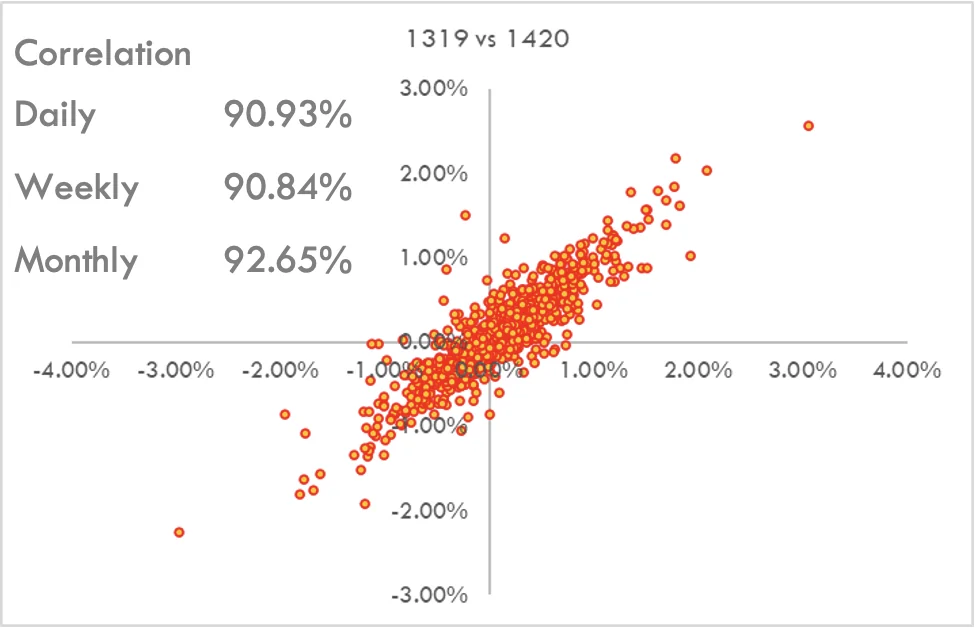
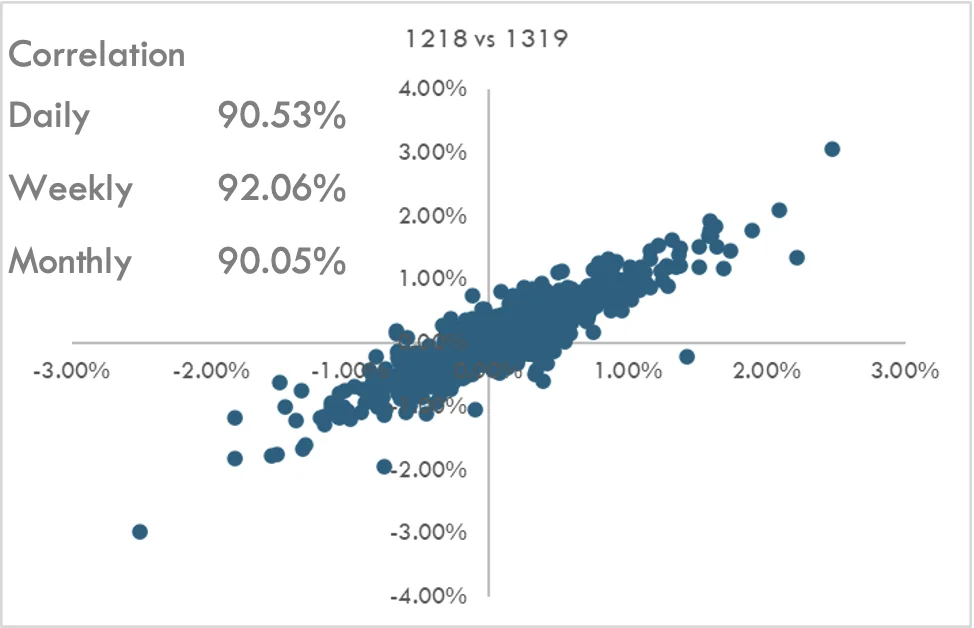
- Examen plus détaillé du regroupement des rendements entre les fenêtres d’entraînement glissantes.
- 1016 présente une corrélation plus faible au niveau mensuel qu’au niveau des rendements quotidiens et hebdomadaires.
- Les corrélations des rendements mensuels augmentent à mesure que l’on passe des cohortes à fenêtre d’entraînement courte aux cohortes à fenêtre plus longue.
Comparaison 2
Stratégie axée sur l’agriculture
- Matières premières sous-jacentes de la stratégie : céréales, oléagineux et cultures de rente.
- Les rendements cumulés sont comparés sur la période commune hors échantillon, de janvier 2021 à avril 2025.
- La stratégie 1016 obtient de bons résultats et surpasse ponctuellement les autres stratégies à partir de mi-2023.
- Parmi les autres cohortes, la 1420 fait légèrement mieux que les autres jusqu’en 2023, tout en restant derrière la 1016.
- La 1218 sous-performe toutes les autres stratégies.
- Après une période initiale, 1016 surpasse R pendant une grande partie de la période, mais la performance de R la rattrape vers la fin de la période.
Corrélation des rendements quotidiens
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.88 | 0.88 | 0.85 | 0.87 | 0.91 |
|---|---|---|---|---|---|---|
| 1117 | 0.88 | 1.00 | 0.94 | 0.92 | 0.93 | 0.94 |
| 1218 | 0.88 | 0.94 | 1.00 | 0.94 | 0.94 | 0.93 |
| 1319 | 0.85 | 0.92 | 0.94 | 1.00 | 0.93 | 0.92 |
| 1420 | 0.87 | 0.93 | 0.94 | 0.93 | 1.00 | 0.93 |
| R | 0.91 | 0.94 | 0.93 | 0.92 | 0.93 | 1.00 |
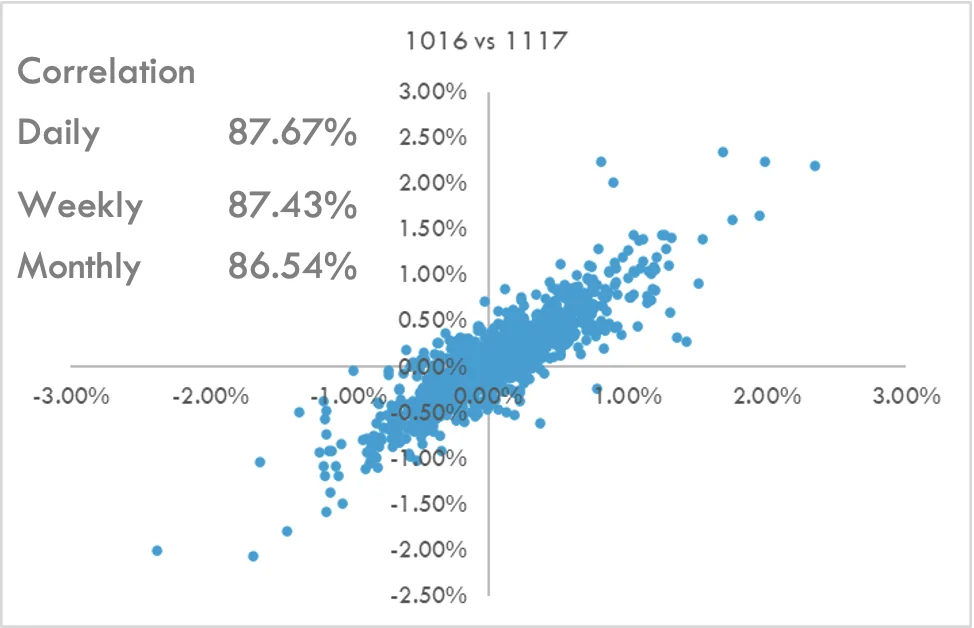
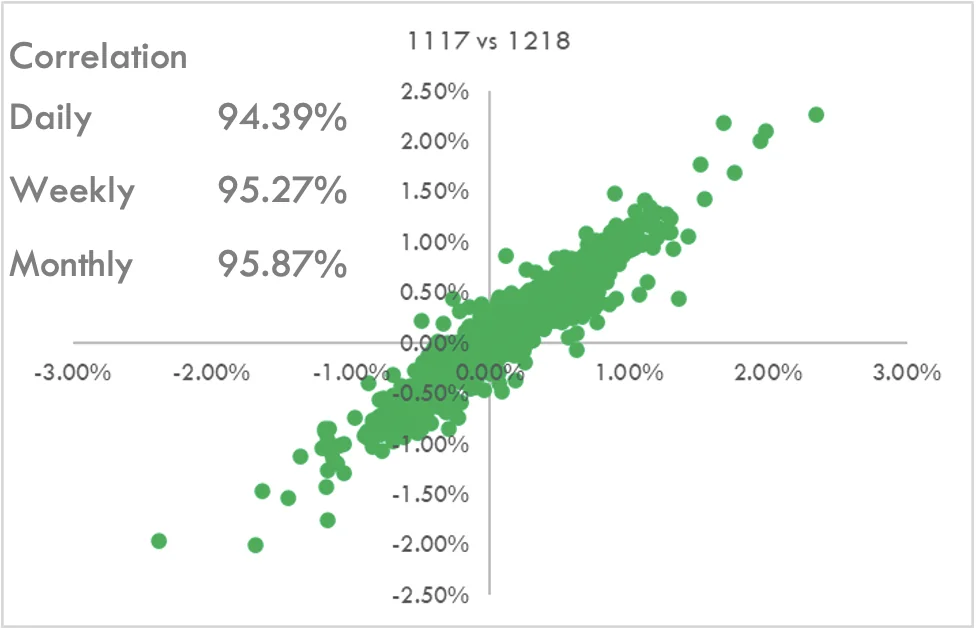
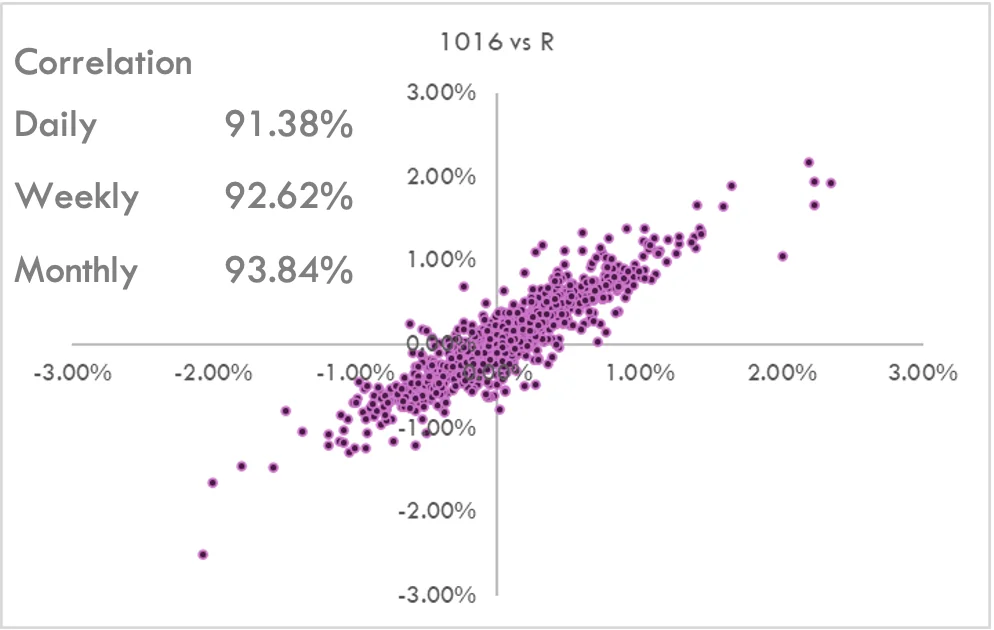
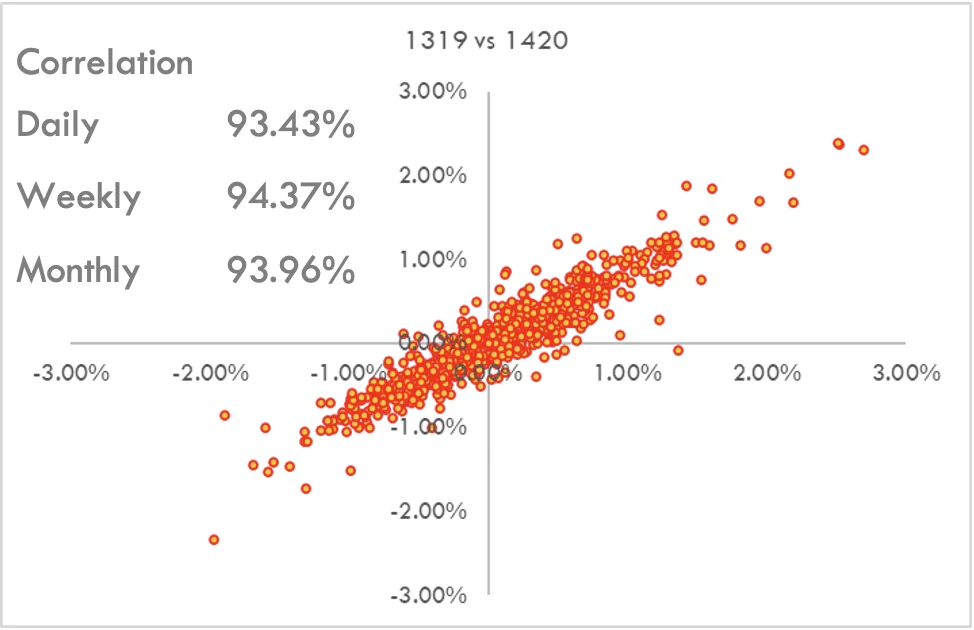
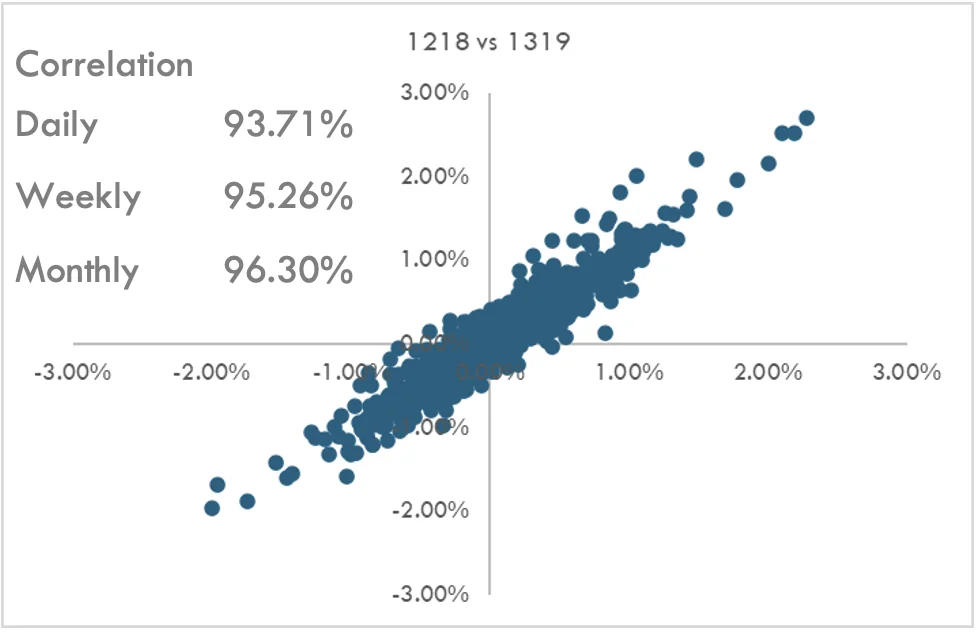
- Examen plus détaillé du regroupement des rendements entre les fenêtres d’entraînement glissantes.
- 1016 présente une corrélation légèrement plus faible au niveau mensuel qu’au niveau des rendements quotidiens et hebdomadaires.
- Les fenêtres d’entraînement intermédiaires 1117-1218 et 1218-1320 présentent une corrélation des rendements légèrement plus élevée.
Conclusions
- L’un des principaux enjeux est de comprendre l’effet d’une modification de la fenêtre d’entraînement sur la performance finale d’une stratégie, et de comparer la performance de stratégies fondées sur des périodes glissantes différentes.
- Dans cette analyse des deux stratégies, nous observons en général une amélioration faible mais perceptible de la performance à mesure que la fenêtre d’entraînement s’allonge. La stratégie 1420 fait légèrement mieux que les autres stratégies sur la période dans les deux cas étudiés. Il existe toutefois des exceptions, comme dans la comparaison de la stratégie agricole, où la 1218 sous-performe.
- Les rendements quotidiens de toutes les cohortes sont fortement corrélés entre eux, et la performance cumulée des rendements sur la période suit également une tendance commune.
- La performance de la stratégie 1016, dont la fenêtre d’entraînement est la plus courte, ne diffère toutefois pas radicalement de celle des autres stratégies, qu’elle surpasse même sur certains intervalles.
- Dans l’ensemble, il existe une relation globalement favorable entre l’allongement de la fenêtre d’entraînement et la performance. Une conclusion plus nette est que la méthodologie d’entraînement sous-jacente d’AiLA est fondamentalement cohérente, et donc robuste.
- La stratégie R affiche une performance comparable à celle de toutes les stratégies et offre un moyen de tirer progressivement parti de l’allongement des fenêtres d’entraînement, sans risque de fuite de données ni de surapprentissage.