
Analyse rollierender Trainingsfenster
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Hintergrund
- In der AiLA-Methodik werden die Daten in ein Trainingsfenster bzw. einen Trainingszeitraum, einen Validierungszeitraum (In-Sample-Daten) und einen Holdout-Zeitraum (Out-of-Sample-Daten) unterteilt.
- Die Trennung dieser Abschnitte stellt sicher, dass keine Daten zwischen den Zeiträumen durchsickern (Data Leakage), und vermeidet Overfitting.
- Zweck der Übung ist es, die Robustheit unserer Methodik anhand folgender Hypothesen zu prüfen:
- Ein längeres Trainingsfenster führt zu einer besseren Performance.
- Die Performance verschiedener Trainingsfenster ist korreliert.
Vorgehen
- Assets/Bestandteile entsprechend den 1016-Assets einsetzen, auf Basis der rollierenden Trainingsfenster 1117, 1218, 1319 und 1420.
- Verschiedene Versionen zweier 1016-Strategien konstruieren: 1) diversifizierte Rohstoffe und 2) Einzelbranche: Agrar. Die Konstruktionsparameter und die Rohstoff-/Kontraktfälligkeiten sind zwischen den Strategien identisch, doch jede Strategie enthält nur Assets, die im selben Fenster trainiert wurden.
- Die Performance der Strategien wird über einen gemeinsamen In-Sample-Zeitraum ab 2021 verglichen.
Kohorten der rollierenden Fenster
- In der Analyse verwendete Notation zur Abgrenzung der Trainingsfenster: AAXX, wobei AA für das Jahresende des Trainingsfensters und XX für das Jahresende des Validierungszeitraums steht.
- Unsere bestehenden Assets verwenden das Trainingsfenster 1016: Die Modelle werden bis Ende 2010 trainiert, der Validierungszeitraum reicht von 2011 bis Ende 2016. Der Holdout-Zeitraum beginnt 2017.
- Die Modelle werden in 4 weiteren Fenstern trainiert: Das Trainingsfenster wird jeweils um ein Jahr verlängert, die Dauer des Validierungszeitraums bleibt gleich (6 Jahre), und der Holdout-Zeitraum verkürzt sich um ein Jahr.
- 1117: trainiert bis Ende 2011, Validierungszeitraum von 2012 bis Ende 2017
- 1420: trainiert bis Ende 2014, Validierungszeitraum von 2015 bis Ende 2020
- Entsprechend für 1218 und 1319
- R steht für eine fortlaufende Kombination aller Assets der rollierenden Kohorten in einer einzigen Strategie
Vergleich 1
Diversifizierte Rohstoffstrategie
- Der Strategie zugrunde liegende Rohstoffe: Agrarrohstoffe, Industrie- und Edelmetalle, Öl: Rohöl und Raffinerieprodukte sowie Erdgas.
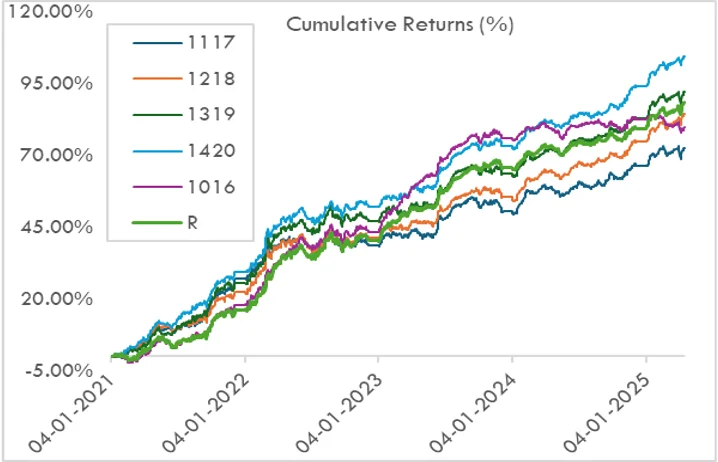
- Die kumulierten Renditen werden über den gemeinsamen Out-of-Sample-Zeitraum von Januar 2021 bis April 2025 verglichen.
- Die Strategie auf Basis der Kohorte 1420 schneidet durchweg besser ab als die Strategien der übrigen Kohorten.
- Die kumulierte Performance der Strategie auf Basis der Kohorte 1117 verläuft in dieselbe Richtung wie die aller übrigen Kohorten, bleibt aber hinter ihnen zurück; 1218 und 1319 zeigen eine ähnliche Performance.
- Die Strategie 1016 verläuft zwar in dieselbe Richtung, kreuzt aber die Renditekurven der übrigen und zeigt ab 2024 eine flachere Performance.
- Die Strategie R deckt sich wie erwartet anfangs mit 1016; während in jedem Jahr der Einfluss der übrigen fortlaufend hinzukommenden rollierenden Assets wirksam wird, liegt ihre Performance zwischen den besser und den schlechter abschneidenden Kohorten.
Korrelation der Tagesrenditen
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.80 | 0.79 | 0.78 | 0.79 | 0.89 |
|---|---|---|---|---|---|---|
| 1117 | 0.80 | 1.00 | 0.90 | 0.88 | 0.89 | 0.90 |
| 1218 | 0.79 | 0.90 | 1.00 | 0.91 | 0.91 | 0.90 |
| 1319 | 0.78 | 0.88 | 0.91 | 1.00 | 0.90 | 0.86 |
| 1420 | 0.79 | 0.89 | 0.91 | 0.90 | 1.00 | 0.89 |
| R | 0.89 | 0.90 | 0.90 | 0.86 | 0.89 | 1.00 |
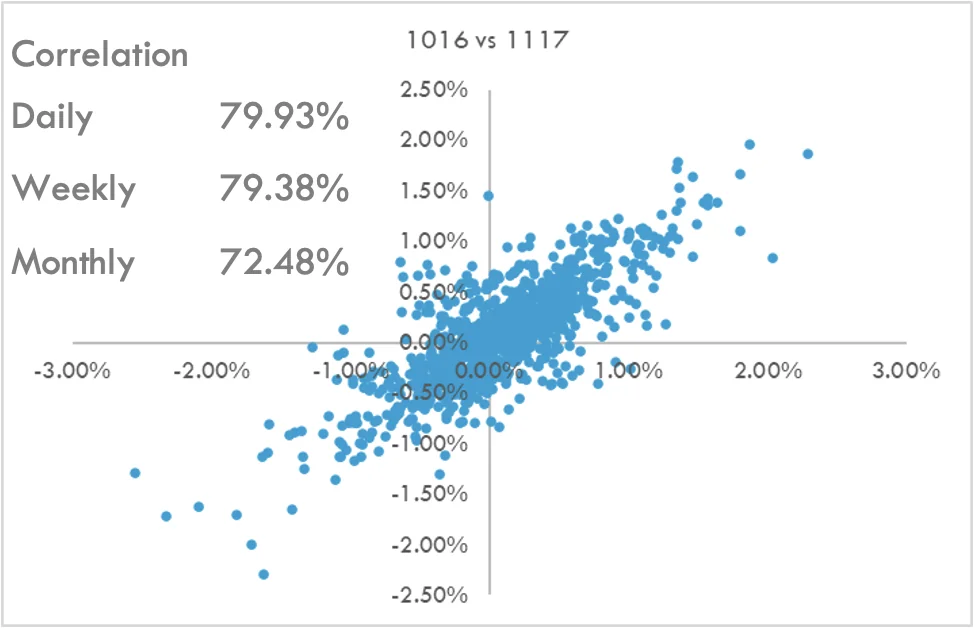
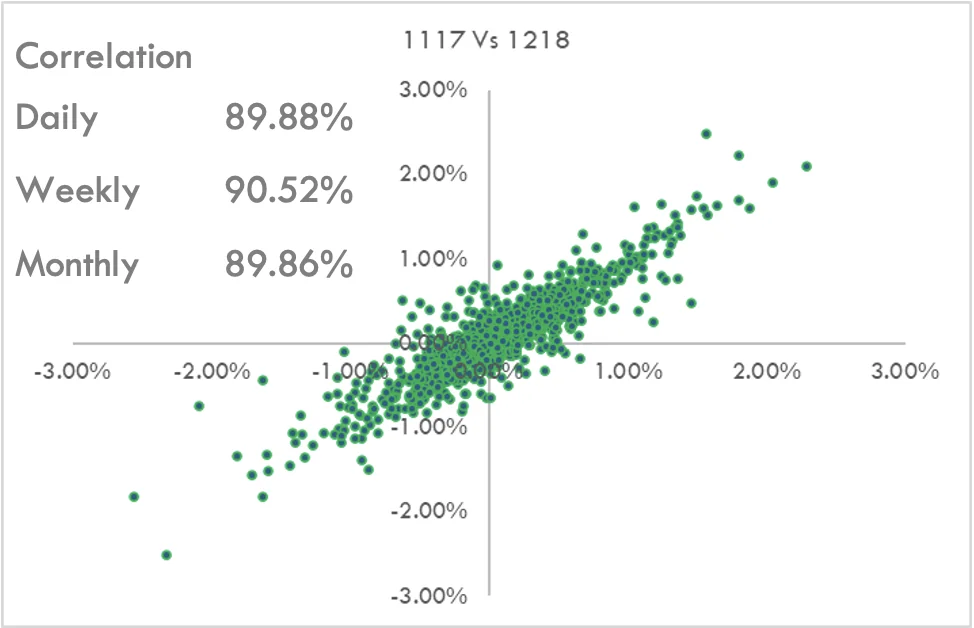
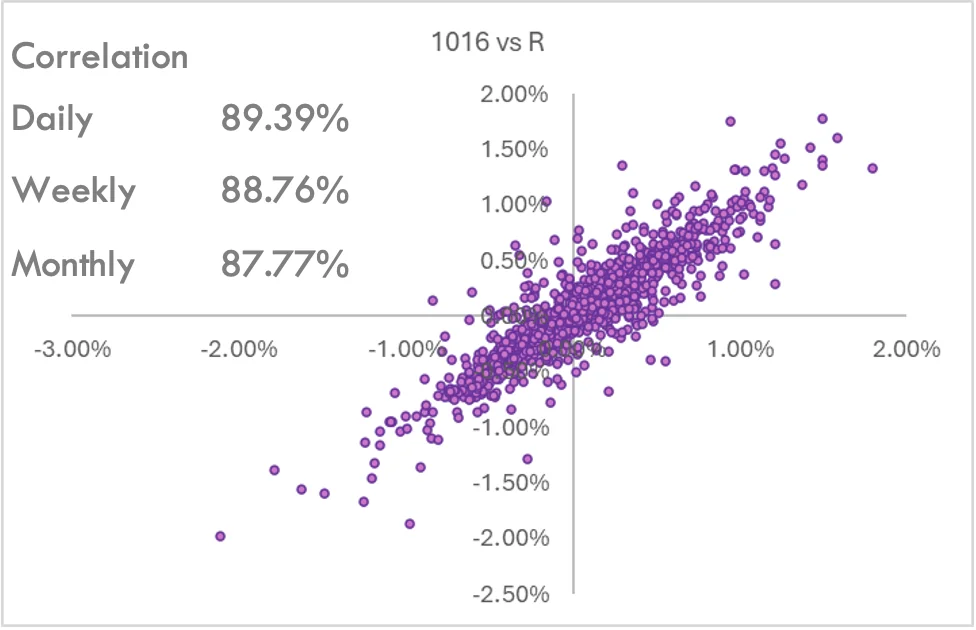
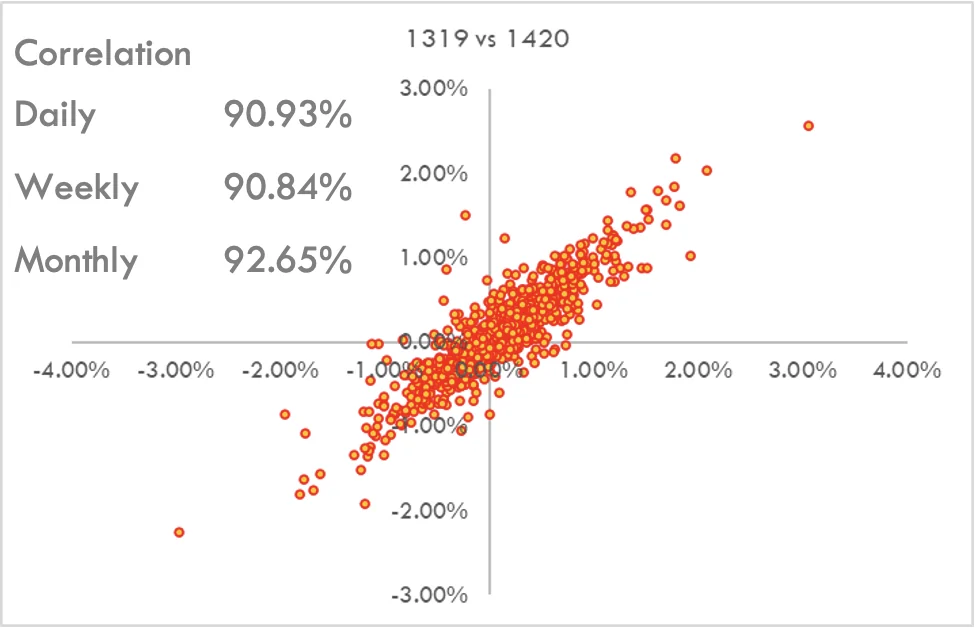
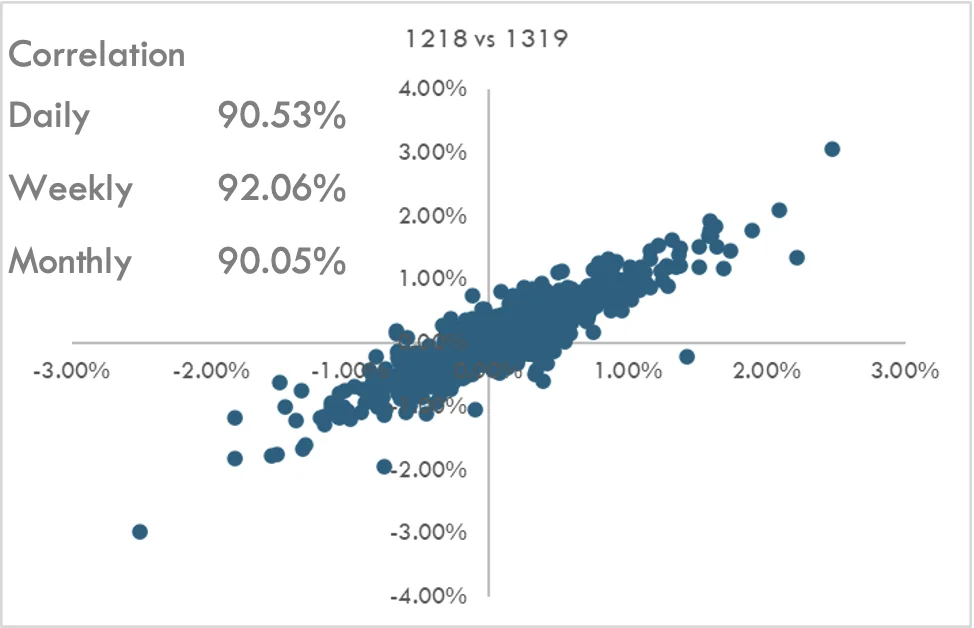
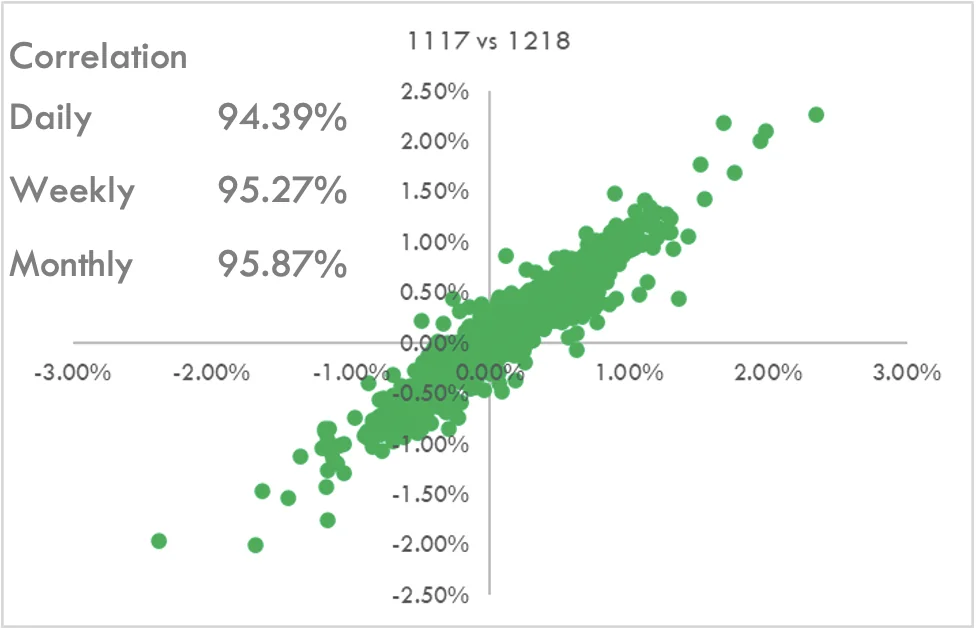
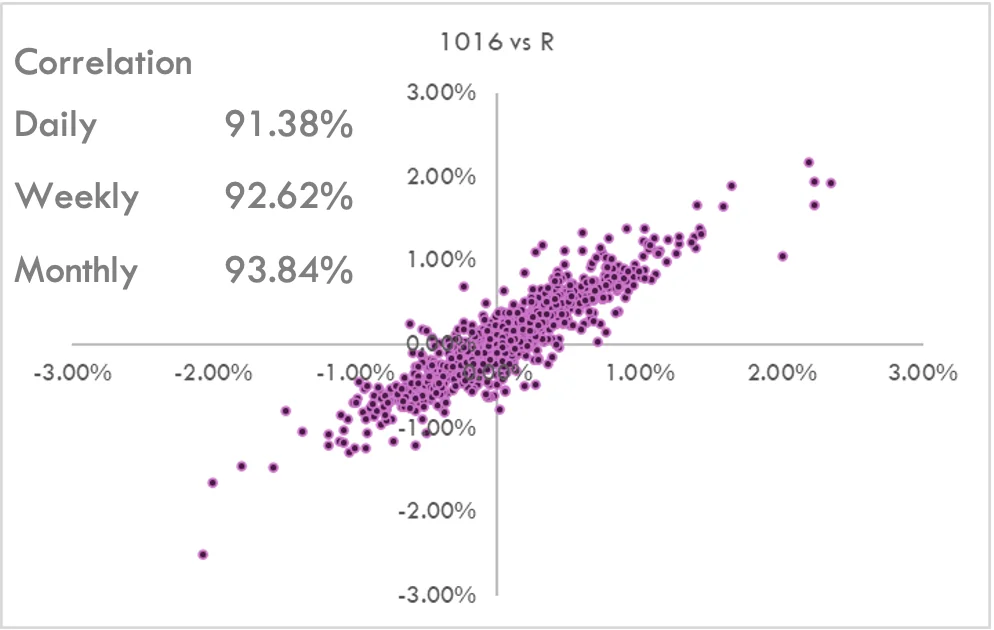
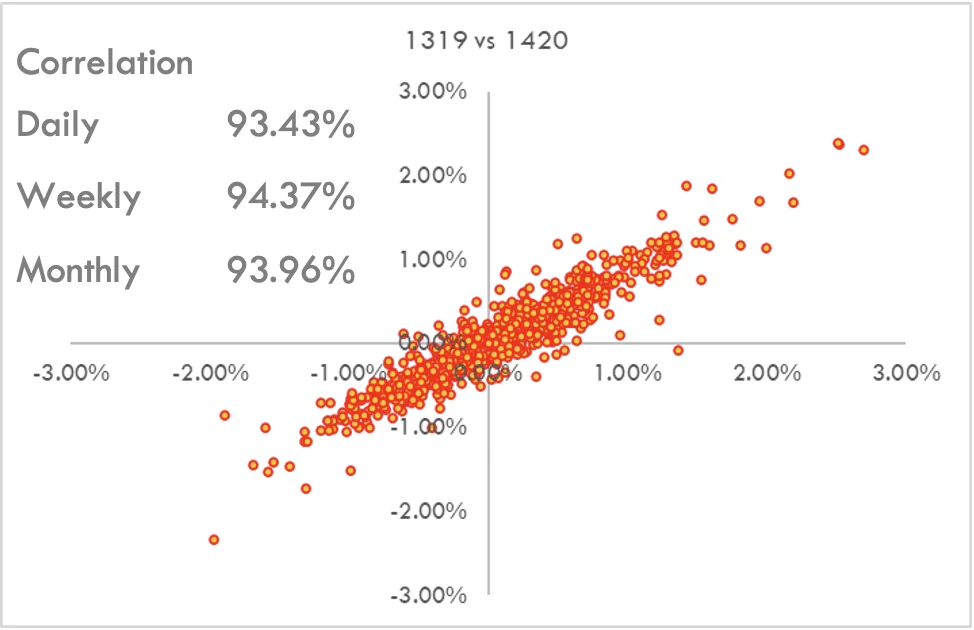
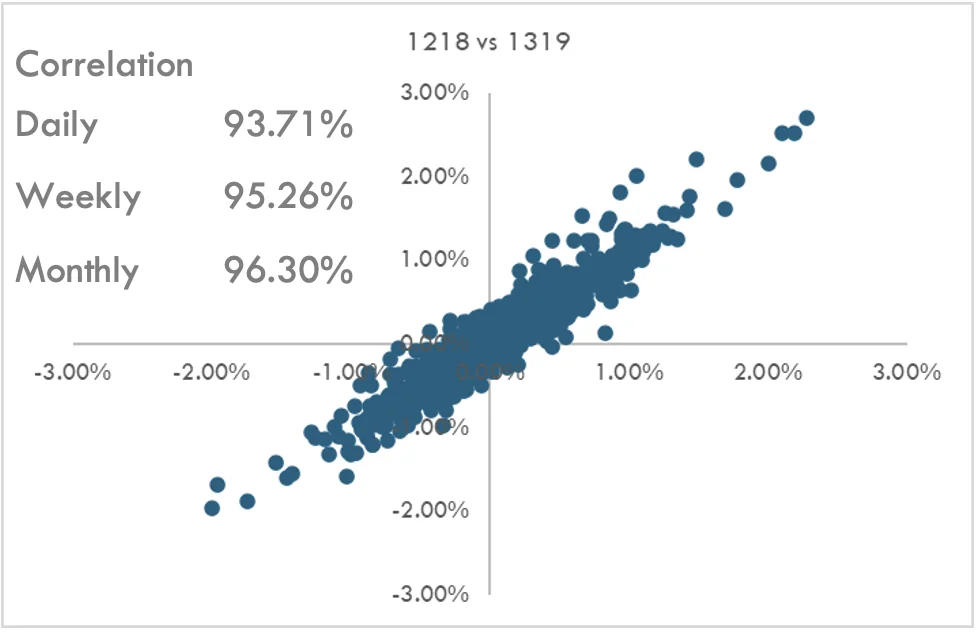
- Ein genauerer Blick auf die Gruppierung der Renditen über die rollierenden Trainingsfenster hinweg.
- 1016 weist auf Monatsebene eine geringere Korrelation auf als bei den Tages- und Wochenrenditen.
- Die Korrelationen der Monatsrenditen steigen, je weiter man von der Kohorte mit dem kürzeren Trainingsfenster zu den Kohorten mit längeren Fenstern geht.
Vergleich 2
Agrarorientierte Strategie
- Der Strategie zugrunde liegende Rohstoffe: Getreide, Ölsaaten und Cash Crops.
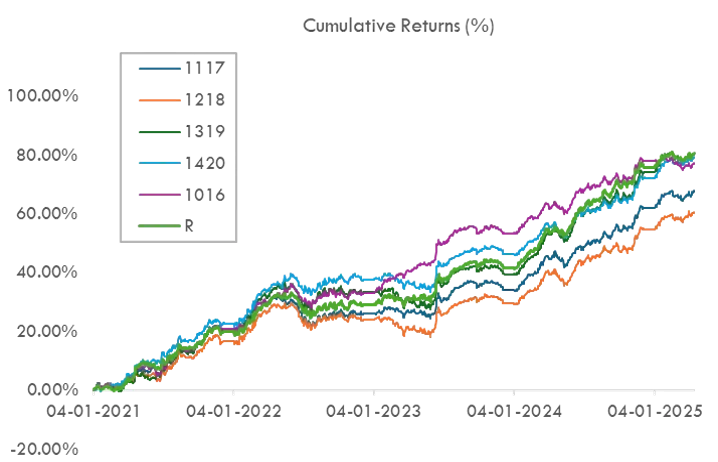
- Die kumulierten Renditen werden über den gemeinsamen Out-of-Sample-Zeitraum von Januar 2021 bis April 2025 verglichen.
- Die Strategie 1016 schneidet gut ab und übertrifft ab Mitte 2023 zeitweise die übrigen Strategien.
- Unter den übrigen Kohorten schneidet 1420 bis 2023 geringfügig besser ab als die anderen, fällt dann aber hinter 1016 zurück.
- 1218 bleibt hinter allen übrigen Strategien zurück.
- Nach einer Anfangsphase übertrifft 1016 die Strategie R über einen großen Teil des Zeitraums, doch R holt gegen Ende auf.
Korrelation der Tagesrenditen
| 1016 | 1117 | 1218 | 1319 | 1420 | R | |
| 1016 | 1.00 | 0.88 | 0.88 | 0.85 | 0.87 | 0.91 |
|---|---|---|---|---|---|---|
| 1117 | 0.88 | 1.00 | 0.94 | 0.92 | 0.93 | 0.94 |
| 1218 | 0.88 | 0.94 | 1.00 | 0.94 | 0.94 | 0.93 |
| 1319 | 0.85 | 0.92 | 0.94 | 1.00 | 0.93 | 0.92 |
| 1420 | 0.87 | 0.93 | 0.94 | 0.93 | 1.00 | 0.93 |
| R | 0.91 | 0.94 | 0.93 | 0.92 | 0.93 | 1.00 |
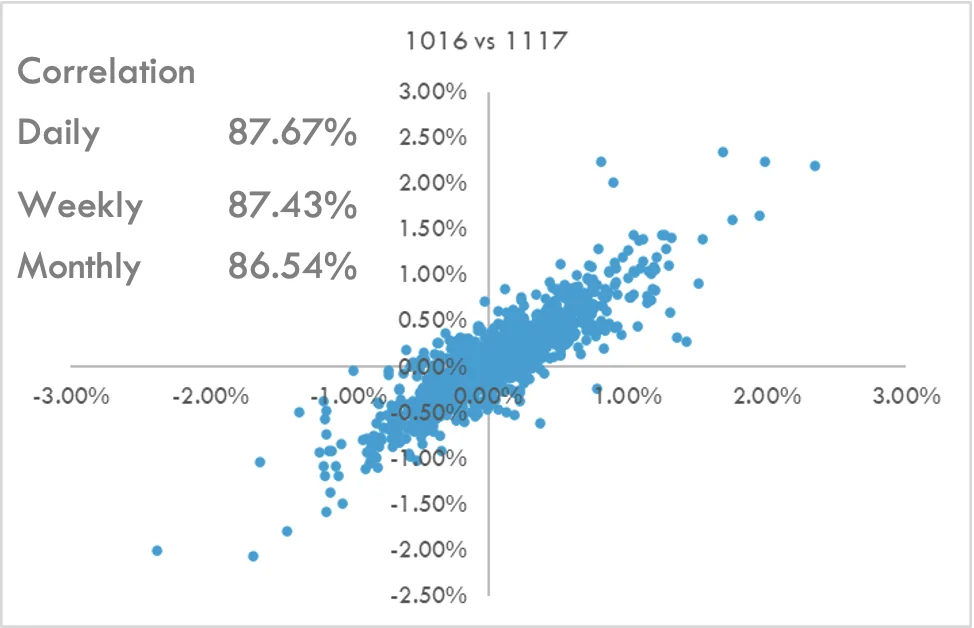
- Ein genauerer Blick auf die Gruppierung der Renditen über die rollierenden Trainingsfenster hinweg.
- 1016 weist auf Monatsebene eine geringfügig niedrigere Korrelation auf als bei den Tages- und Wochenrenditen.
- Die mittleren Trainingsfenster 1117-1218 und 1218-1320 weisen eine etwas höhere Korrelation der Renditen auf.
Schlussfolgerungen
- Ein zentrales Anliegen ist es zu verstehen, wie sich eine Änderung des Trainingsfensters letztlich auf die Performance einer Strategie auswirkt, und die Performance von Strategien mit unterschiedlichen rollierenden Zeiträumen zu vergleichen.
- In dieser Analyse der beiden Strategien zeigt sich im Allgemeinen eine kleine, aber erkennbare Verbesserung der Performance, wenn das Trainingsfenster verlängert wird. Die Strategie 1420 schneidet in beiden betrachteten Fällen über den Zeitraum geringfügig besser ab als die übrigen Strategien. Es gibt jedoch Ausnahmen, wie der Vergleich der Agrarstrategien zeigt, in dem 1218 zurückbleibt.
- Die Tagesrenditen aller Kohorten sind hoch korreliert, und auch die kumulierte Performance über den Zeitraum folgt einem gemeinsamen Richtungstrend.
- Die Performance der Strategie 1016 mit dem kürzesten Trainingsfenster unterscheidet sich jedoch nicht drastisch von den übrigen Strategien und übertrifft diese in einigen Zeitabschnitten.
- Insgesamt besteht ein allgemein günstiger Zusammenhang zwischen einem längeren Trainingsfenster und der Performance. Eine belastbarere Schlussfolgerung ist, dass die zugrunde liegende AiLA-Trainingsmethodik grundsätzlich konsistent und damit robust ist.
- Die Strategie R erzielt eine mit allen Strategien vergleichbare Performance und bietet eine Methode, den Nutzen längerer Trainingsfenster schrittweise zu erschließen, ohne Data Leakage und/oder Overfitting zu riskieren.