
Combinaisons multimodèles
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Vue d’ensemble
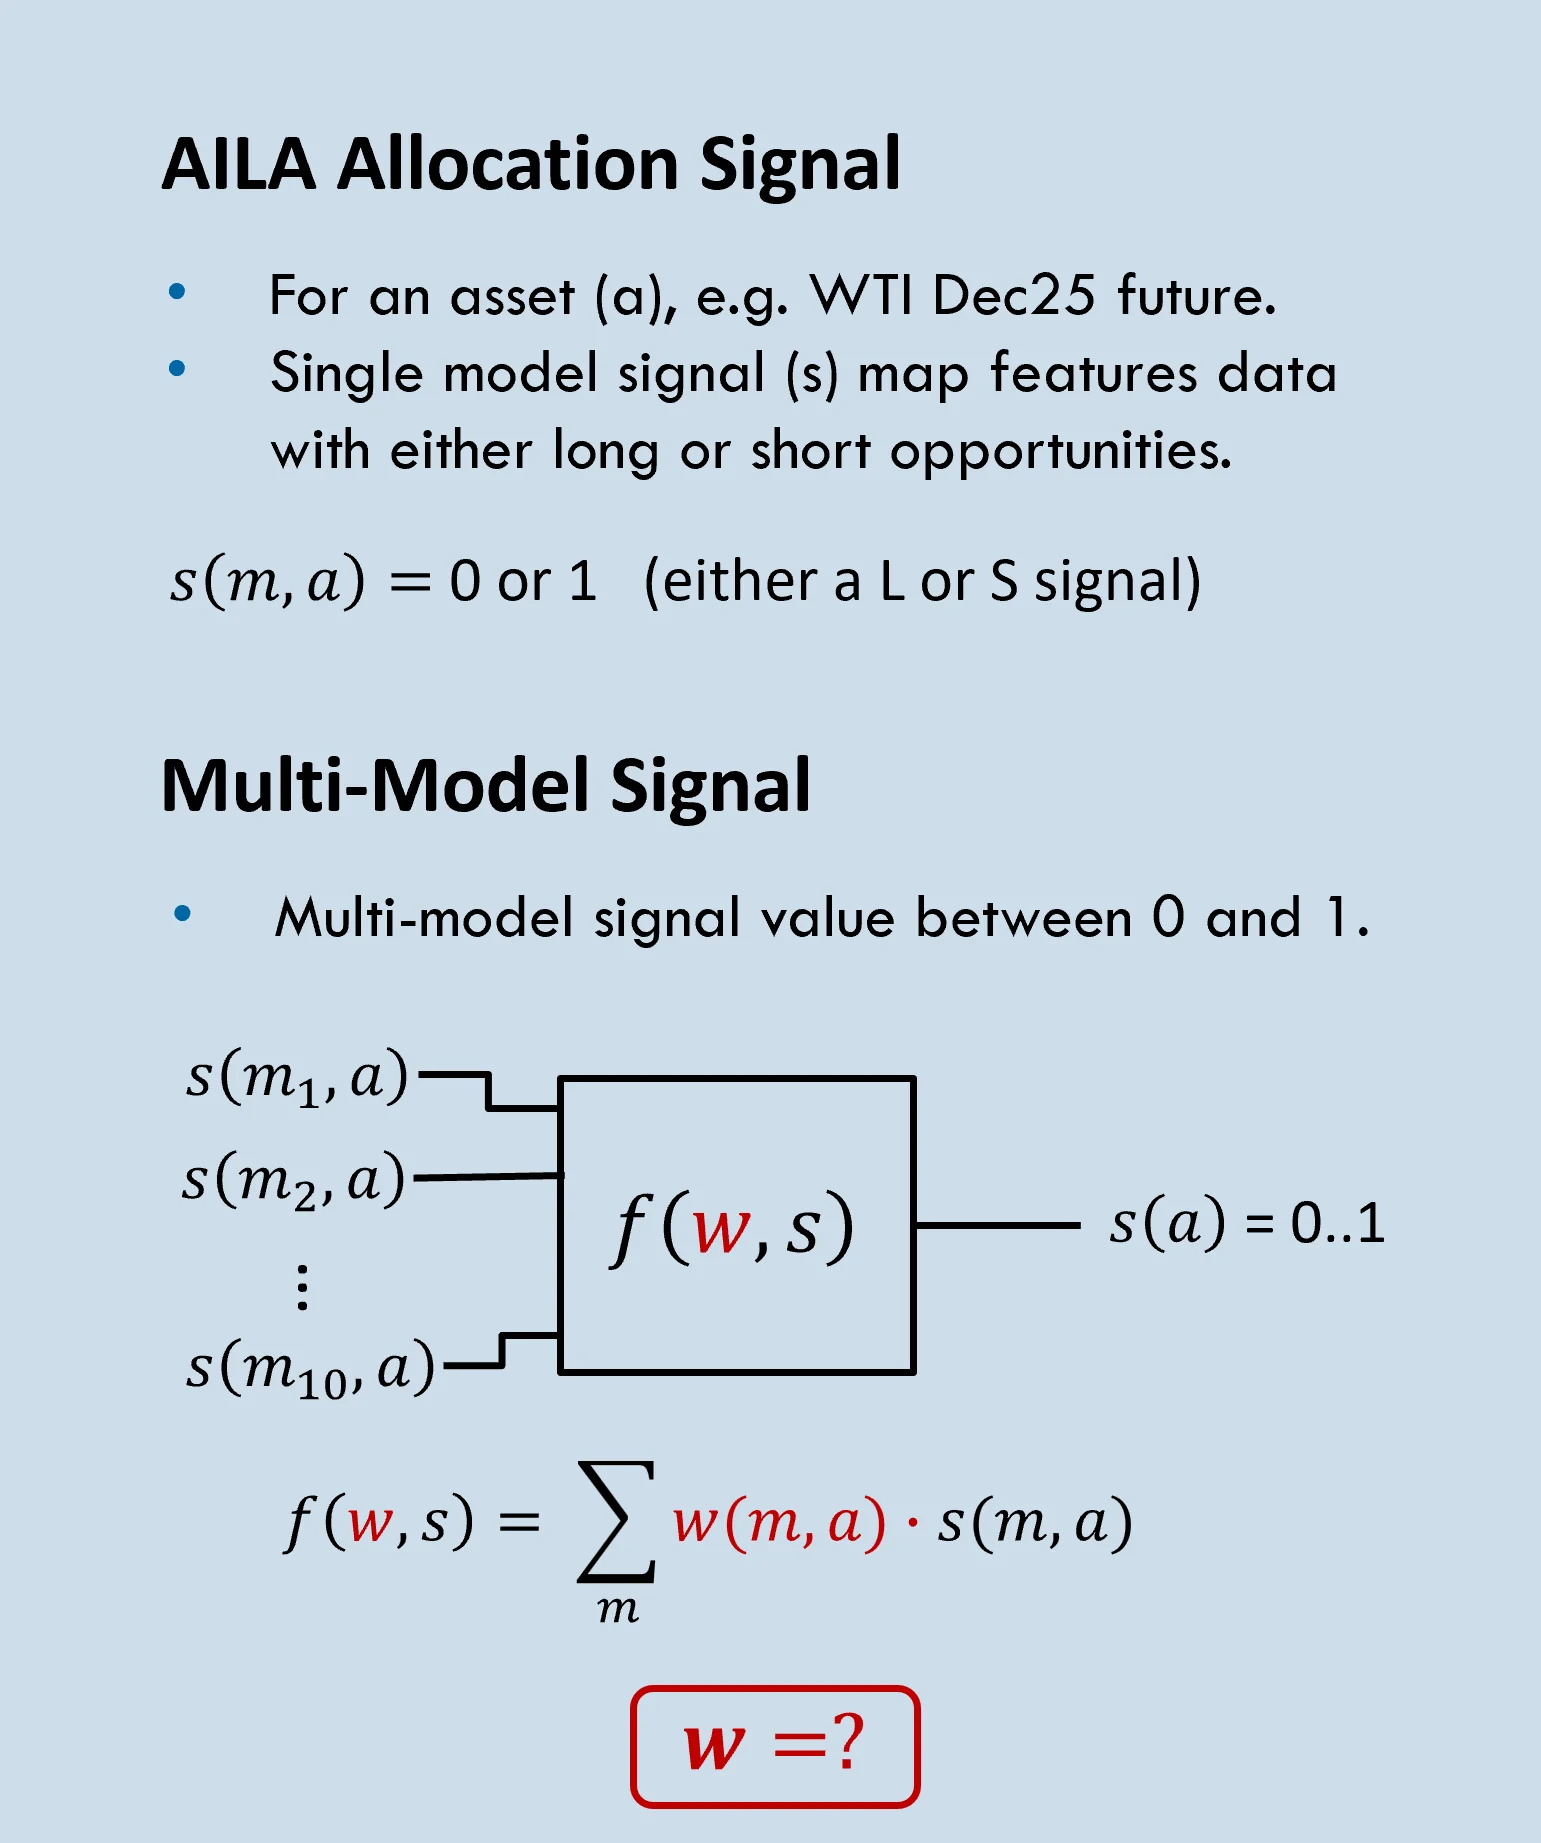
- La méthodologie AILA génère généralement des opportunités d’allocation pour un actif donné, par exemple le contrat à terme WTI Dec25.
- Les opportunités d’allocation reposent sur des signaux qui représentent des prévisions de conditions de marché favorables en termes de couple risque/rendement.
- Les signaux d’opportunité longue ou courte reposent sur la sortie de modèles de classification (ci-après « modèles »), plusieurs signaux d’opportunité issus de modèles différents pouvant être envisagés pour un même actif.
- Se pose alors la question des modèles à utiliser, le meilleur choix étant généralement évalué à l’aune des performances passées et de la covariance.
- Comme pour l’allocation optimale d’un portefeuille, les résultats passés ne reflètent généralement les attentes futures qu’avec de grandes incertitudes.
- Dans cet exercice, nous comparons donc quelques méthodes simples de combinaison de signaux multimodèles dans le cadre de l’approche AILA.
- Cette étude a utilisé 10 modèles différents, représentatifs d’un éventail de types et de degrés de complexité de modèles.
Pondérations par rang
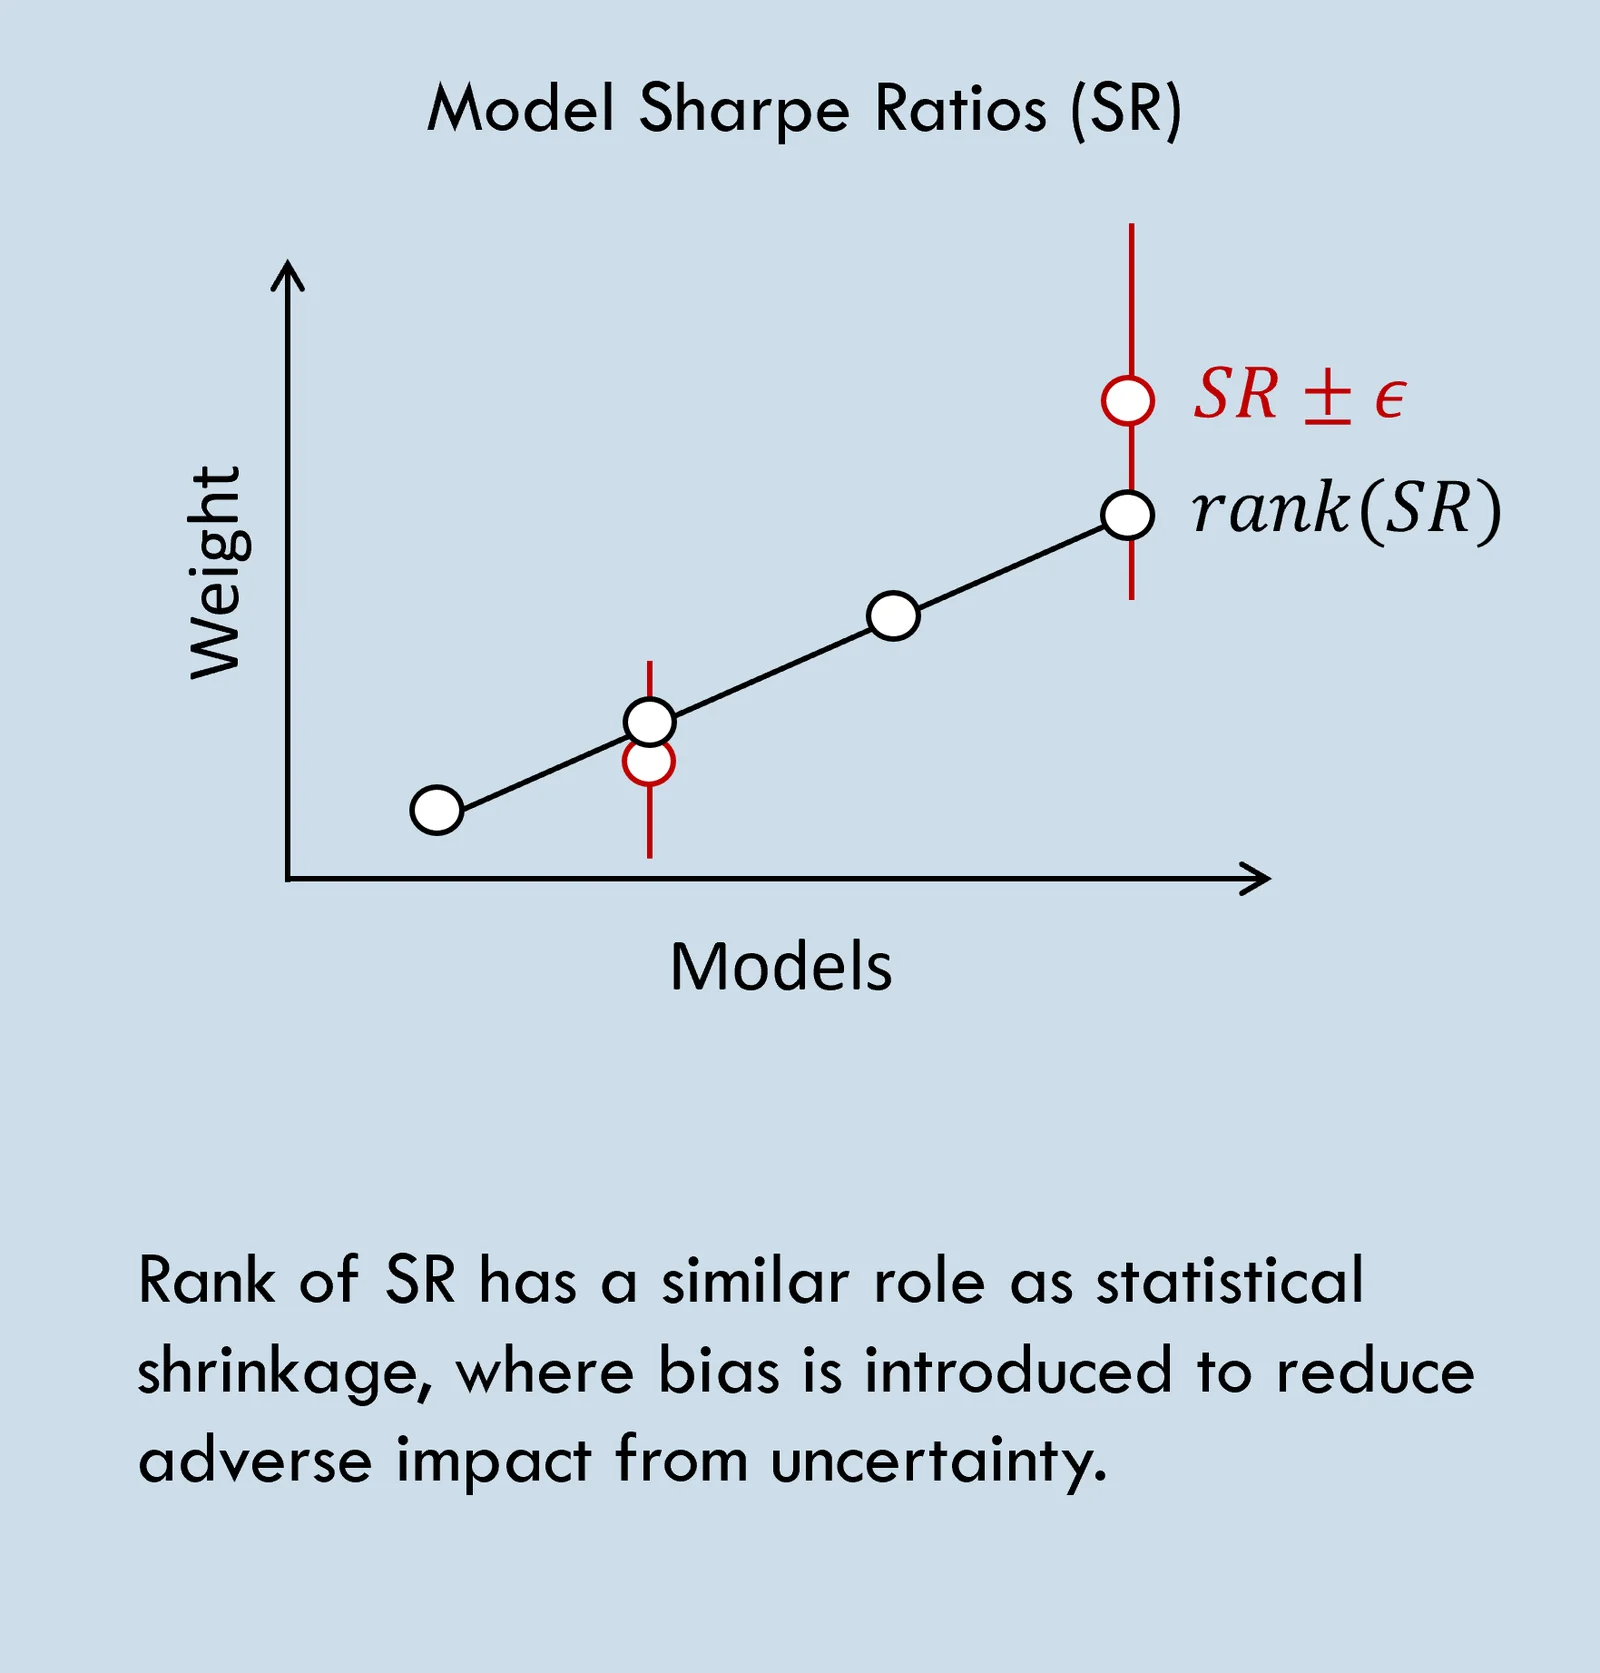
- Chaque modèle se voit attribuer un ratio de Sharpe (SR) reflétant sa performance attendue, par exemple le modèle m1 systématiquement meilleur que m2.
- Toute estimation de SR est très incertaine et ne doit donc pas être prise pour argent comptant.
- Un portefeuille de SR optimal suggère généralement d’allouer proportionnellement à la performance future attendue [par exemple Markowitz] ; cependant, en présence d’une forte incertitude, une surallocation a un effet défavorable [par exemple Thorp].
- Utiliser le rang plutôt que le SR estimé est donc un choix courant, qui offre une certaine régularisation.
- Fonction monotone croissante de la performance attendue.
- Garantit des valeurs positives, y compris en cas de « fluctuations » négatives.
- Réduit (accroît) l’effet des écarts importants (faibles).
- => Les pondérations par rang constituent une approche de référence simple.
- => Elles suivent l’idée d’accroître le poids des modèles dont la performance attendue est plus élevée, tout en tenant compte de la forte incertitude.
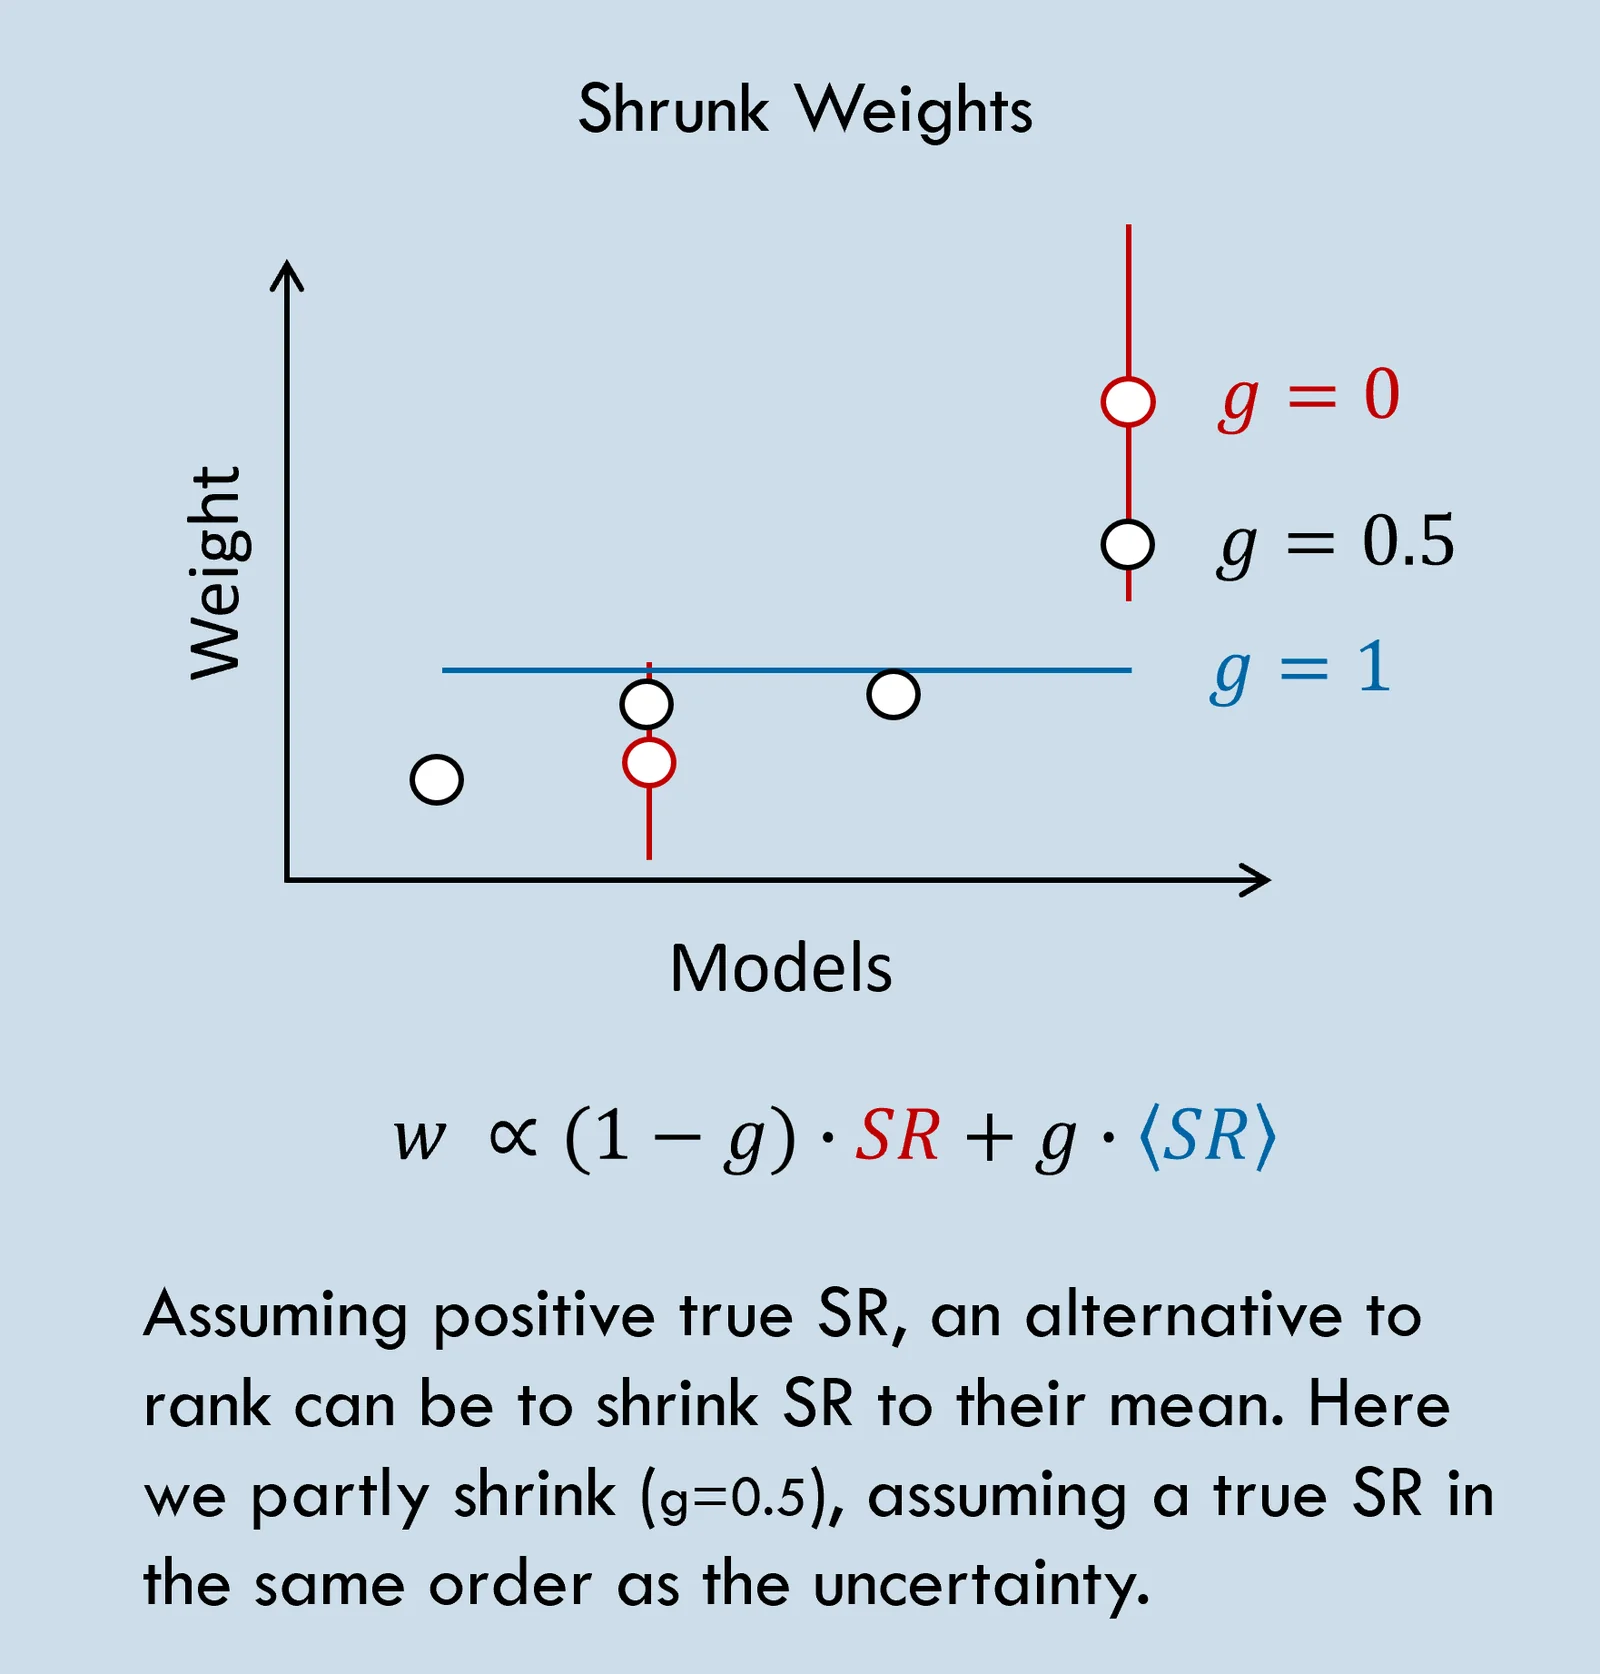
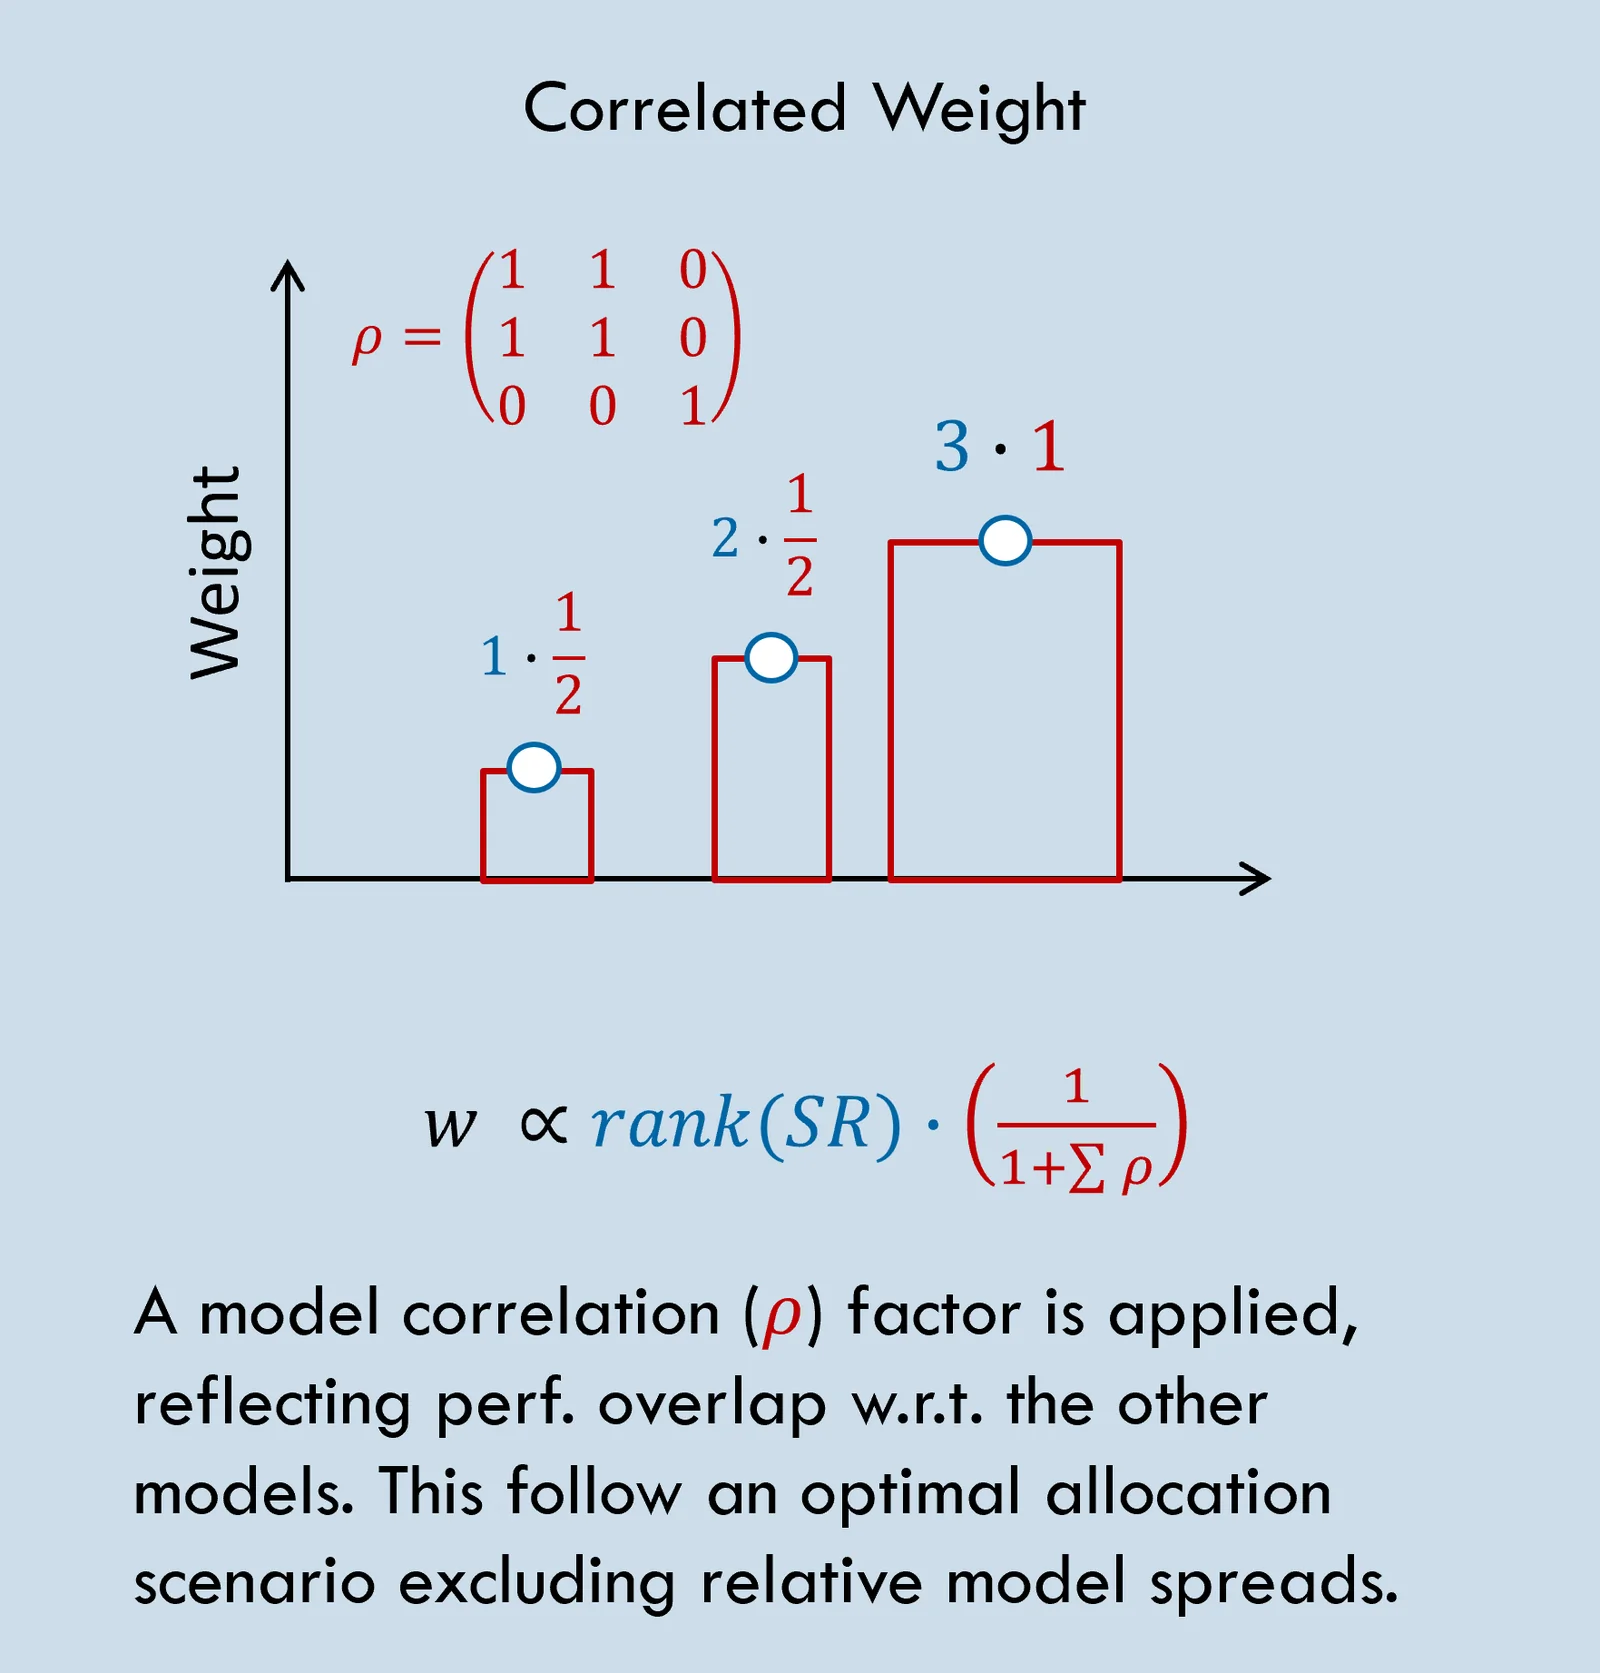
Autres pondérations
Comparaison des pondérations
Configuration du portefeuille :
- Portefeuille diversifié de matières premières, qui ne change que sur l’aspect pertinent pour la comparaison considérée.
- Il couvre 25 marchés de contrats à terme sur matières premières, avec de 2 à 12 contrats par marché.
- Le SR est calculé au niveau des signaux pour permettre une comparaison directe, c’est-à-dire hors logique de portefeuille et d’exécution et hors coûts.
Résultats :
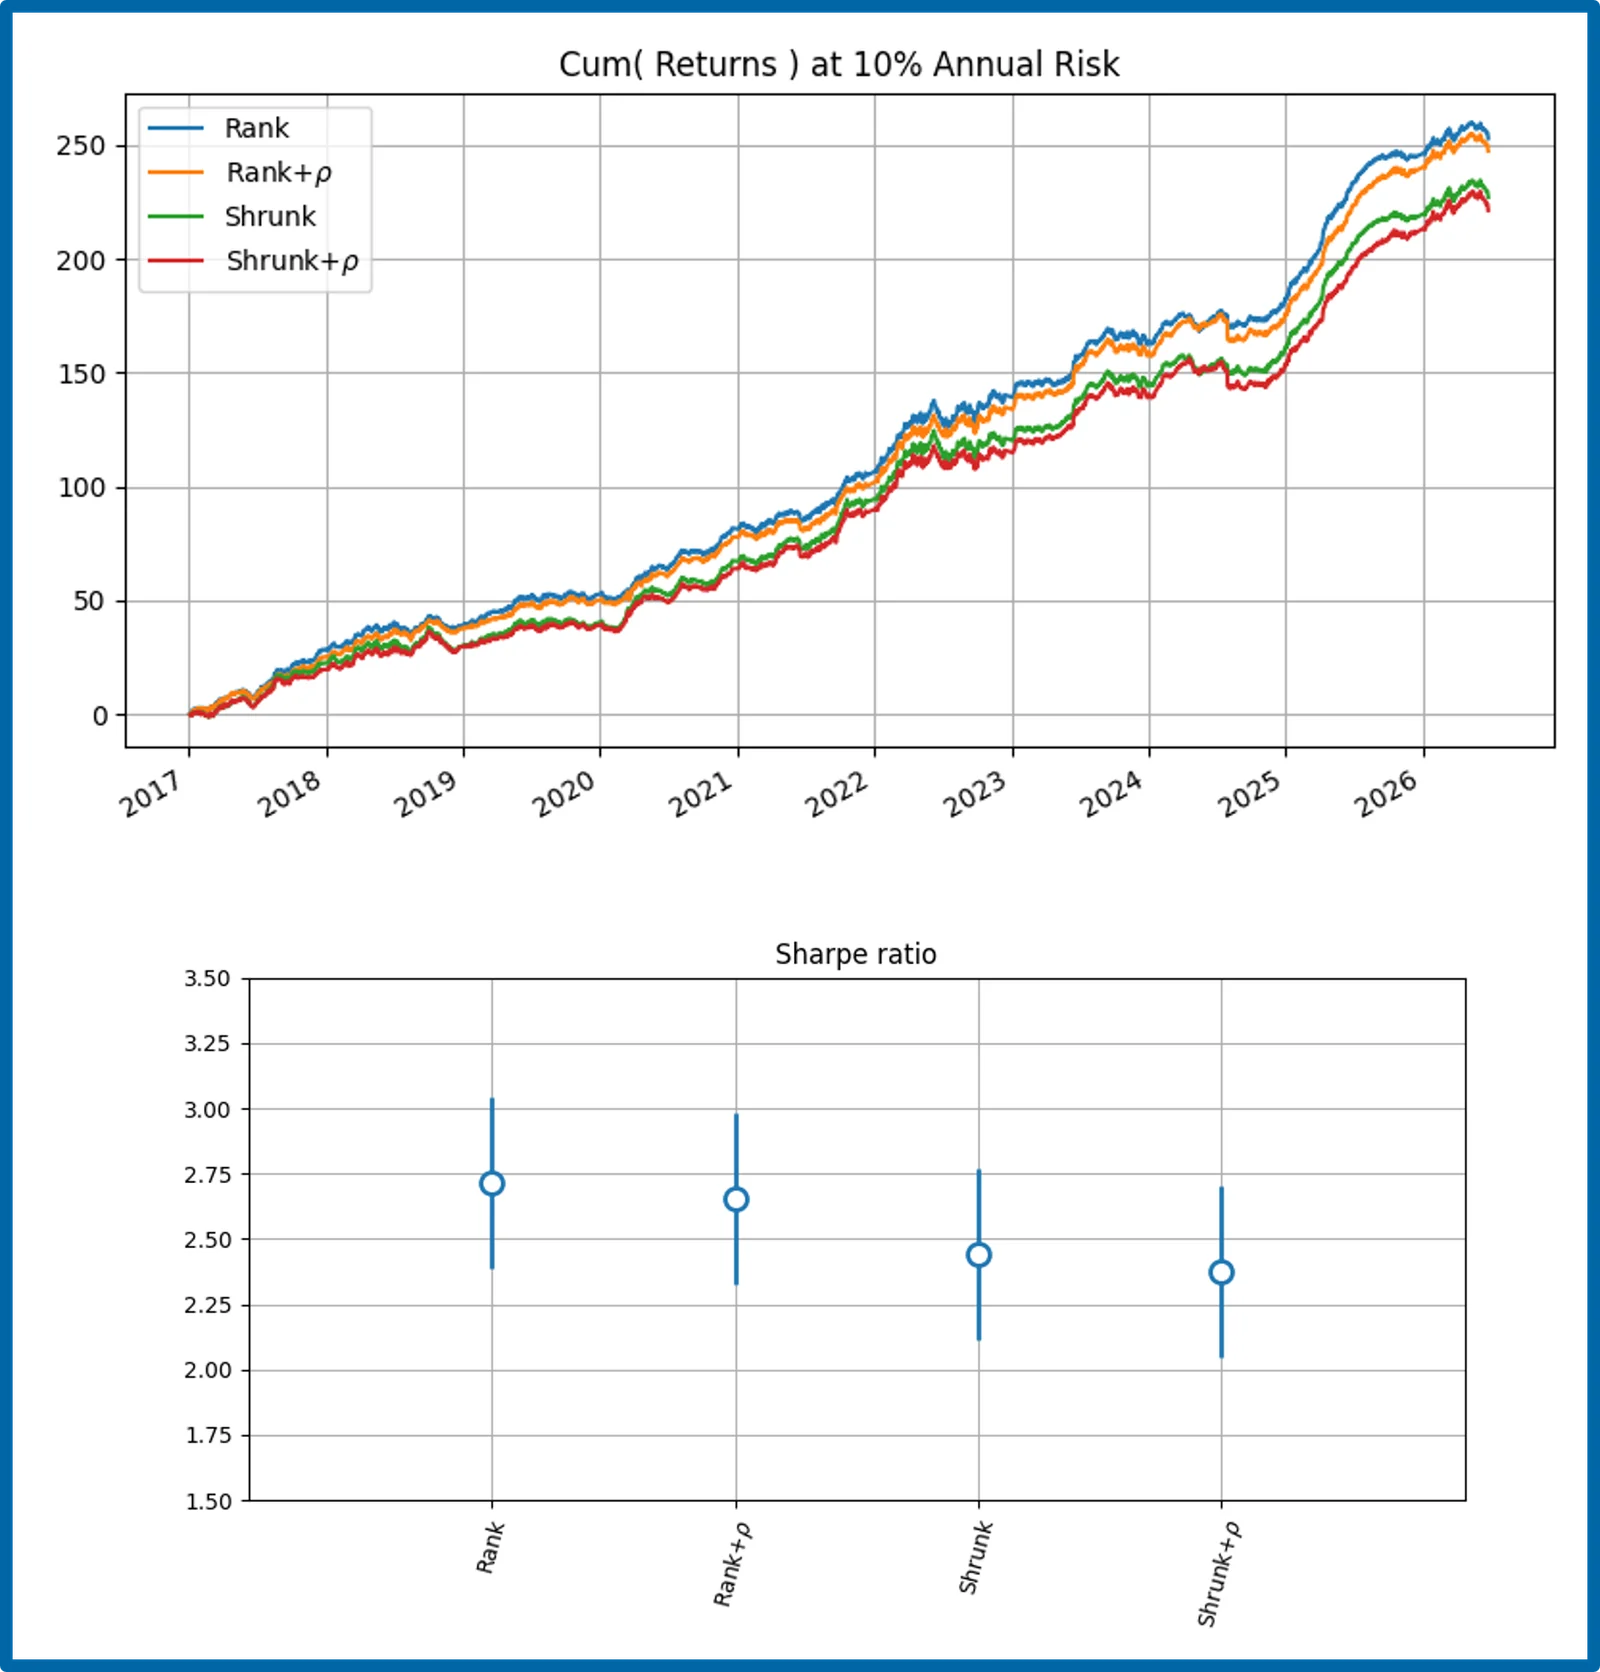
- Pour ce portefeuille diversifié, les écarts entre l’utilisation de SR par rang et de SR réduits (shrunk), ainsi qu’entre la prise en compte ou non des corrélations, sont faibles.
- La méthode simple par rang a affiché un SR légèrement supérieur dans l’ensemble des comparaisons, y compris pour certaines variantes du portefeuille, avec un écart de SR d’environ 0.28.
- La prise en compte du facteur de corrélation a fait apparaître un écart d’environ 0.06, sans bénéfice supplémentaire dans la plupart des cas.
- => Seuls de faibles écarts, peu significatifs statistiquement, ont été observés entre les scénarios comparés.
Pondérations des contrats
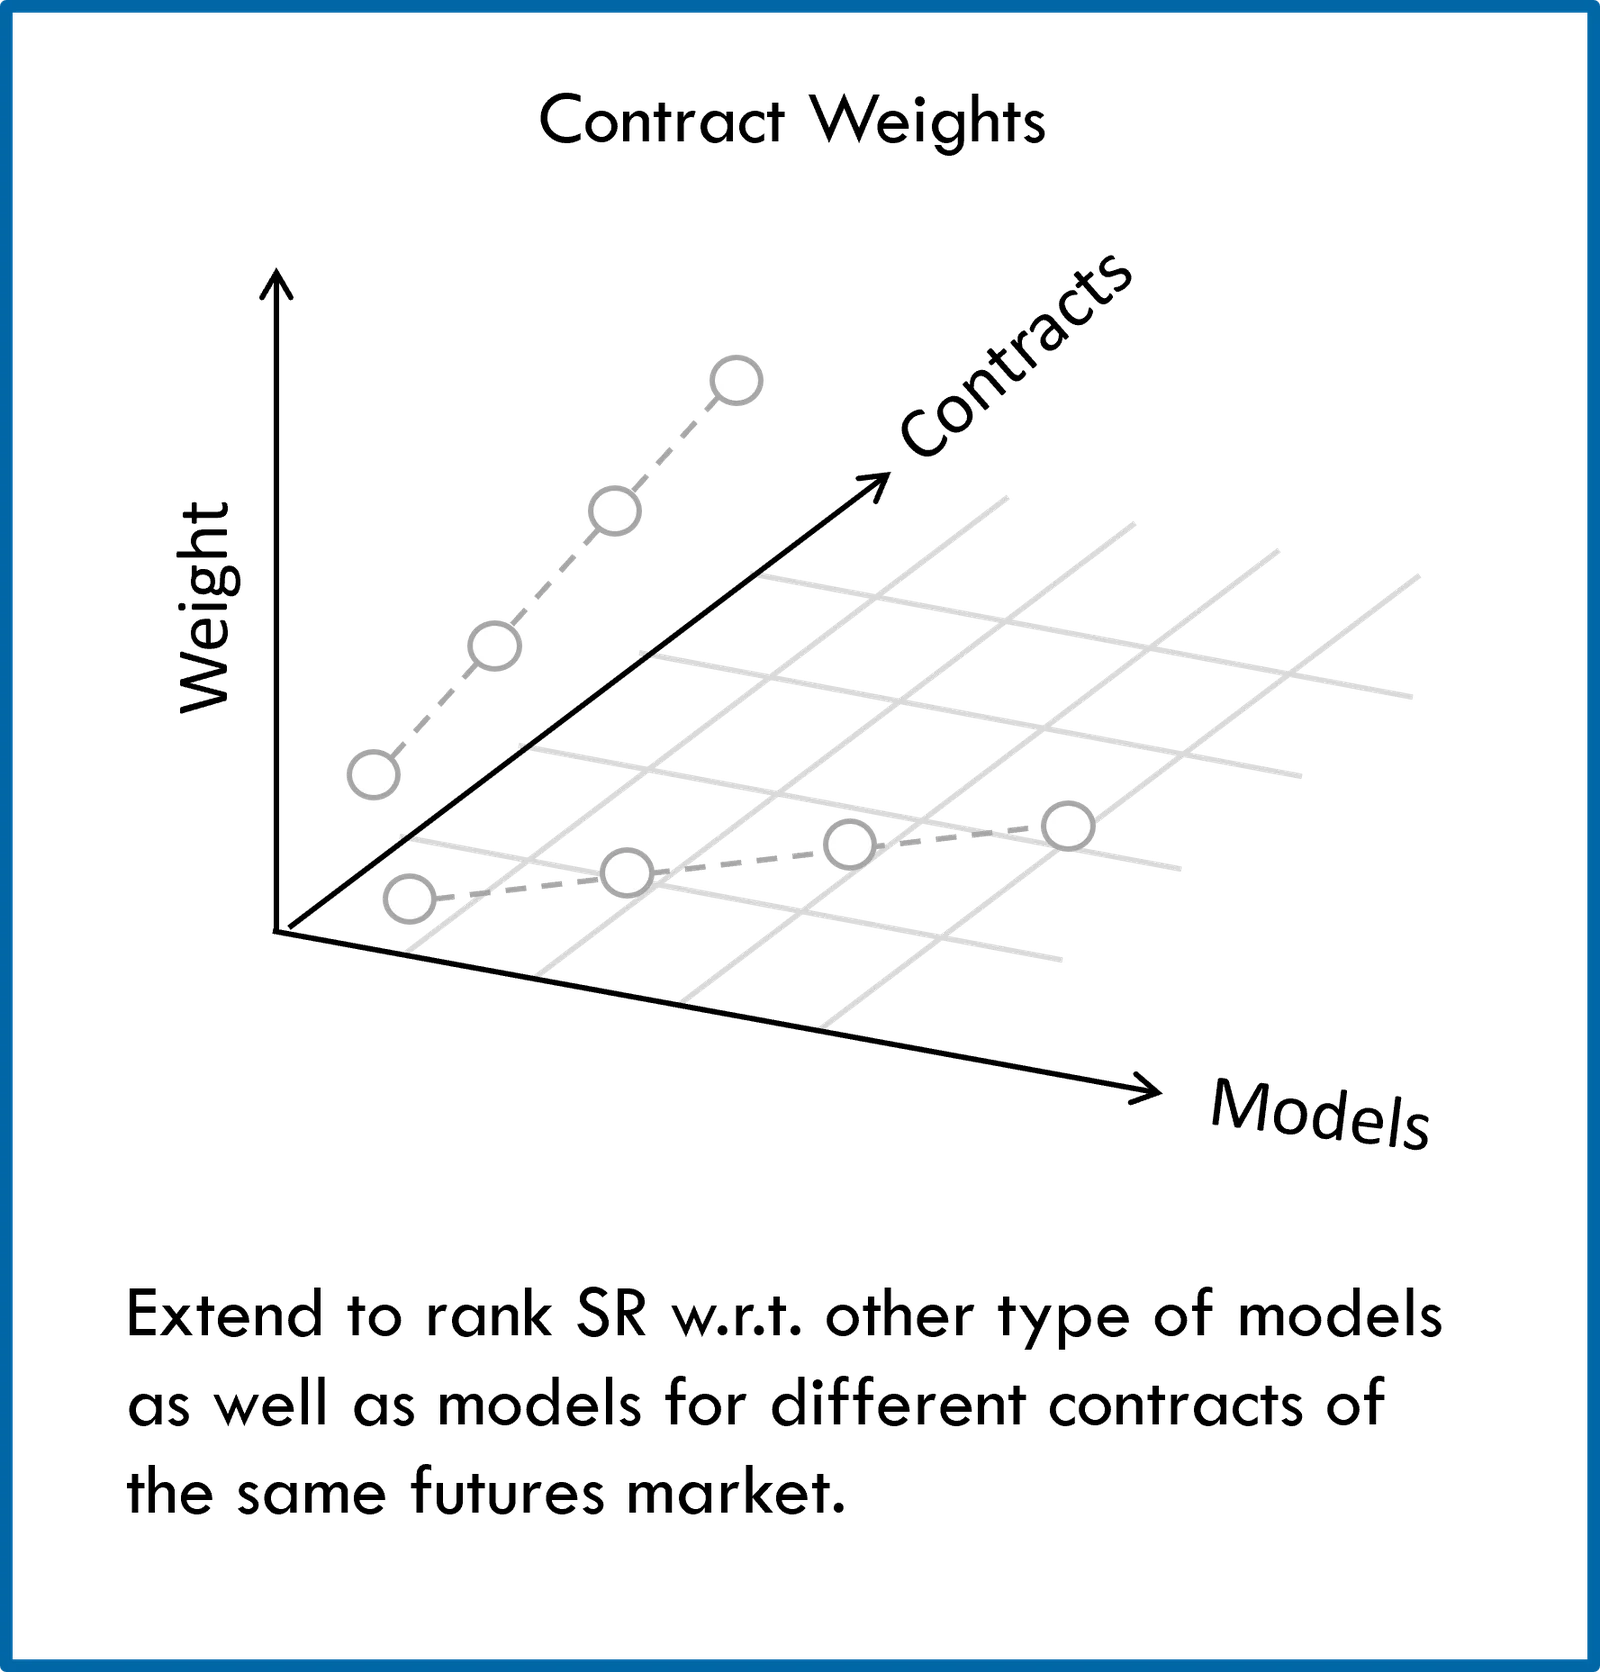
- Le processus de modélisation d’AILA admet différents types de modèles, mais aussi une modélisation individuelle des différents contrats, qui peuvent par exemple être exposés à des facteurs saisonniers différents.
- La comparaison a donc été étendue à des pondérations différentes (par rang) à la fois entre types de modèles et entre contrats, les contrats étant modélisés individuellement.
- Là encore, les résultats ont montré un faible écart, avec une baisse du SR de 0.16 observée avec des contrats pondérés par rapport à des pondérations égales des contrats.
- Aucun bénéfice n’apparaît à pondérer différemment des contrats modélisés individuellement selon la même approche par rang que pour les types de modèles.
Conclusions
- Les opportunités d’allocation AILA reposent sur des modèles qui signalent des conditions favorables à une position longue ou courte.
- Plusieurs modèles peuvent être utilisés pour un même actif ; dans cette analyse, nous comparons quelques méthodes de combinaison de modèles fondées sur des estimations de leur performance attendue et de la corrélation de leurs performances.
- Compte tenu de la forte incertitude qui entoure l’estimation de la performance attendue, nous comparons une approche fondée sur des SR par rang à une approche fondée sur des SR réduits (shrunk), toutes deux simples et, dans une certaine mesure, régularisées.
- Pour la même raison, nous comparons des résultats utilisant un facteur de corrélation entre modèles, qui vise uniquement à traiter le chevauchement des performances dans une optique de diversification, et ignore donc la possibilité de créer des spreads relatifs entre modèles.
- Les résultats montrent que ces variantes de méthode n’ont qu’un effet mineur sur les résultats du portefeuille AILA.
- Les faibles écarts observés ne sont pas jugés significatifs ; ils suggèrent toutefois que l’approche par rang tend à être meilleure que l’approche par réduction (shrinkage), et que la prise en compte de la corrélation entre modèles n’apporte aucun bénéfice pour ce type de portefeuille diversifié.
- L’approche AILA permet de modéliser individuellement les différents contrats d’un même marché, et la même approche (par rang) a été appliquée pour pondérer différemment les contrats, avec cependant un effet tout aussi minime sur les résultats du portefeuille.