La méthodologie compte
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Méthodologie de construction des stratégies
Les 4 piliers de la méthodologie
- Génération des signaux
- Les signaux d’allocation primaires sont générés par des modèles d’apprentissage automatique (ML) entraînés sur des données factorielles, en vue d’une allocation opportuniste
- Une délimitation claire des périodes d’entraînement, de validation et hors échantillon permet d’éliminer le surapprentissage
- Optimisation du risque
- Aligne l’allocation sur les cycles de prix du marché sous-jacent
- Le couple risque/rendement qui en résulte, d’au moins 1:3, avec une période de détention maximale de 30 jours, offre des garde-fous dès l’allocation
- Plafonds d’allocation
- Les pondérations allouées aux actifs respectent les contraintes globales de plafonds par actif, par secteur et par groupe
- Les plafonds de rééquilibrage appliqués alignent les allocations finales sur la liquidité du marché, ce qui rend la stratégie exécutable
- Construction du portefeuille
- Chaque stratégie repose sur le modèle de Markowitz et est construite à partir de contrats à terme liquides
- Des flux de rendements indépendants sont renforcés par la diversification et par une allocation le long de la courbe
En résumé, AiLA suit une approche différenciée de construction des stratégies pour générer de l’alpha avec des rendements décorrélés
Vue d’ensemble
Contexte
Les stratégies AILA peuvent être classées en trois types :
- Stratégies saisonnières
- Stratégies événementielles (event driven)
- Stratégies de flux commerciaux (trade flow)
Ces stratégies ont ensuite été décomposées afin de déterminer :
- s’il existe une forte corrélation avec un facteur particulier ;
- si un facteur ou un ensemble de facteurs peut expliquer l’essentiel de l’alpha ;
- si l’alpha est réellement un résidu que ces 14 facteurs ne peuvent pas expliquer.
Stratégies retenues pour l’analyse
- AILAS002 : stratégie électricité et gaz européens
- AILAF010 : stratégie de matières premières diversifiées
- AILAF012 : matières premières diversifiées, stratégie événementielle
- AILAS043 : stratégie agricole - céréales, oléagineux et softs
- AILAS066 : stratégie métaux de base
Méthodologie de régression
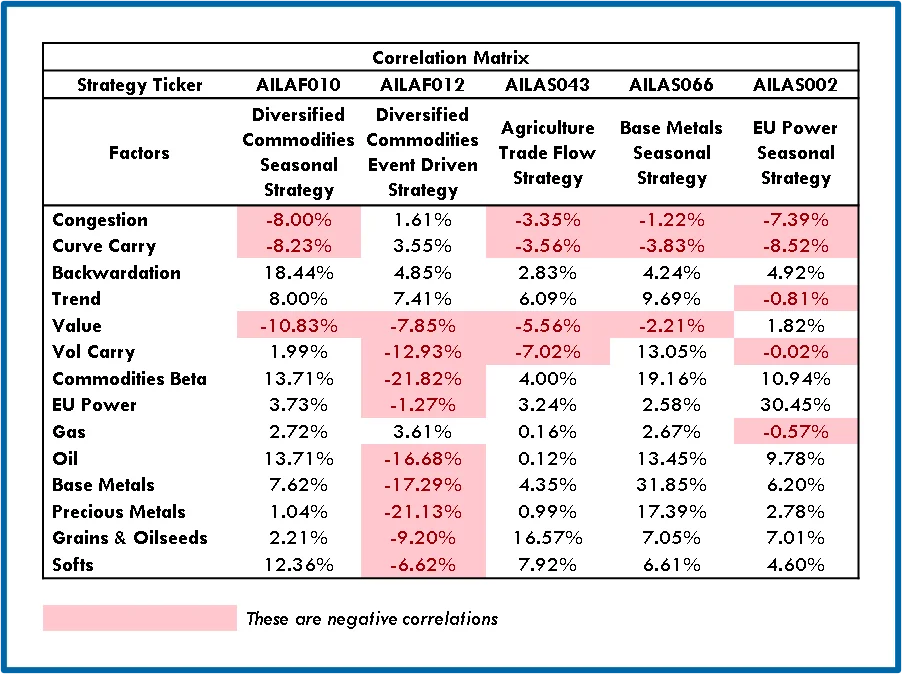
Régression multivariée et analyse de corrélation des flux de rendements de chaque stratégie avec les flux de rendements des facteurs :
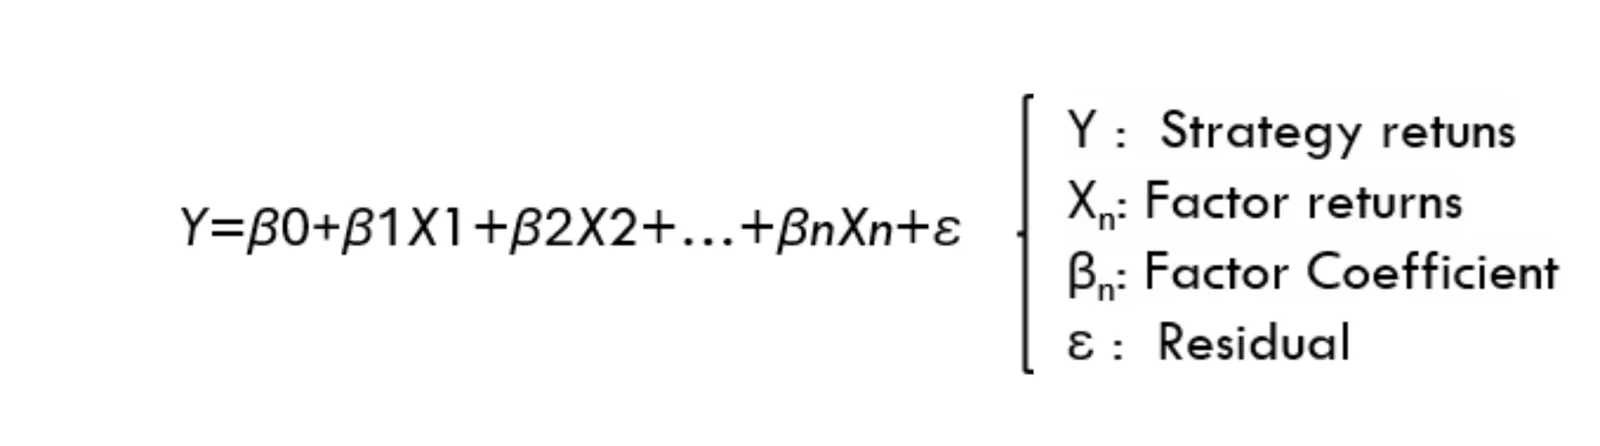
Au total, 14 facteurs ont été pris en compte dans l’évaluation :
Facteurs standard
- Congestion
- Carry de courbe
- Backwardation
- Tendance
- Value
- Carry de volatilité
- Bêta matières premières
Facteurs sectoriels
- Métaux de base
- Métaux précieux
- Pétrole
- Céréales et oléagineux
- Produits agricoles tropicaux (softs)
- Gaz
- Électricité européenne
Décomposition factorielle
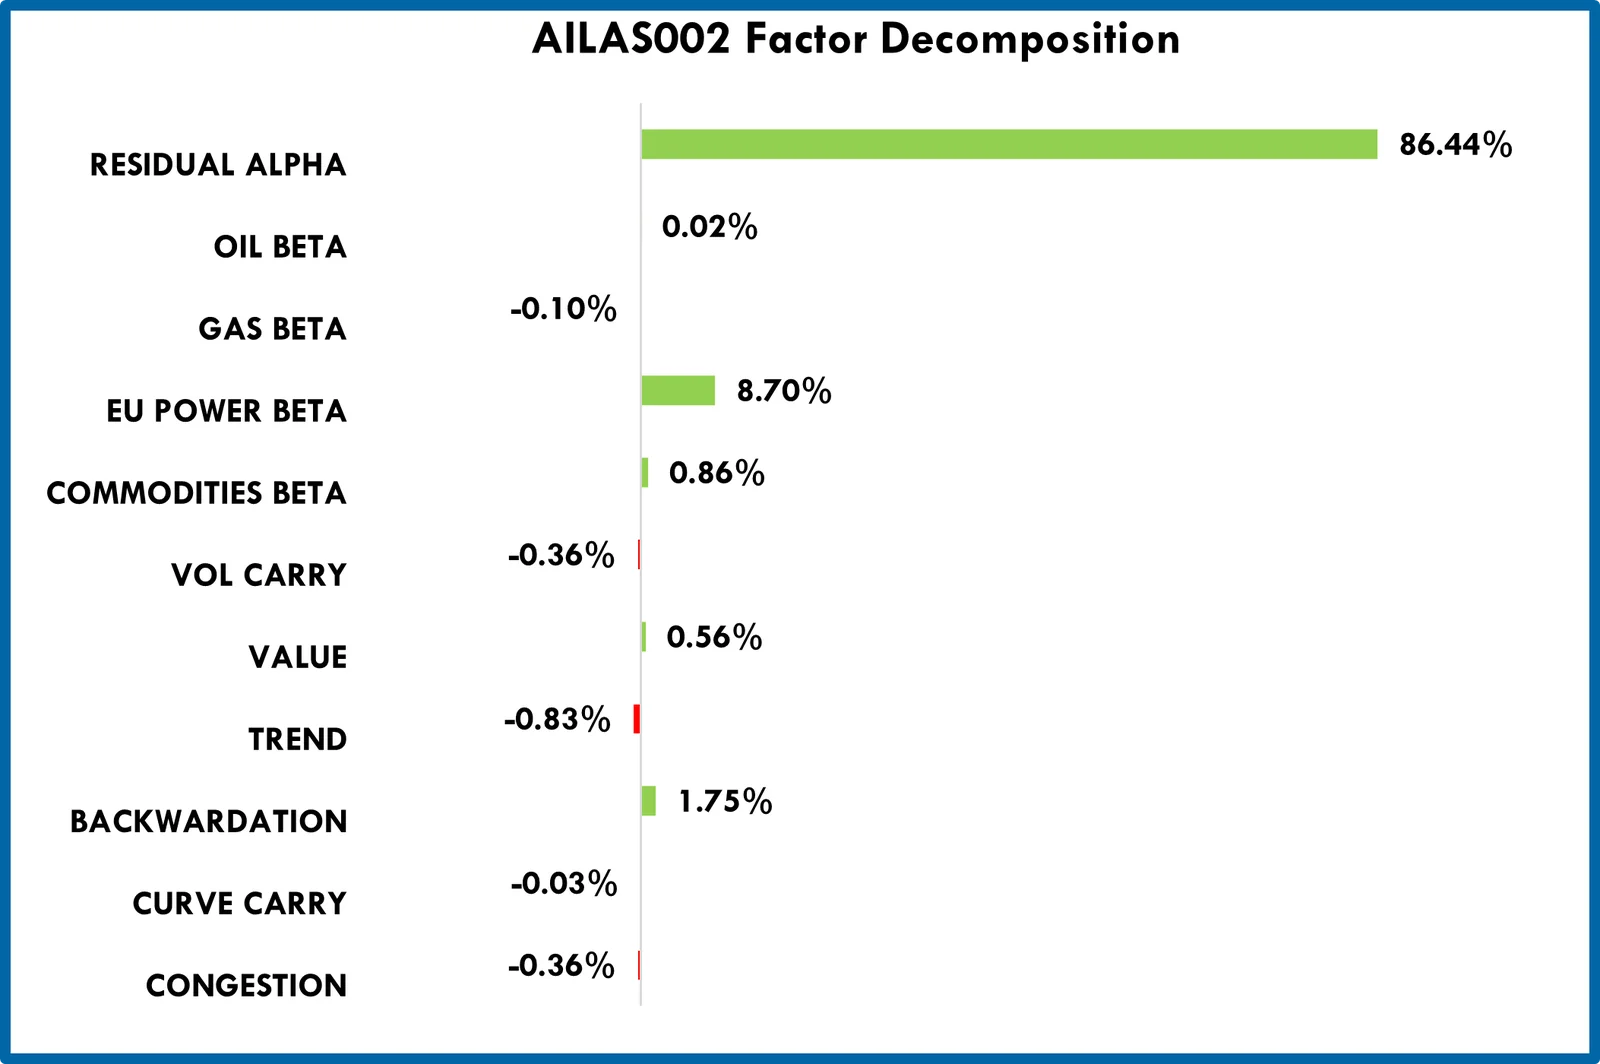
AILAS002
Stratégie saisonnière sur l’électricité européenne
- La stratégie est décorrélée de l’ensemble des 14 facteurs considérés et présente un alpha résiduel que ces 14 facteurs n’expliquent pas
- Les facteurs clés statistiquement significatifs sont le backwardation et le bêta de l’électricité européenne
AILAF010
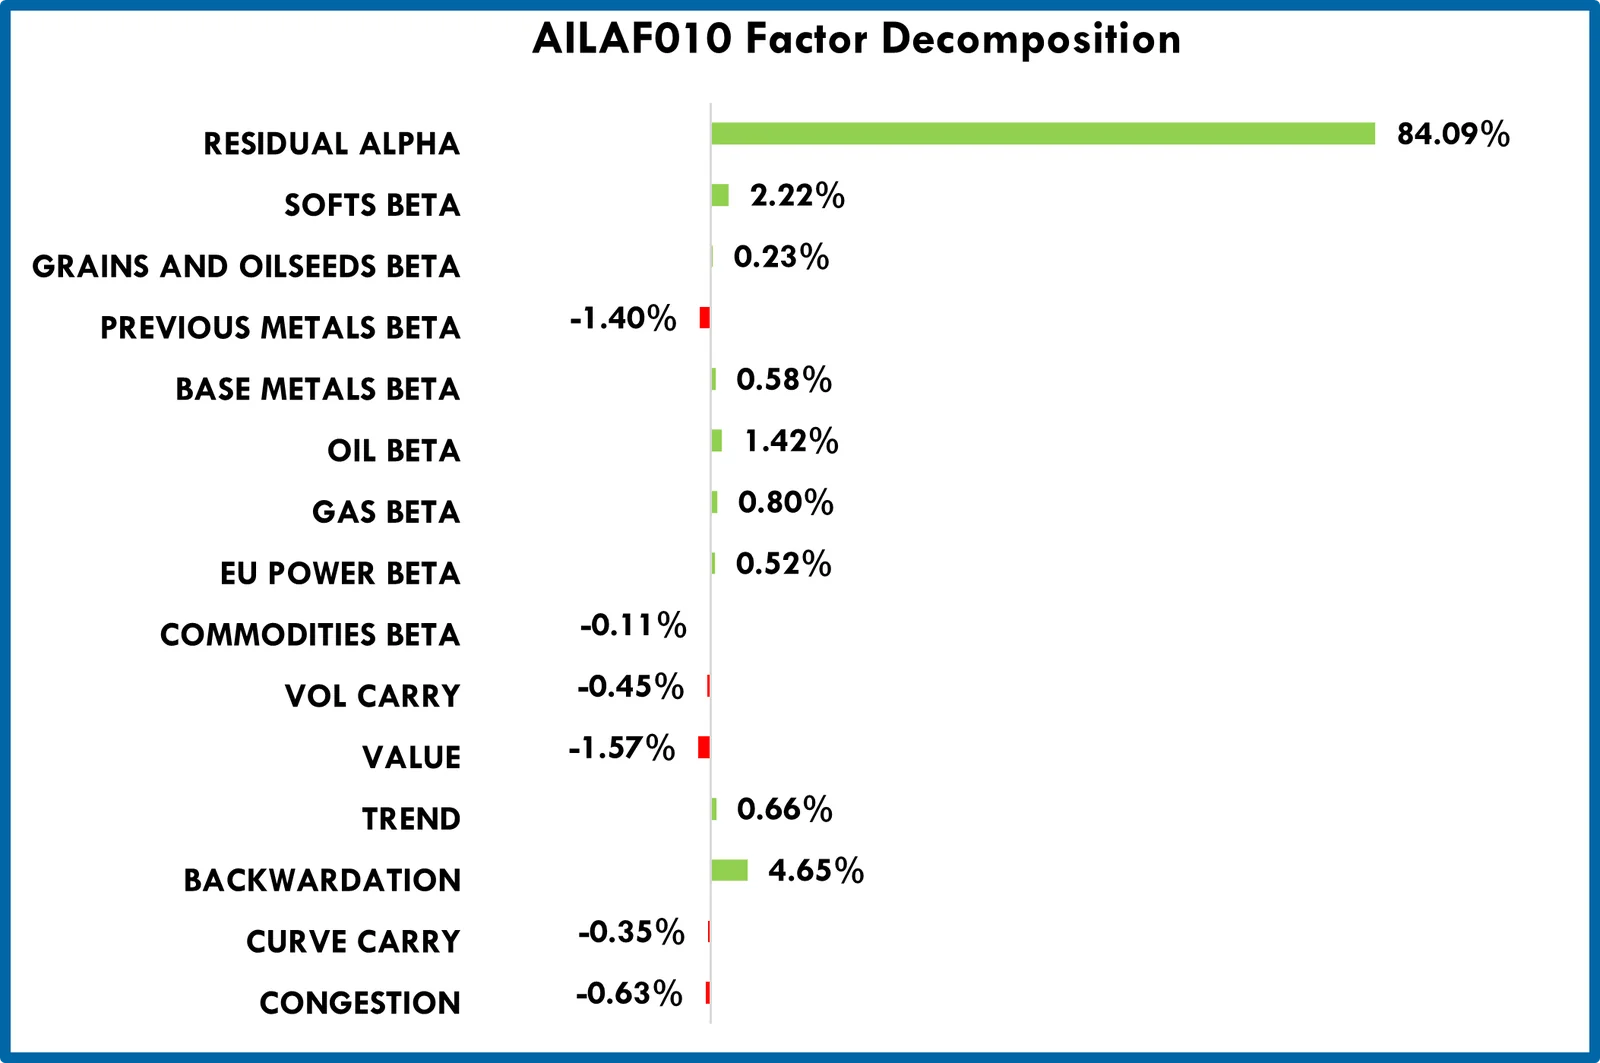
Stratégie saisonnière sur matières premières diversifiées
- La stratégie est décorrélée de l’ensemble des 14 facteurs considérés et présente un alpha résiduel que ces 14 facteurs n’expliquent pas
- Les facteurs clés statistiquement significatifs sont le backwardation, la value, le bêta des métaux précieux, le bêta des softs et le bêta du pétrole
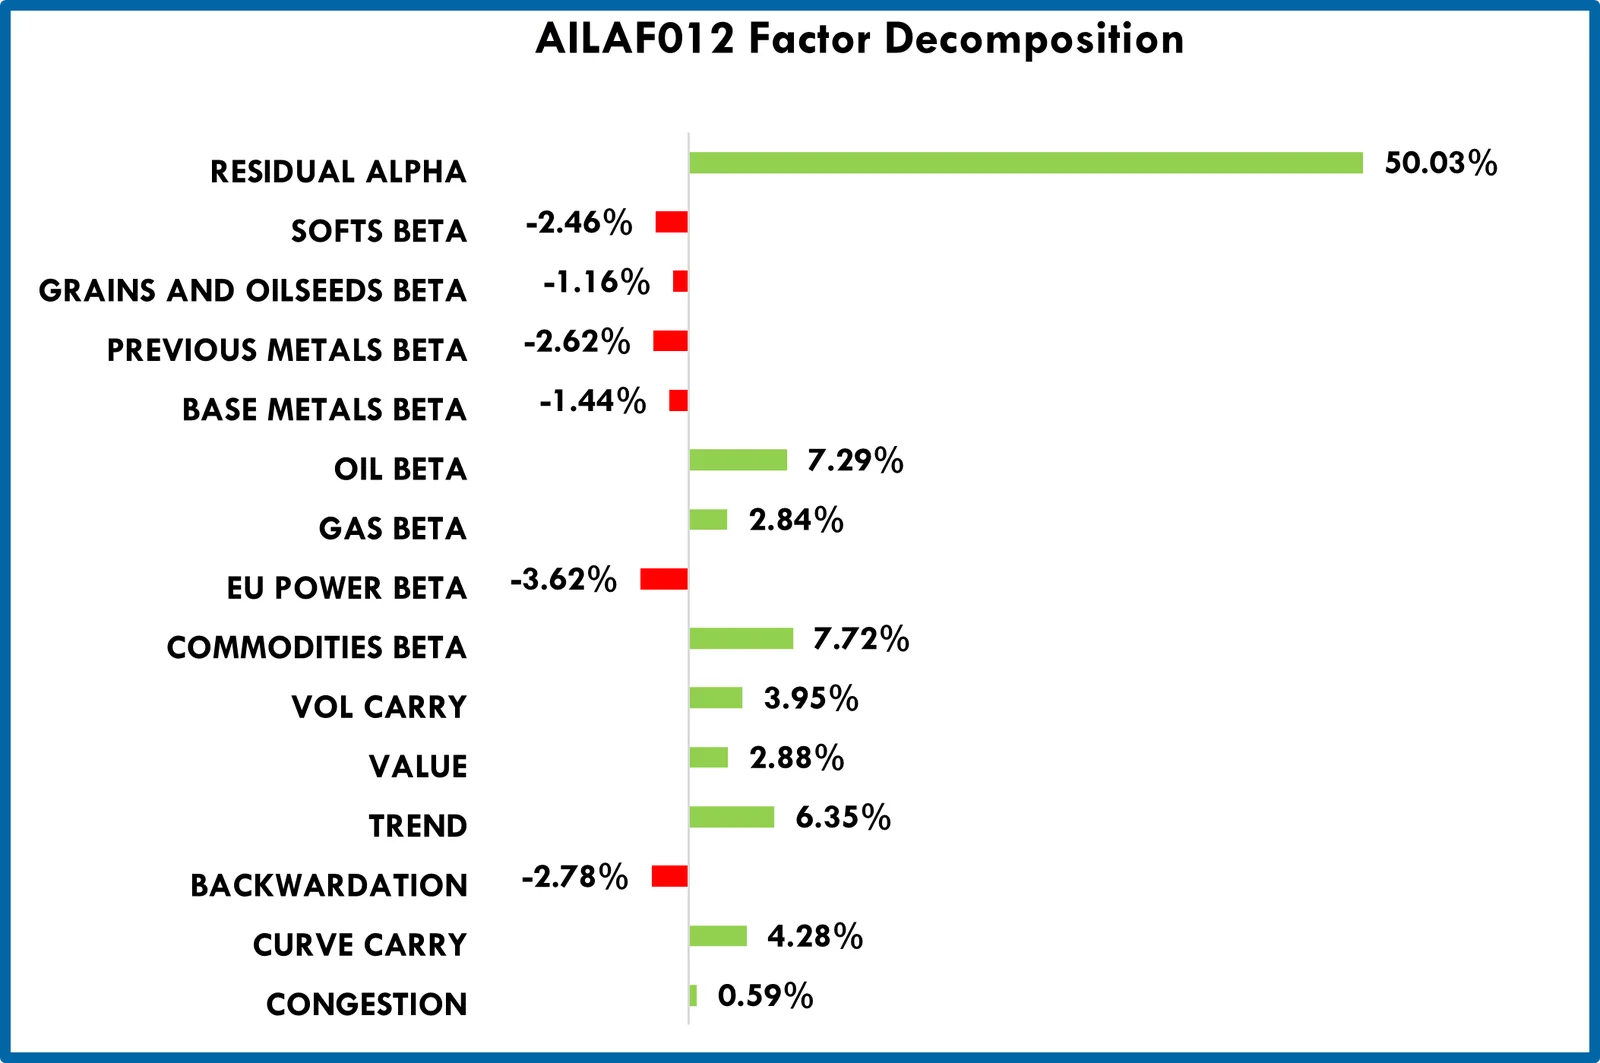
AILAF012
Stratégie événementielle sur matières premières diversifiées
- La stratégie est décorrélée de l’ensemble des 14 facteurs considérés et présente un alpha résiduel que ces 14 facteurs n’expliquent pas
- Les facteurs clés statistiquement significatifs sont le carry de courbe, la tendance, le carry de volatilité, le bêta matières premières, le bêta de l’électricité européenne et le bêta du pétrole
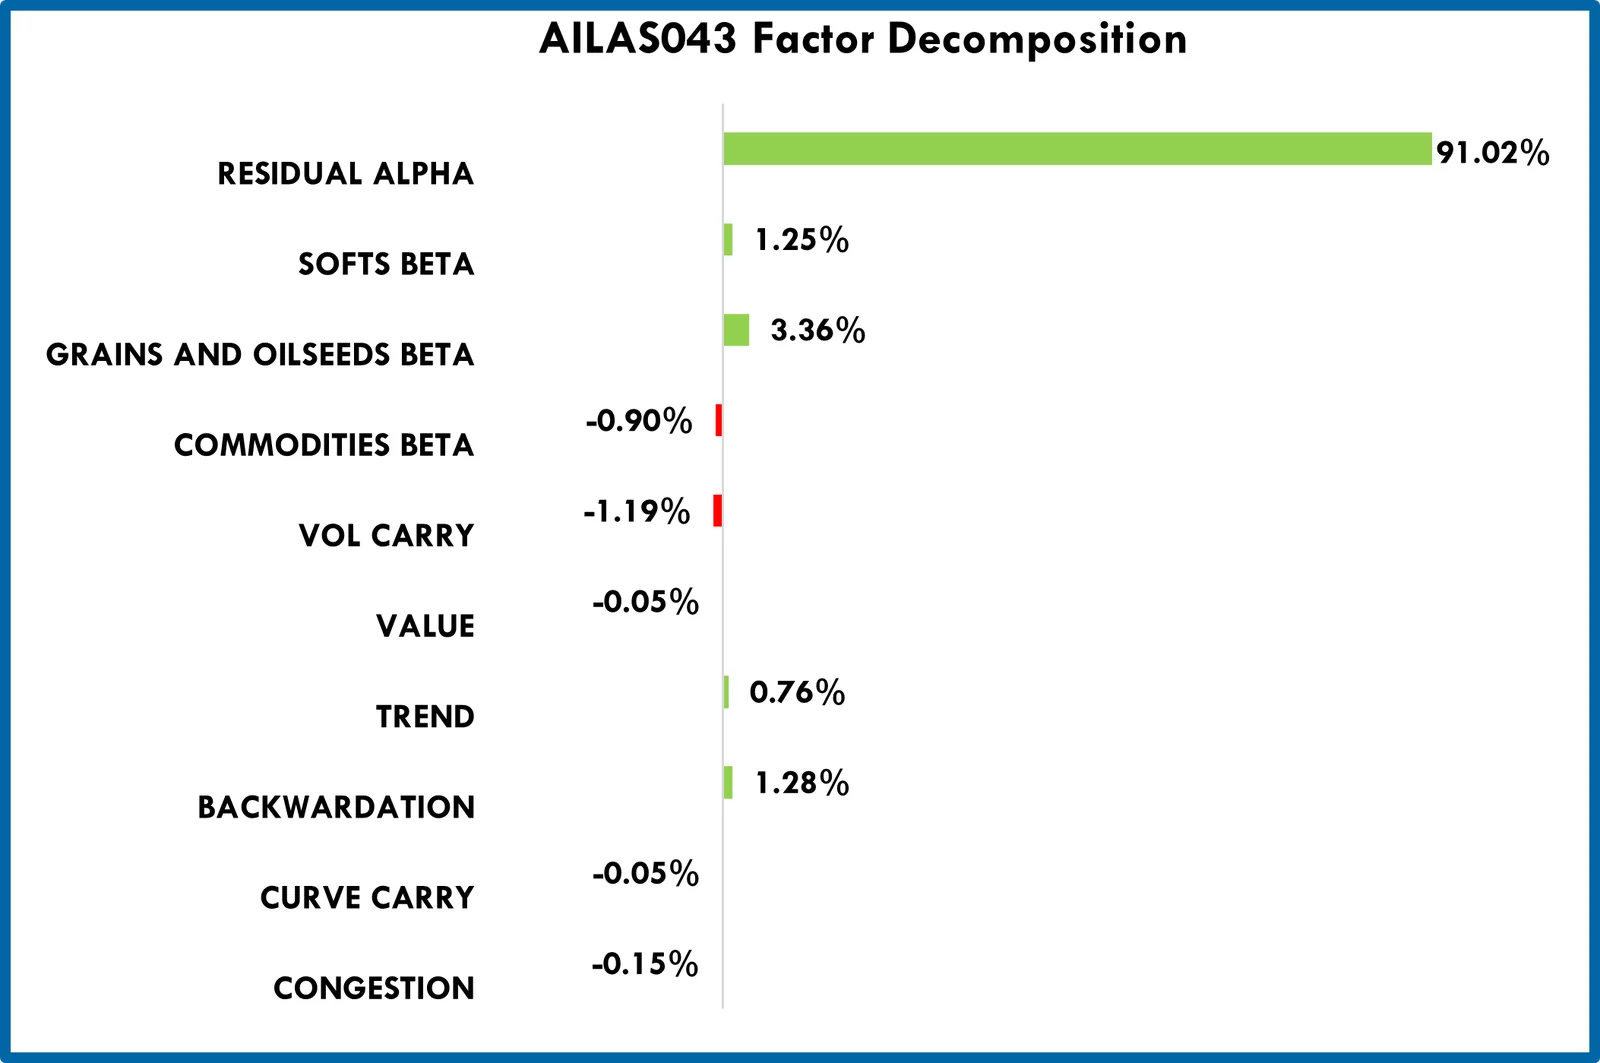
AILAS043
Stratégie agricole de flux commerciaux
- La stratégie est décorrélée de l’ensemble des 14 facteurs considérés et présente un alpha résiduel que ces 14 facteurs n’expliquent pas
- Les facteurs clés statistiquement significatifs sont le backwardation, le carry de volatilité, le bêta matières premières, le bêta des softs et le bêta des céréales et oléagineux
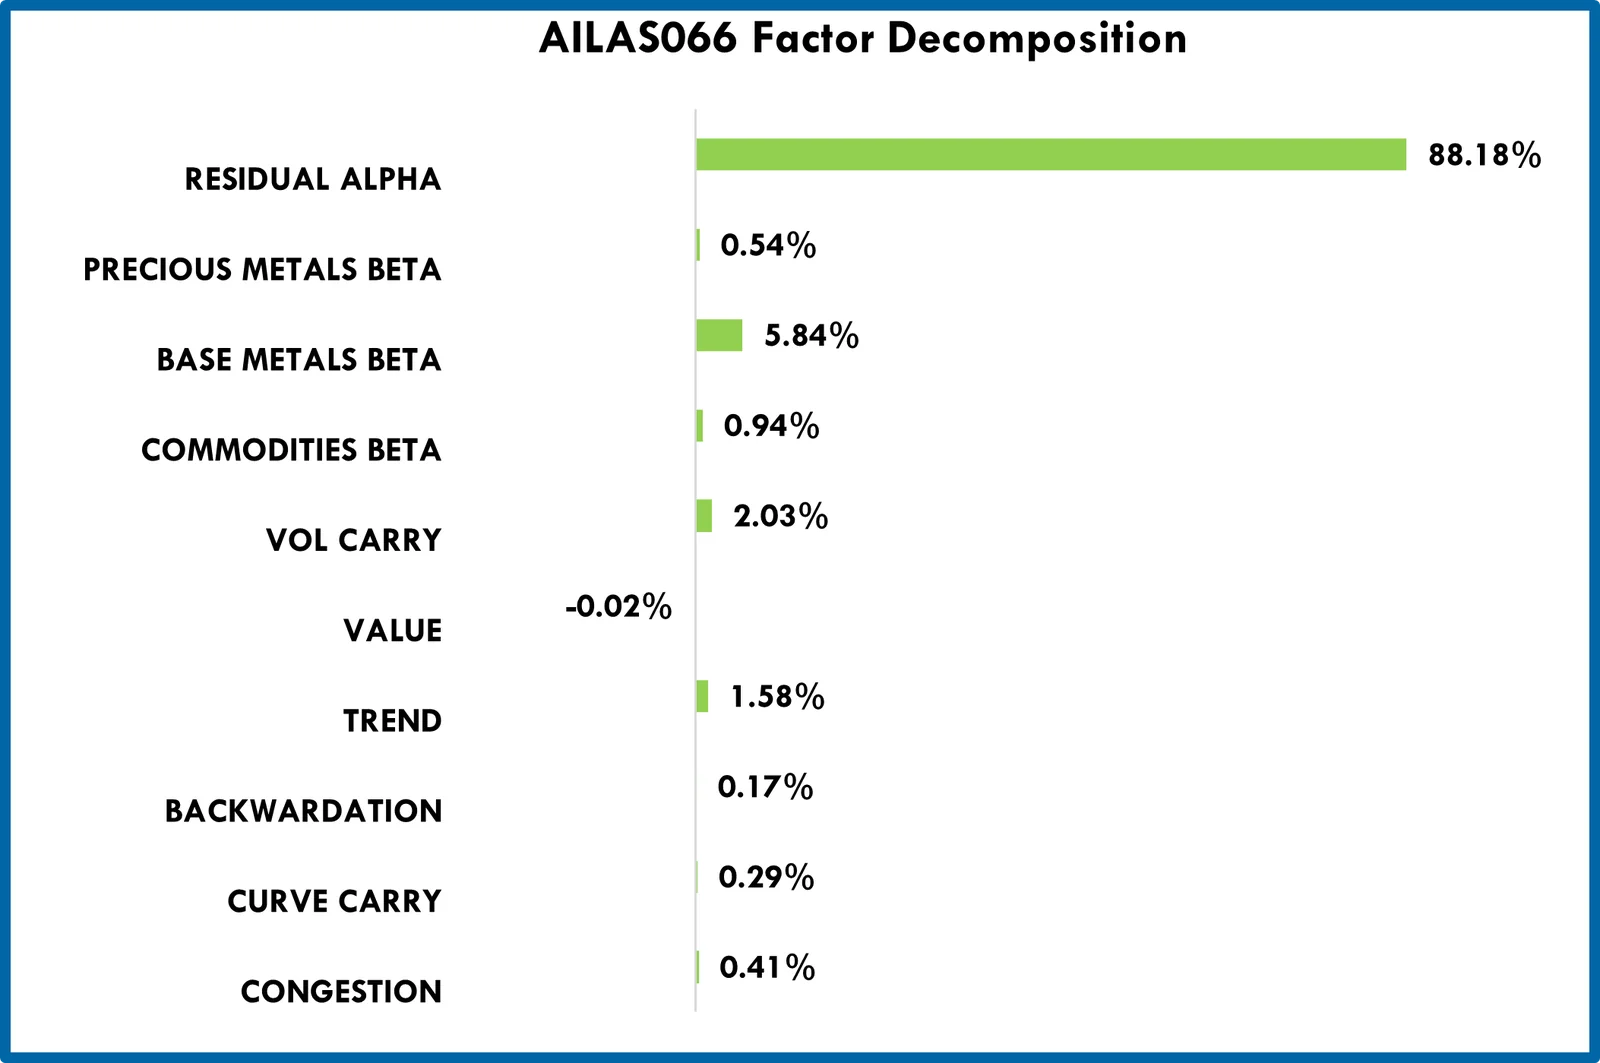
AILAS066
Stratégie saisonnière sur les métaux de base
- La stratégie est décorrélée de l’ensemble des 14 facteurs considérés et présente un alpha résiduel que ces 14 facteurs n’expliquent pas
- Les facteurs clés statistiquement significatifs sont la tendance, le carry de volatilité et le bêta des métaux de base
Conclusions
- La corrélation entre ces stratégies et les facteurs standard est très faible.
- Les stratégies métaux de base et agricole présentent une légère corrélation positive avec leurs facteurs sectoriels respectifs.
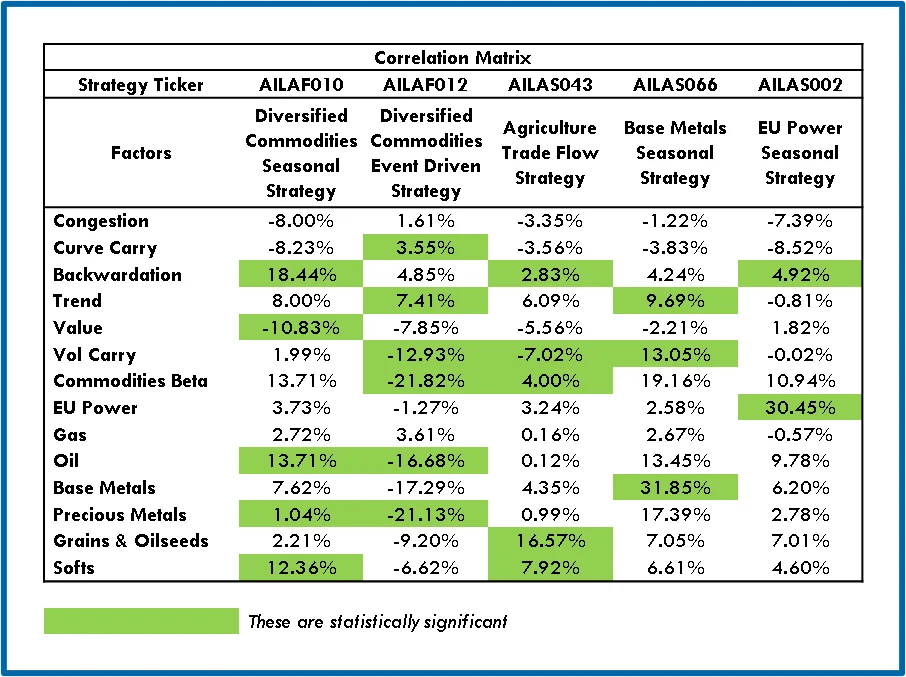
- Telle qu’elle est conçue, la stratégie F012 présente une corrélation négative avec la plupart des facteurs, car elle est censée être performante lors d’une correction soudaine du marché.
- Les facteurs mis en évidence sont ceux qui sont statistiquement significatifs pour la stratégie sous-jacente.