Auf die Methodik kommt es an
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Methodik der Strategiekonstruktion
Die 4 Säulen der Methodik
- Signalerzeugung
- Primäre Allokationssignale aus Modellen des maschinellen Lernens (ML), die mit Faktordaten trainiert werden, für eine opportunistische Allokation
- Klare Abgrenzung von Trainings-, Validierungs- und Out-of-Sample-Zeiträumen, um Overfitting auszuschließen
- Risikooptimierung
- Richtet die Allokation an den Preiszyklen des zugrunde liegenden Marktes aus
- Das resultierende Chance-Risiko-Verhältnis von mindestens 1:3 bei einer maximalen Haltedauer von 30 Tagen setzt bereits zum Zeitpunkt der Allokation Leitplanken
- Allokationsobergrenzen
- Die Gewichte der Allokationen in einzelne Assets werden so festgelegt, dass die Obergrenzen für Assets, Sektoren und Gruppen insgesamt eingehalten werden
- Obergrenzen beim Rebalancing richten die finalen Allokationen an der Marktliquidität aus und machen die Strategie umsetzbar
- Portfoliokonstruktion
- Jede Strategie beruht auf dem Markowitz-Modell und wird aus liquiden Futures-Kontrakten aufgebaut
- Unabhängige Renditeströme werden durch Diversifikation und Allokation entlang der Kurve gestärkt
Zusammengefasst verfolgt AiLA einen differenzierten Ansatz der Strategiekonstruktion, der Alpha mit unkorrelierten Renditen erzeugt
Überblick
Hintergrund
AILA-Strategien lassen sich in drei Typen einteilen:
- Saisonale Strategien
- Ereignisgetriebene Strategien
- Handelsstrom-Strategien (Trade Flow)
Diese Strategien wurden anschließend zerlegt, um zu prüfen,
- ob eine starke Korrelation zu einem bestimmten Faktor besteht,
- ob ein einzelner Faktor oder eine Gruppe von Faktoren den Großteil des Alphas erklären kann,
- ob das Alpha tatsächlich ein Residuum ist, das sich durch diese 14 Faktoren nicht erklären lässt
Für die Analyse betrachtete Strategien
- AILAS002: Strategie für europäischen Strom & Gas
- AILAF010: Diversifizierte Rohstoffstrategie
- AILAF012: Ereignisgetriebene diversifizierte Rohstoffstrategie
- AILAS043: Agrarstrategie – Getreide, Ölsaaten und Softs
- AILAS066: Industriemetallstrategie
Regressionsmethodik
Multivariate Regressions- und Korrelationsanalyse der Renditeströme jeder Strategie gegenüber den Renditeströmen der Faktoren:
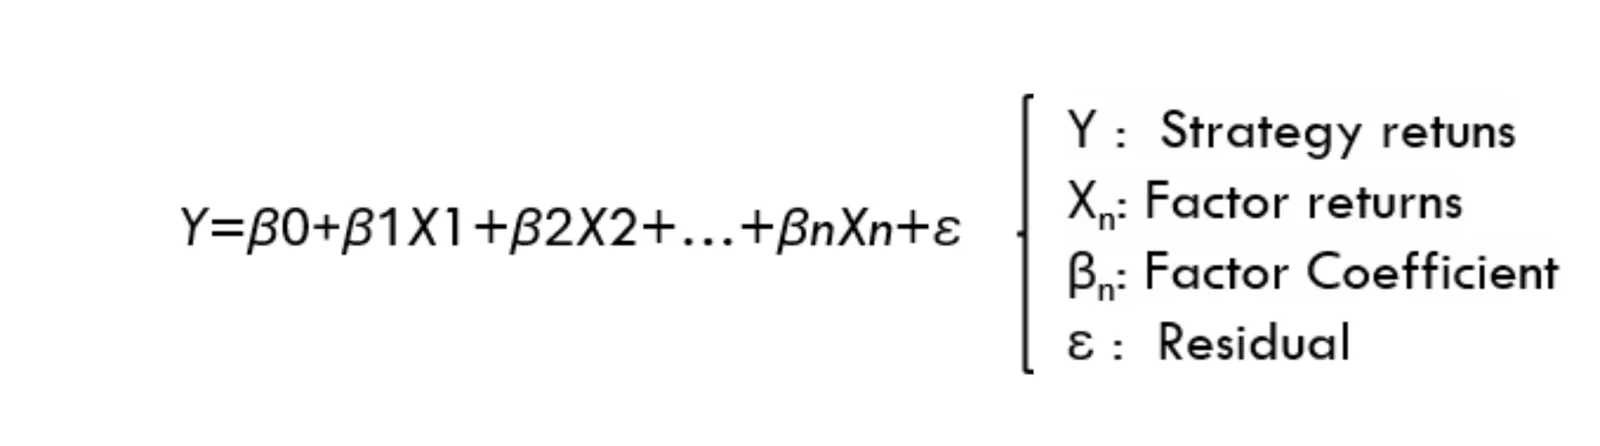
Insgesamt wurden 14 Faktoren in die Bewertung einbezogen:
Standardfaktoren
- Congestion (Roll-Engpass)
- Kurven-Carry
- Backwardation
- Trend
- Value
- Volatilitäts-Carry
- Rohstoff-Beta
Sektorfaktoren
- Industriemetalle
- Edelmetalle
- Öl
- Getreide und Ölsaaten
- Agrar-Softs
- Gas
- EU-Strom
Faktorzerlegung
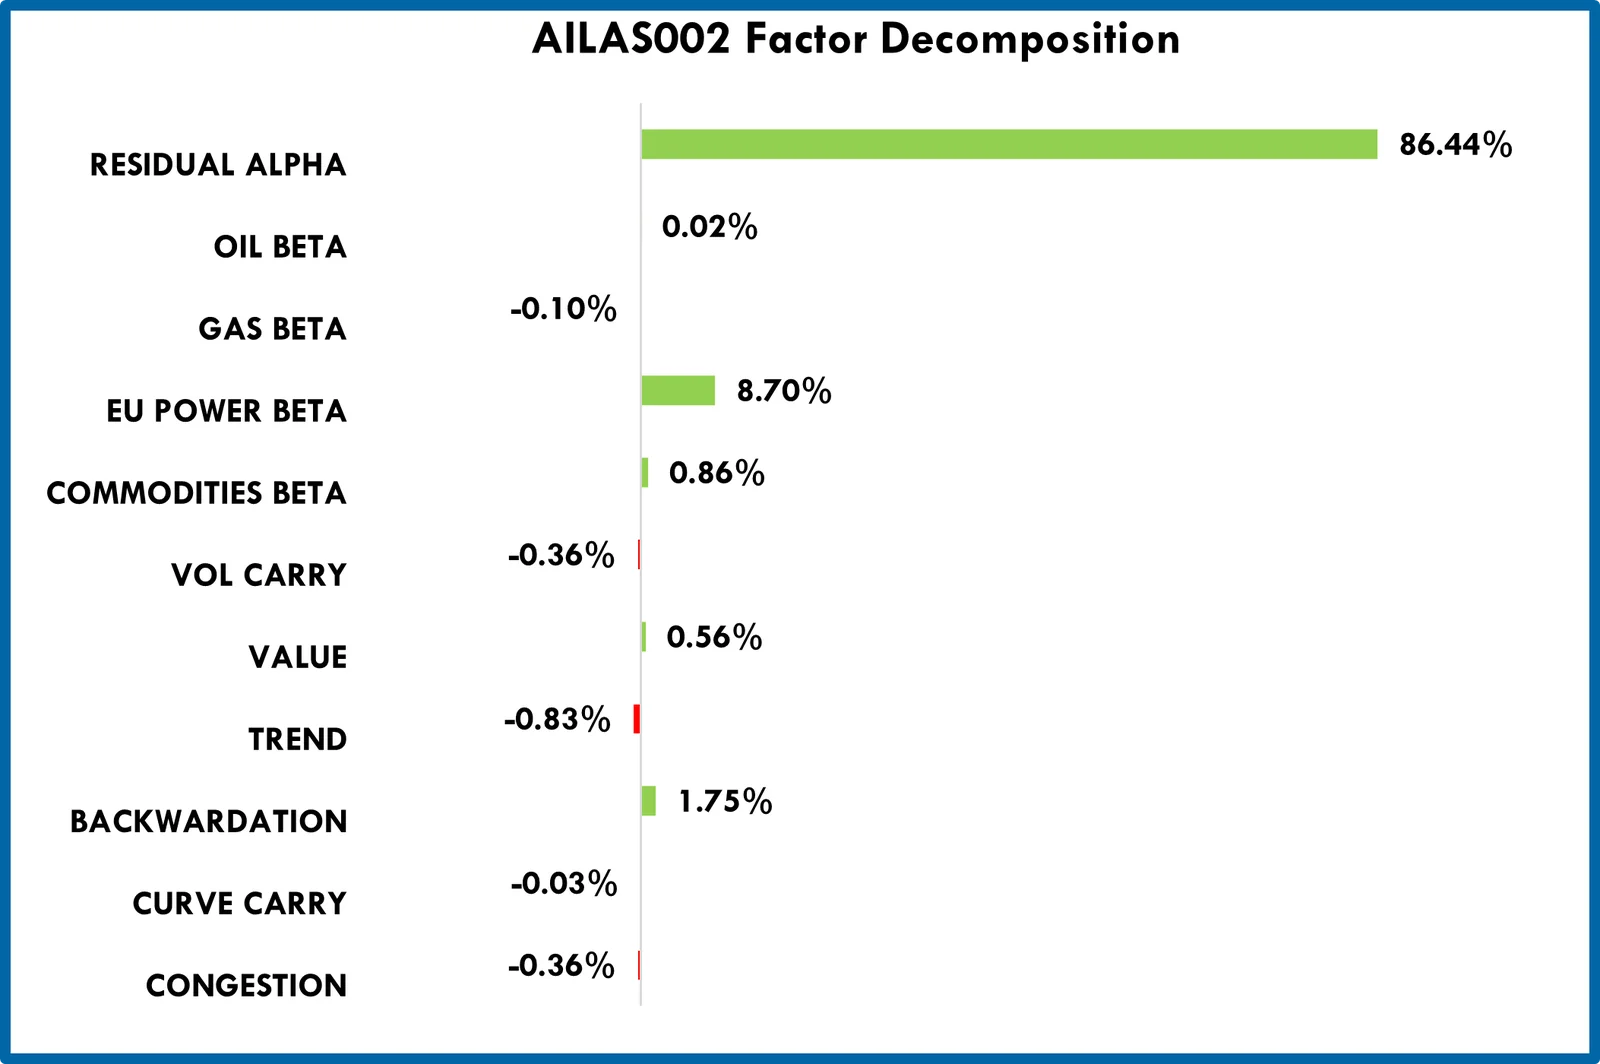
AILAS002
Saisonale Strategie für EU-Strom
- Die Strategie ist mit allen 14 betrachteten Faktoren unkorreliert und weist ein residuales Alpha auf, das sich durch die hier betrachteten 14 Faktoren nicht erklären lässt
- Die wichtigsten statistisch signifikanten Faktoren sind Backwardation und EU-Strom-Beta
AILAF010
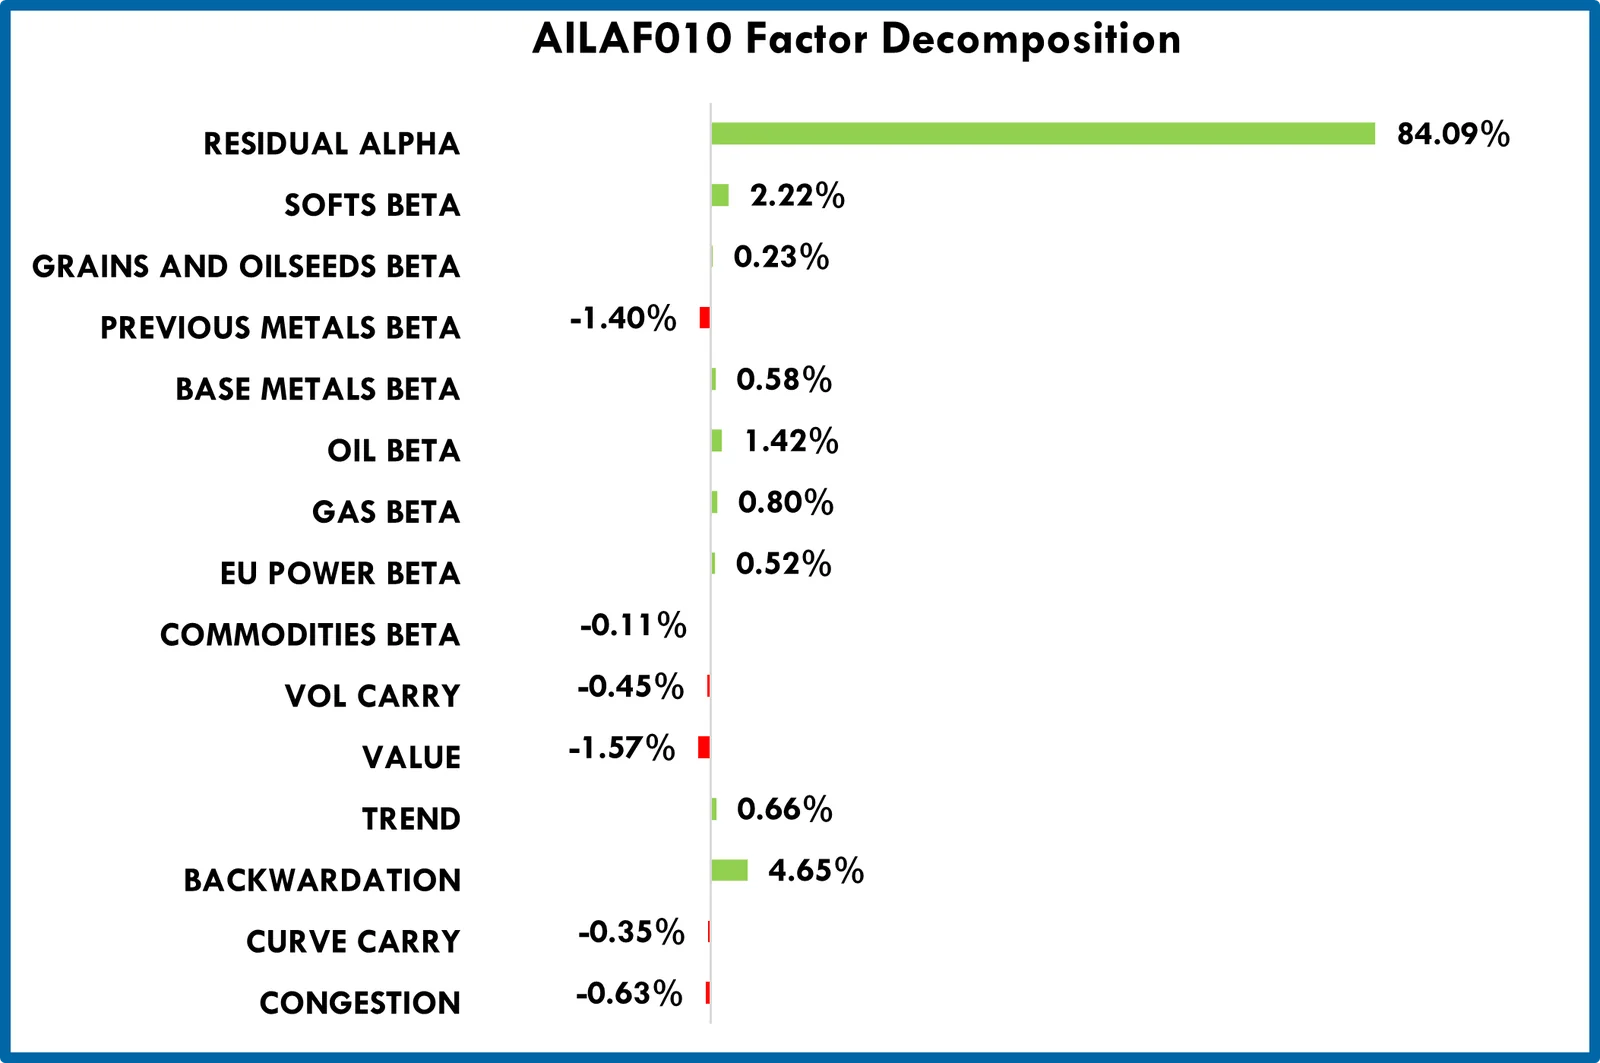
Saisonale Strategie für diversifizierte Rohstoffe
- Die Strategie ist mit allen 14 betrachteten Faktoren unkorreliert und weist ein residuales Alpha auf, das sich durch die hier betrachteten 14 Faktoren nicht erklären lässt
- Die wichtigsten statistisch signifikanten Faktoren sind Backwardation, Value, Edelmetall-Beta, Softs-Beta und Öl-Beta
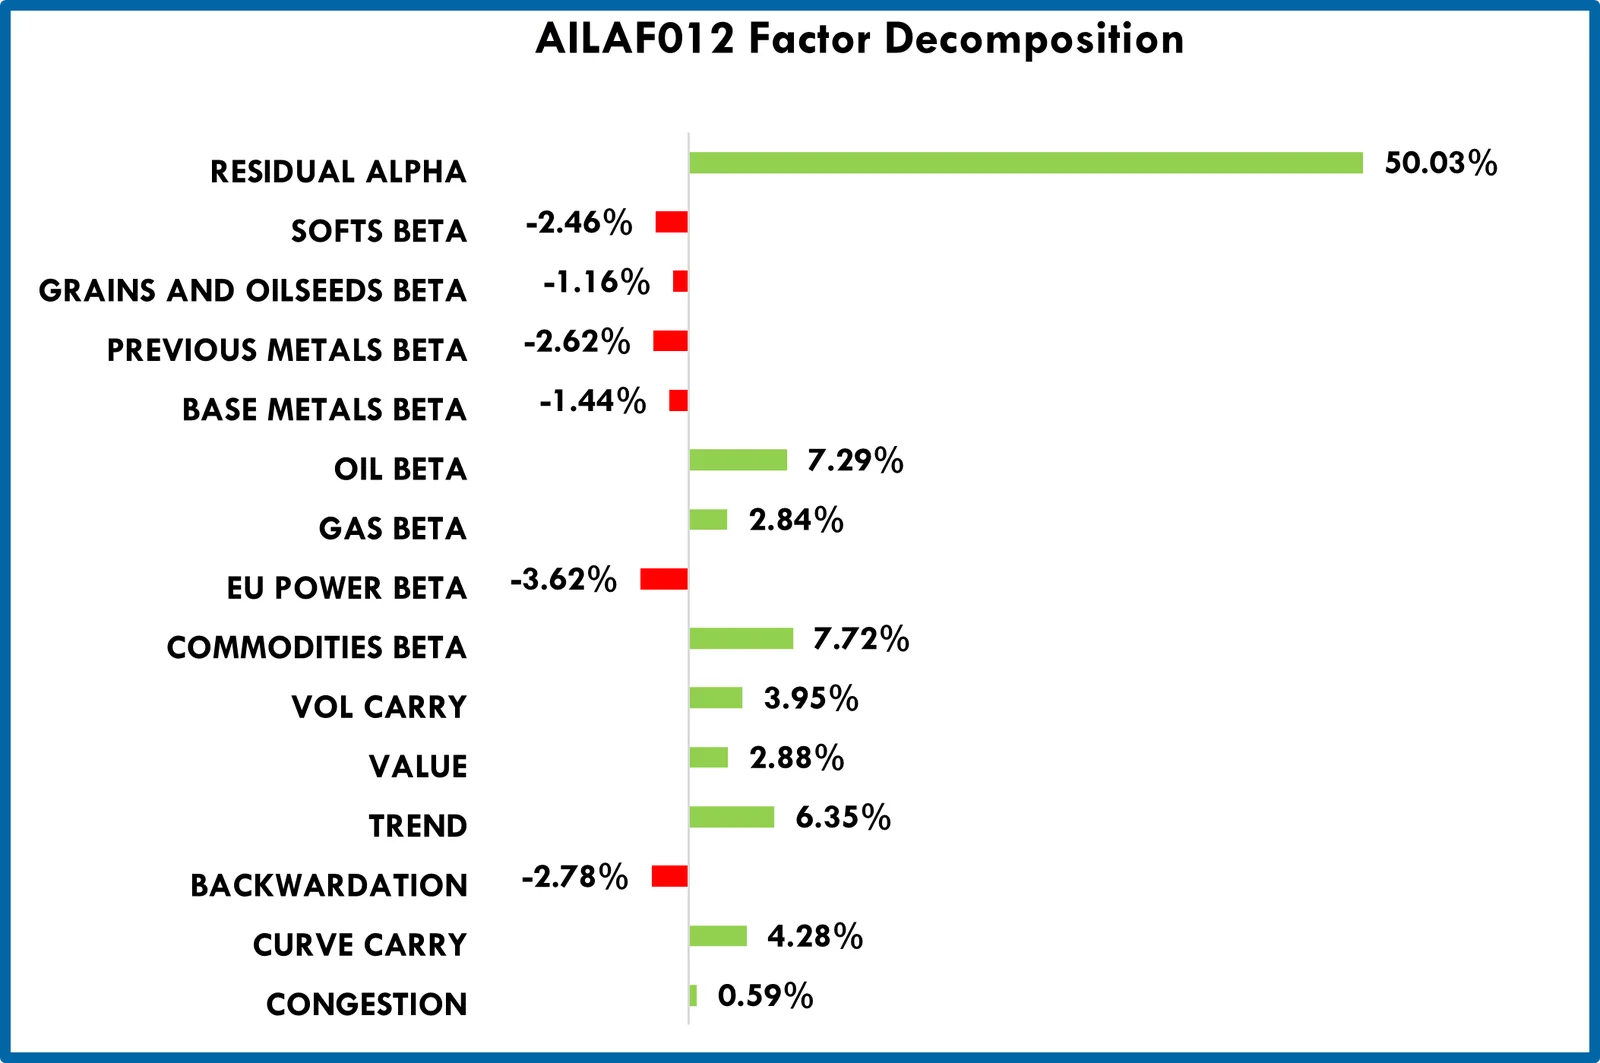
AILAF012
Ereignisgetriebene Strategie für diversifizierte Rohstoffe
- Die Strategie ist mit allen 14 betrachteten Faktoren unkorreliert und weist ein residuales Alpha auf, das sich durch die hier betrachteten 14 Faktoren nicht erklären lässt
- Die wichtigsten statistisch signifikanten Faktoren sind Kurven-Carry, Trend, Volatilitäts-Carry, Rohstoff-Beta, EU-Strom-Beta und Öl-Beta
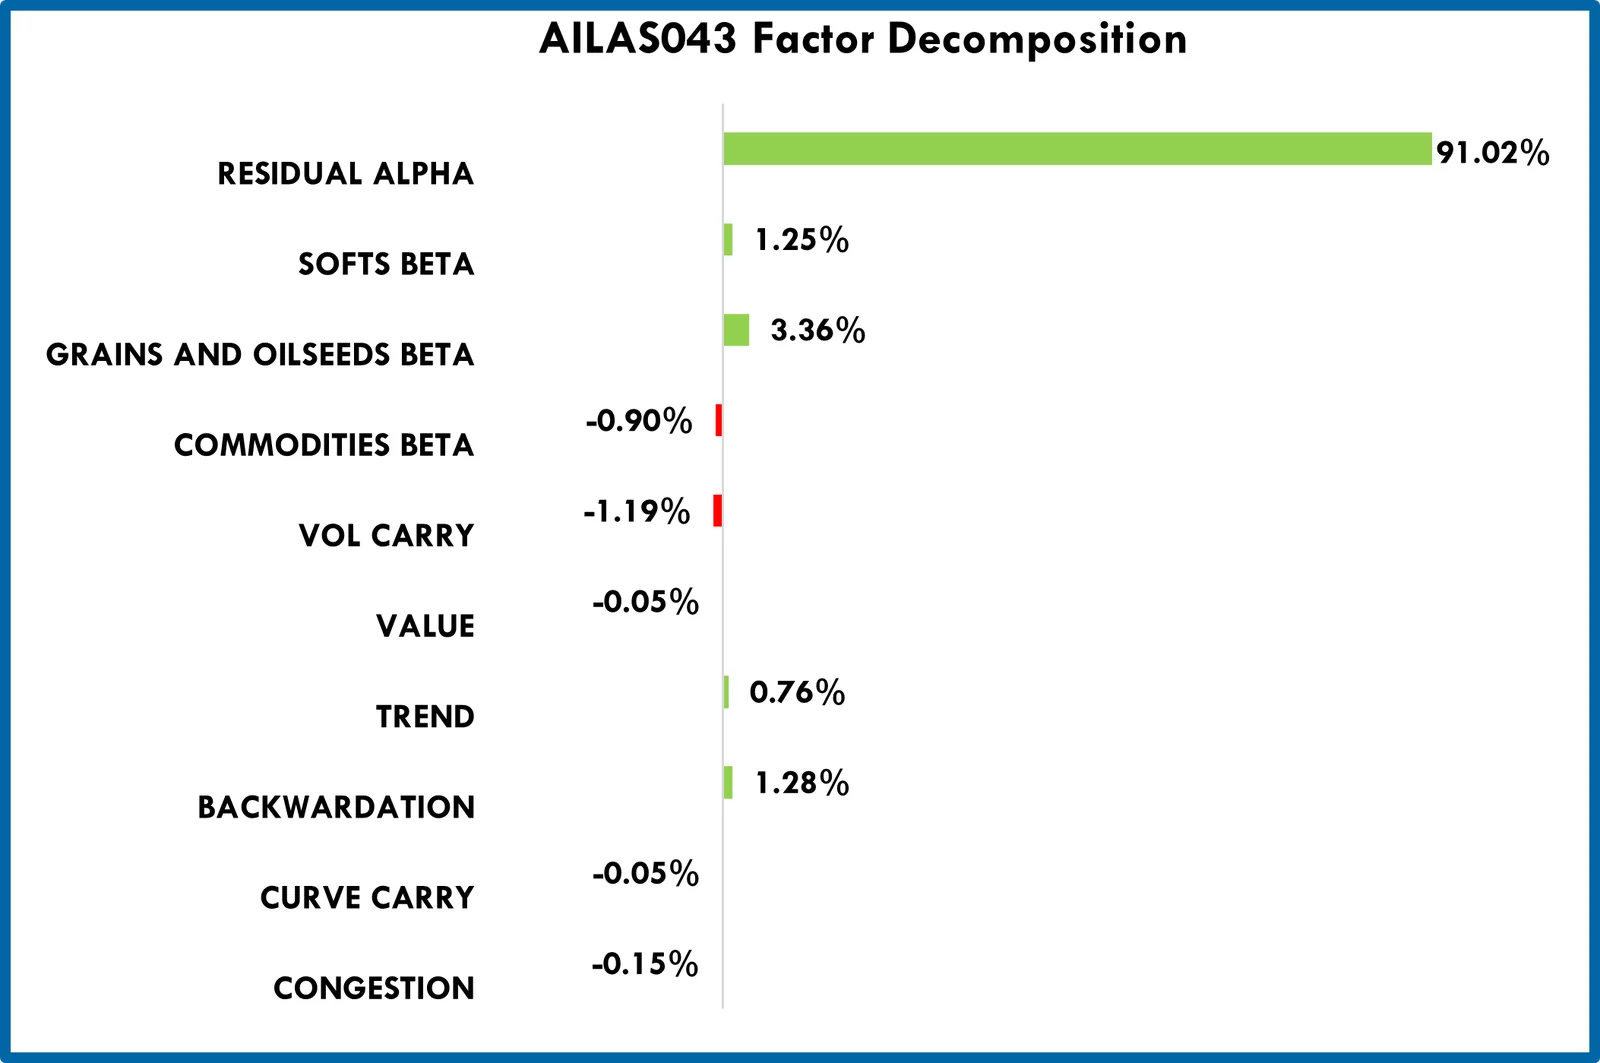
AILAS043
Handelsstrom-Strategie für Agrarrohstoffe
- Die Strategie ist mit allen 14 betrachteten Faktoren unkorreliert und weist ein residuales Alpha auf, das sich durch die hier betrachteten 14 Faktoren nicht erklären lässt
- Die wichtigsten statistisch signifikanten Faktoren sind Backwardation, Volatilitäts-Carry, Rohstoff-Beta, Softs-Beta und Getreide-/Ölsaaten-Beta
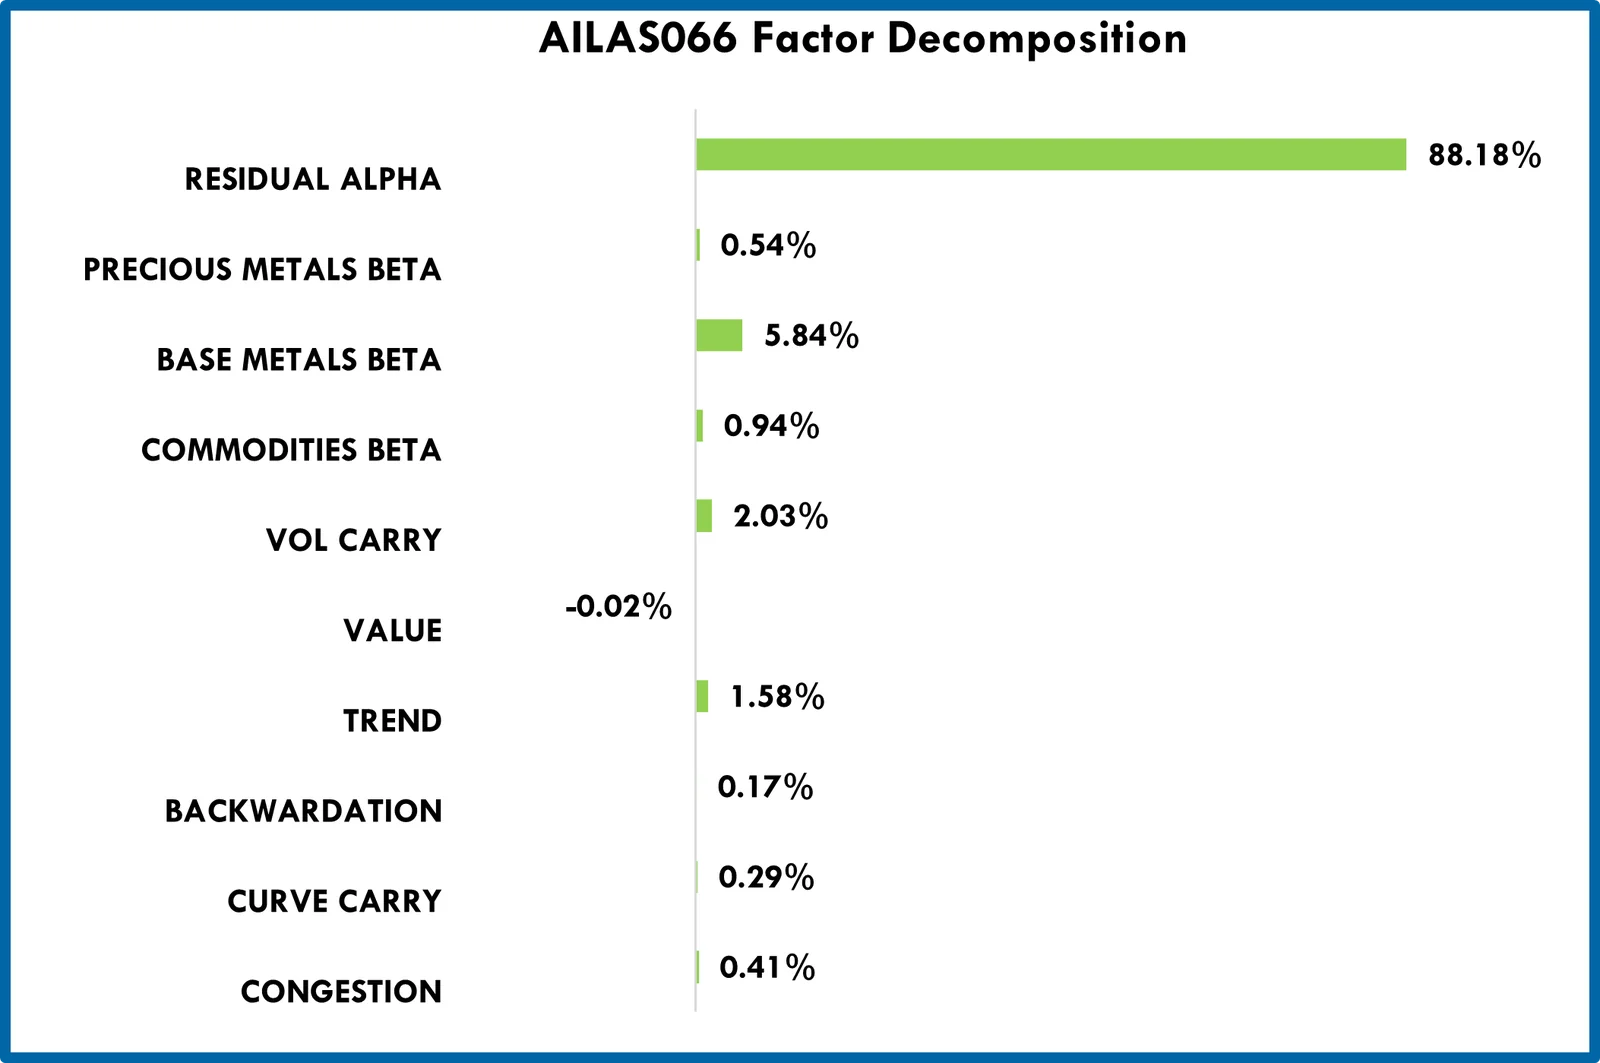
AILAS066
Saisonale Strategie für Industriemetalle
- Die Strategie ist mit allen 14 betrachteten Faktoren unkorreliert und weist ein residuales Alpha auf, das sich durch die hier betrachteten 14 Faktoren nicht erklären lässt
- Die wichtigsten statistisch signifikanten Faktoren sind Trend, Volatilitäts-Carry und Industriemetall-Beta
Schlussfolgerungen
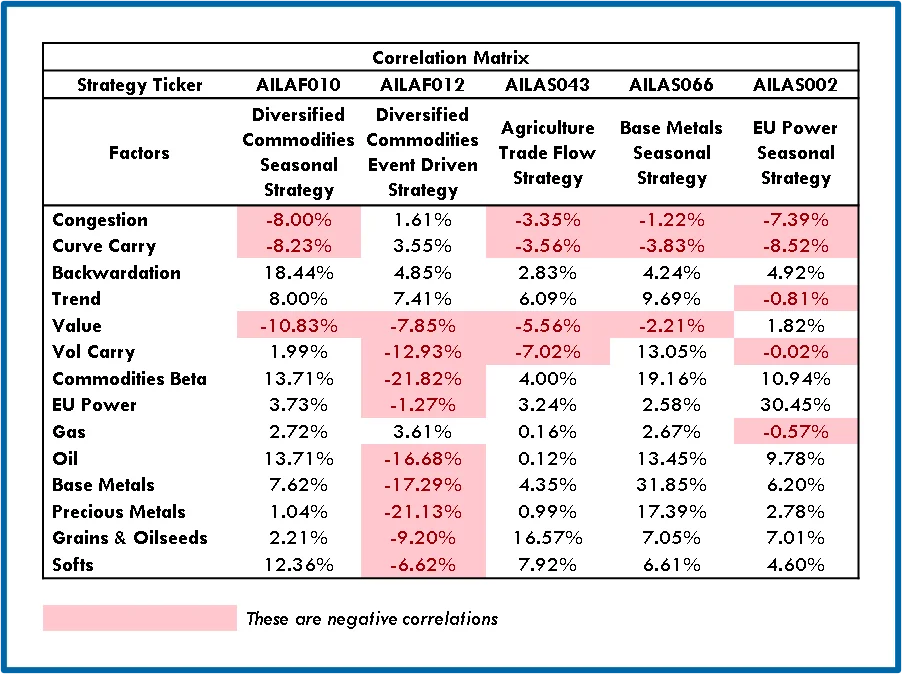
- Zwischen diesen Strategien und den Standardfaktoren besteht nur eine sehr geringe Korrelation.
- Die Industriemetall- und die Agrarstrategien zeigen eine leicht positive Korrelation zu den jeweiligen Sektorfaktoren.
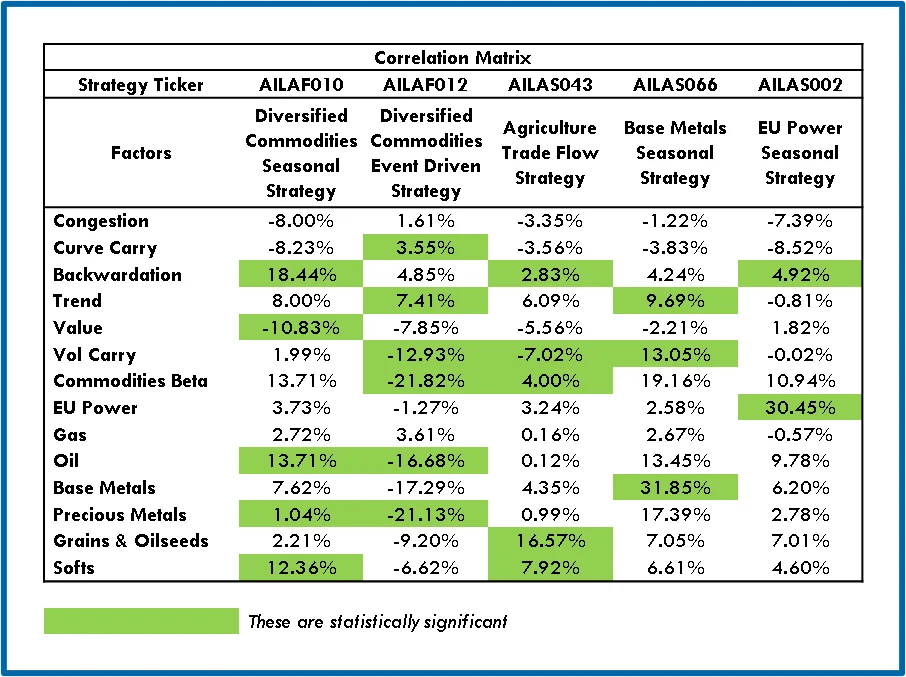
- Die Strategie F012 weist konzeptionsgemäß eine negative Korrelation zu den meisten Faktoren auf, da sie bei einer plötzlichen Marktkorrektur Erträge liefern soll.
- Die hervorgehobenen Faktoren zeigen, welche für die jeweilige Strategie statistisch signifikant sind.