
Analyse de la liquidité face au ratio de Sharpe
Traduit de l’anglais. Le texte anglais fait foi. Lire en anglais
Questions
Questions :
- Les produits AiLA tirent souvent un net avantage du fait que les allocations sont modélisées individuellement pour les différents contrats d’une même matière première.
- On a toutefois aussi constaté qu’appliquer les pondérations agrégées des contrats au contrat de première échéance (prompt) de la matière première n’a souvent qu’un faible effet sur la performance.
- Cet effet est-il constant lorsqu’on l’applique à différents indices de matières premières AiLA, et observe-t-on des schémas typiques ?
Démarche :
- Construire une approche générique qui agrège les pondérations des contrats individuels et applique ces pondérations au contrat à terme de première échéance de la matière première, par exemple le mois le plus proche en roulement.
- Comparer la performance de la stratégie AiLA obtenue avec les pondérations par contrat individuel et avec les pondérations agrégées sur le contrat de première échéance, pour un ensemble de produits indiciels AiLA différents.
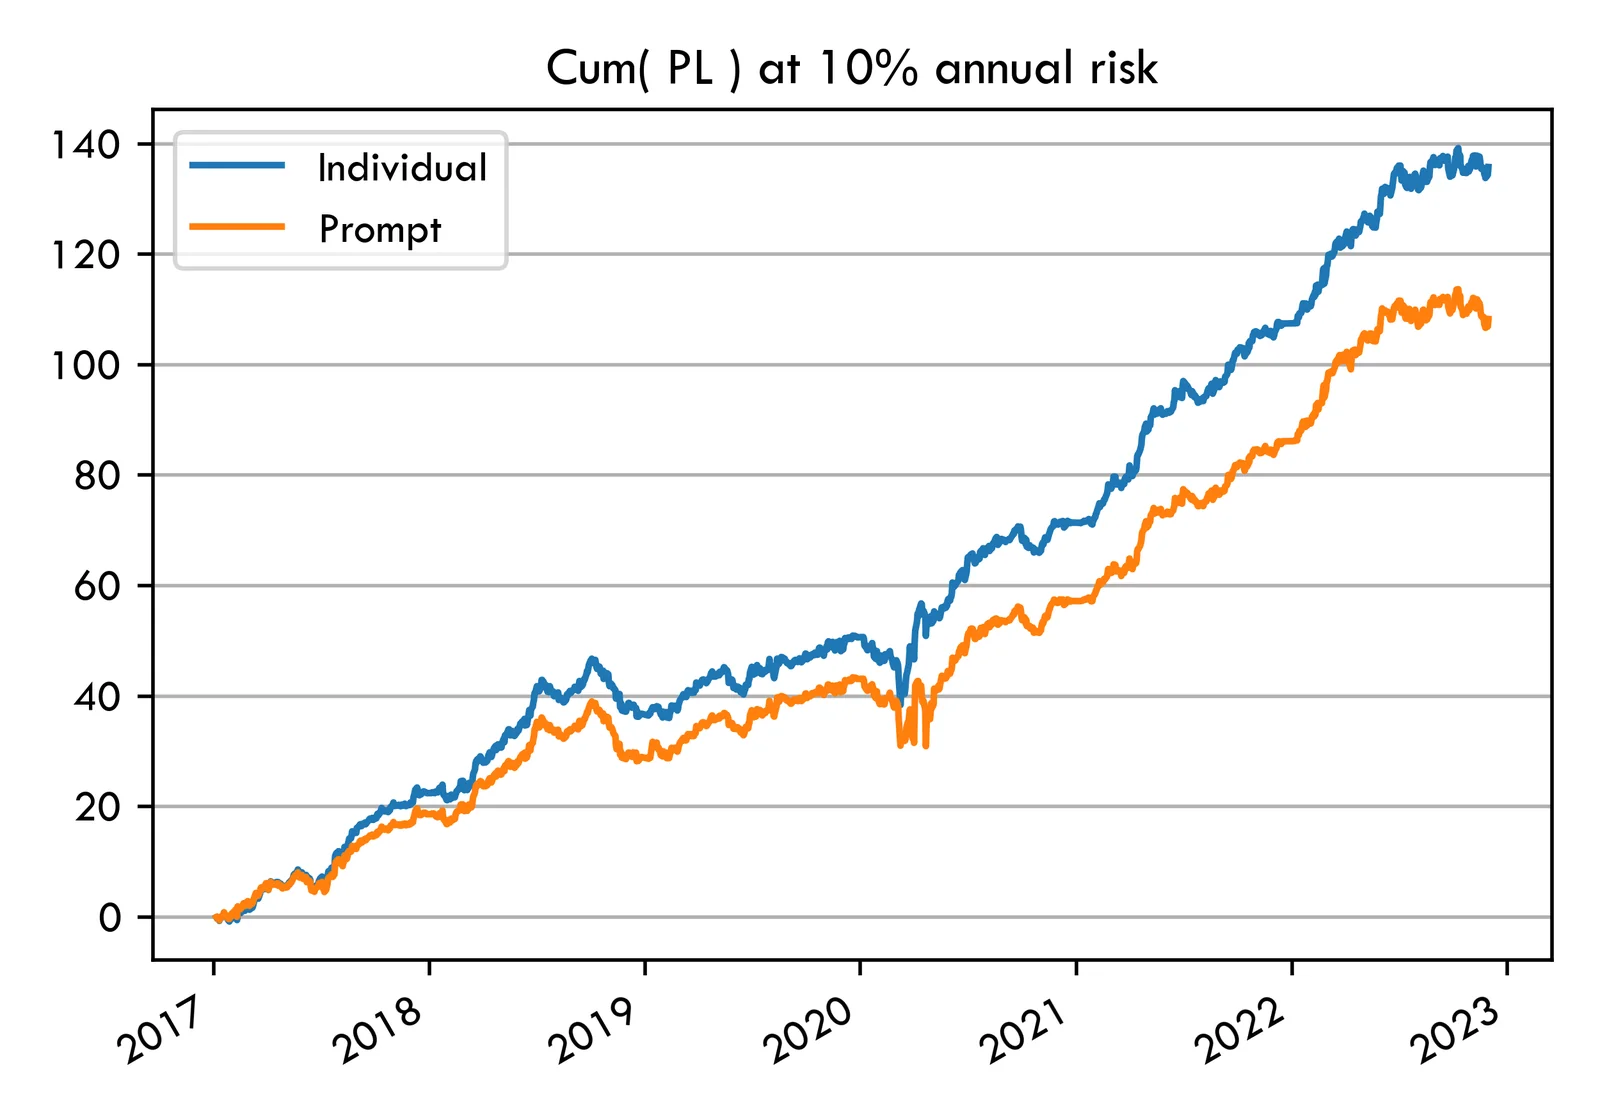
Individuel : SR = 2.3, risque = 7.8%
Première échéance : SR = 1.8, risque = 9.7%
𝜌(individuel, première échéance) = 93%
Contrat de première échéance
- Les pondérations d’allocation des différents contrats mensuels ont été additionnées pour un contrat à terme sur matière première donné, par exemple les pondérations des contrats mensuels du marché à terme WTI du CME.
- Les pondérations d’allocation agrégées ont ensuite été appliquées au contrat de première échéance de la matière première correspondante, qui était ici généralement roulé au milieu du mois précédant le mois du contrat.
- La version « première échéance » du produit AiLA a ensuite été comparée à la version d’origine, cette dernière reposant sur des allocations par contrat individuel.
- La comparaison a porté sur un ensemble de 16 produits AiLA différents, dont les compositions d’actifs se recoupent en partie tout en présentant des différences importantes.
- Du fait de la compensation des pondérations longues et courtes, la version « première échéance » du portefeuille tend généralement à allouer un pourcentage du capital plus faible que la version individuelle.
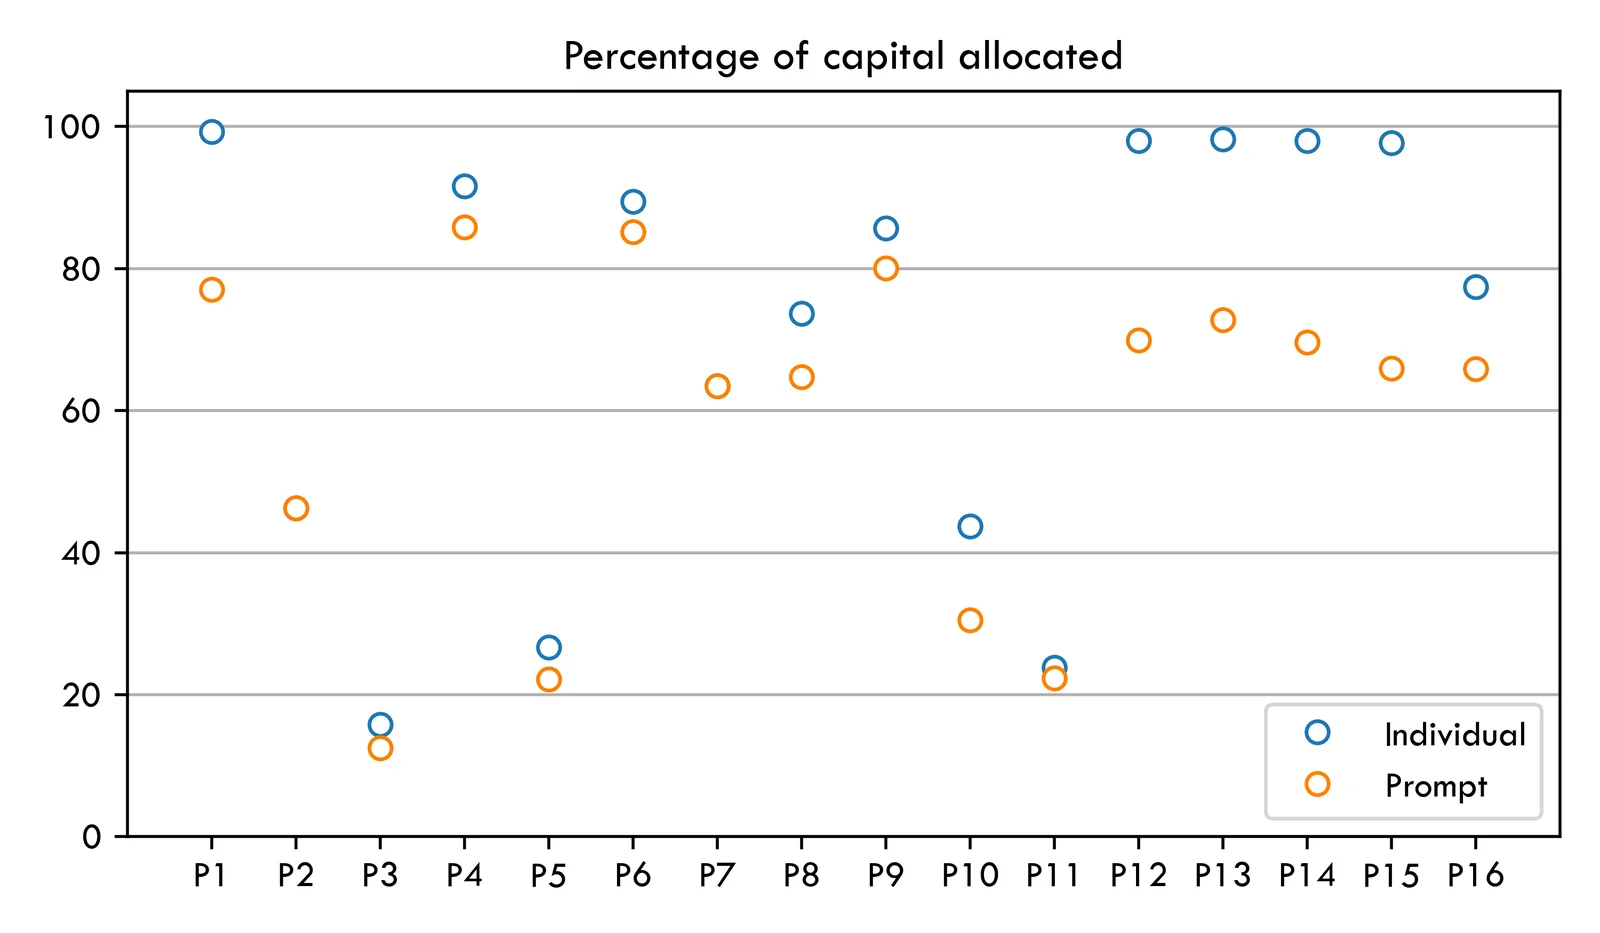
La tendance de la version « première échéance » du portefeuille à allouer un pourcentage du capital plus faible dépend du montant des pondérations longues et courtes qui se compensent ; un portefeuille long-only, par exemple, ne présenterait aucune différence.
Contrat de première échéance
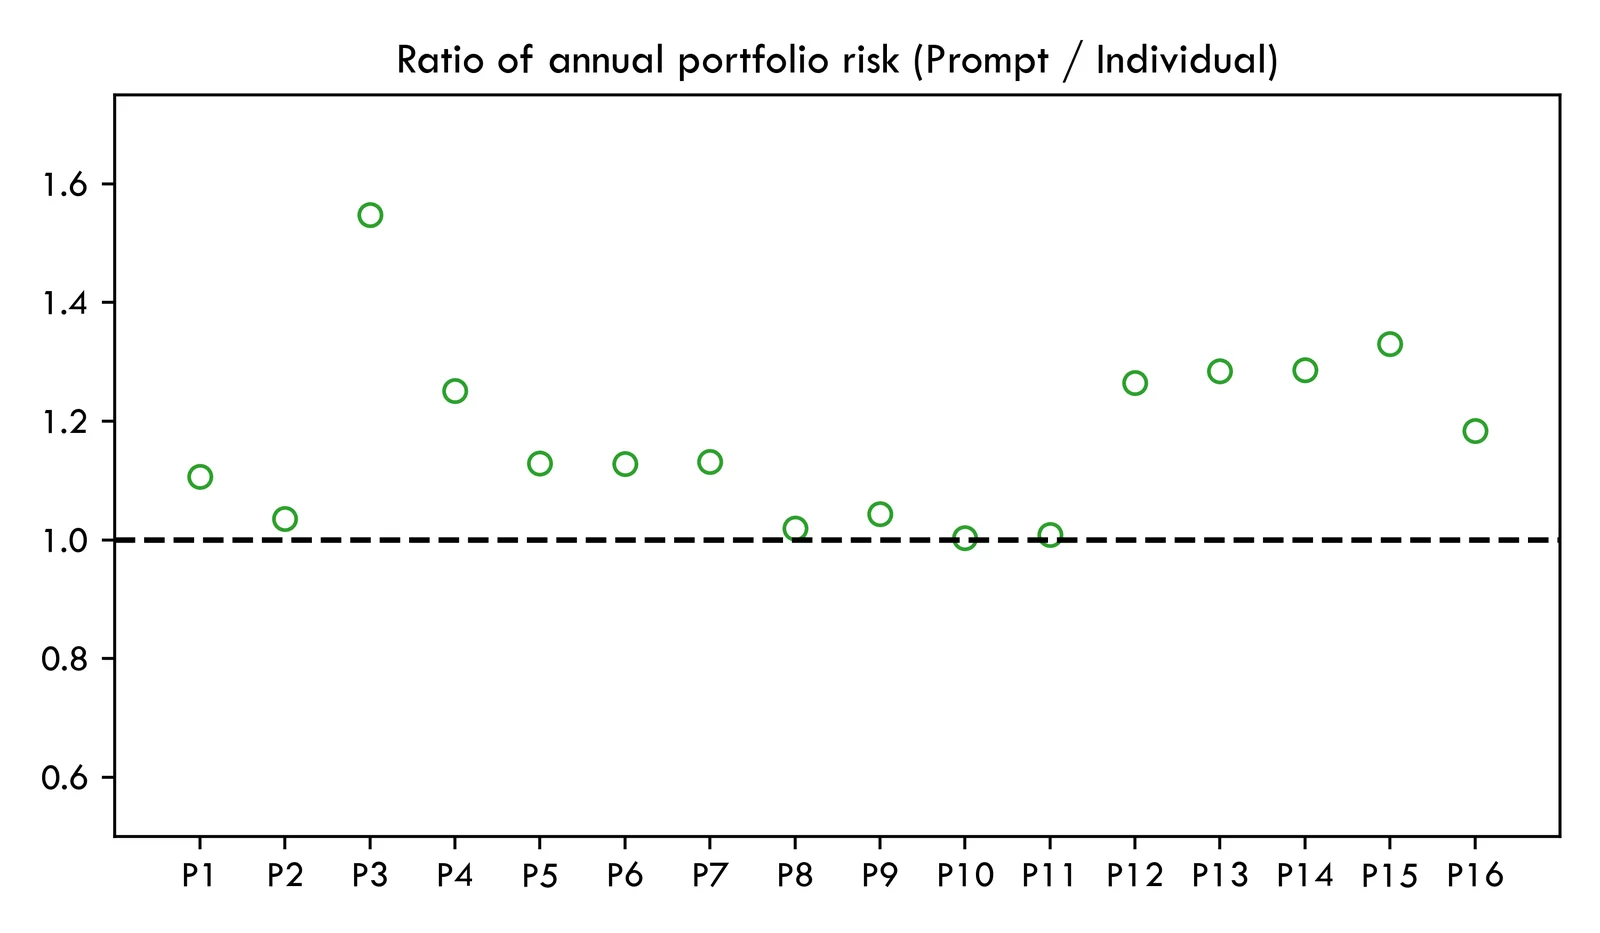
- En termes de rendements du produit, la version « première échéance » du portefeuille tend à présenter un risque annuel plus élevé que la version individuelle, qui comporte davantage de contrats à échéance plus lointaine.
- Le ratio du risque annuel première échéance/individuel, calculé sur la période 2017 à 2022 retenue pour l’analyse, est supérieur à 1 pour les 16 produits, mais dans une mesure variable selon la composition du portefeuille.
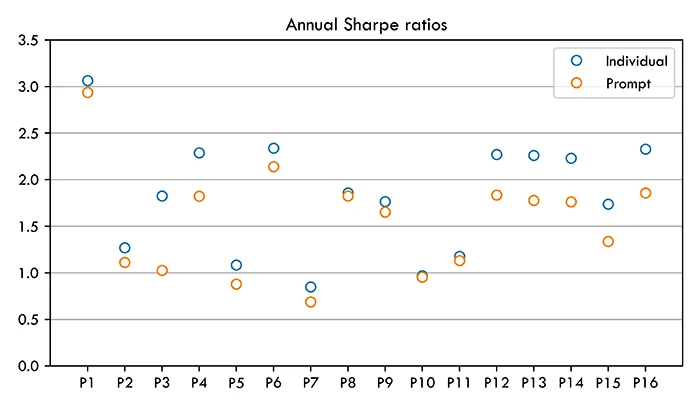
- Les rendements annuels moyens, en revanche, ne présentent pas d’écart aussi systématique entre les portefeuilles « première échéance » et individuels, d’où un écart de ratios de Sharpe qui suit celui du risque annuel.
- La corrélation des performances entre les versions « première échéance » et individuelle est comprise entre 80% et 100% pour les 16 produits AiLA, avec une corrélation médiane de 95%.
Conclusions
- Un ensemble de 16 produits AiLA a servi à étudier l’écart entre deux façons d’appliquer les allocations AiLA obtenues pour les contrats individuels de matières premières : aux contrats correspondants, ou uniquement au contrat de première échéance, c’est-à-dire au contrat le plus proche en roulement.
- Les résultats indiquent une tendance à obtenir des performances similaires entre les deux versions, la version « première échéance » produisant généralement un ratio de Sharpe légèrement inférieur à celui de la version individuelle.
- L’écart de ratio de Sharpe semble principalement tenir au fait que la version « première échéance » présente généralement un risque annuel plus élevé que la version individuelle, qui comporte davantage de contrats à échéance plus lointaine.
- Les résultats suggèrent que, malgré l’intérêt important de stratégies d’allocation distinctes pour les contrats individuels, c’est-à-dire la diversité des décisions d’allocation, agréger les pondérations finales des contrats et appliquer ces pondérations agrégées au contrat de première échéance n’a qu’un effet relativement faible sur la performance.