
Die Portfoliokonstruktion auf dem Prüfstand
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Portfoliokontext
Hintergrund
- Die AILA-Methodik erzeugt in der Regel Allokationschancen für ein bestimmtes Asset, z. B. den Future WTI Dec25.
- Die Renditeströme dieser einzelnen Assets lassen sich auf Basis ihrer erwarteten Sharpe-Ratio (SR) und Korrelation zu einem Portfolio kombinieren.
- Die Allokationsgewichte, die zur maximalen Portfolio-SR führen, lassen sich mit einem Markowitz-ähnlichen Ansatz bestimmen.
- Die optimale Lösung kann jedoch stark vom statistischen Rauschen bei der Schätzung der Eingangsgrößen beeinflusst werden.
- In dieser kurzen Übung untersuchen wir drei Aspekte der Konstruktion eines optimalen Portfolios im Rahmen der AILA-Methodik und der zugehörigen Renditeströme der Assets.
Untersuchte Aspekte
- Höhere Momente der Renditeverteilung.
- Korrelationsstruktur.
- Unsicherheit der Sharpe-Ratio.
Literatur
- [Caj] D. Cajas, Semidefinite Relaxation of Higher Portfolio Moments (Oktober 2025). Verfügbar bei SSRN: https://ssrn.com/abstract=5284483
- [Lop] M. Lopez de Prado et al., How to use the Sharpe ratio (September 2025). Verfügbar bei SSRN: https://ssrn.com/abstract=5520741
- [Ant] A. Antonov et al., Overcoming Markowitz's instability with the help of the HRP (Dezember 2023). Verfügbar bei SSRN: https://ssrn.com/abstract=4748151
Höhere Momente
Portfoliooptimierung
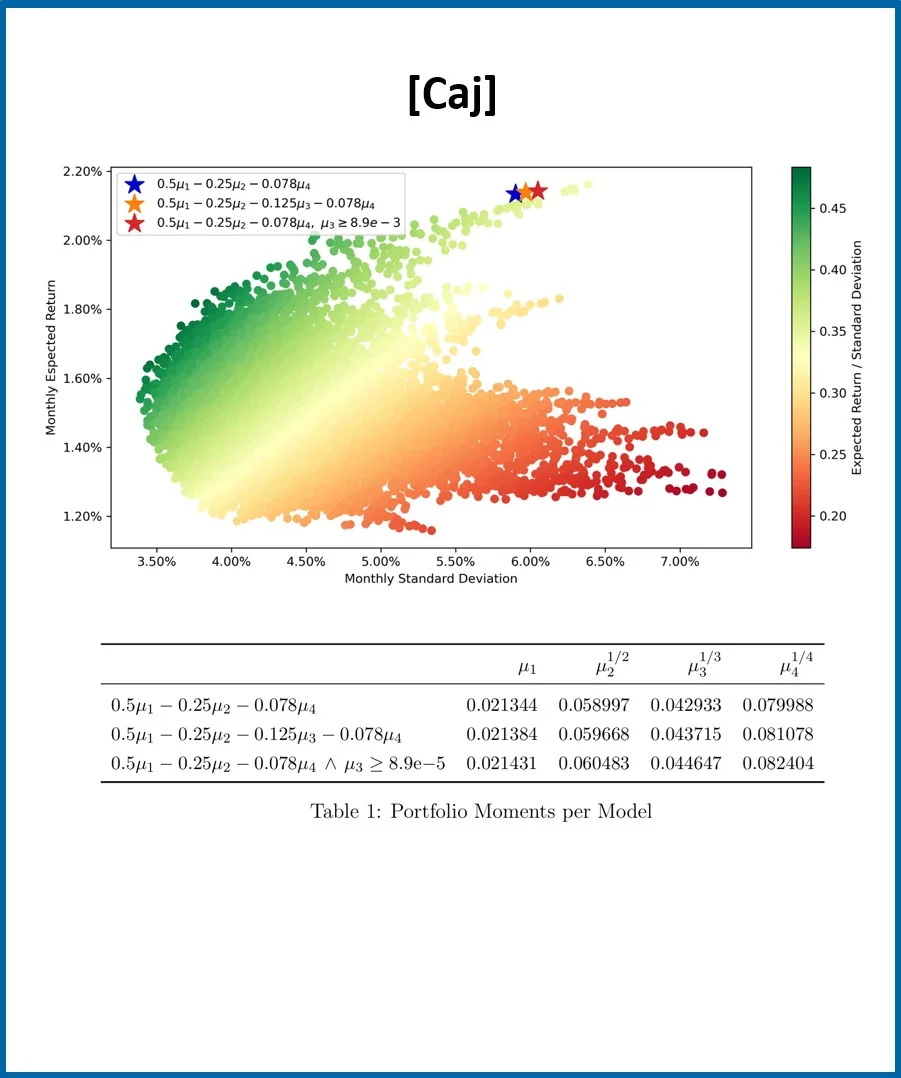
- Die Optimierung der Portfolio-Sharpe-Ratio lässt sich so erweitern, dass auch höhere Momente der Asset-Renditen berücksichtigt werden.
- Studien haben gezeigt, dass solche Methoden die Portfolioeigenschaften wie beabsichtigt beeinflussen können, oft jedoch um den Preis zusätzlicher Näherungen und Nebenbedingungen, siehe z. B. [Caj].
- Neben dem höheren Rechenaufwand müssen die angedeuteten möglichen Verbesserungen gegen die Folgen abgewogen werden, die sich aus einer realistischen Schätzung der Momente der Assets selbst ergeben.
- Im hier betrachteten Kontext der AILA-Strategien erscheinen die angedeuteten Verbesserungen durch die Einbeziehung höherer Momente in die Optimierung gering im Vergleich zu den Schwierigkeiten, die Momente realistisch zu schätzen.
➔ Wir konzentrieren uns daher auf ein SR-optimales Portfolio im einfacheren Fall, in dem nur Mittelwert und Varianz, also die ersten beiden Momente, berücksichtigt werden.
Verteilung der SR
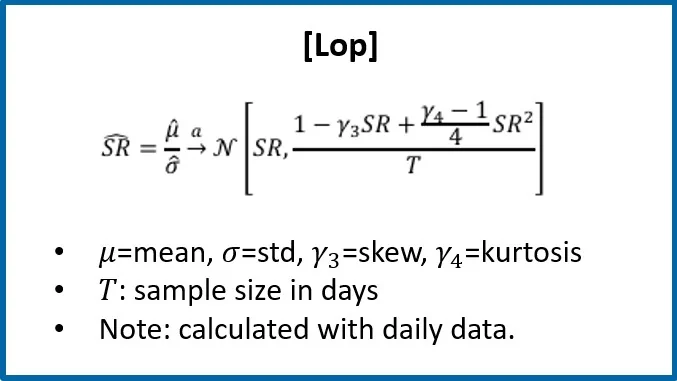
- Wie verschiedene Studien zeigen, siehe z. B. [Lop], ist die geschätzte SR unter relativ allgemeinen Annahmen tendenziell normalverteilt, auch wenn die zugrunde liegende Renditeverteilung nicht normal ist.
- Die Varianz der geschätzten SR wird von den höheren Momenten der Renditen beeinflusst; im hier betrachteten Kontext ist für die Varianz jedoch in der Regel der Stichprobenumfang (T) maßgeblich.
- Zudem lassen sich die optimalen Gewichte zur Maximierung der Portfolio-SR in Abhängigkeit von der Asset-Korrelation und den Asset-SRs ausdrücken.
➔ Mit diesem Rahmen untersuchen wir, wie sich die Schätzunsicherheit der Asset-Korrelation und der Asset-SRs auf die optimalen Gewichte auswirkt.
Portfolio mit maximaler SR
w = cR · ρ-1 E
- cR: Risikofaktor, cR → Σ|w| = 1
- ρ: Asset-Korrelation.
- E: Asset-SR (erwartete risikoadjustierte Rendite).
- Hinweis: Alle SR unten sind jährlich.
Korrelation
Scheinkorrelationen
- Ein gängiger Ansatz, den Einfluss des Rauschens bei der Schätzung der Asset-Korrelation zu verringern, besteht darin, den Rang der Korrelationsmatrix zu reduzieren, etwa durch Clustering der Assets, siehe z. B. [Ant].
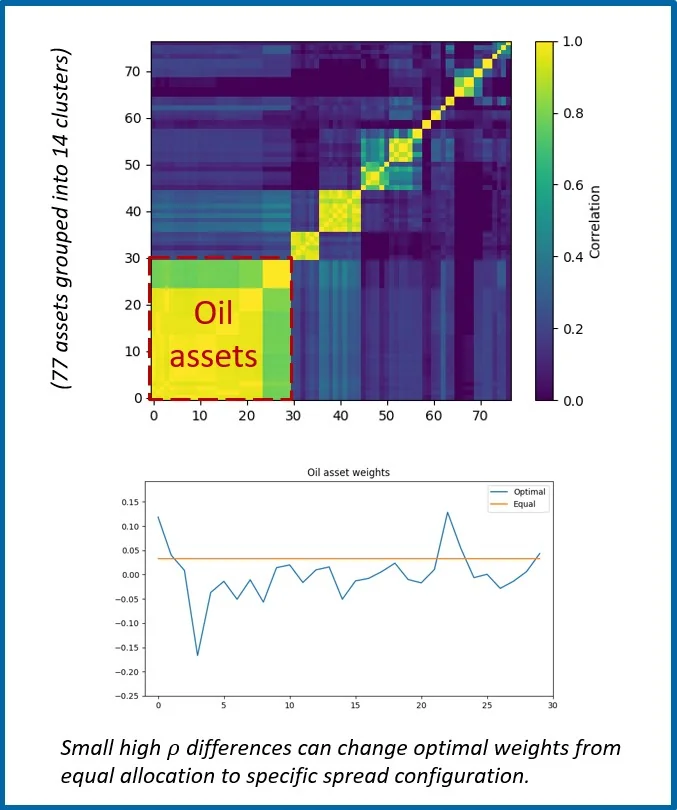
- Wir betrachten hier ein AILA-Portfolio aus 77 Rohstoff-Futures aus den Bereichen Agrar, Metalle und Energie, einschließlich mehrerer Monatskontrakte desselben Rohstoffs.
- Wir clustern die Assets nach der geschätzten Korrelation (letzte 252 Tage) und stellen mit einer Silhouettenanalyse wie in [Ant] fest, dass die resultierenden Cluster weitgehend mit den traditionellen Rohstoffsektoren übereinstimmen.
- Bei Rohstoffen scheint eine solche Clusterstruktur mit schwacher Korrelation zwischen den Clustern (starker Korrelation innerhalb der Cluster) ganz natürlich den intuitiven Erwartungen zu entsprechen.
- Die optimalen Gewichte, die sich bei identischen Asset-SRs ergeben, zeigen jedoch, dass schon geringe Unterschiede in den hohen Korrelationen innerhalb der Cluster zu nicht trivialen Spread-Konfigurationen führen können.
➔ Geringes Schätzrauschen bei der Korrelation kann zu sehr unterschiedlichen („zufälligen“) Gewichten führen, sofern die theoretische Formel nicht durch Nebenbedingungen eingeschränkt wird.
Sharpe-Ratio
Unsicherheit der SR
- Die Unsicherheit der Asset-SRs kann bei den optimalen Gewichten dasselbe Problem verursachen wie für die Korrelation gezeigt.
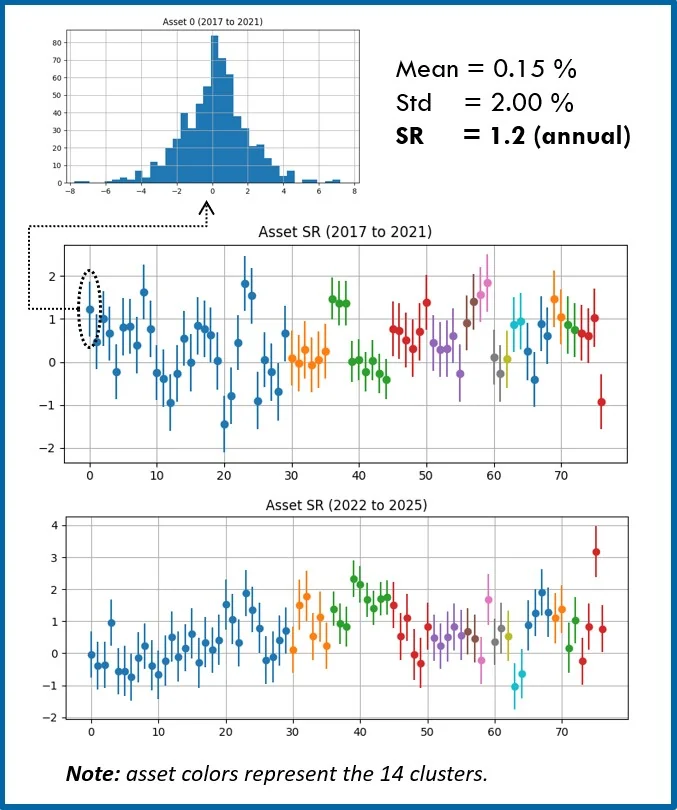
- Um den Effekt zu untersuchen, führen wir eine Monte-Carlo-Analyse (MC) unter der Annahme durch, dass alle AILA-Rohstoff-Asset-Modelle wahre langfristige SRs aufweisen, die mit den langfristigen Backtest-Ergebnissen übereinstimmen.
- Über einen gegebenen Zeitraum (T) schwankt die realisierte Portfolio-SR, weil:
- 1) die Gewichte nicht optimal sind, d. h. die geschätzten Asset-SRs nicht die wahren SRs sind.
- 2) die Gewichte zwar optimal sind, die Asset-SRs aber zwischen den Zeiträumen schwanken.
- Für die Studie verwenden wir zwei Sätze von Verteilungen der Asset-SRs:
- a) SRs aus dem Backtest-Zeitraum 2017 bis 2021.
- b) SRs aus dem Backtest-Zeitraum 2022 bis 2025.
- Für ein bestimmtes Asset stellt der Punkt (Fehlerbalken) die geschätzte SR (Standardabweichung) für den jeweiligen Zeitraum dar.
- Anschließend ziehen wir Zufallswerte aus einer Normalverteilung mit dem entsprechenden Mittelwert und der entsprechenden Standardabweichung, um neue Asset-SR-Werte für einen neuen Zeitraum gleicher Länge zu erzeugen, unter der Annahme, dass die geschätzte (mittlere) SR die wahre ist.
Der Lehrbuchansatz
Gewichte nach Formel
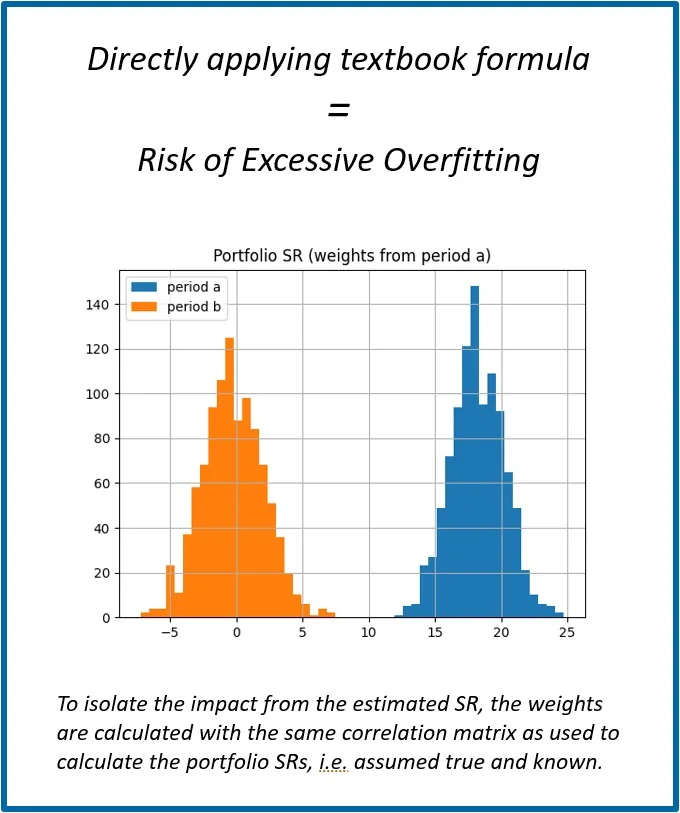
- Um das durch die SR-Unsicherheit verursachte Problem zu veranschaulichen, werden die optimalen Gewichte direkt aus den Formeln mit den geschätzten SRs aus Zeitraum (a) berechnet.
- Anschließend werden Portfolio-SRs berechnet, indem Asset-SRs entweder aus Verteilung (a) oder (b) gezogen werden; so werden neue Zeiträume gleicher Länge nachgebildet, unter der Annahme, dass entweder (a) oder (b) zutrifft.
- Die Verteilung der Portfolio-SR (blau), bei der die SRs aus Zeitraum (a) sowohl für die Berechnung der Gewichte als auch für die Ziehung neuer Zeiträume verwendet werden, entspricht dem Fall optimaler Gewichte, jedoch mit zufälliger Schwankung für jeden neu erzeugten Zeitraum.
- Werden dagegen (orange) die Gewichte mit Zeitraum (a) berechnet und neue Zeiträume aus den SRs von (b) gezogen, entspricht dies Gewichten (a), die von den für die wahren SRs (b) optimalen Gewichten abweichen, zusammen mit der zufälligen Schwankung für jeden Zeitraum.
- Das Ergebnis zeigt, wie eng die optimalen Gewichte aus der direkten Anwendung der Formel auf die relativen Details des SR-Satzes (a) zugeschnitten sind und wie praktisch nutzlos diese optimalen Gewichte sind, wenn sie auf den wahren SR-Satz (b) angewandt werden, der im Allgemeinen positiv ist, sich aber von (a) unterscheidet.
Der praktische Ansatz
Numerische Optimierung mit Nebenbedingungen
- Das Problem dürfte dort am größten sein, wo zwei Assets (oder Gruppen von Assets) ein starkes SR-Ungleichgewicht und eine hohe Korrelation aufweisen, z. B. in Fällen mit SR₁/SR₂ < ρ₁₂, die zu Spread-Konfigurationen führen.
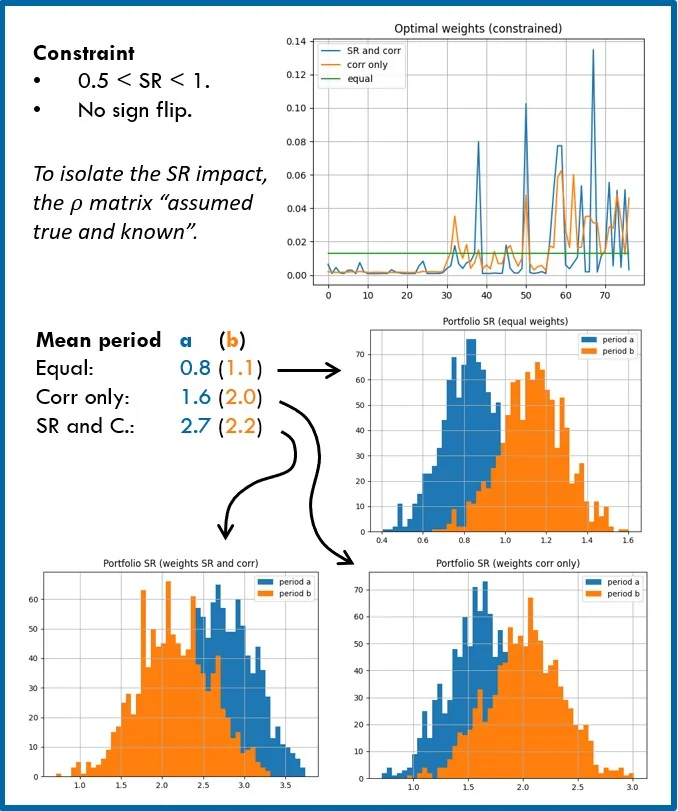
- Da die AILA-Allokationen mit einer erwarteten SR>0 verbunden sind, ist es sinnvoll, die erwartete SR auf eine realistische Spanne zu beschränken, z. B. 0.5 < SR <1.0. Dabei entspricht SR~0 konzeptionell keiner Allokation.
- Eine zweite Nebenbedingung könnte verhindern, dass Gewichte bei der Optimierung ihr Vorzeichen wechseln, d. h. die ursprünglichen Long- und Short-Signale bleiben erhalten.
- Die optimalen Gewichte (SR-Satz (a) und Korrelation) werden mit Gewichten bei identischen SRs (nur Korrelation) und mit gleichen Gewichten verglichen.
- Die Wiederholung derselben MC-Übung zeigt, dass unter den Nebenbedingungen die Kenntnis der Korrelation (nur Korrelation) die Portfolio-SR sowohl bei Ziehungen aus (a) als auch aus (b) gegenüber gleichen Gewichten verbessert.
- Werden jedoch die geschätzten Asset-SRs einbezogen, verbessern sich die Ergebnisse für Zeitraum (b) nur geringfügig gegenüber den (überangepassten) Ergebnissen für Zeitraum (a).
➔ Geschätzte SRs führen oft zu optimalen Gewichten mit starker Portfoliokonzentration auf wenige „frühere Gewinner“, deren Erfolg sich Out-of-Sample nicht wiederholt.
Schlussfolgerungen
- Die optimalen Portfoliogewichte lassen sich theoretisch berechnen; die Unsicherheit der Eingangsgrößen auf Asset-Ebene verzerrt jedoch oft stark, was Out-of-Sample optimal wäre.
- In dieser kurzen Studie untersuchen wir drei Aspekte der Bestimmung optimaler Portfoliogewichte im Rahmen der AILA-Strategiemethodik, d. h. mit typischen AILA-Asset-Portfolios und den zugehörigen Modellen für Allokationschancen.
- Die gezeigten Ergebnisse sind in mancher Hinsicht überzeichnet, veranschaulichen aber die Effekte, die folgende Schlussfolgerungen stützen.
- Im AILA-Kontext erscheint der mögliche Nutzen, über die ersten beiden Momente (Mittelwert und Varianz) hinaus höhere Momente in die Methode der Gewichtsoptimierung einzubeziehen, gering im Vergleich zu den Schwierigkeiten, diese Momente realistisch zu schätzen; daher geben wir dem Verständnis der Auswirkungen der Schätzunsicherheit Vorrang.
- Bei Rohstoffen deckt sich die traditionelle Sektorstruktur ganz natürlich mit den Ergebnissen und mit der Idee hinter dem Clustering von Asset-Korrelationen, d. h. der Reduktion auf eine Korrelationsstruktur mit schwacher Korrelation zwischen den Clustern (starker Korrelation innerhalb der Cluster).
- Der Neigung optimaler Gewichte zu stark überangepassten Spread-Konfigurationen lässt sich mit Nebenbedingungen in der Optimierung begegnen; oft ergibt sich jedoch weiterhin eine hohe Portfoliokonzentration auf „frühere Gewinner“, möglicherweise mit minimalem Out-of-Sample-Nutzen und potenziell im Widerspruch zu Risiko- und Allokationsgrenzen.