
Steigert eine Kurvenneigung wirklich Rendite oder Sharpe-Ratio?
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Neigung der Portfolioallokationen
- Die Terminkurve gibt Aufschluss über die aktuellen Marktbedingungen.
- Diese Bedingungen können die Long- oder Short-Allokationen von AILA-X grundsätzlich begünstigen oder benachteiligen.
- So könnte ein Marktregime mit positiver (Backwardation) oder steigender Kurvensteigung Long-Allokationen begünstigen und Short-Allokationen benachteiligen.
- Das könnte jedoch von den konkreten Effekten abhängen, die die AILA-X-Allokationen nutzen.
Fragestellung: Bringt es grundsätzlich einen Performancevorteil, die Long- und Short-Allokationen des Portfolios entsprechend dem vorherrschenden Regime zu neigen (Tilt), das die Steigung der Terminkurve widerspiegelt?
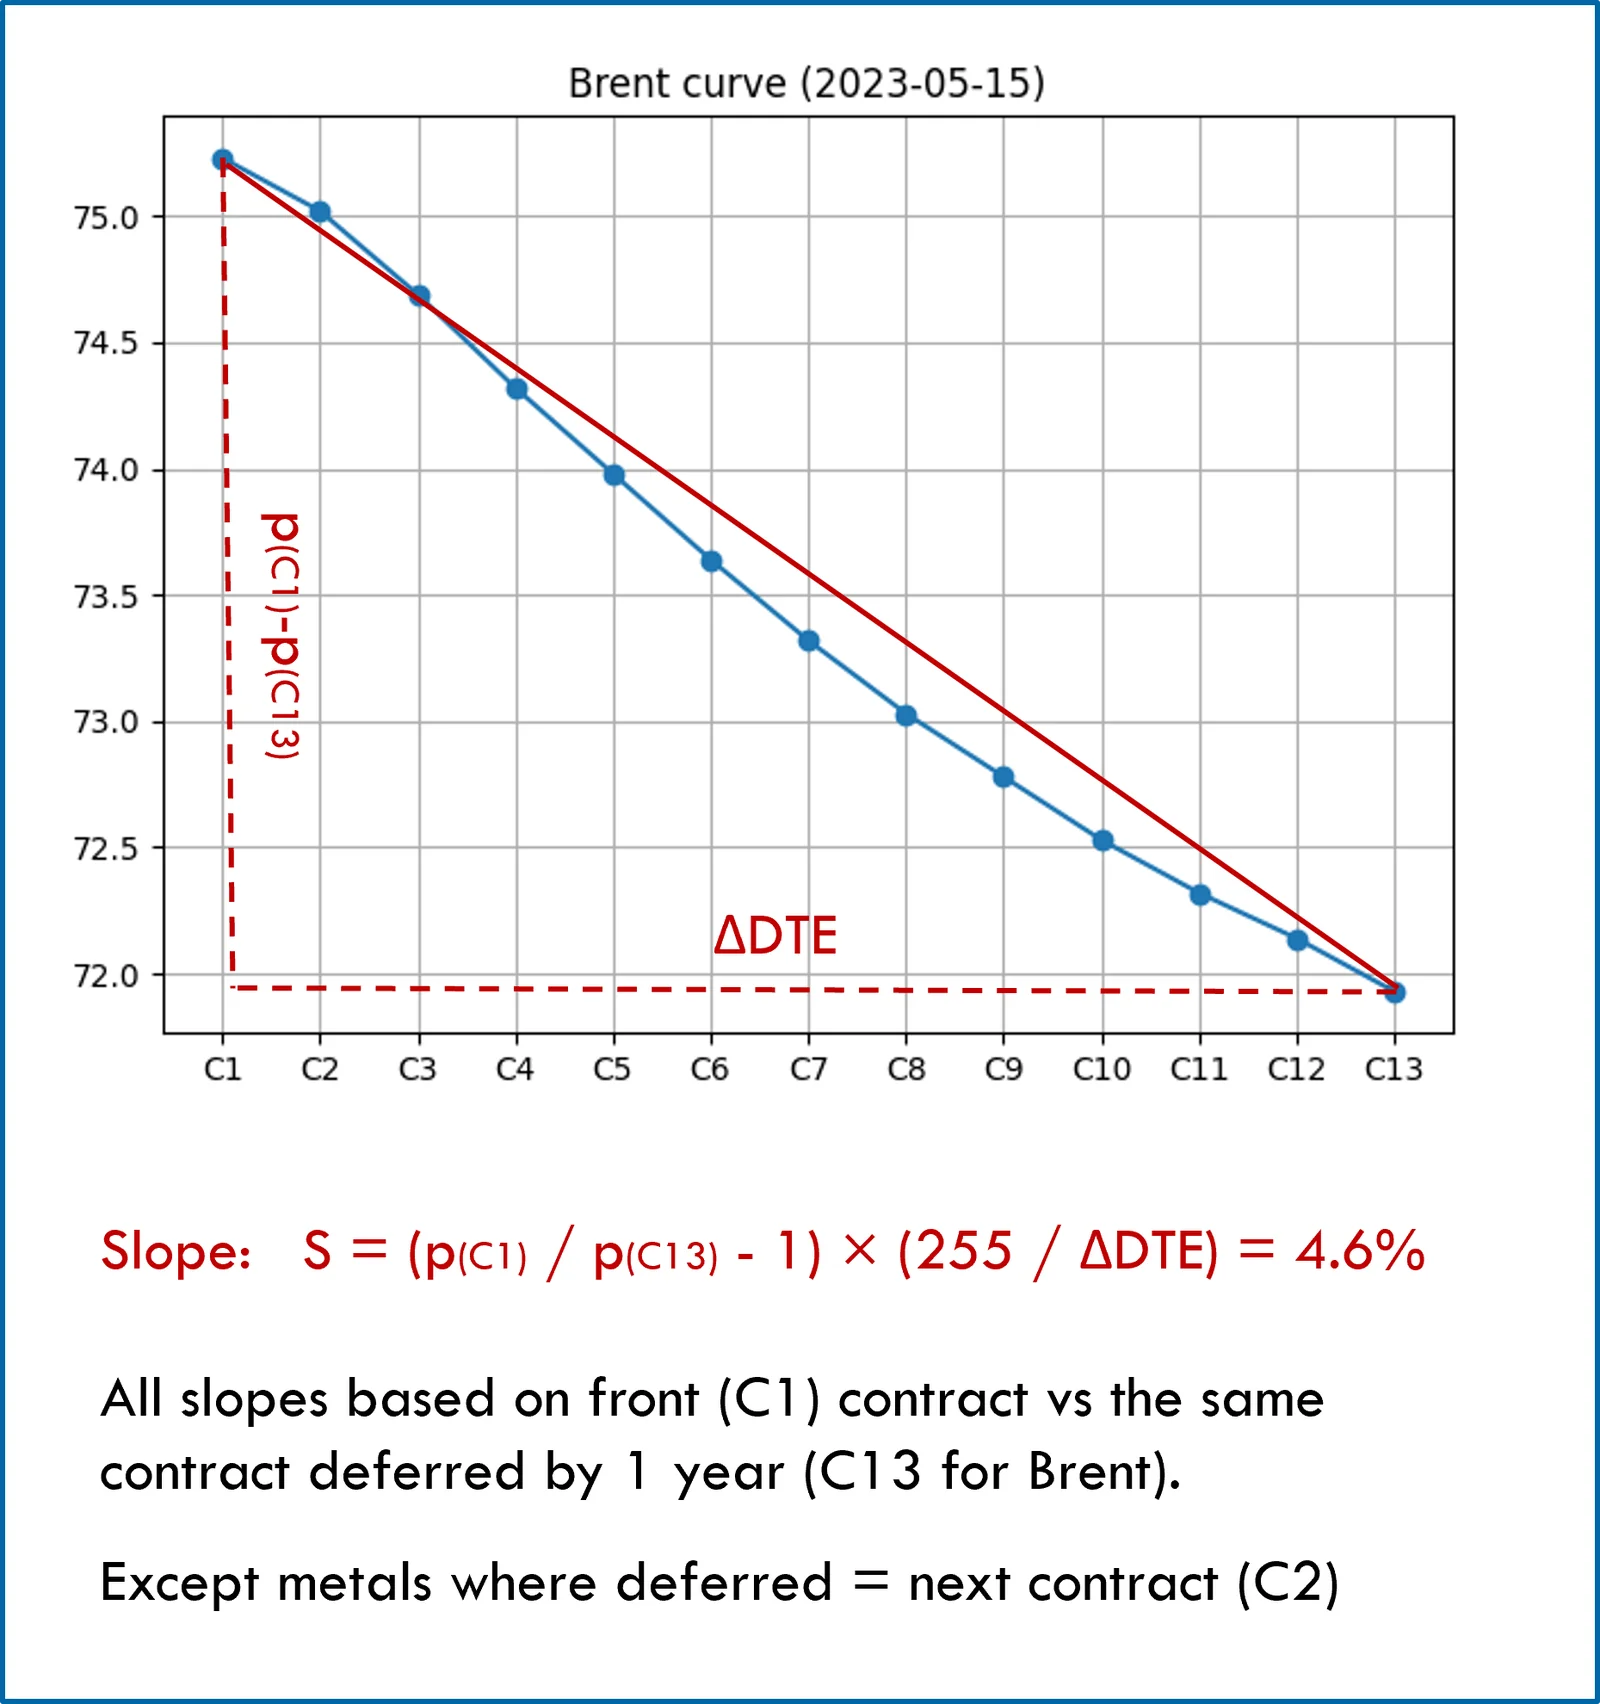
Analyse auf Signalebene (1/3)
- Die Analyse erfolgte auf Ebene der Allokationssignale, um Einflüsse von Portfoliorisiko- und Ausführungslogik zu vermeiden.
- Ziel ist ein allgemeiner Hinweis auf den erwarteten Effekt, anhand weniger (binärer) Fälle und Annahmen.
Klassifikation der Kurve
- Änderung der Steigung: positive oder negative Änderung der Steigung über ein 15-Tage-Fenster (*).
- Höhe der Steigung: hohe oder niedrige Steigung, gemessen am Absolutwert über bzw. unter dem Median.
- Vorzeichen der Steigung: Backwardation (positive Steigung) oder Contango (negative Steigung).
(*) Das 15-Tage-Fenster orientiert sich an der typischen Haltedauer; Variationen zeigten jedoch nur geringe Auswirkungen auf die Ergebnisse.
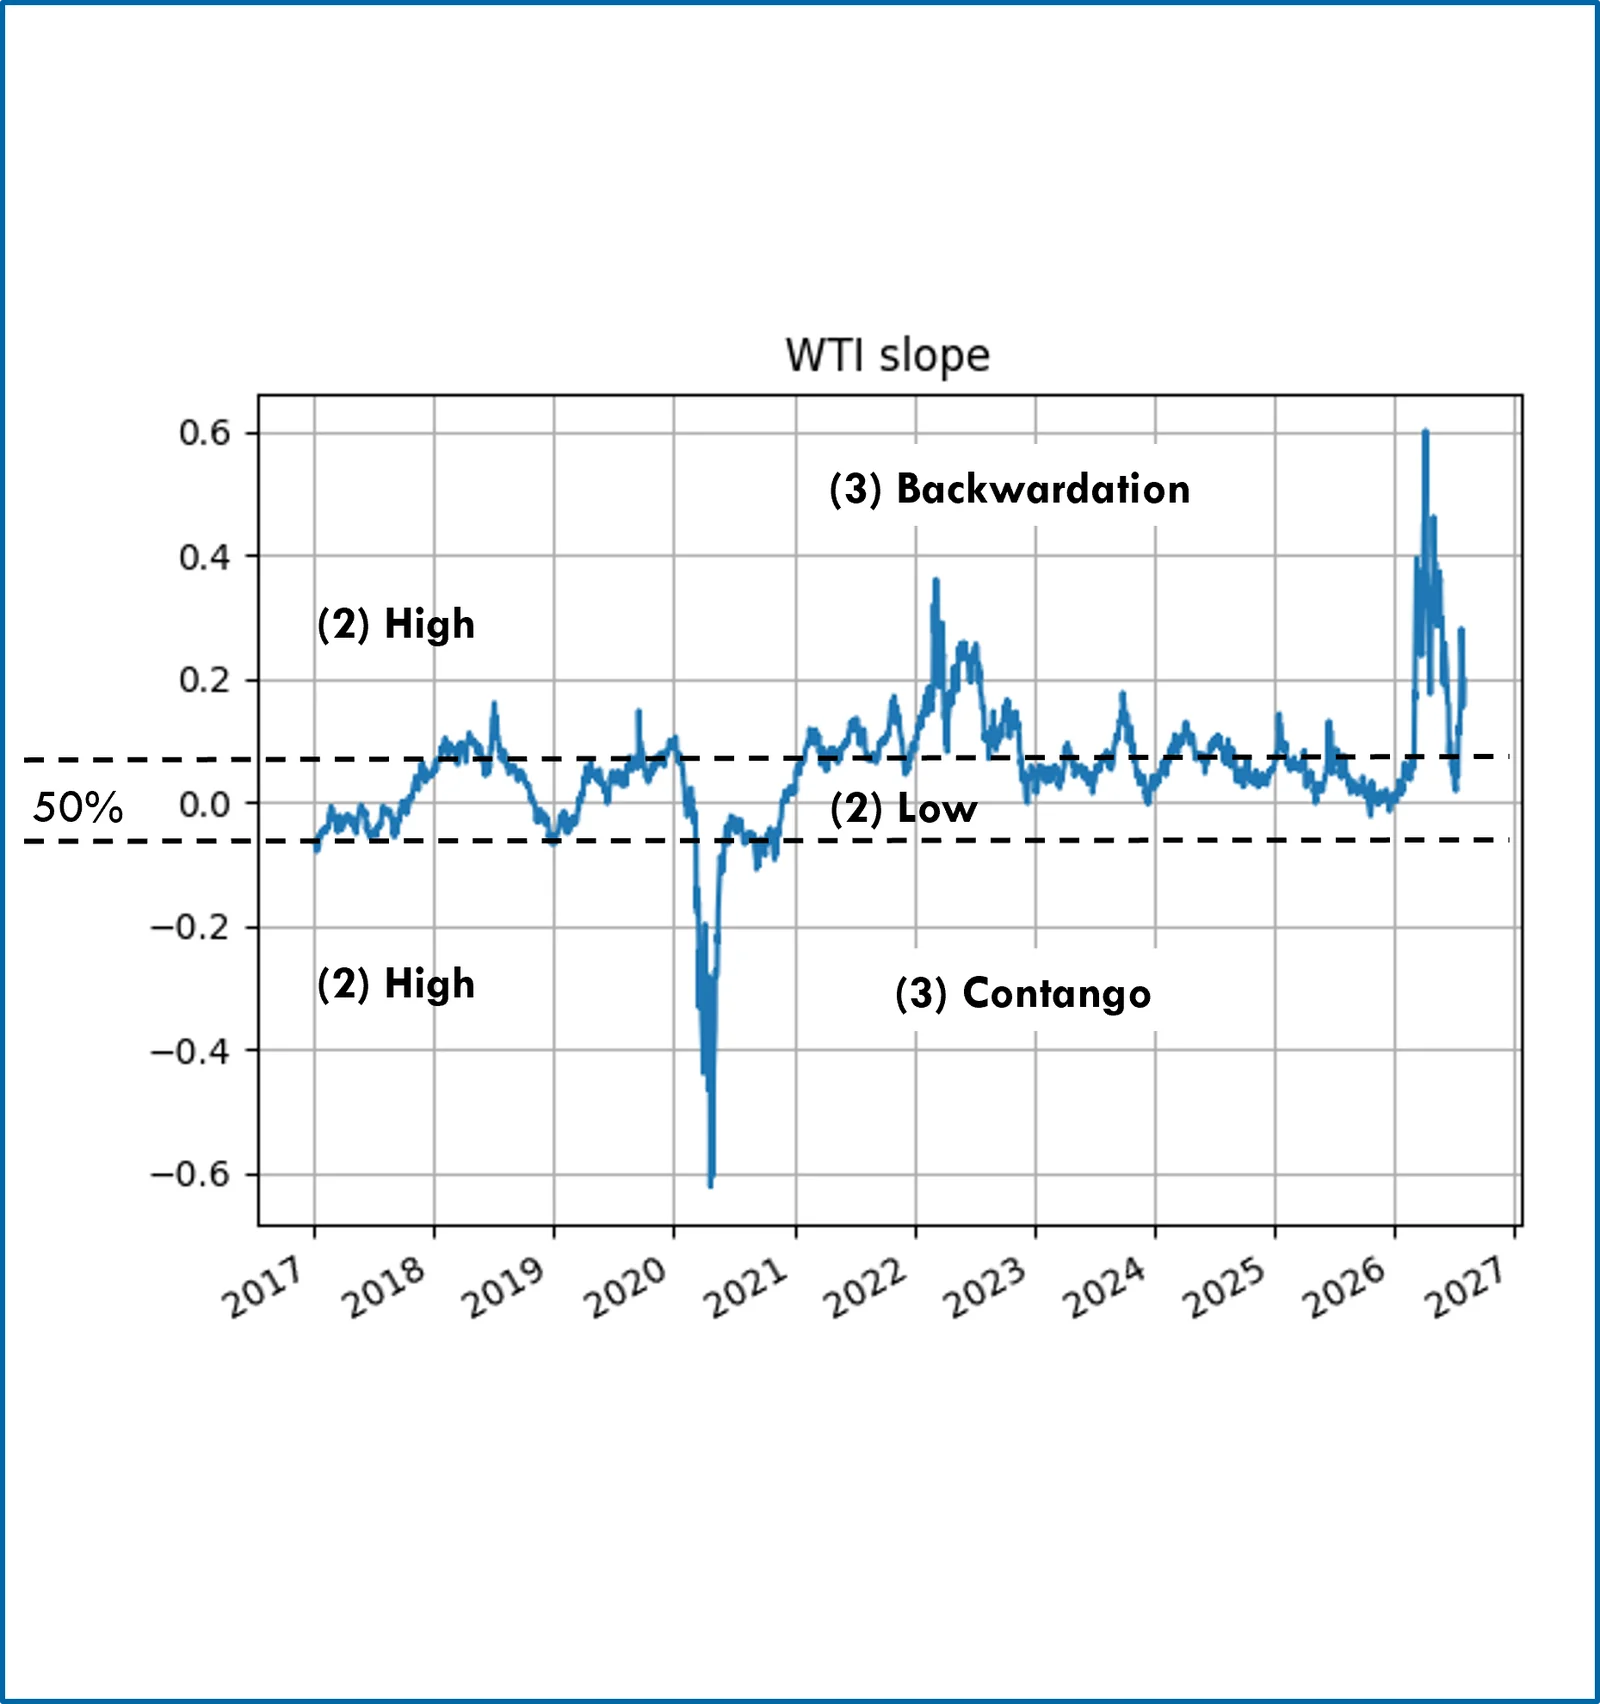
Analyse auf Signalebene (2/3)
Klassifikation der Kurve
- Änderung der Steigung: positive oder negative Änderung der Steigung über ein 15-Tage-Fenster (*).
- Höhe der Steigung: hohe oder niedrige Steigung, gemessen am Absolutwert über bzw. unter dem Median.
- Vorzeichen der Steigung: Backwardation (positive Steigung) oder Contango (negative Steigung).
Aufteilung des Portfolios
- Die GuV (P&L) eines nicht geneigten Portfolios auf Signalebene wird in Tage mit Long- bzw. Short-Allokation sowie nach p bzw. n in Klassifikation (1) aufgeteilt.
- Zusätzlich wird die GuV in Tage mit h bzw. l in den Klassen (2) oder b bzw. c in den Klassen (3) aufgeteilt.
Die Ergebnisse stützen einen Effekt, der Long- und Short-Allokationen begünstigt bzw. benachteiligt und mit der Erwartung a priori übereinstimmt.
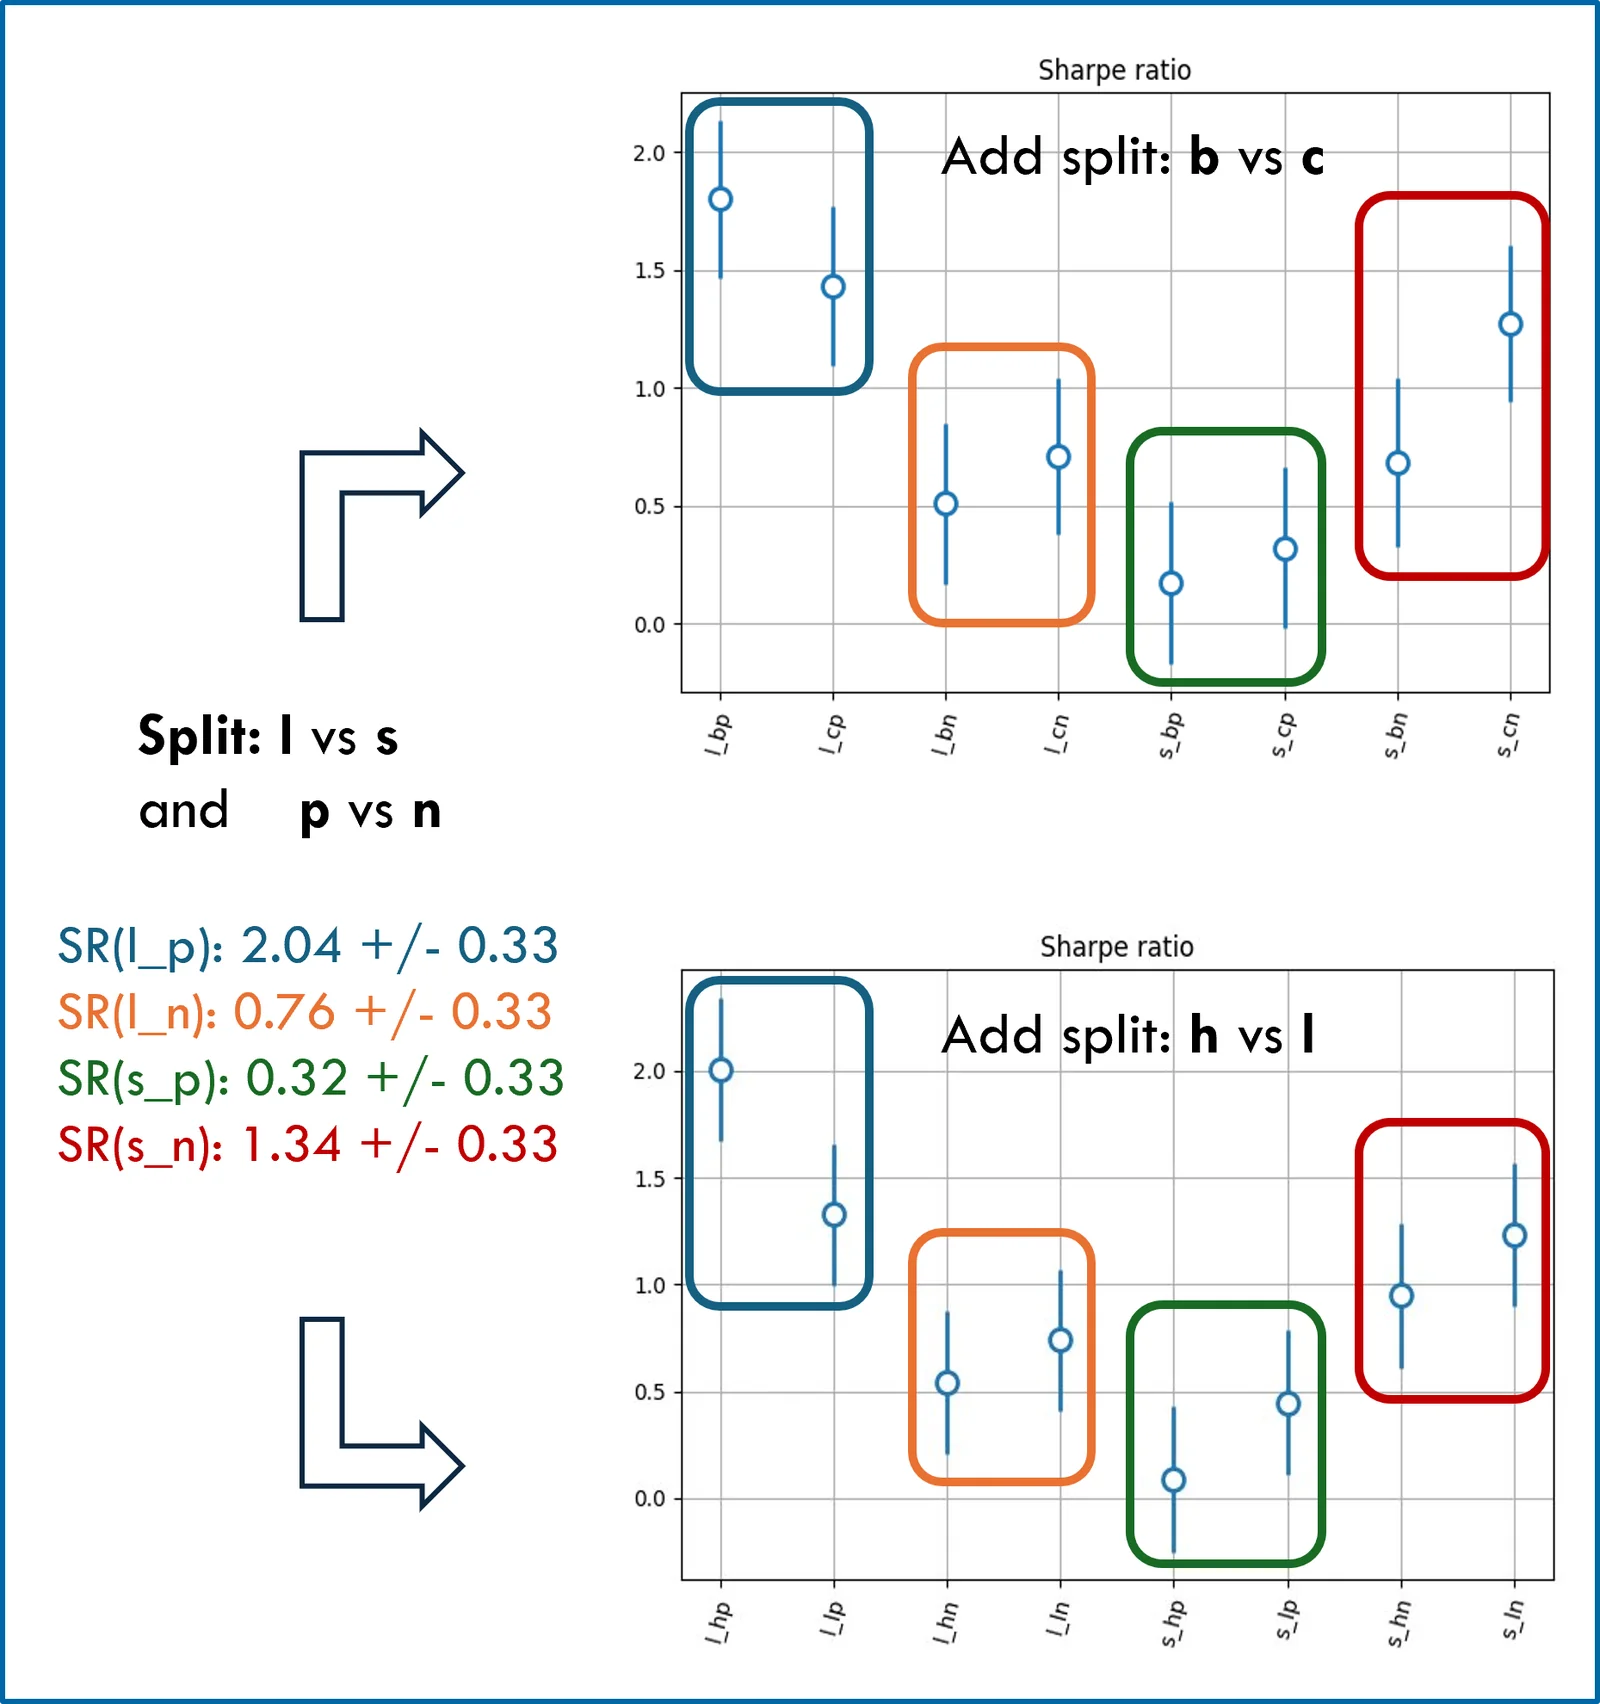
Analyse auf Signalebene (3/3)
Portfoliogewichte (Tilt)
- Änderung der Steigung: Allokation mit Gewicht x1.5 erhöhen (mit x0.5 verringern).
- Höhe der Steigung: Allokation mit Gewicht x1.25 erhöhen (mit x0.75 verringern).
- Vorzeichen der Steigung: Allokation mit Gewicht x1.25 erhöhen (mit x0.75 verringern).
- Die Steigungsklassen sind voraussichtlich nicht unabhängig, d. h. die Reihenfolge kann eine Rolle spielen, allerdings nicht so stark, dass sich die Schlussfolgerungen ändern.
- Die Gewichte unterscheiden sich, um unterschiedlich starke erwartete Effekte abzubilden, z. B. x1.5 vs. x1.25.
- Sie stellen aber dennoch nur eine moderate Abweichung von den ursprünglichen Allokationen (x1) dar.
- Ein Hinweis auf den Effekt bleibt auf Portfolioebene bestehen (außer bei Metallen), ist aber nicht groß genug, um ins Gewicht zu fallen.
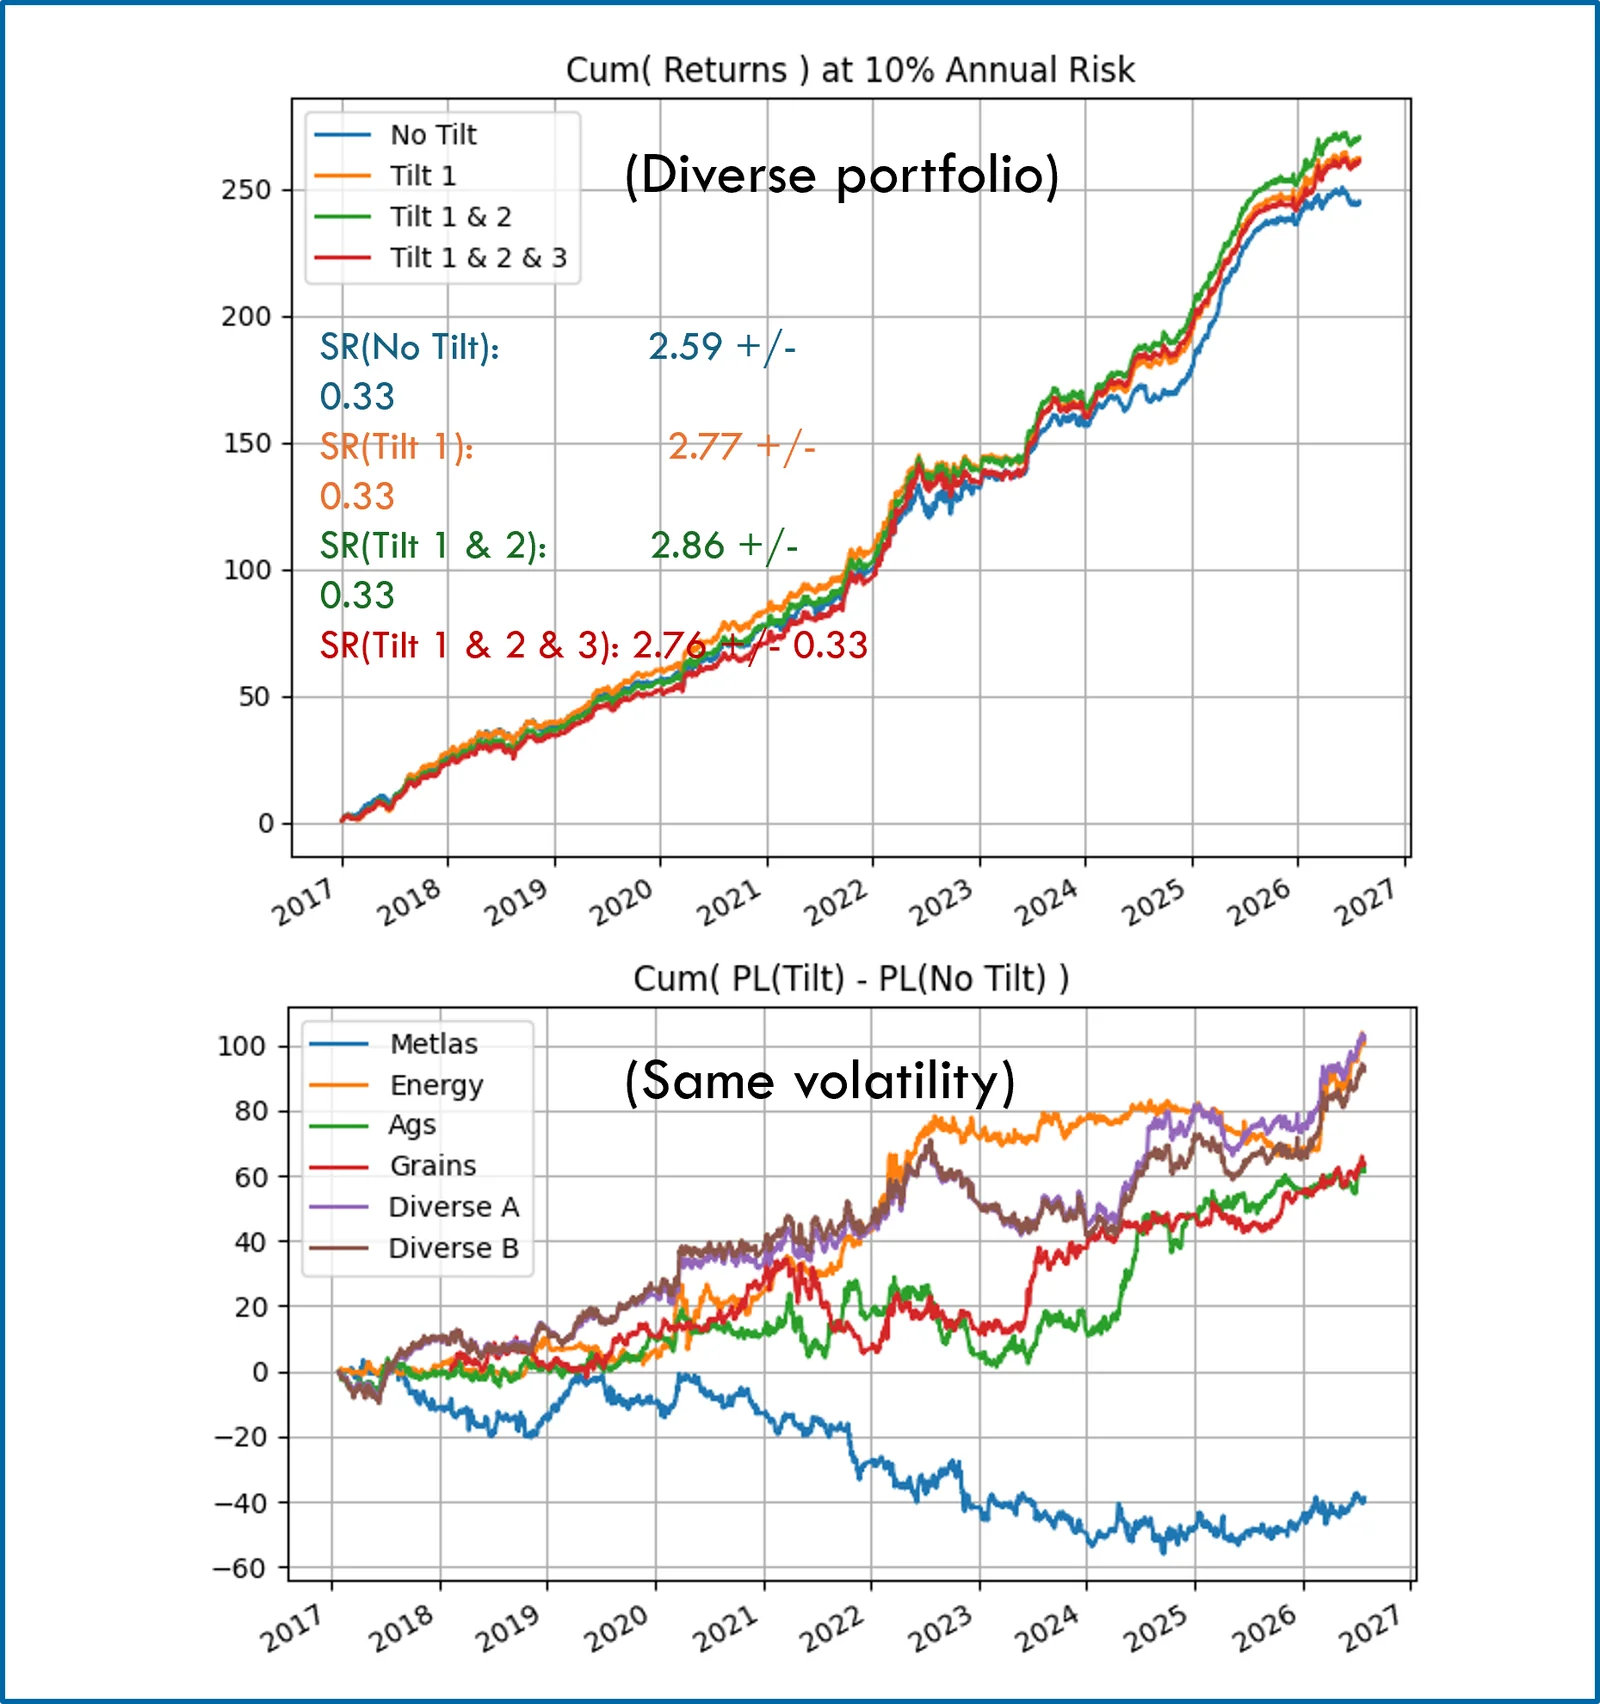
Portfolioanalyse (1/2)
- Die Neigung nach der Terminkurve wurde bei der Konstruktion verschiedener Portfolios auf Basis bestehender Strategien (Basis) angewandt, wobei alle übrigen Variablen der Portfoliokonstruktion wie in der Basis belassen wurden.
- Folgende Basisstrategien wurden herangezogen, um die Performance zu vergleichen und die Wirkung der Kurvenneigung (Curve Tilt, CT) abzuschätzen:
- Agrarstrategie
- Industriemetallstrategie
- Strategie für europäischen Strom und Gas
- Diversifizierte Rohstoffstrategie
- Öl- & Gasstrategie
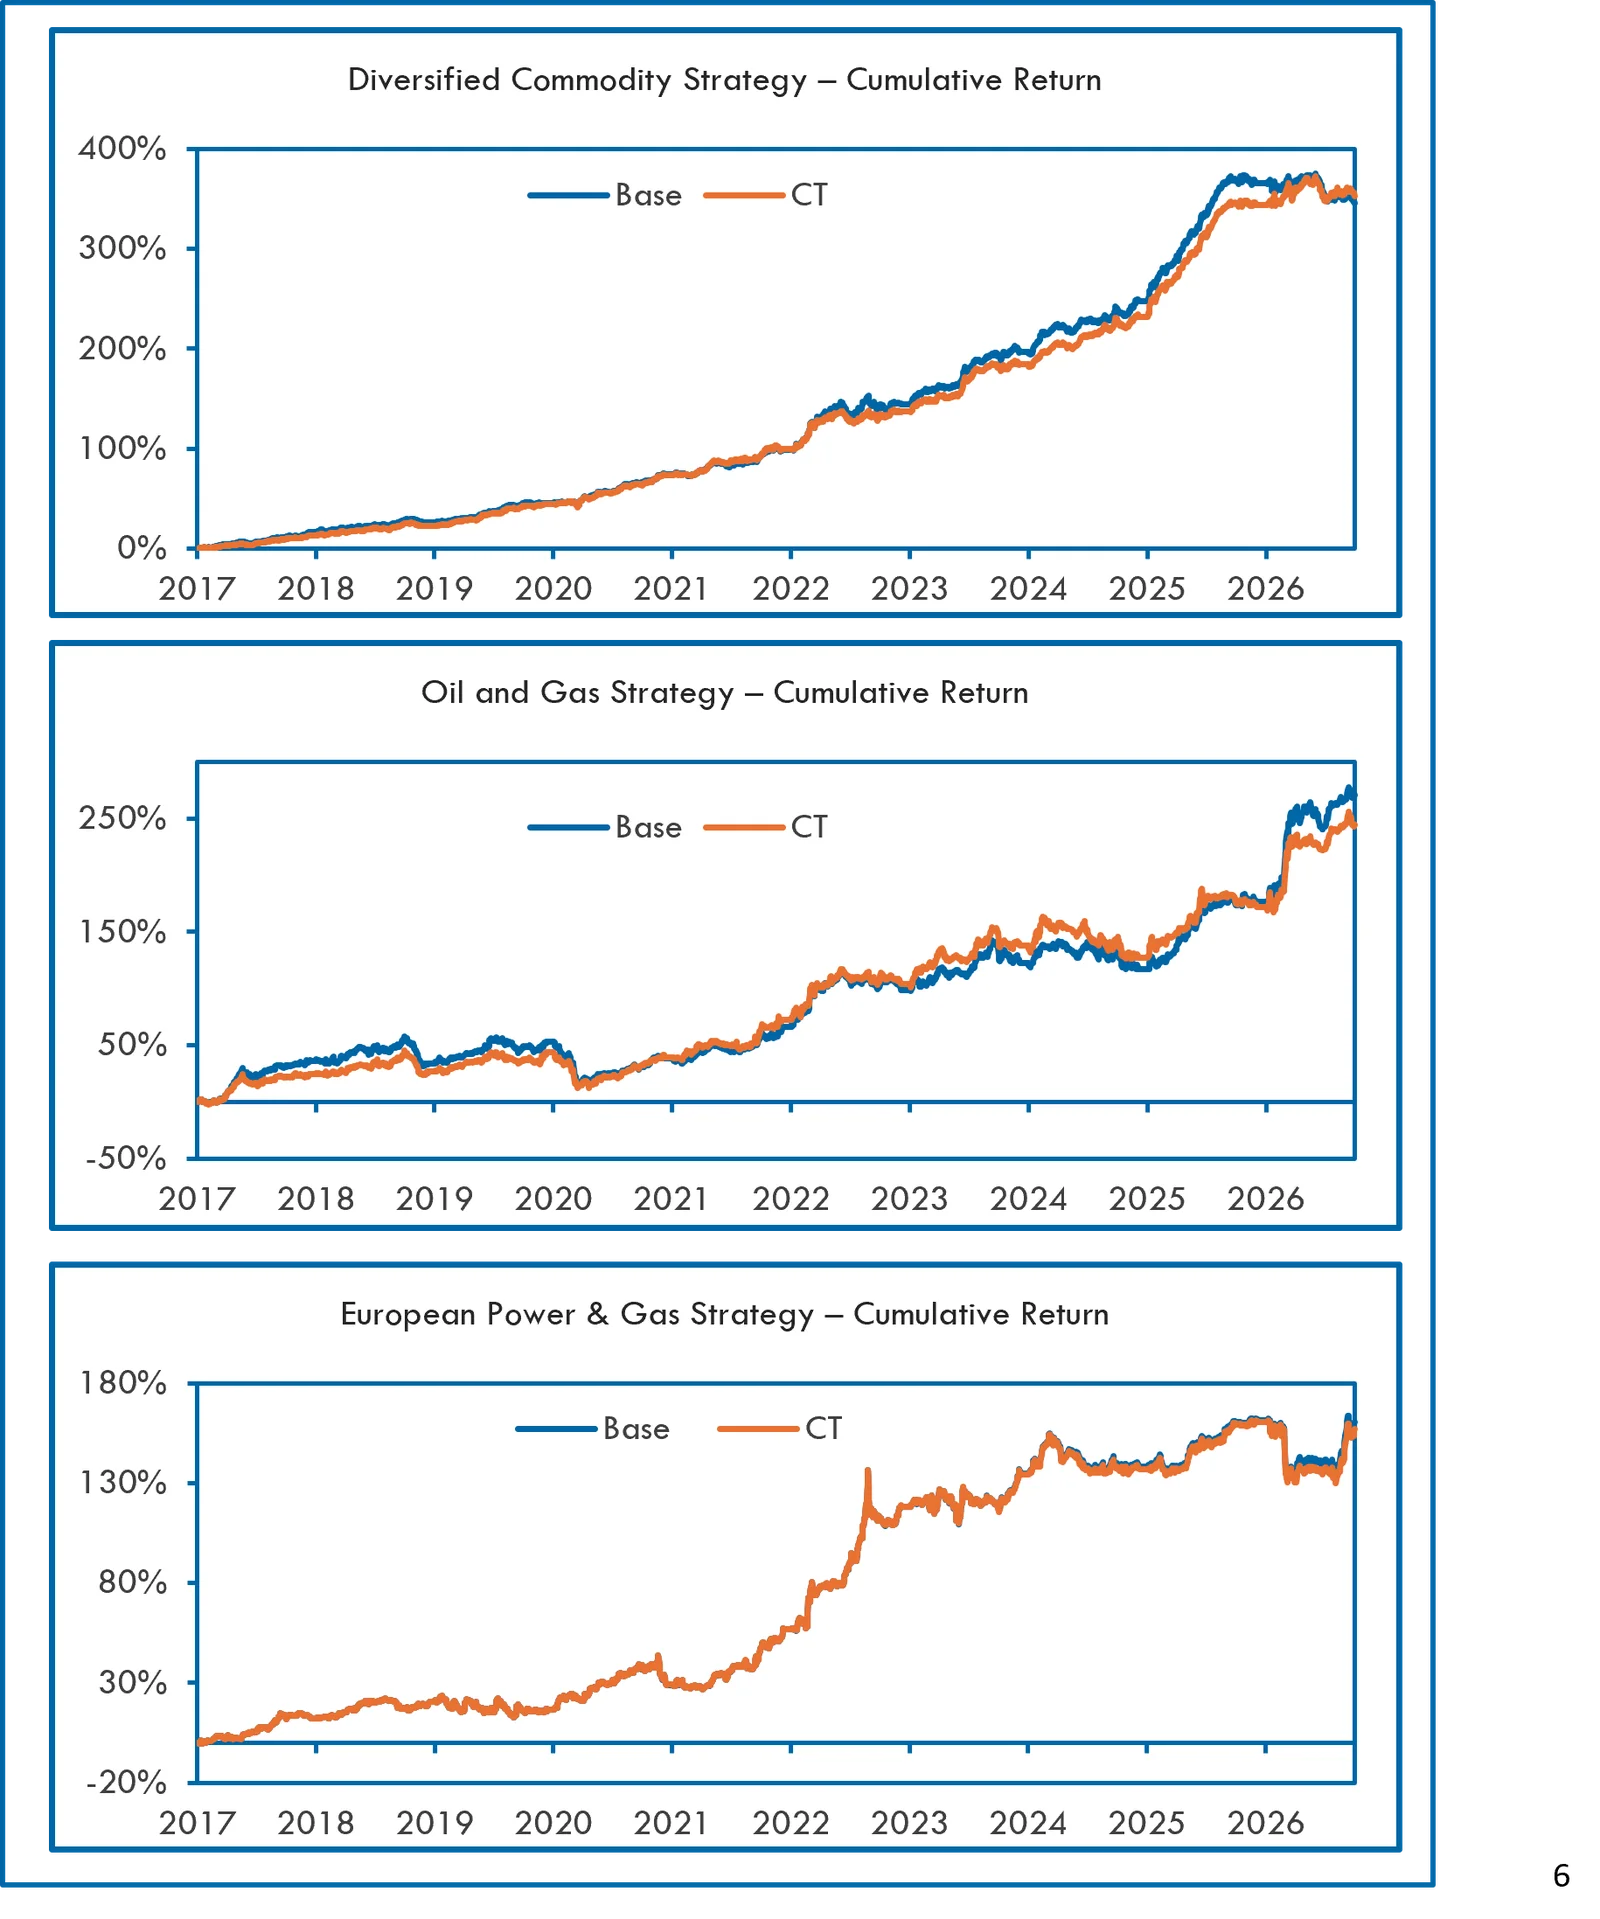
- Im Portfoliovergleich rechts für die 3 Portfolios – diversifizierte Strategie, Öl & Gas und europäischer Strom & Gas – zeigt sich, dass die Performance eng korreliert ist und das Basisportfolio beim diversifizierten und beim Öl- & Gas-Portfolio geringfügig besser abschneidet als das Portfolio mit Kurvenneigung. Bei der Strategie für europäischen Strom & Gas hat die Neigung kaum Auswirkungen.
Portfolioanalyse (2/2)
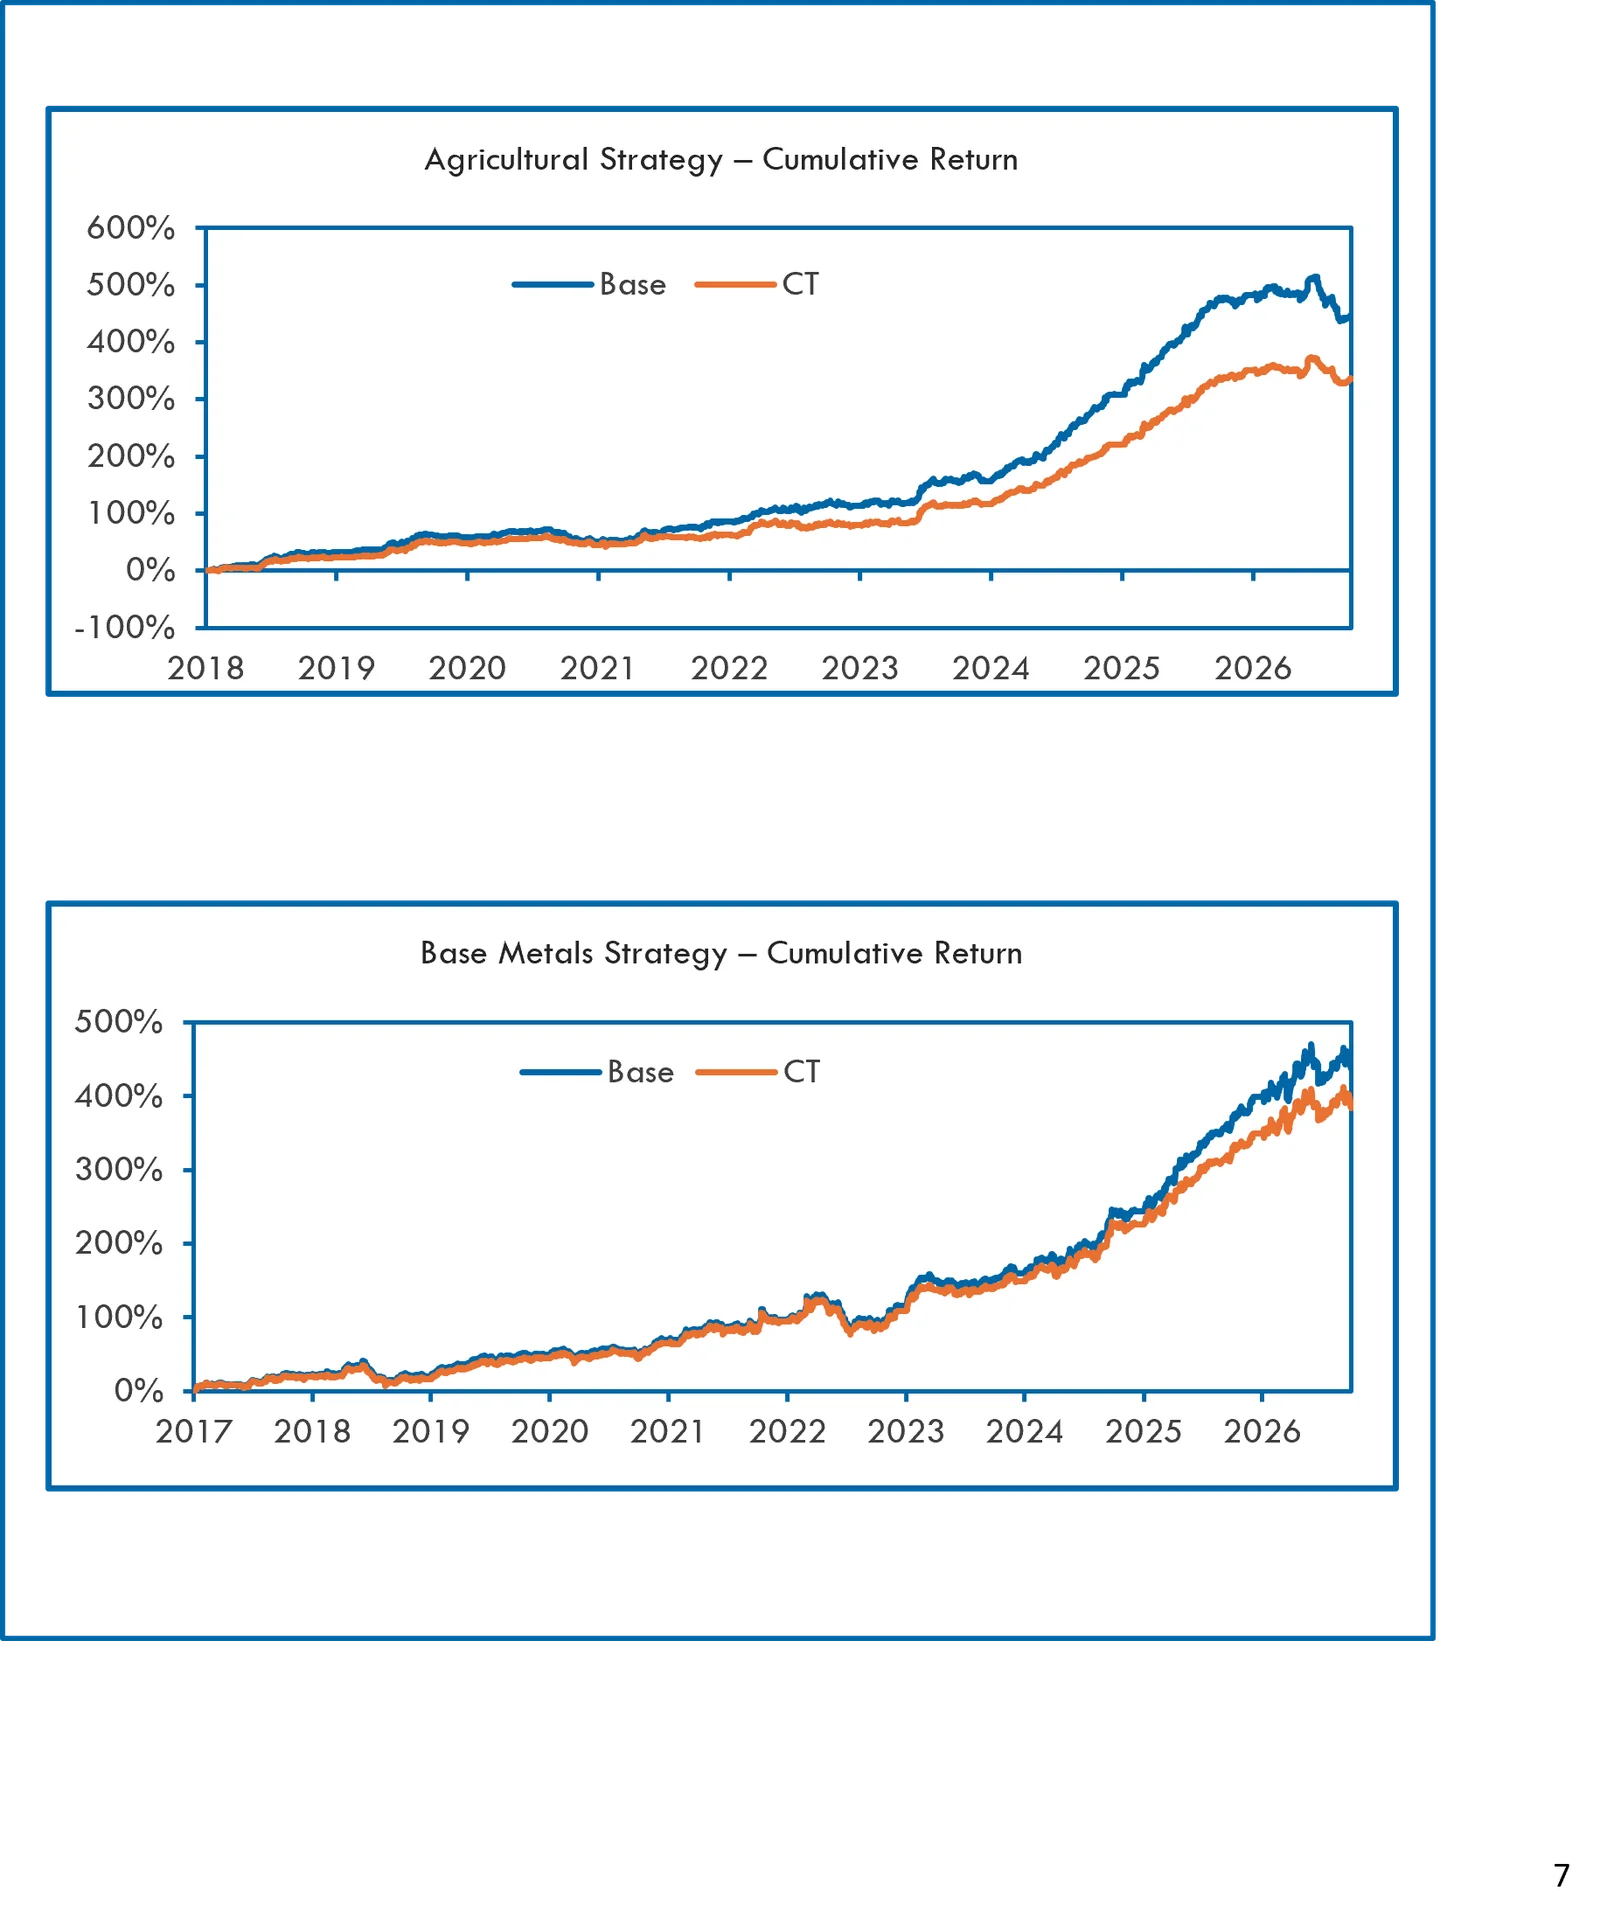
- Im Portfoliovergleich rechts für die 2 Portfolios auf Basis der Agrar- und der Industriemetallstrategie zeigt sich, dass das Basisportfolio die CT-Performance übertrifft; insbesondere bei der Agrarstrategie setzt sich das Basisportfolio früh ab und baut den Abstand dann weiter aus.
- Die Beobachtungen der Portfolioanalyse über die Sektoren hinweg decken sich weitgehend mit der Analyse auf Signalebene: Die Wirkung der Neigung ist nicht groß genug, um die Performance positiv zu beeinflussen, sondern wirkt sich im Gegenteil negativ aus und drückt die Performance des Basisportfolios.
Schlussfolgerungen
- Diese Studie geht der Frage nach, ob es einen Performancevorteil bringt, die Long- und Short-Allokationen des Portfolios entsprechend dem vorherrschenden Regime zu neigen, das die Steigung der Terminkurve widerspiegelt.
- Eine erste Untersuchung auf Signalebene versucht, einen allgemeinen Hinweis zu finden, der den üblichen Erwartungen an die Steigung der Terminkurve entspricht.
- Eine allgemeine Tendenz im Einklang mit den Erwartungen ist erkennbar, möglicherweise jedoch je nach Rohstoffsektor in unterschiedlichem Ausmaß.
- Der Effekt scheint jedoch nicht stark genug, um bei den untersuchten AILA-X-Portfolios auf Portfolioebene eine wesentliche Verbesserung zu bewirken.
- Wird die Kurvenneigung in die Portfoliokonstruktion einbezogen, wirkt sie sich über alle Sektoren hinweg negativ auf die Performance aus.