
Korrelation mit CTA-Strategien
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Hintergrund
- Bei Strategien, die Outright-Futures handeln, besteht häufig die Sorge, dass sie CTA-Strategien wie Momentum, Carry usw. ähneln.
- Trotz ihres Diversifikationsnutzens gegenüber anderen Anlageklassen weisen CTA-Produkte untereinander tendenziell eine hohe Korrelation auf, z. B. häufig über 50%.
- Die Allokationsstrategien von AiLA beruhen auf ganz anderen Konzepten und haben daher in der Vergangenheit eine geringe Korrelation mit der Wertentwicklung gängiger CTA-Strategien gezeigt.
- In dieser Studie verfolgen wir den umgekehrten Ansatz: Ziel ist es, die AiLA-Strategie mit zwei unterschiedlichen Methoden dazu zu zwingen, positiv mit einer CTA-Strategie zu korrelieren.
- Damit soll beurteilt werden, wie leicht oder schwer es ist, der AiLA-Strategie eine solche Ähnlichkeit aufzuzwingen. Das wiederum gibt einen Eindruck davon, wie wahrscheinlich eine solche Ähnlichkeit unbeabsichtigt entstehen könnte.
Zwei Methoden
- Modelle mit historischem CTA-Bias identifizieren und diese Modelle übergewichten, um die Korrelation des Portfolios zu erhöhen.
- Den Allokationsgewichten von AiLA eine Korrelationsbeschränkung in Bezug auf die Signale der CTA-Strategie auferlegen.
- Beide Methoden versuchen, eine höhere Korrelation der Wertentwicklung zwischen dem AiLA-Portfolio und einer bestimmten CTA-Strategie zu erzwingen.
- Die CTA-Strategien folgen den Definitionen in [Baz15].
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4. Dezember 2015). Verfügbar bei SSRN: https://ssrn.com/abstract=2695101
Methode 1
Modell-Bias
- Wir identifizieren Allokationsmodelle von AiLA, die in der Vergangenheit einen (positiven oder negativen) Bias in Bezug auf ein bestimmtes CTA-Signal zeigen.
- Die Bias-Kennzahl beruht auf der täglichen Signalhäufigkeit im Vergleich zur unbedingten Häufigkeit des betreffenden CTA-Signals im historischen Zeitraum, z. B. p(mo = 1) für Momentum.
- Der Einfachheit halber sind sowohl die AiLA- als auch die CTA-Signale diskretisiert, d. h., sie nehmen die Werte -1, 0 oder 1 an.
- Die bei Long und Short beobachteten Verzerrungen deuten oft auf einen gleichgerichteten Bias hin und werden daher zu einer Gesamt-Bias-Kennzahl zusammengefasst.
- Nach diesem Ansatz lässt sich jedem Allokationsmodell von AiLA eine historische Bias-Kennzahl in Bezug auf ein bestimmtes CTA-Signal für denselben Futures-Markt zuordnen, z. B. der Modell-Bias in Bezug auf WTI-Momentum (MO).
- Der Bias-Wert lässt sich interpretieren als „durchschnittliche prozentuale Erhöhung der Wahrscheinlichkeit eines CTA-Signals, wenn ein AiLA-Signal vorliegt“.
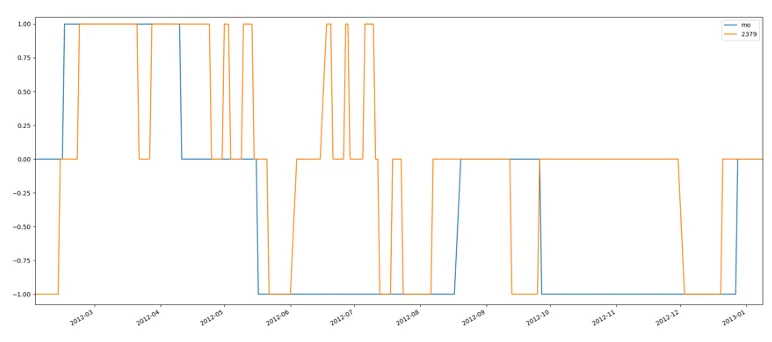
Abbildung 1: Vergleich der AiLA- und der Momentum-Signale im Zeitverlauf
Ein historischer Bias-Wert je CTA-Signal, d. h. gemittelt über Long und Short.
Auswirkung auf die Korrelation
- Für einen bestimmten Rohstoff und ein bestimmtes CTA-Signal zeigen die Ergebnisse, dass einige Allokationsmodelle von AiLA einen im Zeitverlauf beständigen Bias aufweisen.
- So zeigt die Grafik (oben rechts), wie Allokationssignale eines bestimmten Modelltyps über verschiedene Rohstoffe hinweg (gleiche Farbe) mitunter einen positiven oder negativen Bias in Bezug auf ein bestimmtes CTA-Signal aufweisen, hier Momentum (MO).
- Die historischen Bias-Werte wurden in einem Out-of-Sample-Test verwendet: Anhand einer In-Sample-Schätzung wurden die Modelle mit dem höchsten bzw. niedrigsten Bias-Rang ausgewählt, um zwei ansonsten gleichwertige Portfolios zu konstruieren.
- Die rollierende Out-of-Sample-Korrelation zwischen den beiden Portfolios und der MO-Strategie ist in der Grafik (unten links) dargestellt. Für das Portfolio mit maximalem (minimalem) Bias zeigt sich eine leichte Tendenz zu einer insgesamt positiven (negativen) Korrelation mit der MO-Strategie, allerdings mit geringen Korrelationswerten, die typischerweise in einem Bereich von 25% liegen.
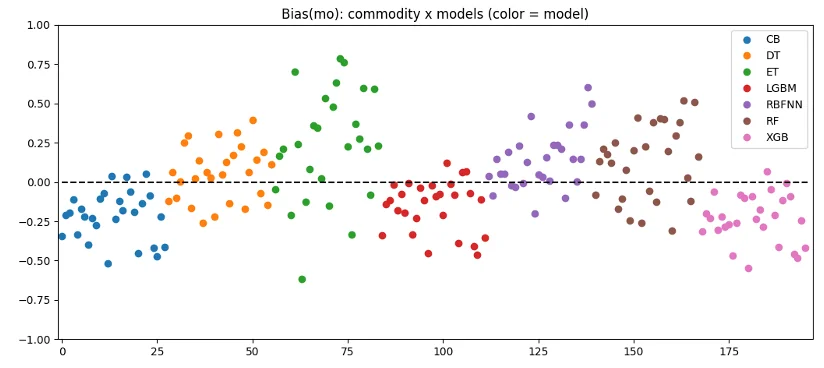
Abbildung 2: Bias(mo) nach Rohstoff und Modell
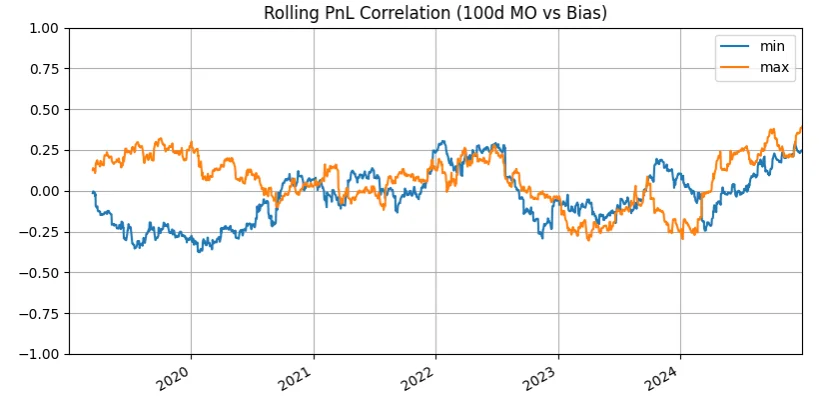
Abbildung 3: Rollierende GuV-Korrelation zwischen den Portfolios mit maximalem/minimalem Bias und der MO-Strategie
Methode 2
Auswirkung auf die Korrelation
- Die zweite Methode, die Ähnlichkeit des AiLA-Portfolios mit einer bestimmten CTA-Strategie zu erhöhen, nutzt denselben Ansatz einer Korrelationsbeschränkung wie frühere Studien in Bezug auf (Long-only-)Rohstoffindizes, siehe z. B. [AiLA22].
- Der Vektor der AiLA-Asset-Gewichte ergibt sich in diesem Fall durch Minimierung des Winkelabstands zum ursprünglichen AiLA-Zielvektor, wobei zugleich eine (maximale) Winkelbeschränkung gegenüber dem Vektor der betreffenden CTA-Strategie eingehalten wird.
- Anders als in der früheren Studie schwankt der Vektor der CTA-Strategie im Zeitverlauf erheblich und enthält sowohl Long- als auch Short-Gewichte.
- Die Grafik (unten rechts) zeigt die Wertentwicklung eines AiLA-Portfolios aus 27 verschiedenen Rohstoffen.
- Die Ergebnisse zeigen die Auswirkung eines steigenden Parameters der Korrelationsbeschränkung (α), zusammen mit dem Momentum-Portfolio (MO), das auf den entsprechenden Signalen und Rohstoffen beruht.
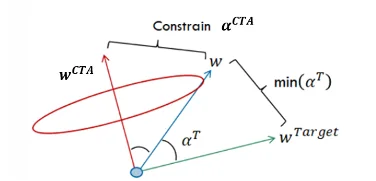
Abbildung 4: Vektordiagramm zum Ansatz der Beschränkung
[AiLA22] AiLA Perspective - Controlling Correlation. Verfügbar unter: https://aila-x.com/perspectives/controlling-correlation
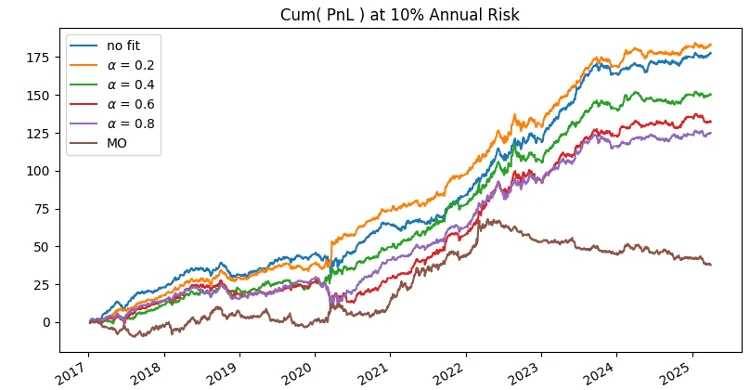
Abbildung 5: Kumulierte GuV bei 10% jährlichem Risiko für verschiedene Korrelationsbeschränkungen
Auswirkung auf die Korrelation
- Die Ergebnisse zeigen, dass die Methode nur bei niedrigen Korrelationsbeschränkungen wie beabsichtigt funktioniert.
- In diesem Bereich steigt (sinkt) die Korrelation (Wertentwicklung) tendenziell mit zunehmendem Beschränkungsparameter (α).
- Übersteigen die Beschränkungswerte jedoch ein moderates Niveau, z. B. 0.4, findet die Anpassung keine Lösung mehr, die auch die Beschränkung erfüllt; die Folge ist ein Einbruch sowohl der Korrelation als auch der Wertentwicklung.
- Dies steht im Gegensatz zur früheren Studie in Bezug auf Rohstoffindizes, in der die Methode (aus Gründen, die hier nicht weiter betrachtet werden) typischerweise auch höhere Korrelationswerte erreichen konnte.
- Dass sich das AiLA-Portfolio nicht zu einer hohen Korrelation mit der CTA-Strategie zwingen lässt, deutet auch darauf hin, dass sich die Allokationssignale der beiden Strategien grundlegend unterscheiden.
| Version | SR | ρ(MO) |
| Ohne Beschränkung | 2.2 | -15% |
|---|---|---|
| α = 0.2 | 2.3 | 29% |
| α = 0.4 | 1.9 | 47% |
| α = 0.6 | 1.7 | 26% |
| α = 0.8 | 1.6 | 5% |
| MO | 0.5 | - |
Tabelle 1: Sharpe-Ratio (SR) und Korrelation (ρ) mit MO für verschiedene Beschränkungswerte
Abbildung 6: Kumulierte GuV bei 10% jährlichem Risiko für verschiedene Korrelationsbeschränkungen
Fazit
- Die Fähigkeit einer Futures-Strategie, gegenüber gängigen CTA-Strategien zu diversifizieren, ist oft von zentralem Interesse, und die Allokationsmodelle von AiLA haben in der Vergangenheit eine geringe Korrelation der Wertentwicklung mit solchen CTA-Strategien gezeigt.
- In dieser kurzen Studie verfolgen wir den umgekehrten Ansatz und versuchen, mit zwei unterschiedlichen Methoden eine positive Korrelation zwischen einem AiLA-Portfolio und einer bestimmten CTA-Strategie herbeizuführen.
- Die erste Methode versucht dies durch die Auswahl von Allokationsmodellen, die in der Vergangenheit einen CTA-Bias gezeigt haben; die Ergebnisse zeigen eine Auswirkung im erwarteten Sinne. Die Auswirkung ist jedoch gering, typischerweise unter 25%, und damit deutlich niedriger als die Korrelationen, die zwischen verschiedenen CTA-Produkten üblich sind.
- Die zweite Methode versucht, eine Korrelation über eine portfolioweite Korrelationsbeschränkung herbeizuführen; auch hier zeigen die Ergebnisse eine Auswirkung im erwarteten Sinne. Die Methode funktioniert jedoch nur bei niedrigen Korrelationsbeschränkungen wie beabsichtigt und versagt, wenn Korrelationen der Wertentwicklung über 50% verlangt werden.
- Dass keine der beiden Methoden eine hohe Korrelation herbeiführen konnte, deutet darauf hin, dass sich die Allokationen der AiLA- und der CTA-Strategien grundlegend unterscheiden. Zumindest zeigen sich keine Szenarien, in denen eine Ähnlichkeit zwischen den Strategien leicht unbeabsichtigt entsteht.