
CML ergänzt AML
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellungen
Fragestellungen:
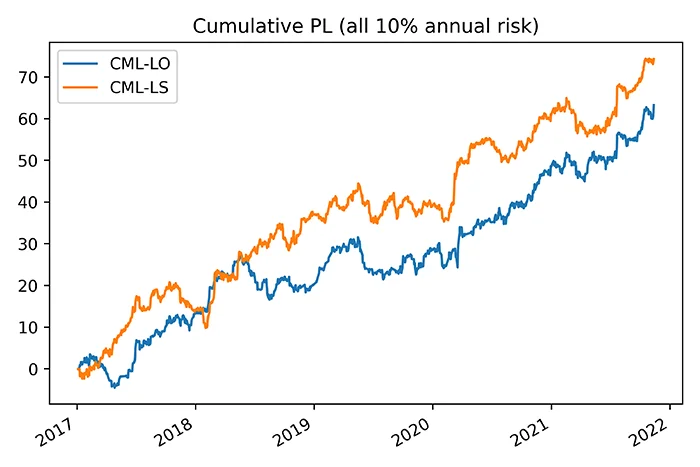
- Die Performance der CML-Signale erscheint angesichts der angedeuteten Verbesserung gegenüber traditionellen CTA-Signalen relevant (siehe Abschnitt zur CTA-Modellierung).
- Sind die CML-Signale jedoch auch für eine begrenzte Zahl von Futures-Märkten relevant?
- Und ergänzen die CML-Signale die übrigen AiLA-Signale?
Vorgehen:
- Ausgangspunkt ist ein Index auf Basis von AiLA-CML-Long-only-Signalen für 9 Futures-Märkte (CML-LO), also ein Index mit einer angestrebten Korrelation 𝜌 ~ 30 - 40% zu GSCI und BCOM.
- Veranschaulichen, wie sich Kapazitätsgrenzen auf den Index auswirken und ab wann sie relevant werden.
- Die Überschneidung der Performance zwischen CML- und anderen AiLA-Signalen untersuchen, um den ergänzenden Mehrwert zu bewerten.
CML steht für CTA-Strategien, die durch maschinelles Lernen verbessert werden
AML steht für AiLA-Strategien, die mit maschinellem Lernen entwickelt werden
Kapazitätsgrenzen
- Eine hohe Indexkapazität ist sehr schwer zu erreichen, wenn der Index auf wenigen Märkten mit stark unterschiedlicher Liquidität beruht.
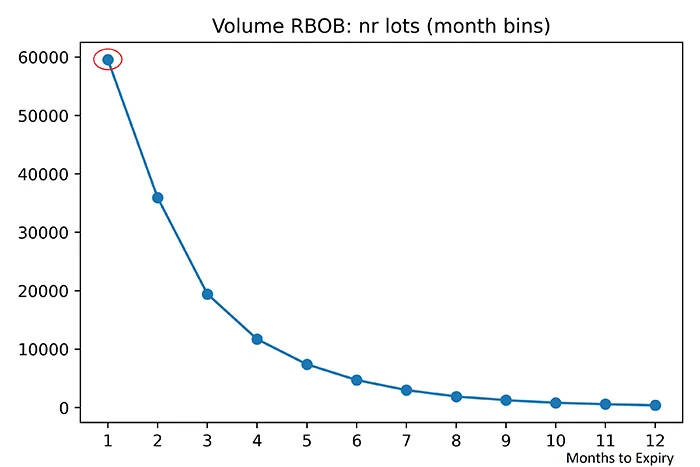
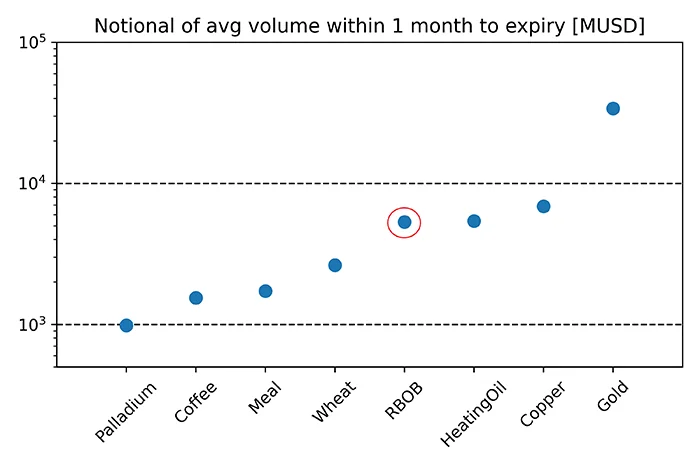
- Wir verwenden hier das durchschnittliche Volumen innerhalb eines Monats vor dem geplanten Rolltermin, z. B. rund 60’000 Lots bei RBOB-Benzin über die letzten 10 Jahre, umgerechnet in einen Nominalwert anhand eines Durchschnittspreises der letzten 6 Monate.
- Da Indexgewichte nur im Umfang eines kleinen Bruchteils des Tagesvolumens umgeschichtet werden können, sind die möglichen Marktgewichte begrenzt, vor allem bei den am wenigsten liquiden Märkten, denn die Volumina unterscheiden sich um mehr als eine Größenordnung.
- Bei einer großen Allokation in den CML-Long-only-Index, z. B. 500 Mio. USD, begrenzen die geringe Zahl aktiver Signale pro Tag und die Liquidität, die nur einen kleinen Anteil je Markt zulässt, die Indexkapazität.
- Ergänzende Marktsignale sind daher auch wichtig, um die Allokationskapazität zu teilen.
(* Die verwendeten Renditen beruhen auf dem Frontmonatskontrakt des jeweiligen Marktes, der in der Regel einige Wochen vor dem Kontraktverfall gerollt wird)
Ergänzende Signale
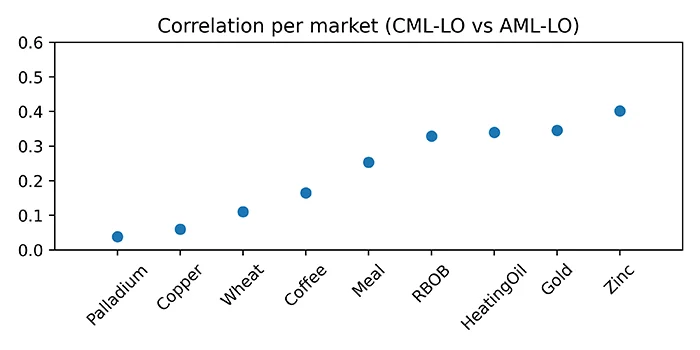
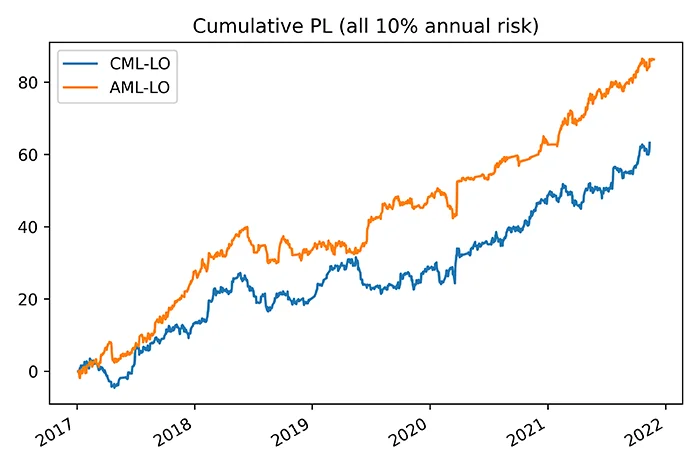
- Die CML-Signale werden mit anderen AiLA-Signalen verglichen, die dieselben 9 Futures-Märkte und reine Long-Signale verwenden (AML-LO).
- Bei solchen Ähnlichkeiten in Signalen und Märkten wäre eine positive Korrelation der Performance zu erwarten; beobachtet wurden jedoch relativ niedrige Werte, typischerweise ρ< 40%.
- Die geringe Überschneidung der Performance rührt vor allem daher, dass die CML-Signale in einem bestimmten Futures-Markt zu anderen Zeitpunkten Chancen erkennen, also Gewichte allokieren, als die übrigen AiLA-Signale.
- Dieser ergänzende Charakter von CML und den übrigen Signalen dürfte in folgender Hinsicht vorteilhaft sein:
- Performance, z. B. durch das Erkennen sich ergänzender Chancen im Zeitverlauf,
- Allokationskapazität, z. B. durch eine größere Zahl von Allokationen in verschiedene Märkte zu einem bestimmten Zeitpunkt.
(* Die Ergebnisse hier berücksichtigen keine Liquiditätsbeschränkungen, um einen saubereren Vergleich der Signalüberschneidung zu ermöglichen)
Schlussfolgerungen
- Untersucht wurde ein Index auf Basis von Long-only-CML-Signalen, angewandt auf nur 9 Futures-Märkte, mit dem Ziel eines Long-Engagements im Rohstoffmarkt, z. B. mit einer positiven Indexkorrelation von etwa 30 - 40% zu GSCI oder BCOM.
- Trotz der geringen Zahl von Märkten erscheint die Indexperformance im Vergleich zu gängigen Strategien relevant, etwa zu Trendfolgestrategien, die oft eine weit größere Zahl diversifizierender Märkte benötigen; die Indexkapazität ist allerdings begrenzt.
- In einem Signalvergleich mit denselben Märkten und derselben Long-only-Konfiguration zeigen die CML-Signale einen ergänzenden Charakter gegenüber anderen AiLA-Signalen: Sie erkennen in einem bestimmten Markt zu anderen Zeitpunkten Chancen, d. h. sie allokieren Indexgewichte zu anderen Zeitpunkten.
- Das deutet auf einen ergänzenden Mehrwert der CML-Signale gegenüber den übrigen AiLA-Signalen hin, sowohl bei der Indexperformance, d. h. durch zusätzliche unkorrelierte Renditen, als auch bei einer höheren Allokationskapazität, d. h. durch zusätzliche Marktgewichte zu einem bestimmten Zeitpunkt.