Analyse rollierender Multi-Modell-Fensterkombinationen
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Überblick
Hintergrund
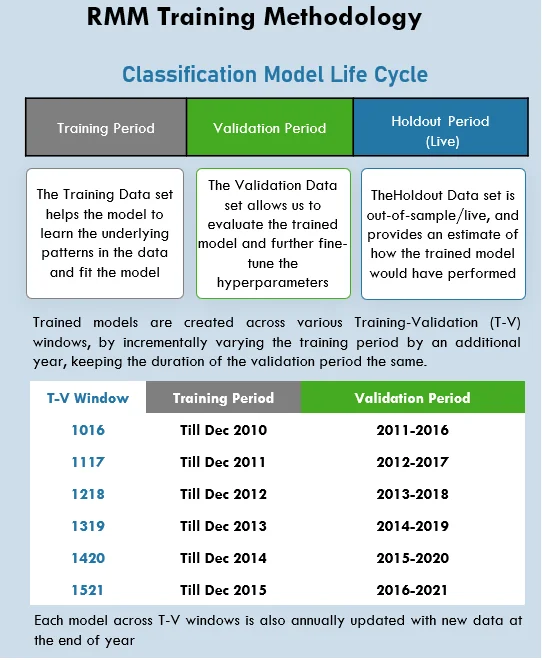
- AILA-Strategien werden aus Assets aufgebaut, die ihrerseits Allokationssignale spezieller Klassifikationsmodelle nutzen. Dabei folgen sie dem nachstehend beschriebenen rollierenden Multi-Modell-Ansatz (RMM):
- Von 2017 bis 2021 werden die Allokationssignale von 1016 erzeugt.
- Ab 2022 wird jedes Jahr ein neues Fenster zur bestehenden Fensterkombination hinzugefügt, wobei der Signalbeitrag jedes Fensters gleich gewichtet wird.
- Ziel des Ansatzes ist es, die begrenzten Trainingsdaten bestmöglich zu nutzen und dabei Data Leakage und Overfitting zu vermeiden.
- Training, Einsatz und Betrieb jedes Modells in einem Trainingsfenster erfordern zusätzliche Investitionen; daher muss geprüft werden, ob sich dies lohnt.
Ziel
Mit dieser Untersuchung soll Folgendes beurteilt werden:
- der Mehrfensteransatz im Vergleich zu einem einzelnen Fenster hinsichtlich der Wertentwicklung des Gesamtportfolios;
- die Robustheit der zugrunde liegenden Trainingsmethodik, gemessen an der Beständigkeit der Gesamtrenditen bei der Kombination.
Methodik
Vorgehen
- Es wurden diversifizierte Portfolios konstruiert, die dieselben Kontrakte aus den Bereichen Agrar (Getreide, Lebendvieh, Ölsaaten und Softs), Metalle (Basis- und Edelmetalle), Öl (Rohöl und Raffinerieprodukte) sowie Erdgas abdecken, um die schrittweise Aufnahme neuer Modelle mit T-V-Fenster (Fenster) in jedem Jahr zu simulieren.
- Da nach unserer Methodik der Portfoliokonstruktion ab 2022 neue Fenster hinzugefügt werden, dient die Wertentwicklung der Portfolios ab diesem Jahr als Grundlage der Beurteilung.
- Dementsprechend wurden die 5 Portfolios so konstruiert, dass sie der RMM-Logik für die Aufnahme neuer Fenster wie folgt folgen:
- W0: Enthält nur 1016 und wird auch als Einzelfenster-Portfolio bezeichnet.
- W1: Enthält 1016 und 1117, ab 2022 mit einer Gewichtung von je 50% pro Fenster.
- W2: Entspricht 2022 W1; 1218 wird hinzugefügt, ab 2023 mit einer Gewichtung von je 33.33% pro Fenster.
- W3: Entspricht bis 2023 W2; 1319 wird ab 2024 hinzugefügt, ab 2024 mit einer Gewichtung von je 25% pro Fenster.
- W4: Entspricht bis 2024 W3; 1420 wird ab 2025 hinzugefügt, ab 2024 mit einer Gewichtung von je 20% pro Fenster.
- W5: Entspricht bis 2025 W4; 1521 wird ab 2025 hinzugefügt, ab 2024 mit einer Gewichtung von je 16.66% pro Fenster.
Messung der Wertentwicklung
- Die Wertentwicklung dieser Portfolios wird anhand ihrer kumulierten Renditen und ihrer Sharpe-Ratio gemessen.
- Dabei ist zu beachten, dass diese Kennzahlen nicht die Wertentwicklung der einzelnen Fenster bewerten, sondern die rollierende Methodik, bei der jährlich schrittweise Fenster hinzugefügt werden.
- Außerdem schlüsseln wir die Renditen auf Ebene der einzelnen Rohstoffe auf, um ein detailliertes Bild der rollierenden Wertentwicklung jedes Bestandteils zu erhalten.
Vergleich der Gesamtwertentwicklung
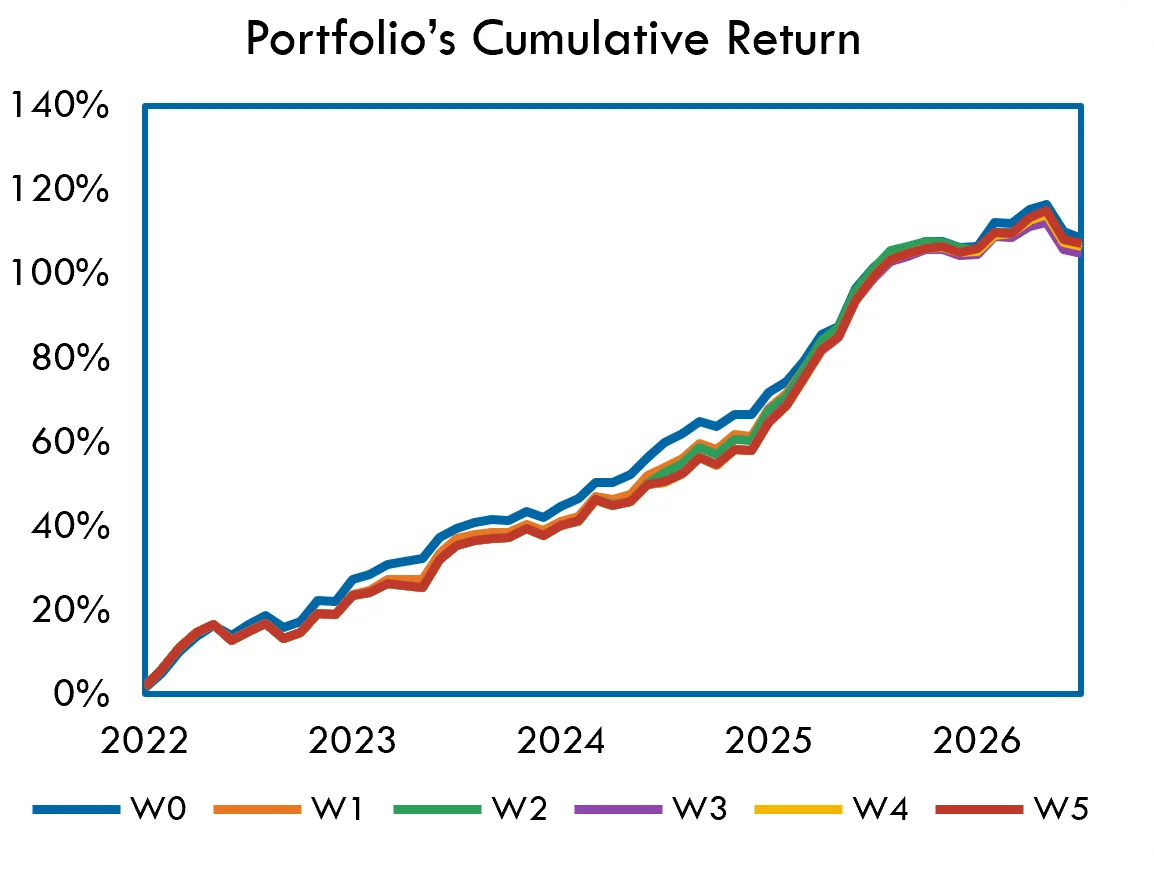
- Gemessen an den kumulierten Gesamtrenditen und den Sharpe-Ratios verlaufen alle Portfolios sehr ähnlich:
- W0: 108.36% / Sharpe-Ratio insgesamt: 3.09
- W1: 105.69% / Sharpe-Ratio insgesamt: 2.76
- W2: 106.54% / Sharpe-Ratio insgesamt: 2.73
- W3: 104.89% / Sharpe-Ratio insgesamt: 2.68
- W4: 106.43% / Sharpe-Ratio insgesamt: 2.70
- W5: 107.28% / Sharpe-Ratio insgesamt: 2.71
- W0, das auf dem einzelnen Fenster 1016 beruht, übertrifft die anderen Fensterportfolios über den Gesamtzeitraum knapp; an zweiter Stelle folgt W5, das alle Fenster enthält.
- Erwartungsgemäß verläuft die Wertentwicklung im Zeitraum 2022 bis 2023 nahezu gleich; im anschließenden Zeitraum von 2023 bis Mitte 2024 schneidet W0 besser ab.
- Bei näherer Betrachtung zeigt sich, dass W1 bis W5 ab Mitte 2024 einen steileren Anstieg der kumulierten Renditen aufweisen und den Abstand zum W0-Portfolio verringern; alle Mehrfensterportfolios entwickeln sich in dieser Phase also besser.
- W0 hat mit 3.09 die höhere Sharpe-Ratio; sie sinkt deutlich, je mehr Fenster die Portfolios kombinieren, stabilisiert sich aber bei etwa 2.70.
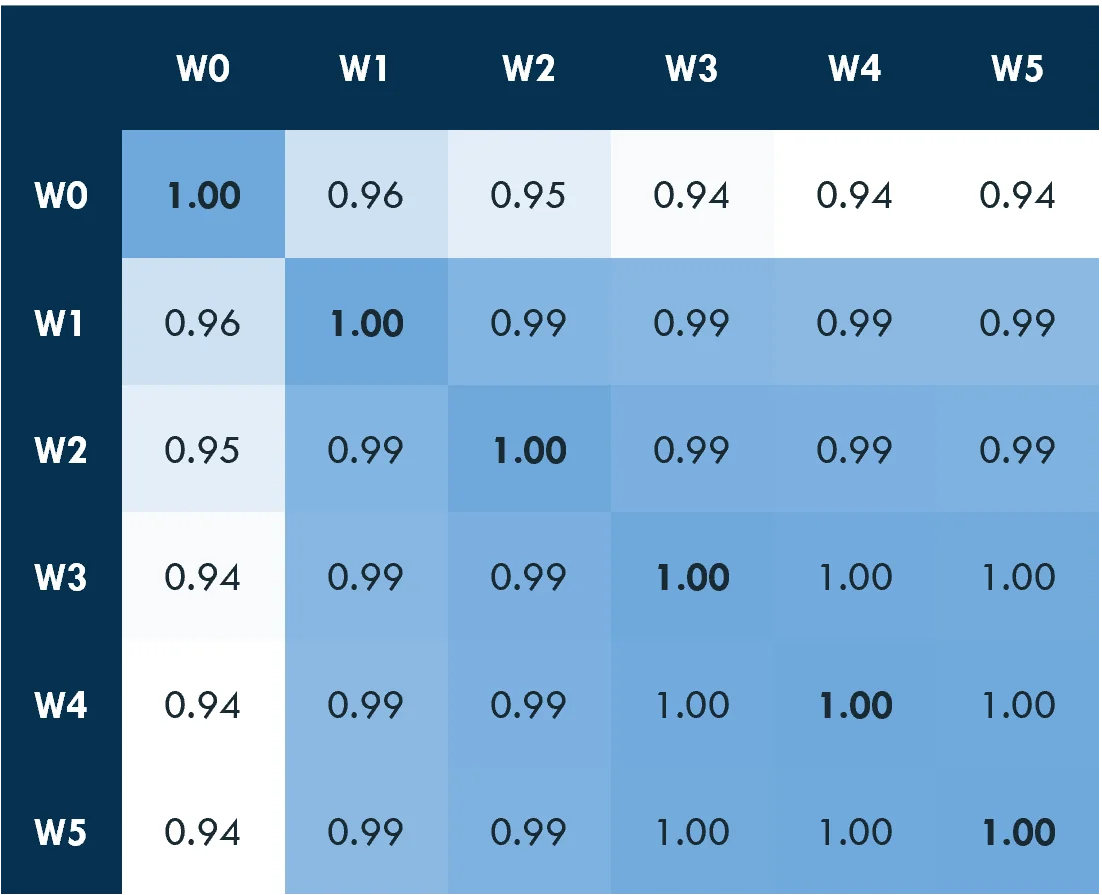
- Die täglichen Renditen sind untereinander hoch korreliert, wobei die Mehrfensterportfolios besonders eng miteinander korrelieren.
Aufschlüsselung nach Rohstoffen
- Das konstruierte Portfolio umfasst insgesamt 25 Rohstoffe. Um ein detaillierteres Bild der Beiträge zu erhalten, wurde die Analyse nach den Renditen der einzelnen Rohstoffe aufgeschlüsselt.
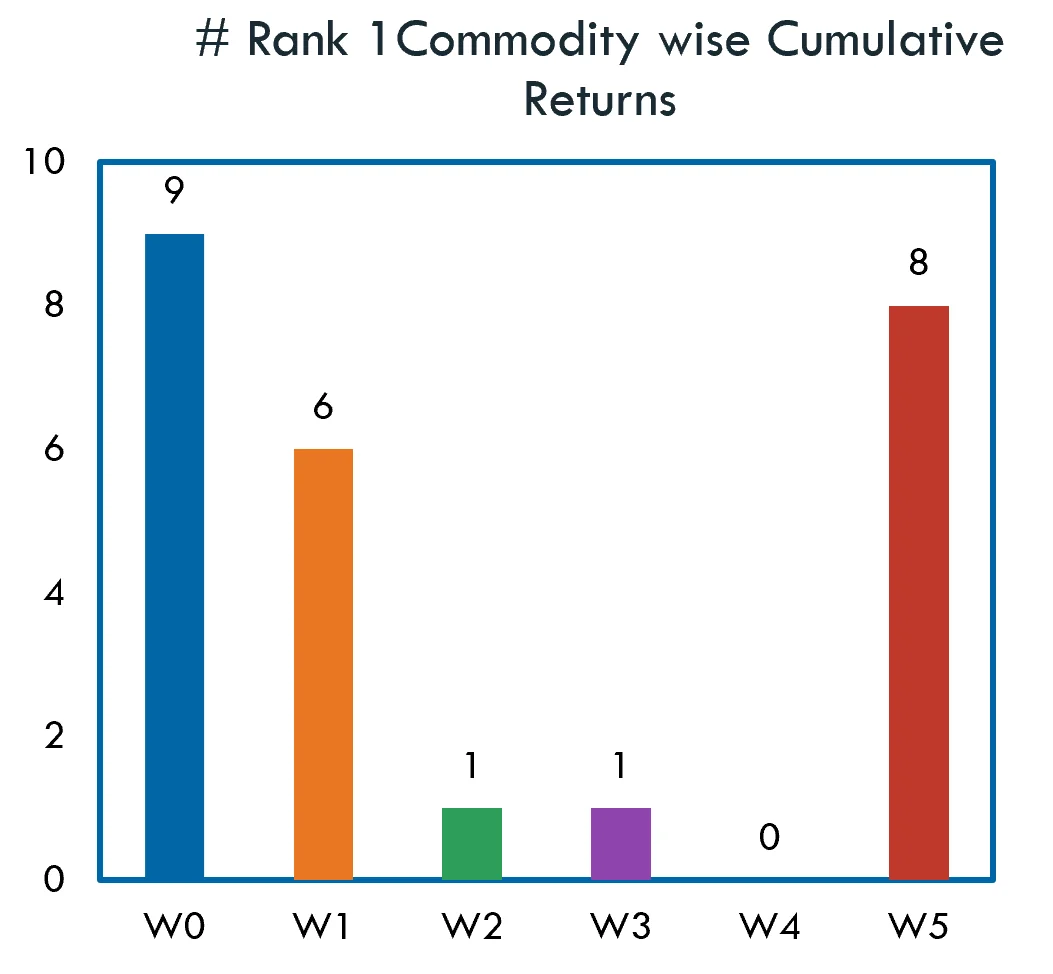
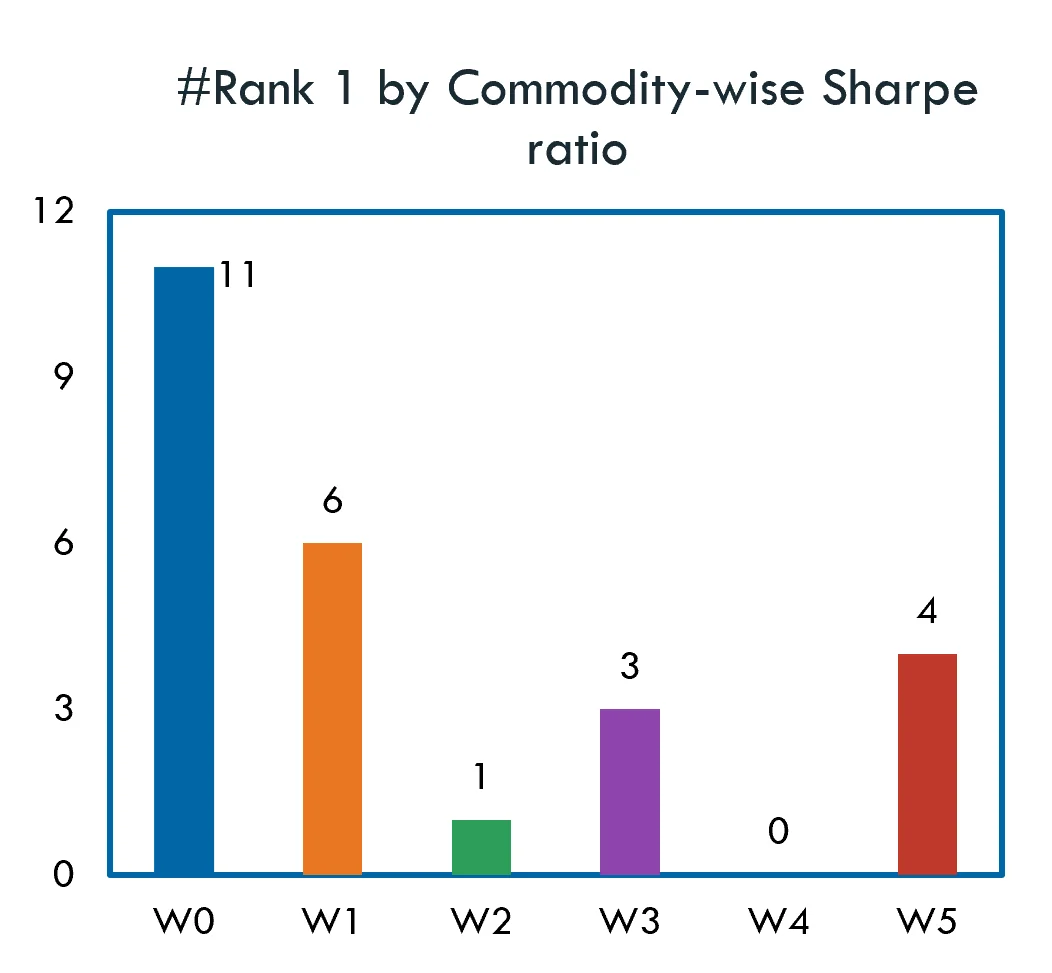
- Die beiden hier dargestellten Histogramme zeigen, wie oft jedes der Portfolios W0 bis W5 unter den 25 Rohstoffen die beste Wertentwicklung (Rang 1) nach kumulierter Rendite bzw. Sharpe-Ratio erzielt.
- W1, das auf Ebene des Gesamtportfolios die niedrigste kumulierte Rendite aufwies, belegt sowohl bei der kumulierten Rendite als auch bei der Sharpe-Ratio in 6 Rohstoffen Rang 1.
- W5 belegt nach kumulierter Rendite in 8 Rohstoffen Rang 1, nach Sharpe-Ratio jedoch nur in 4 Rohstoffen.
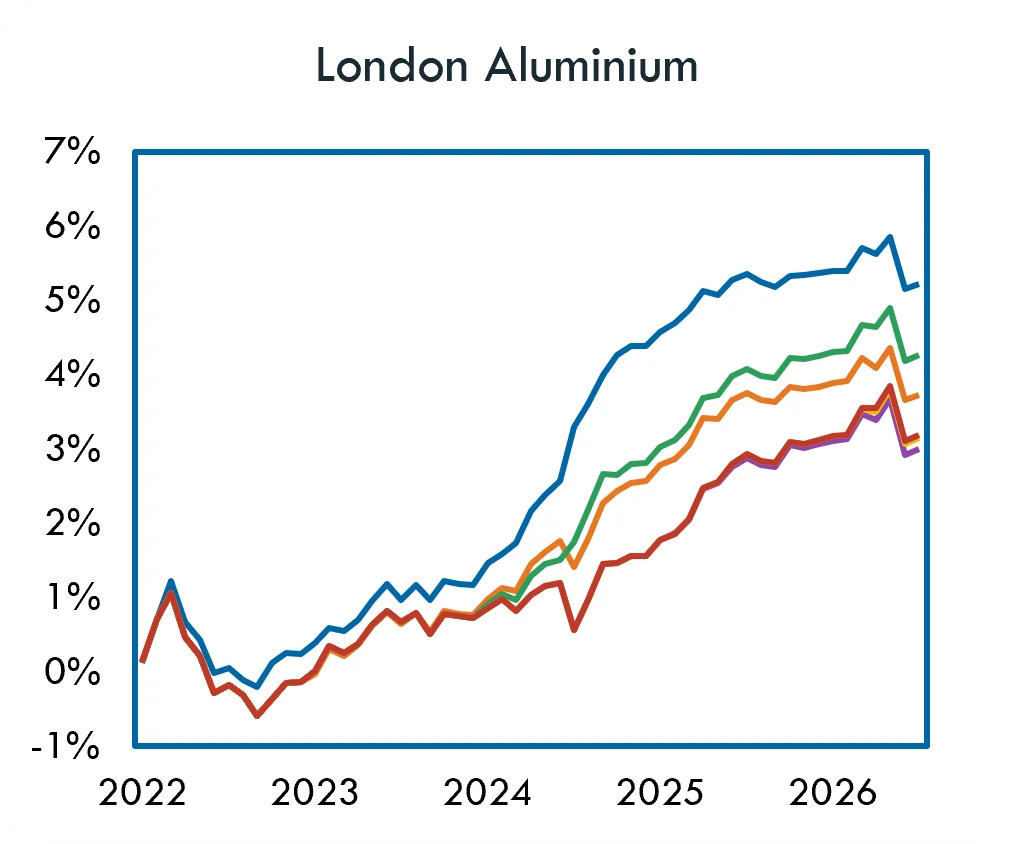
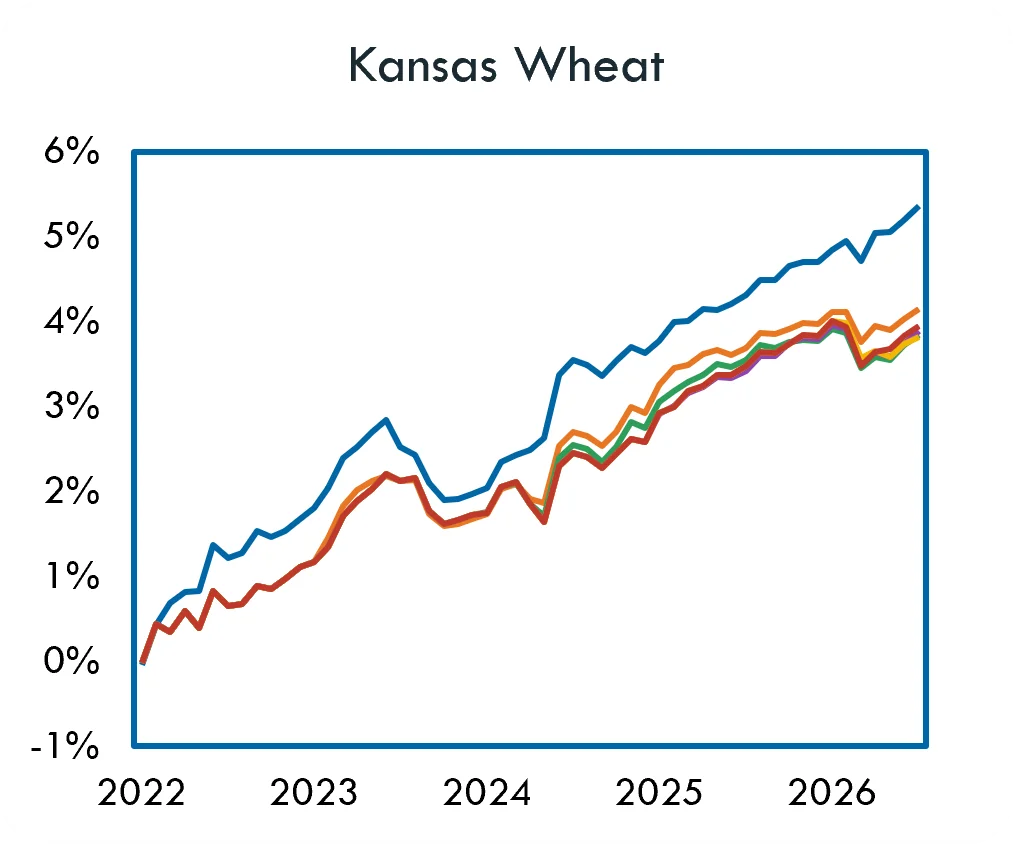
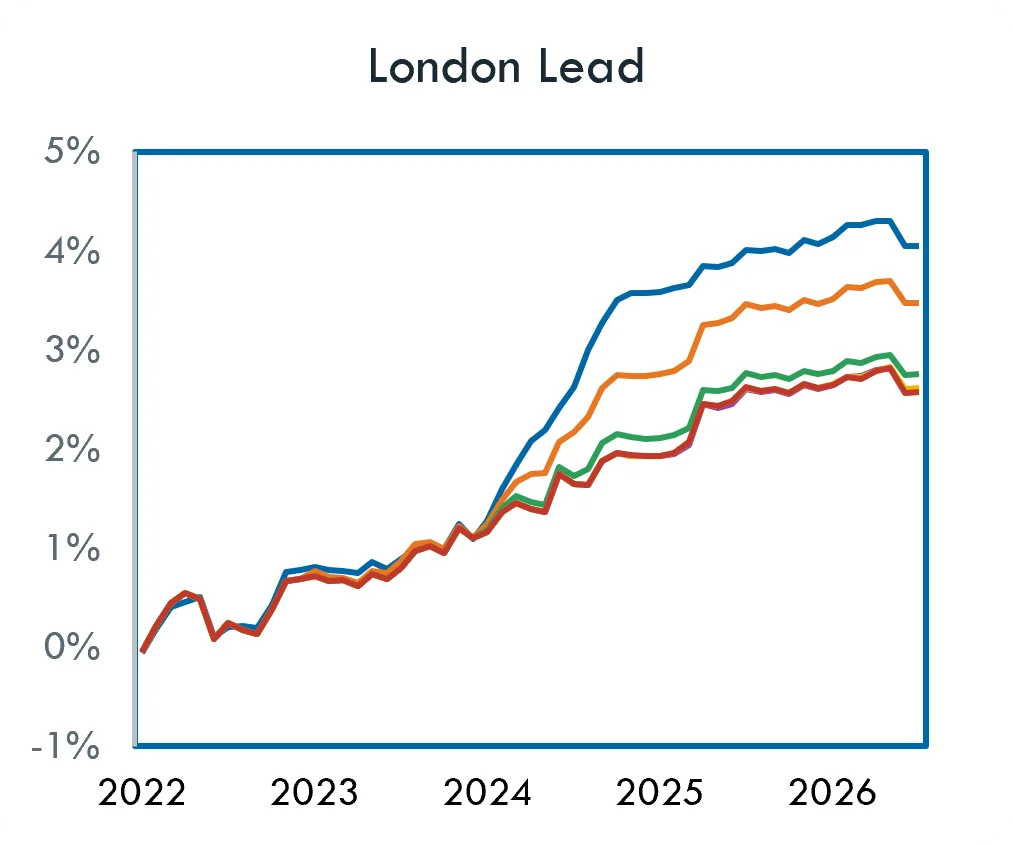
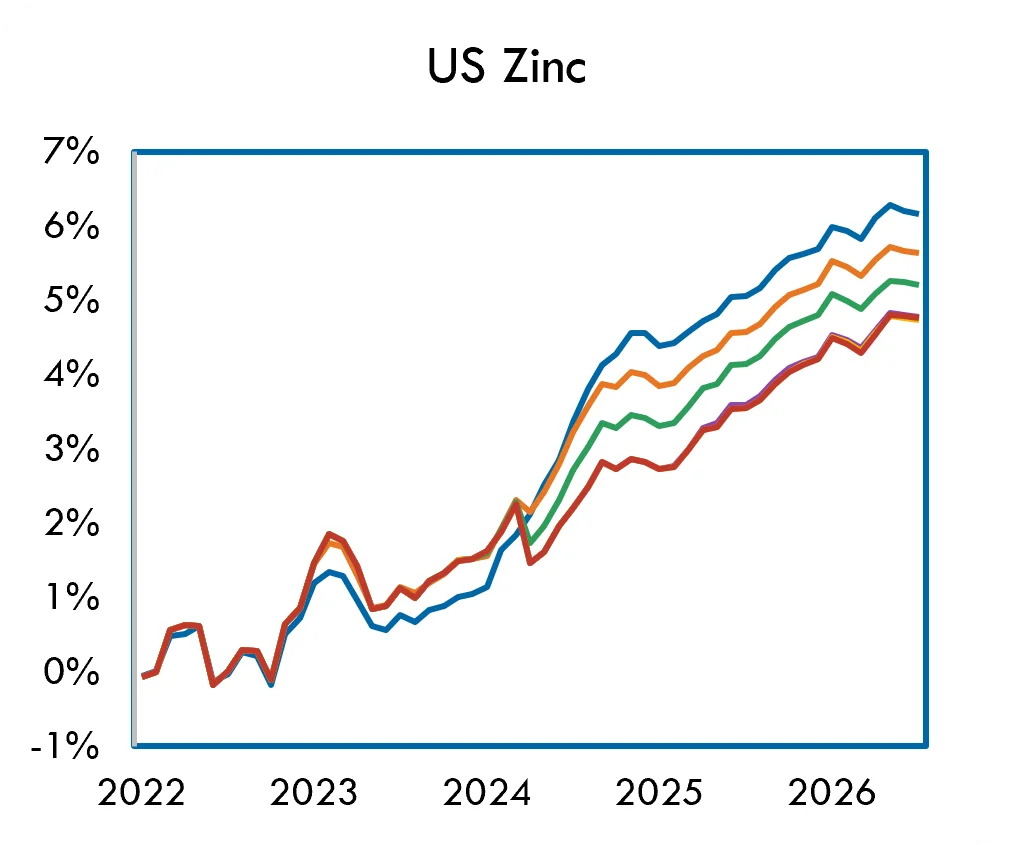
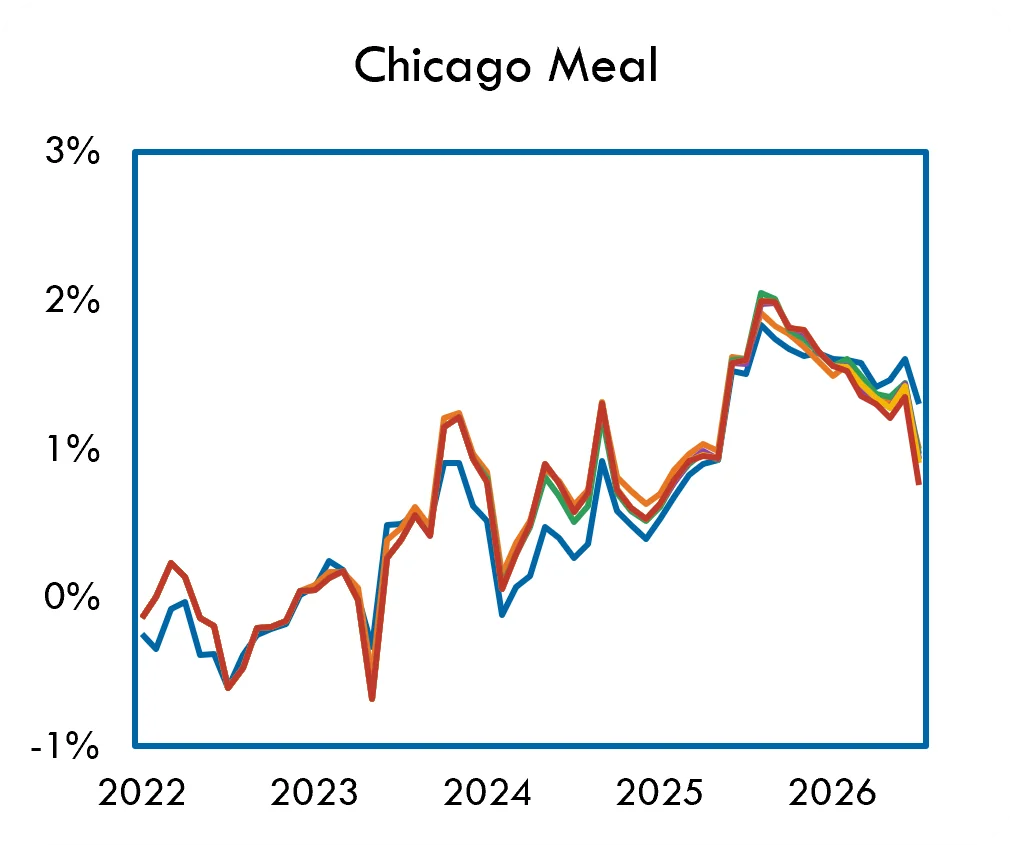
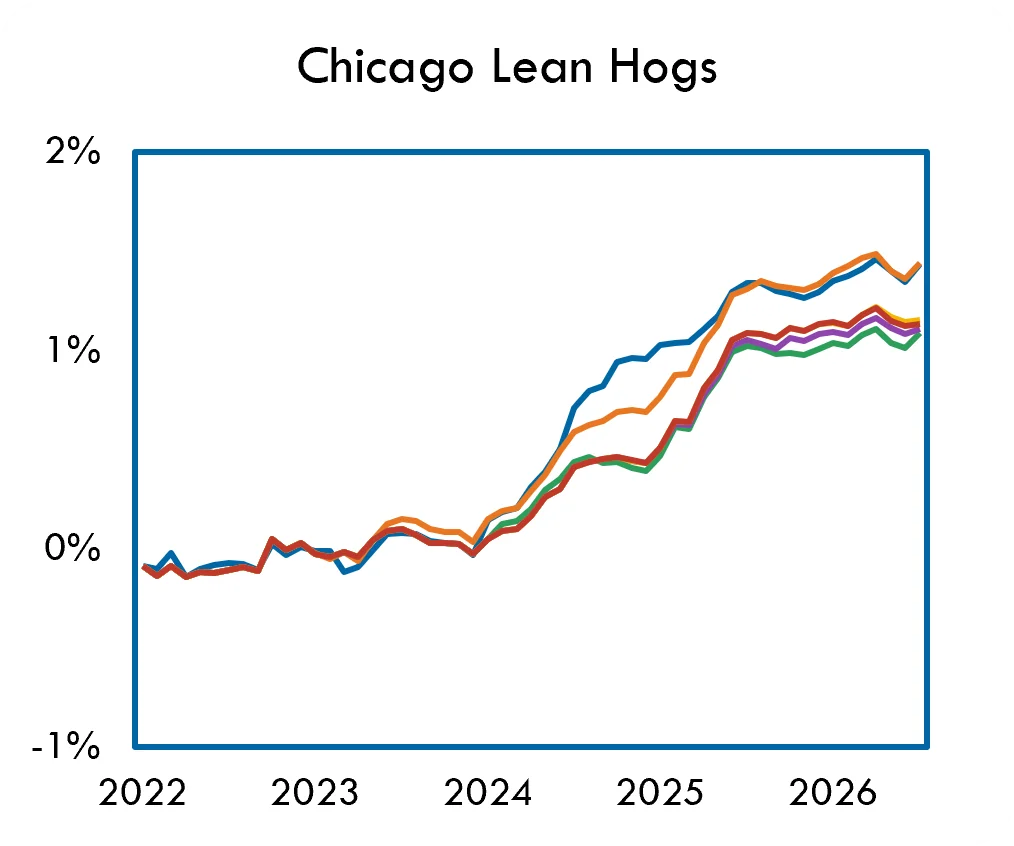
- Wie die Einzeldiagramme (siehe Anhang) zeigen, sind Trend und Richtung der Wertentwicklung für jeden Rohstoff ähnlich, doch weicht die Wertentwicklung zwischen W0 und W1 bis W5 stärker voneinander ab.
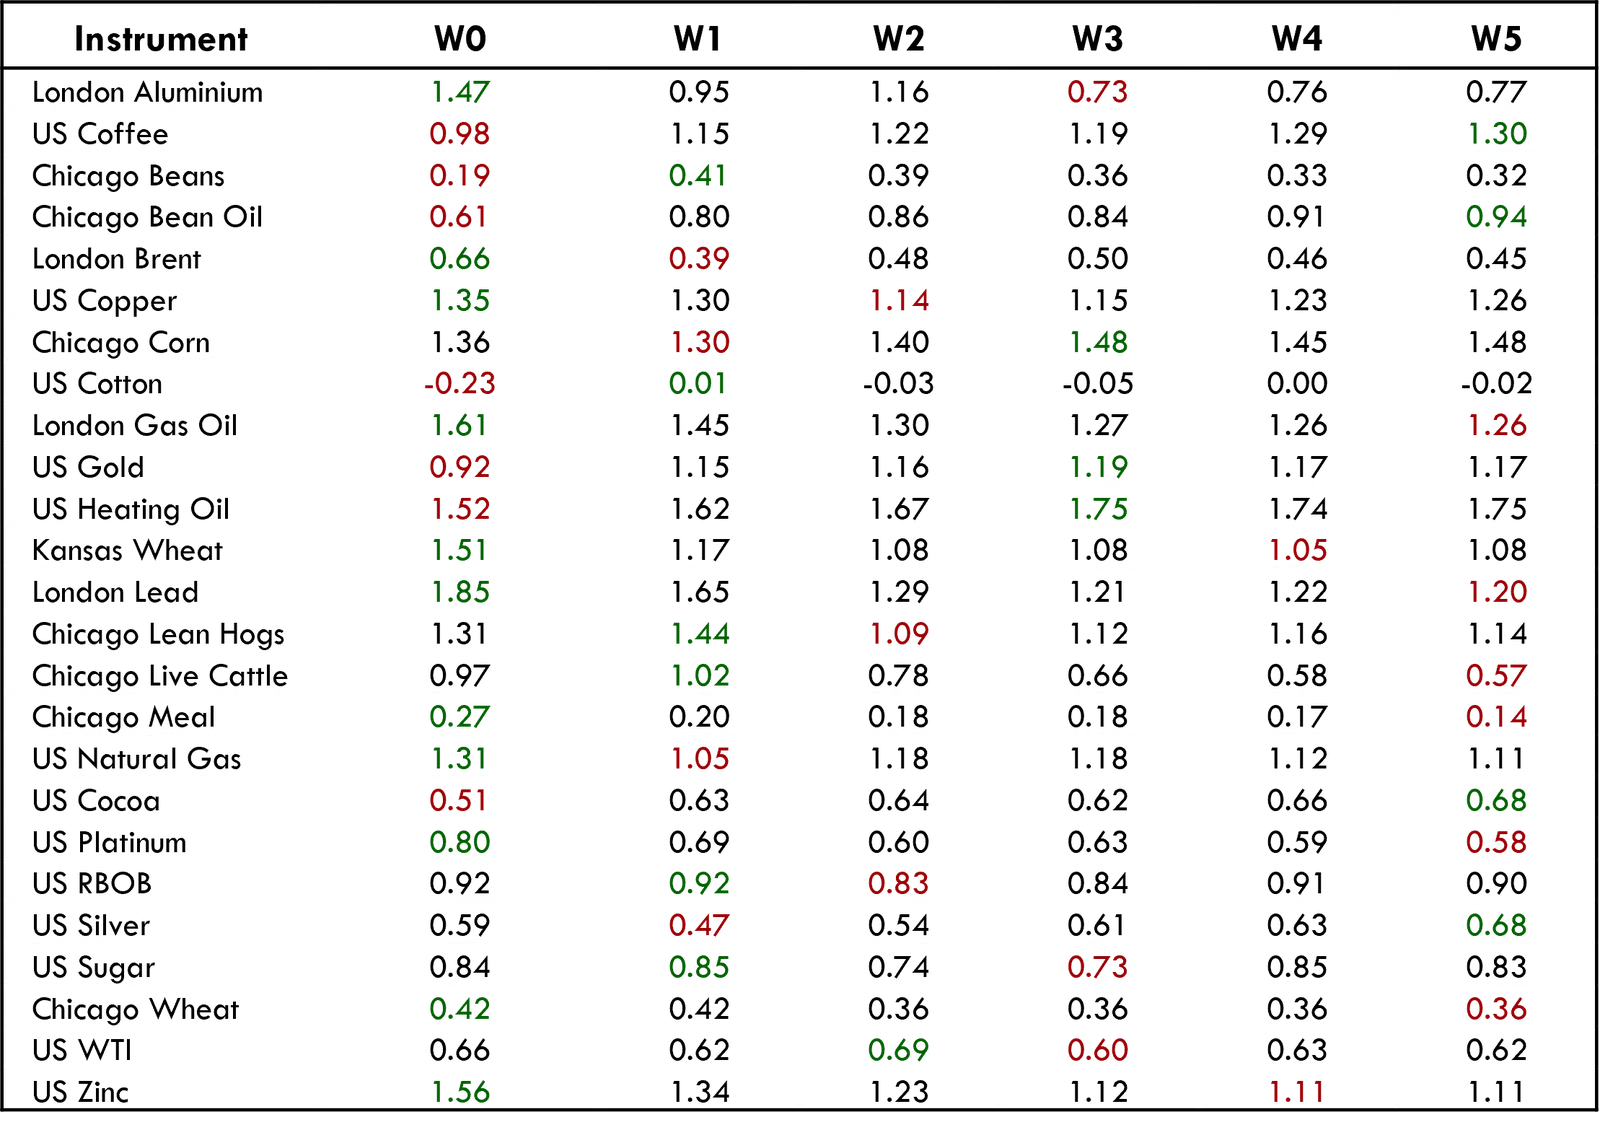
- Auch bei der Sharpe-Ratio (siehe Anhang) ist die Abweichung zwischen W0 und W1 bis W5 größer.
- Eine mögliche Erklärung: Die Parameter der Portfoliokonstruktion (Kapital, Optimierungsziele, Obergrenzen für Sektoren und Assets usw.) sind zwar für alle 5 Portfolios identisch, können aber Abweichungen auf Ebene einzelner Rohstoffe verstärken, während sich die Wertentwicklung auf Gesamtebene angleicht.
Fazit
- Eine zentrale Frage der Analyse ist, ob ein Mehrfensteransatz zur Aggregation von Allokationssignalen, gemessen an der Gesamtwertentwicklung, einem einzelnen Fenster überlegen ist.
- In dieser Analyse übertrifft das Einzelfenster-Portfolio W0 die anderen Fensterkombinationen.
- Bei näherer Betrachtung zeigen sich einige interessante Muster: In den ersten 2 Jahren scheint die Wertentwicklung mit dem Hinzufügen von Fenstern zu sinken, was auf eine Verschlechterung der Rendite gegenüber W0 hindeutet. Ab 2024 holen die Portfolios jedoch auf und gleichen sich an, was darauf hindeutet, dass die Fenster in diesem Zeitraum zusätzliche Rendite liefern.
- Auf Ebene der einzelnen Rohstoffe erzielt das Einzelfenster am häufigsten die beste Wertentwicklung, doch auch die anderen Fensterkombinationen (W1 und W5) schneiden bei bestimmten Rohstoffen überzeugend ab. Die Wertentwicklung schwankt zwischen den Fensterkombinationen jedoch stärker.
- Ein positiver Zusammenhang zwischen dem Hinzufügen weiterer Fenster und der Wertentwicklung lässt sich nicht abschließend belegen. Die rollierenden Fenster beeinträchtigen jedoch weder die absoluten Renditen noch die Qualität der Renditen wesentlich und bieten zugleich einen Puffer, der die Wertentwicklung in Phasen stützt, in denen das Einzelfenster-Portfolio schwächelt.
- Eine belastbarere Schlussfolgerung, gestützt auf die Wertentwicklung von W0 und die hohe Korrelation zwischen den Wertentwicklungen von W0 bis W5, lautet: Die zugrunde liegende Trainingsmethodik von AILA ist in hohem Maße konsistent und damit robust.
Anhang
Kumulierte Renditen nach Rohstoffen: W0 auf Rang 1 (1/2)
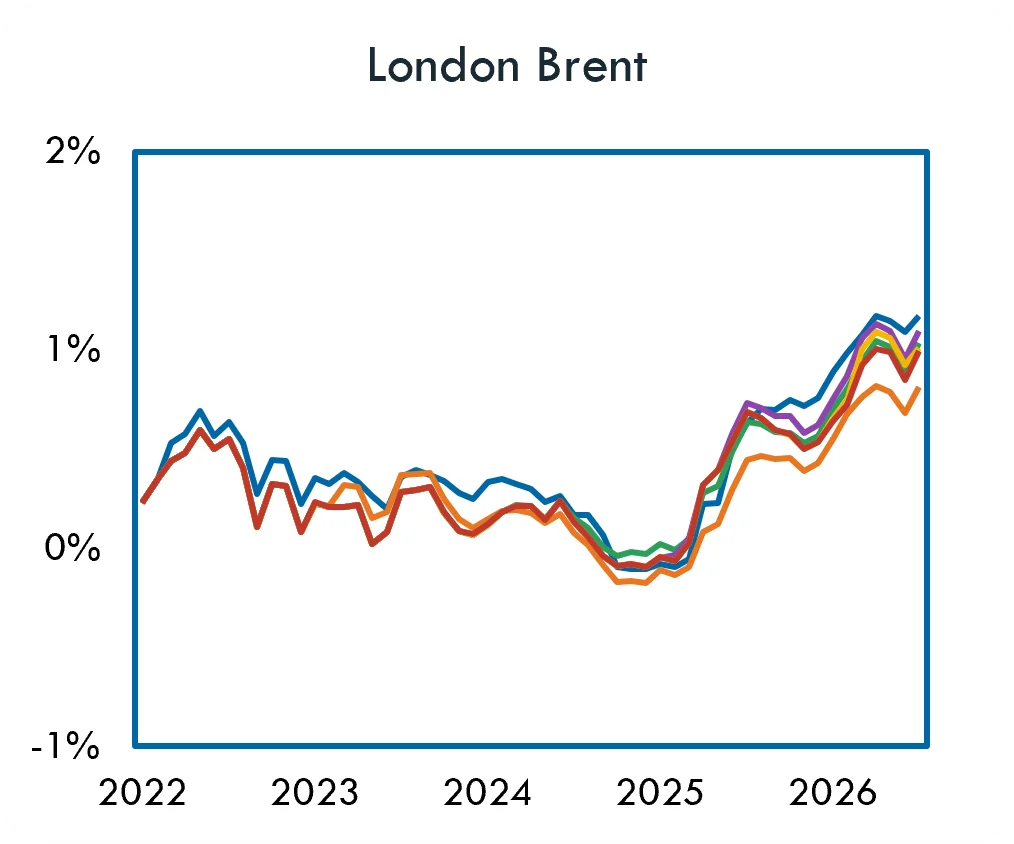
Kumulierte Renditen nach Rohstoffen: W0 auf Rang 1 (2/2)
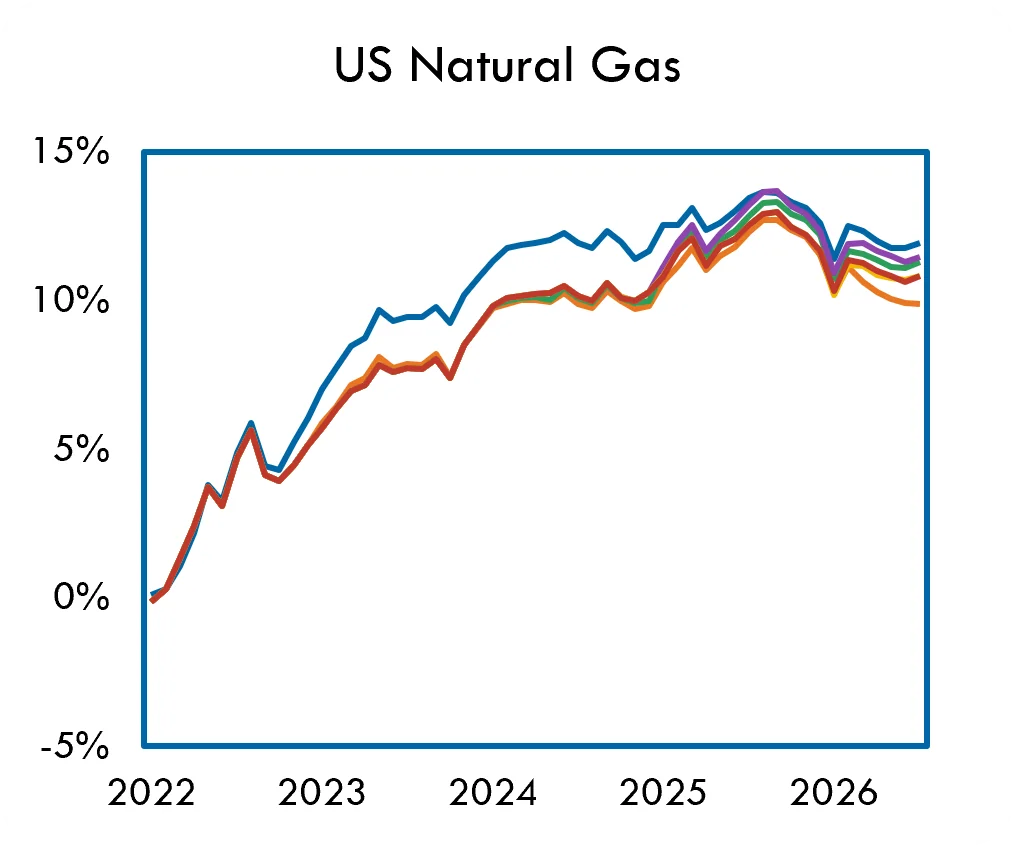
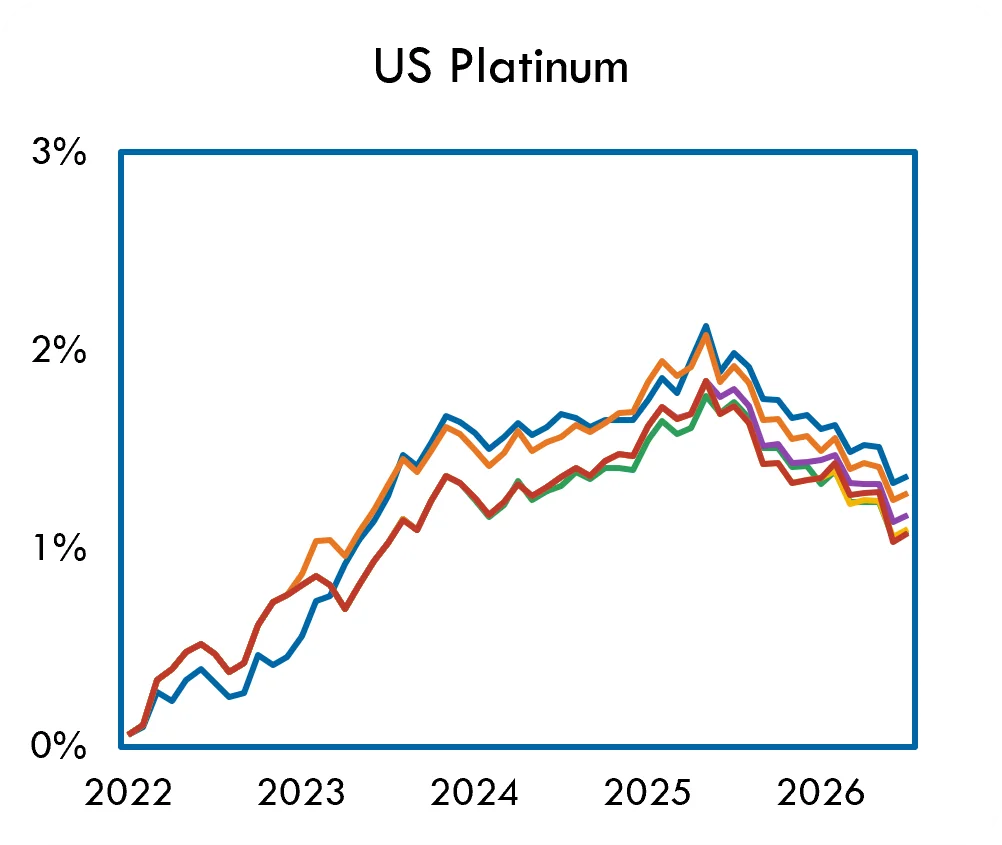
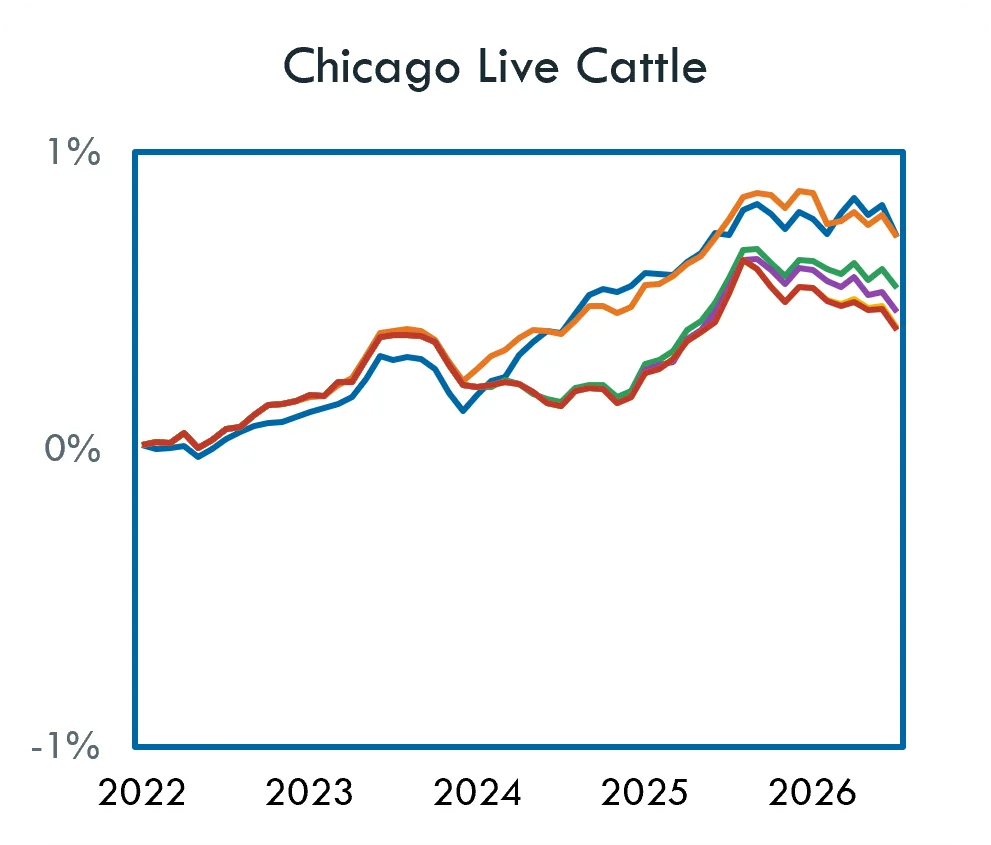
Kumulierte Renditen nach Rohstoffen: W5 auf Rang 1 (1/2)
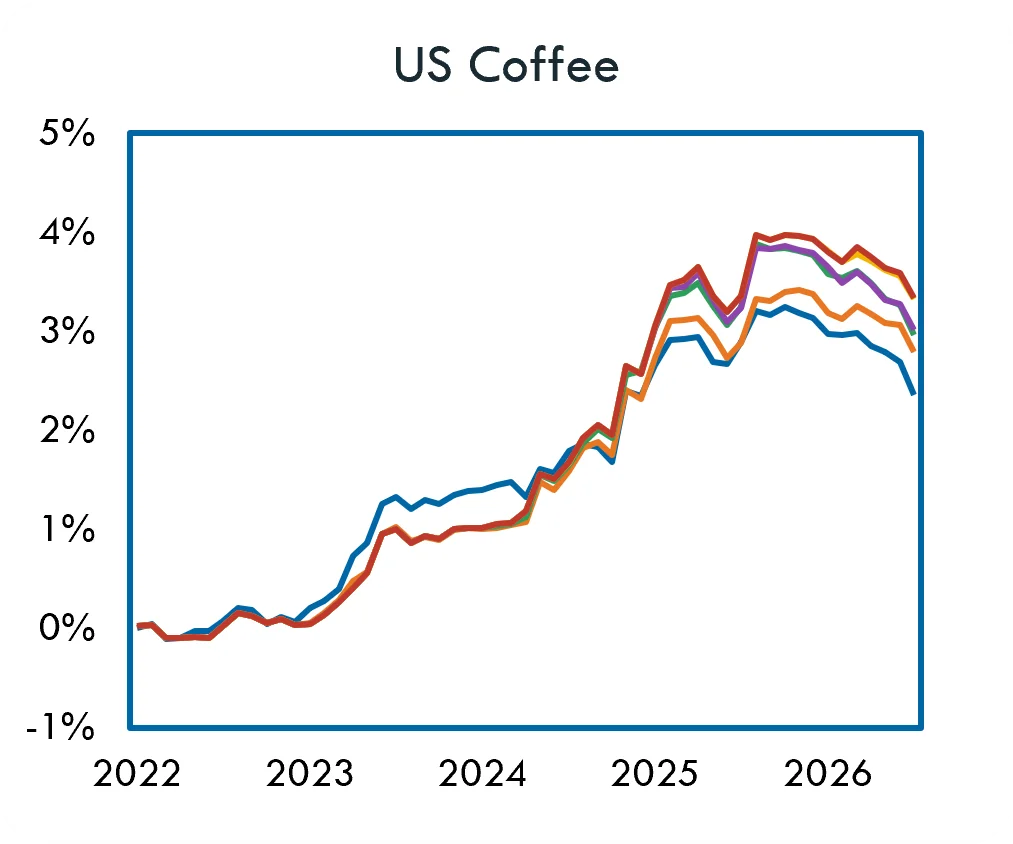
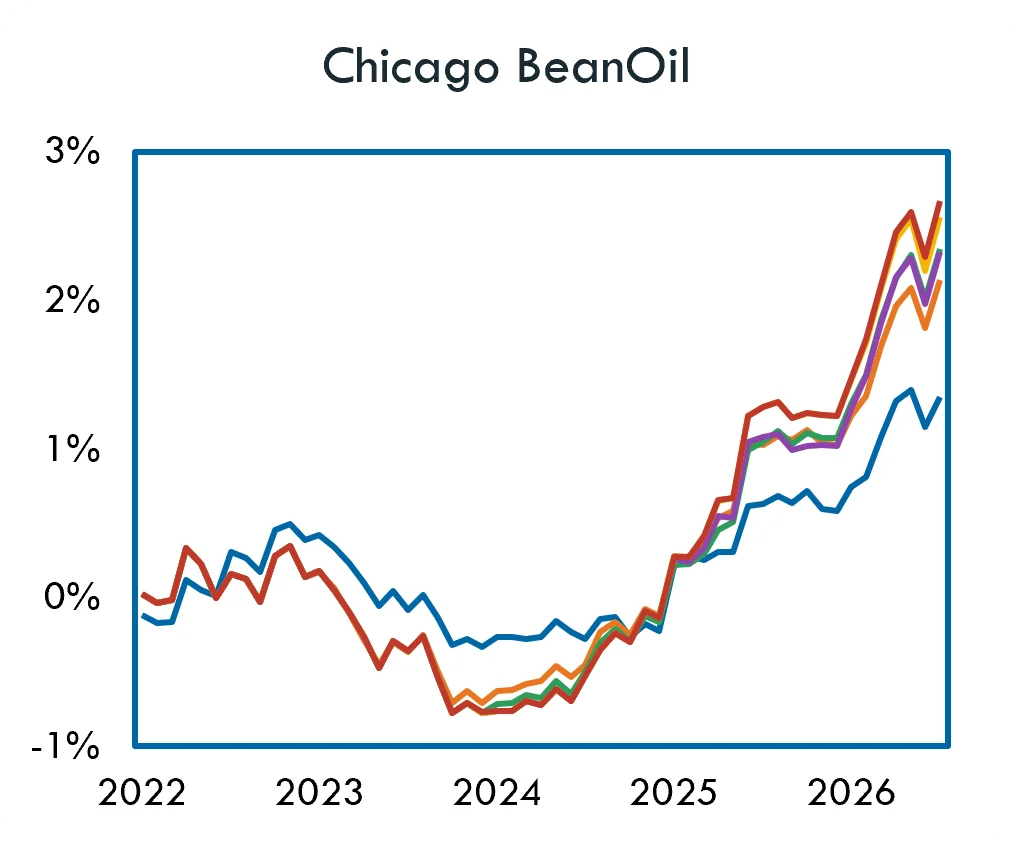
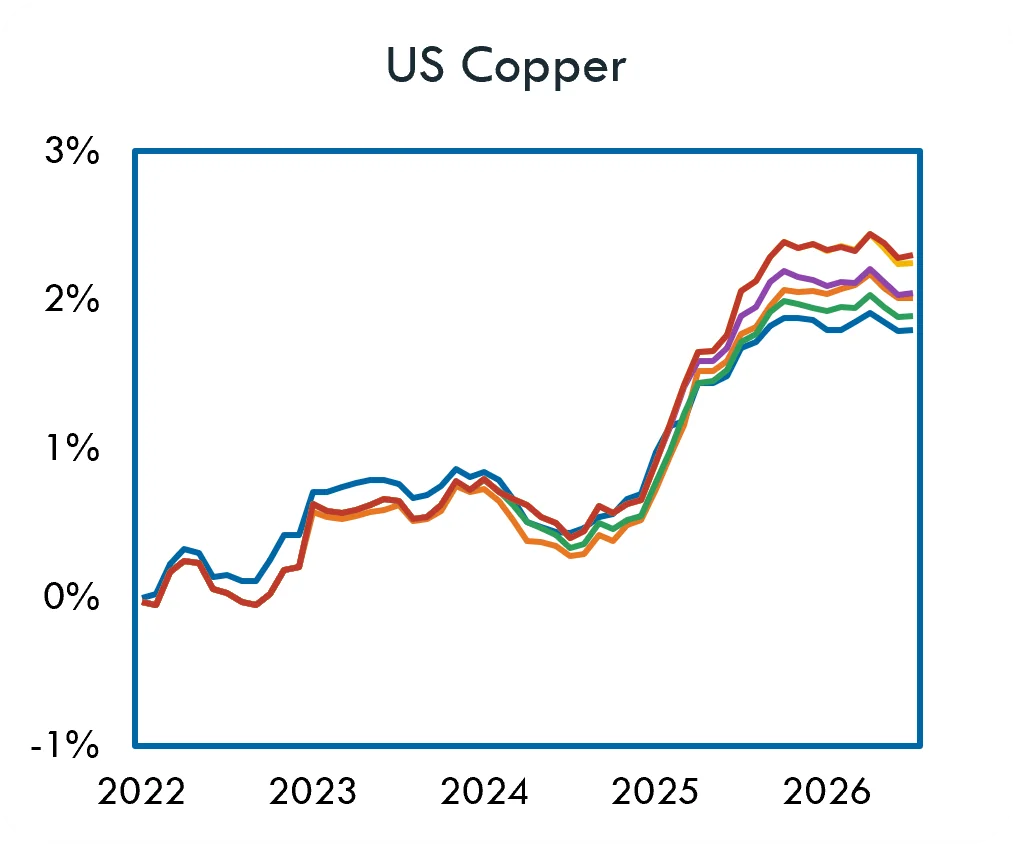
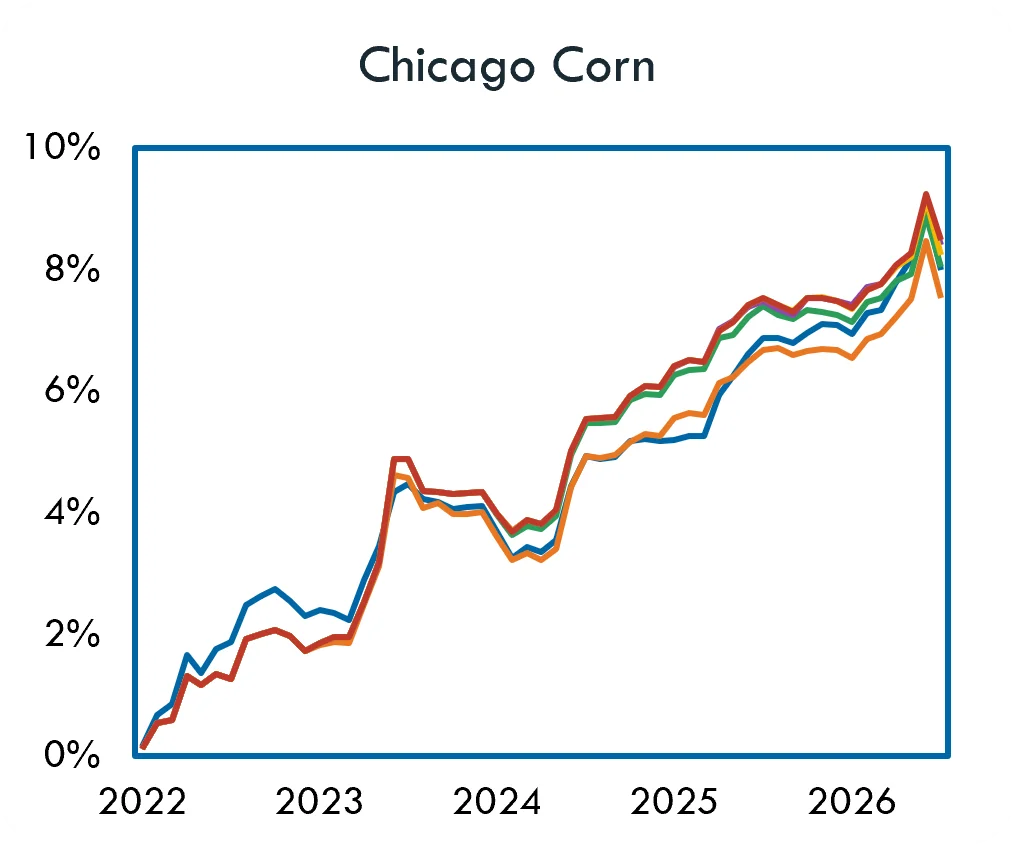
Kumulierte Renditen nach Rohstoffen: W5 auf Rang 1 (2/2)
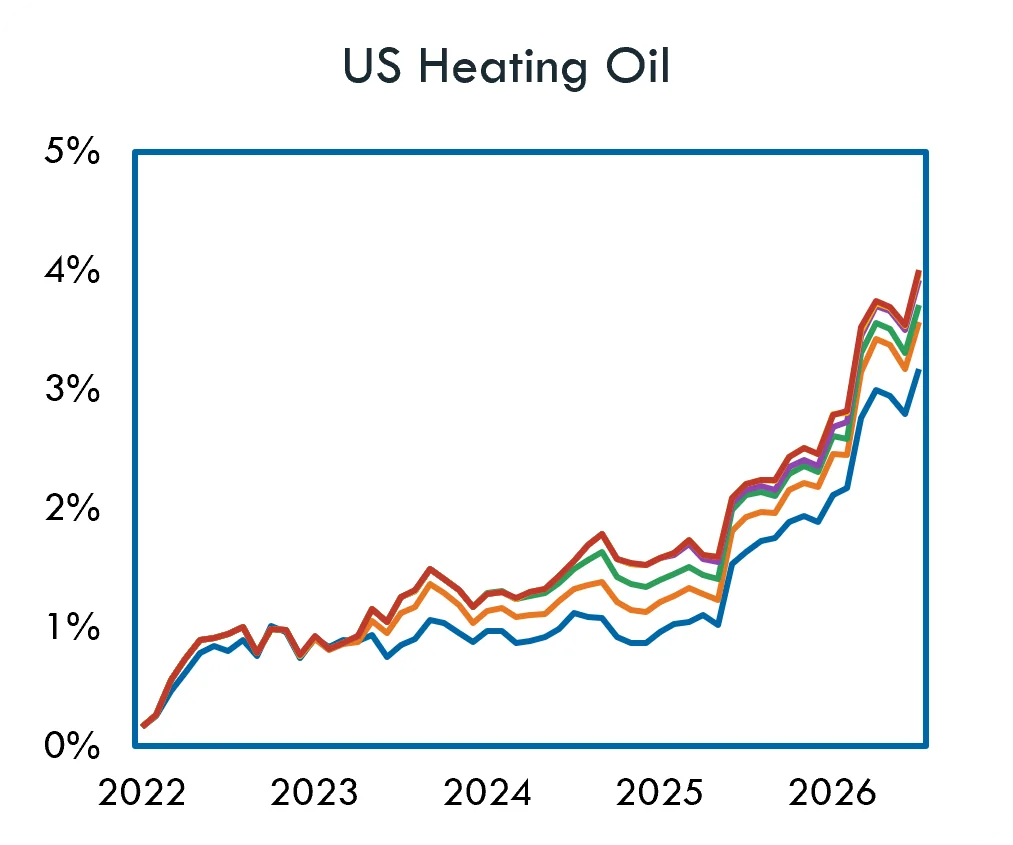
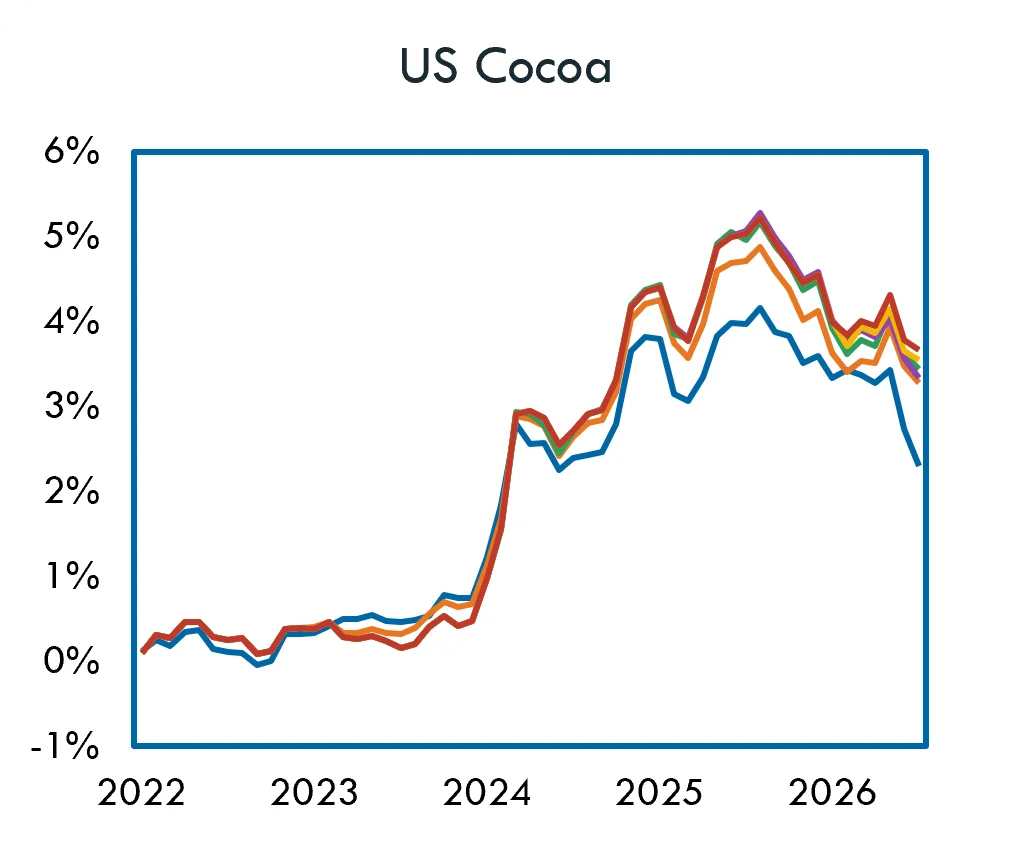
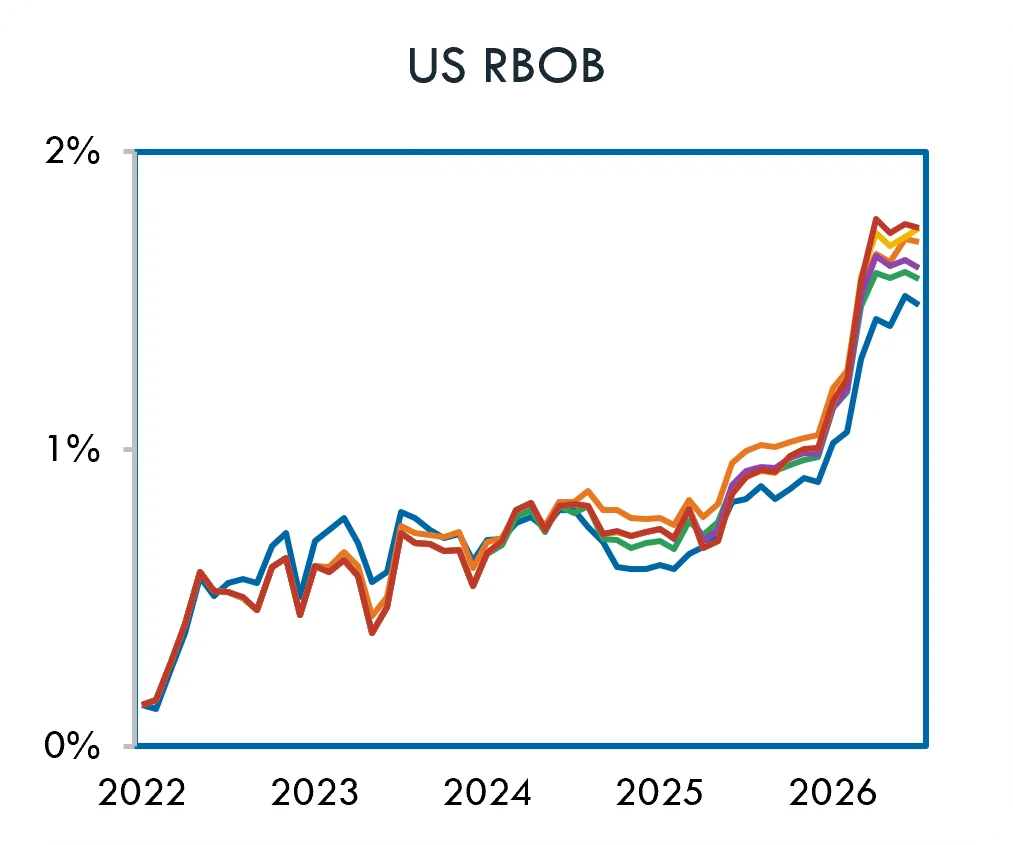
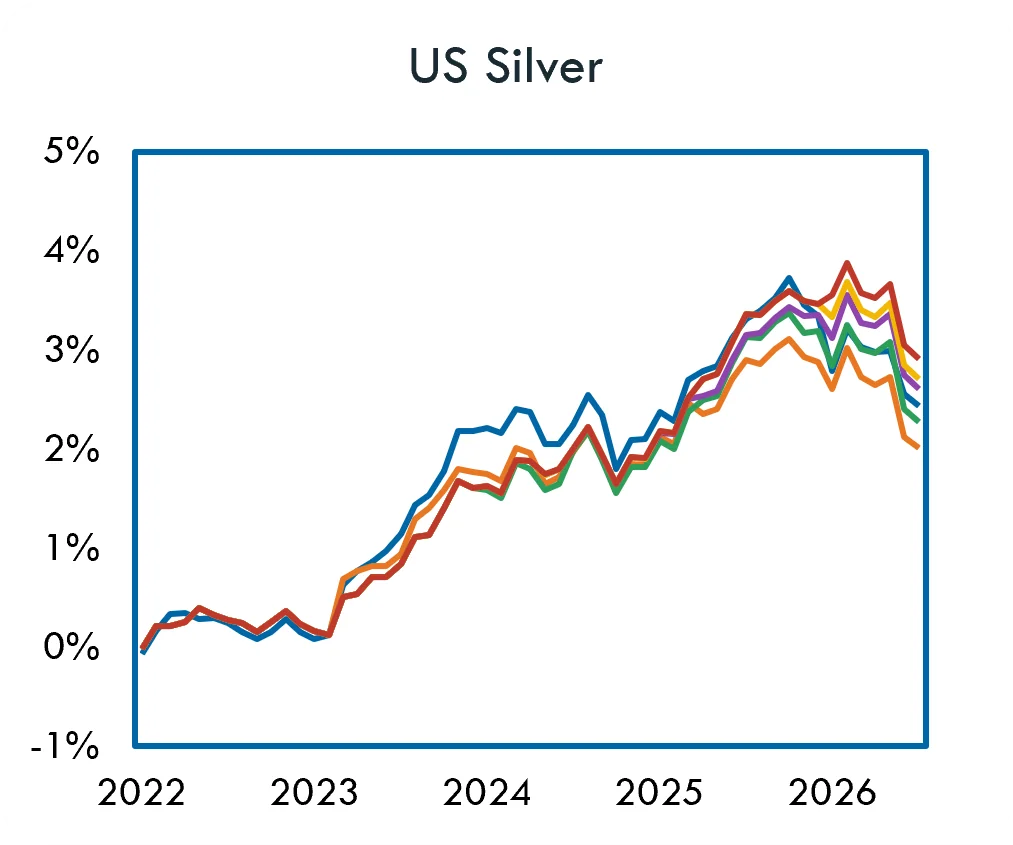
Kumulierte Renditen nach Rohstoffen: W1 auf Rang 1
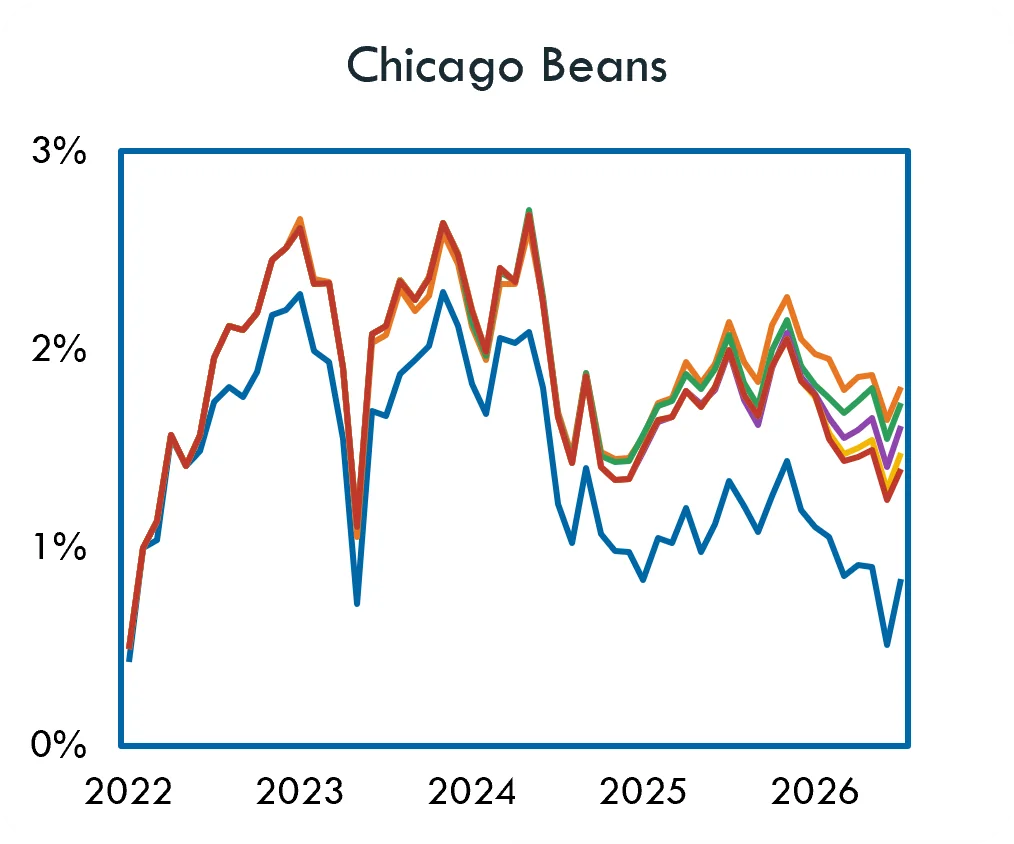
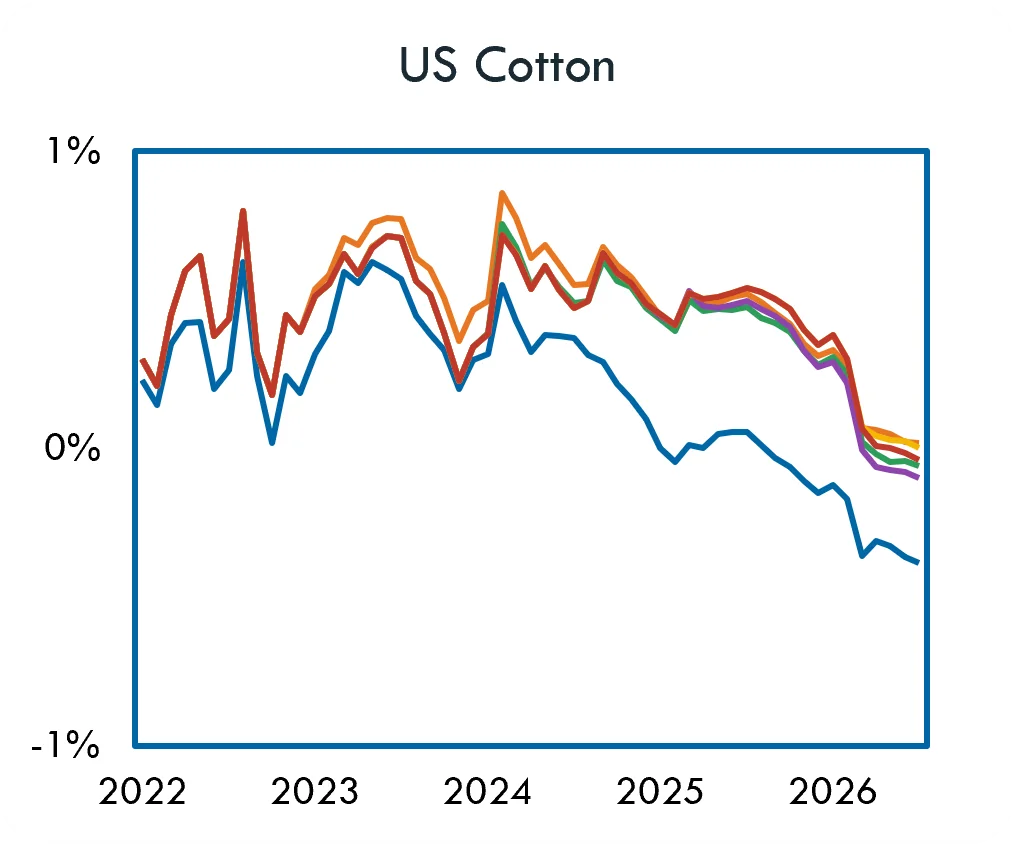
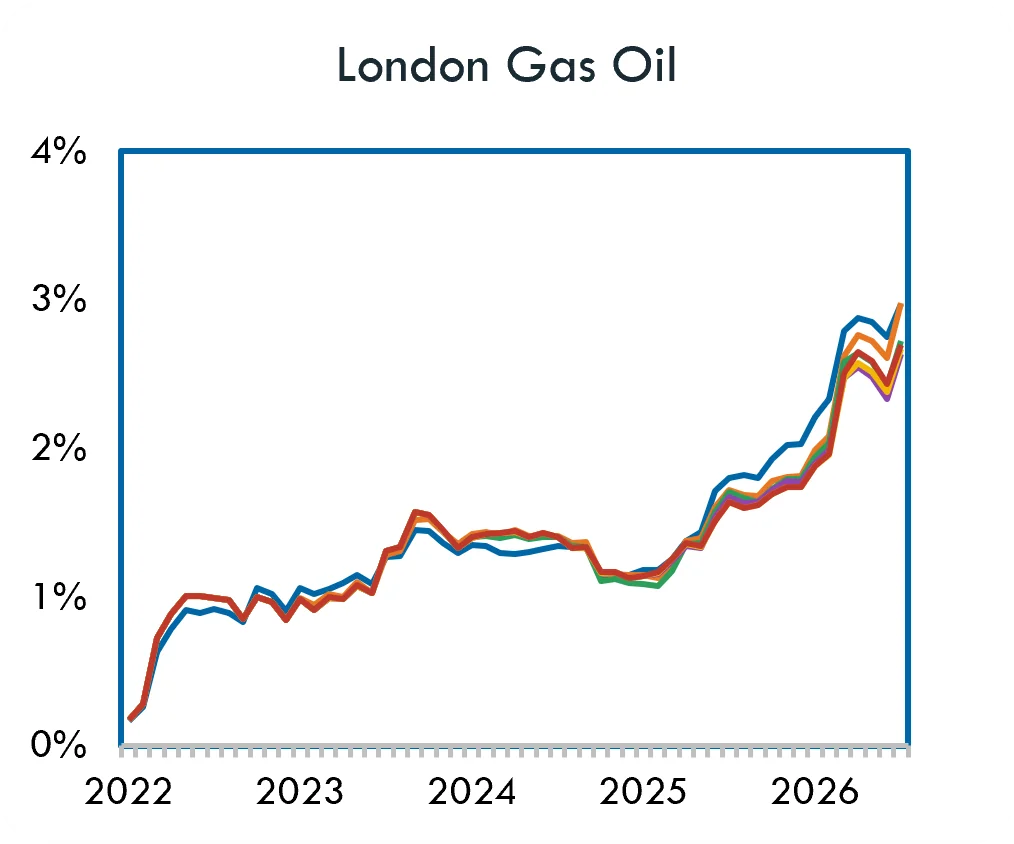
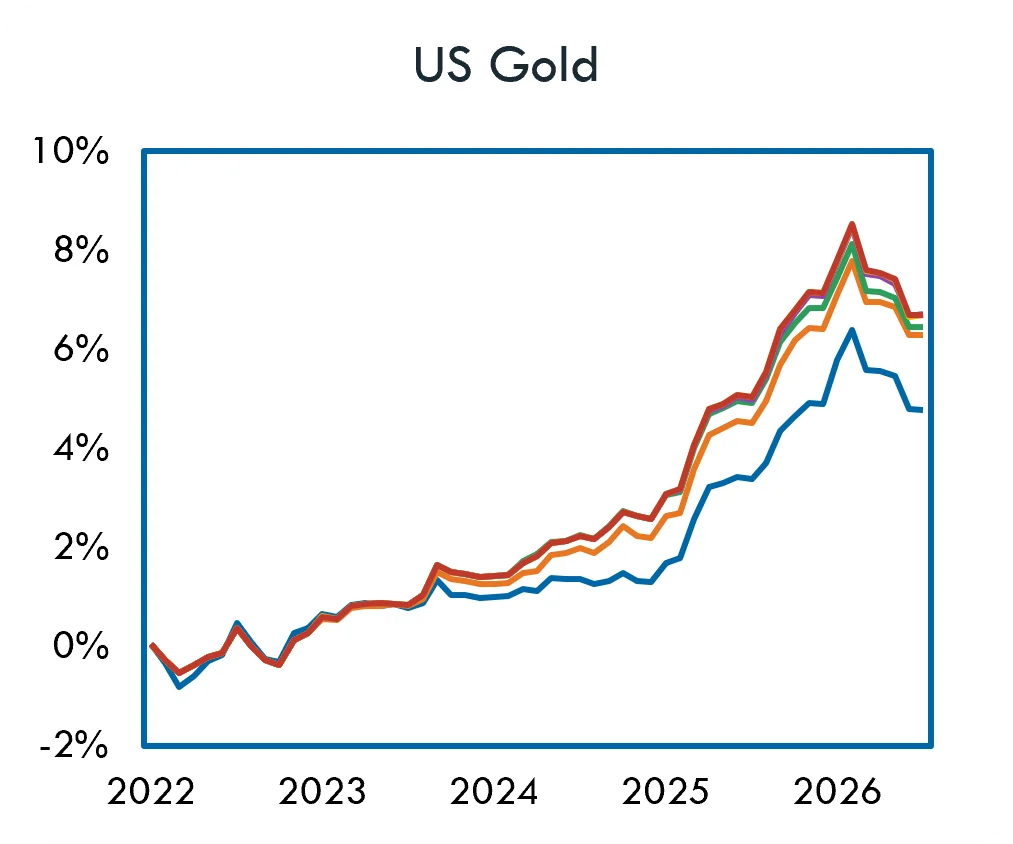
Kumulierte Renditen nach Rohstoffen: W1, W2 und W4 auf Rang 1
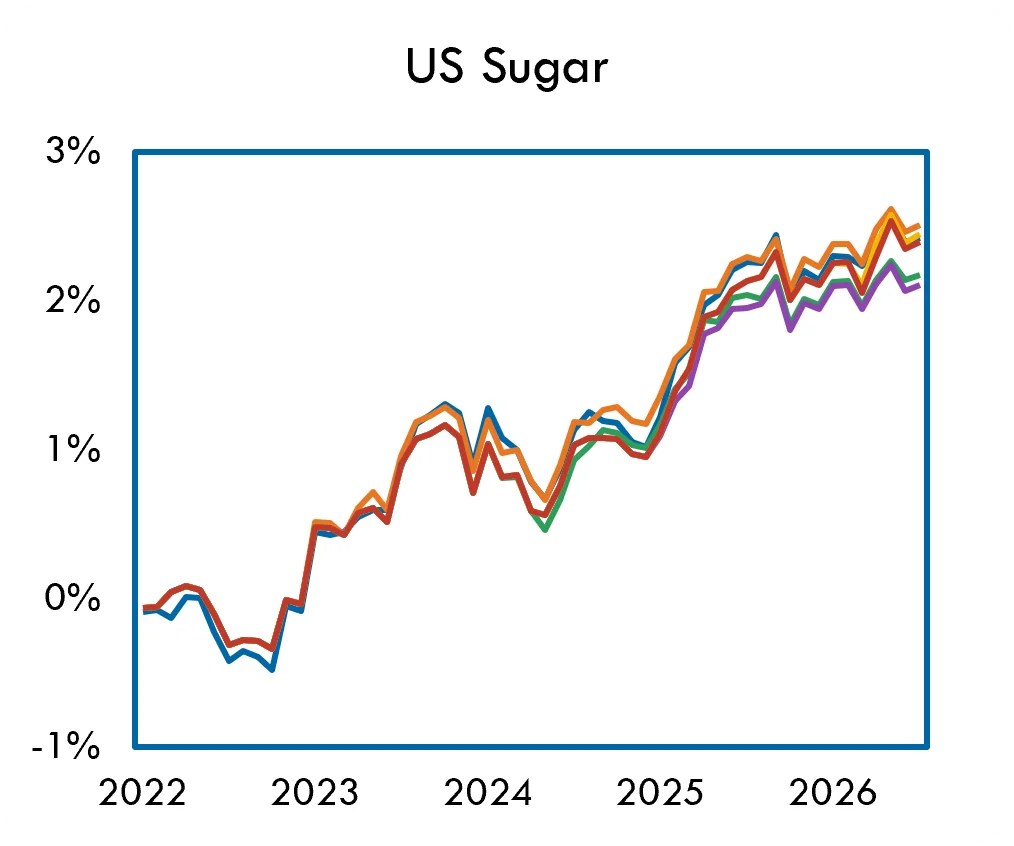
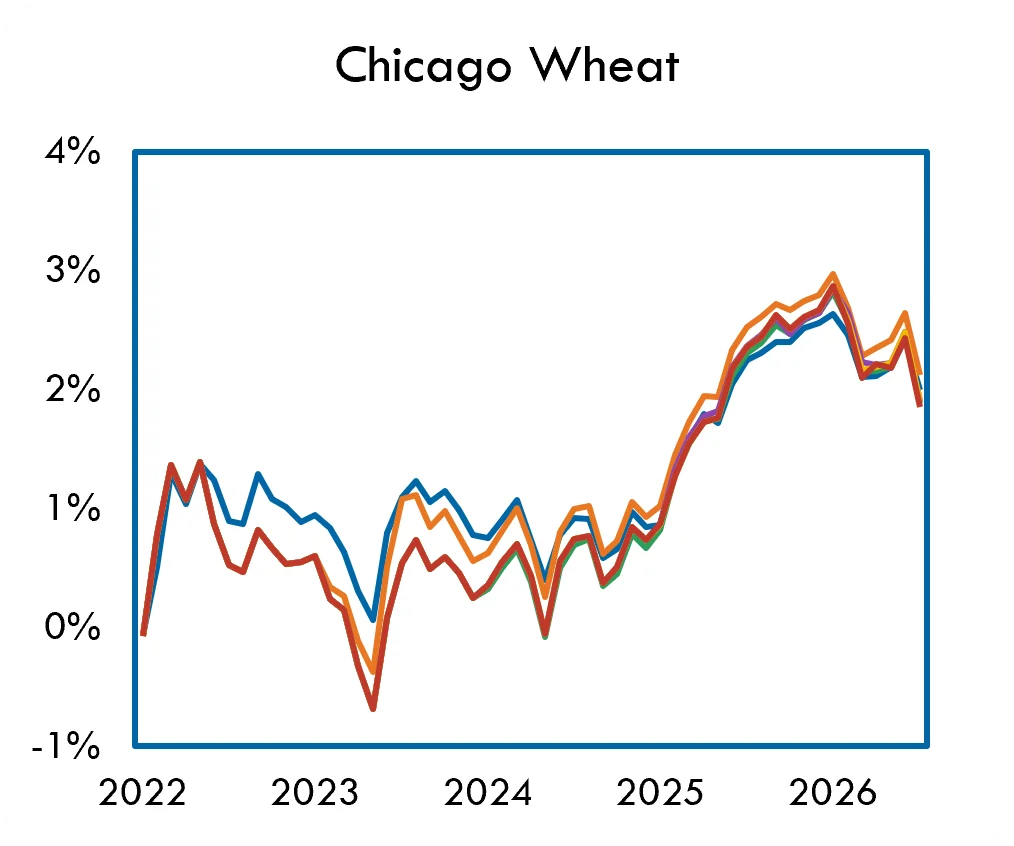
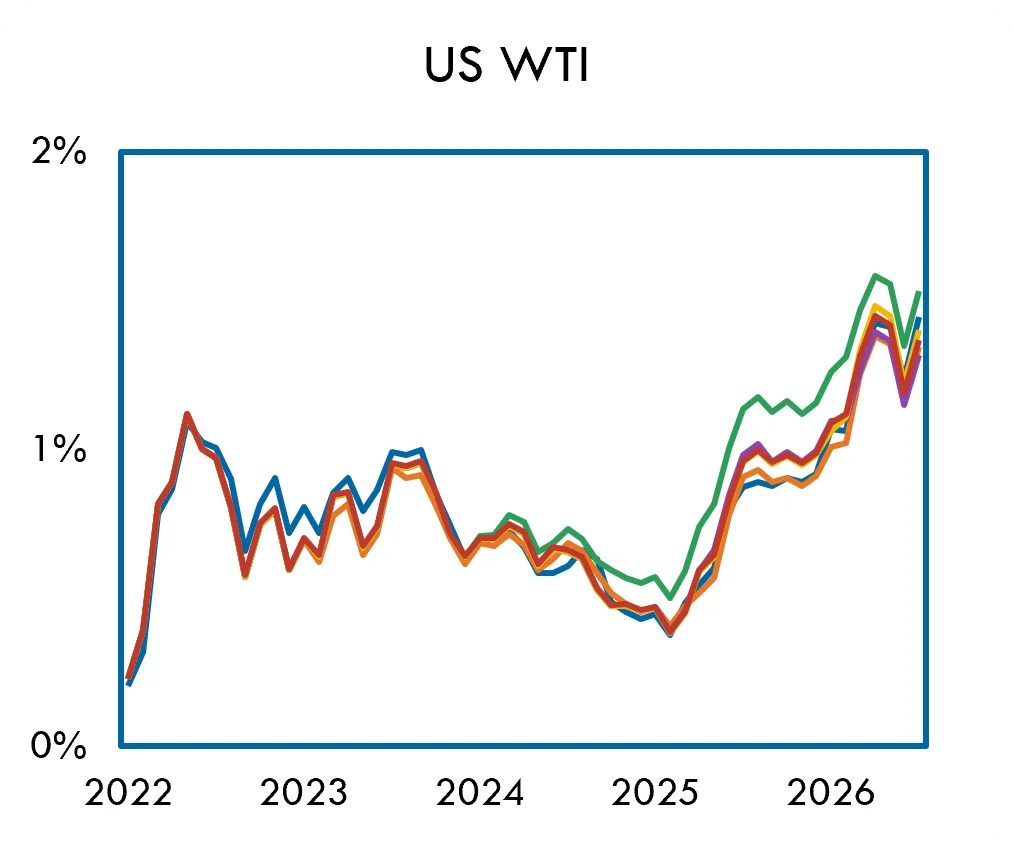
Sharpe-Ratios nach Rohstoffen