
CTA vs. CML (CTA mit ML-Overlay)
Aus dem Englischen übersetzt. Maßgeblich ist der englische Text. Auf Englisch lesen
Fragestellung
Fragestellung:
- CTA-Strategien sind beliebt, eignen sich aber oft nicht für eine kleinere Auswahl von Märkten, etwa nur den Rohstoffsektor.
- Lässt sich eine ML-Strategie entwickeln, die die wesentlichen Merkmale der Wertentwicklung herkömmlicher CTA-Strategien abbildet?
- Dazu wird der AiLA-Ansatz zur Modellierung von Handelsstrategien verwendet.
Vorgehen:
- Nachbildung der CTA-Signale Momentum, Carry und Value für das ML-Training auf Basis der öffentlichen Literatur [Baz15].
- Konstruktion eines Prognosemodells für Long/Short-Signale, wie im Abschnitt zur ML-Modellierung von CTA beschrieben.
- Vergleich der Wertentwicklung herkömmlicher CTA-Signale mit ML-Signalen für 29 Rohstoffmärkte, die typischerweise in Indizes wie BCOM und GSCI enthalten sind.
[Baz15] J.Baz et al., Dissecting Investment Strategies in the Cross Section and Time Series (4. Dezember 2015). Verfügbar bei SSRN:https://ssrn.com/abstract=2695101
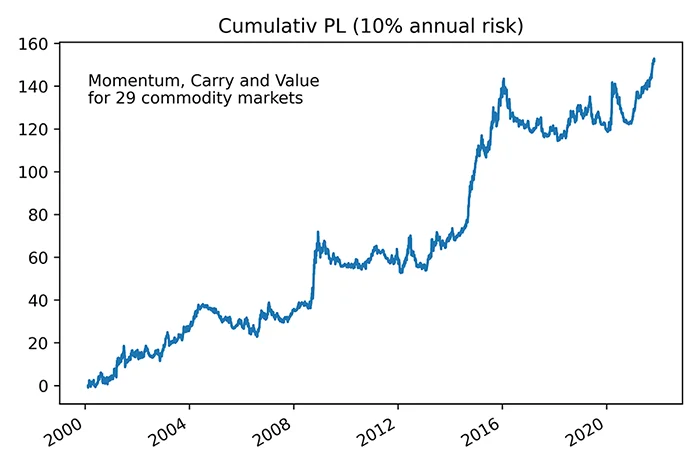
Vergleich der Wertentwicklung
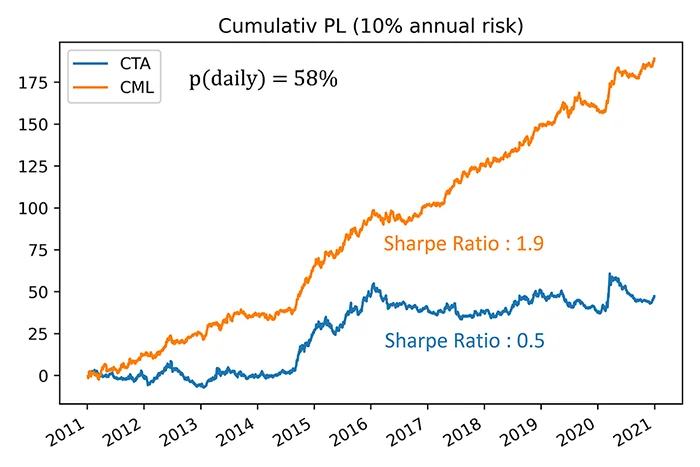
- Für einen klaren Vergleich werden CTA- und CML-Signale (CTA-ML) im gleichen Format erzeugt und auf dieselben Marktrenditen angewendet.
- Ein Unterschied in der Wertentwicklung geht daher unmittelbar auf die Signale zurück; die Portfolios werden mit demselben täglichen Risiko verglichen.
- Zwischen den CML- und den CTA-Portfolios ergibt sich eine tägliche GuV-Korrelation von 58%, was auf eine erhebliche Ähnlichkeit mit der Wertentwicklung herkömmlicher CTA-Strategien hindeutet.
- Zugleich zeigt das CML-Portfolio über die betrachtete Historie und risikoadjustiert eine deutlich höhere Wertentwicklung als die CTA-Strategien.
- Zu beachten ist, dass CML im Durchschnitt seltener Positionen hält als die CTA-Strategien und dass alle Ergebnisse Transaktionskosten außer Acht lassen, die sich voraussichtlich am stärksten auf die CML-Ergebnisse auswirken.
(* Die verwendeten Renditen beruhen auf dem Frontmonatskontrakt jedes Marktes, der typischerweise einige Wochen vor dem Kontraktverfall gerollt wird.)
Aufschlüsselung der Wertentwicklung
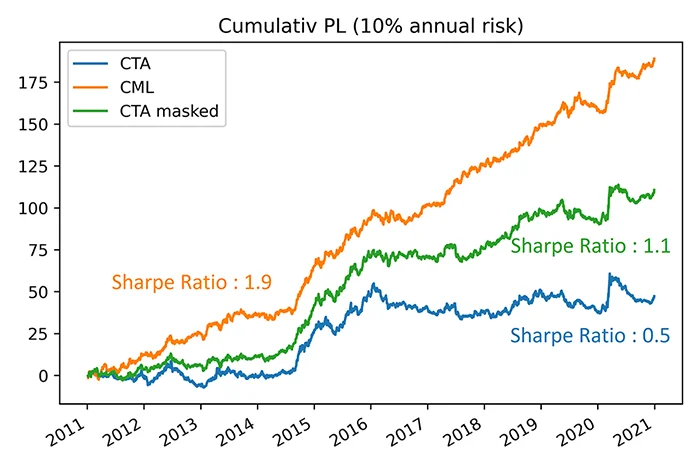
- Die Rolle des Timings wird untersucht, indem für die einzelnen Märkte die Tage ausmaskiert werden, an denen CML von null verschiedene Positionen hält.
- Wendet man die Positionsmaske auf die CTA-Signale an, zeigt sich eine Verbesserung, wenn die CTA-Signale an den von CML ausgewählten Tagen verwendet werden.
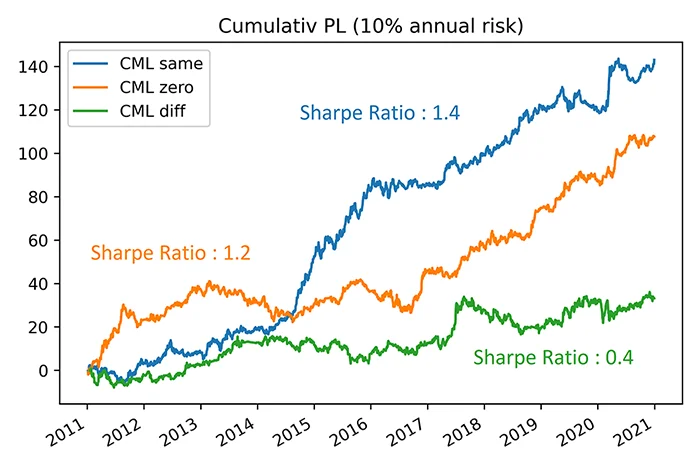
- Die Wertentwicklung von CML wird nach den Beiträgen von Tagen mit unterschiedlichen Arten von CTA-Signalen aufgeschlüsselt, d. h., das CTA-Signal entspricht dem CML-Signal, weicht von ihm ab oder wird als null eingestuft.
- Die meisten Tage mit einer CML-Position fallen in die Kategorie gleicher Signale, wie auch die Korrelation zwischen CML und CTA zeigt.
- Die Wertentwicklung von CML an Tagen der Kategorien „gleiches CTA-Signal“ oder „CTA-Signal null“ zeigt einen beträchtlichen positiven Beitrag von CML.
- Die Wertentwicklung von CML an Tagen der Kategorie „abweichendes CTA-Signal“ zeigt, dass CML häufiger richtig liegt als CTA, aber auch eine schwächere Wertentwicklung, wenn die Signale voneinander abweichen.
(* Für den Vergleich von CTA- und CML-Signalen wird das Netto-CTA-Signal eines bestimmten Tages danach eingestuft, ob es zur Gruppe der Long-, Short- oder Nullsignale gehört.)
Fazit
- Mit der AiLA-Methodik zur Modellierung von Anlagestrategien wurde ein Long/Short-Prognosemodell erstellt, das die wesentlichen Merkmale der Wertentwicklung herkömmlicher CTA-Strategien abzubilden scheint.
- Die CML-Strategie (CTA-ML) wurde mit drei CTA-Signalen aus der öffentlichen Literatur (Momentum, Carry und Value) trainiert, und die Wertentwicklung wurde anhand von 29 liquiden Rohstoffmärkten verglichen, den typischen Bestandteilen von Indizes wie BCOM und GSCI.
- Die CML-Strategie zeigt eine erhebliche Überschneidung mit der Wertentwicklung der CTA-Strategie und zugleich eine deutlich höhere risikoadjustierte Rendite.
- Eine Aufschlüsselung der Ergebnisse deutet darauf hin, dass die Mehrrendite von CML sowohl aus dem Timing der Signale stammt, also aus der kleineren Teilmenge von Tagen, an denen CML von null verschiedene Signale erzeugt, als auch daraus, dass CML andere Signalwerte erzeugt als die CTA-Strategien.
- Zu beachten ist, dass die Studie ohne Berücksichtigung von Transaktionskosten durchgeführt wurde, die sich voraussichtlich stärker negativ auf die CML-Ergebnisse auswirken als auf die Ergebnisse herkömmlicher CTA-Strategien.